L’investissement en nue-propriété : qu’est-ce que c’est ?
L’investissement en nue-propriété offre la possibilité à tout investisseur d’acheter un bien immobilier neuf ou ancien pour seulement 60 % de sa valeur, en acceptant de ne pas percevoir de loyer pendant une durée de 15 ans. En effet, l’investisseur se porte acquéreur uniquement de la nue-propriété du bien pendant une durée fixée contractuellement au départ de l’opération. La décote sur la valeur du bien s’obtient donc en accordant l’usage (usufruit temporaire) à un tiers pendant une durée temporaire, à l’issue de laquelle l’investisseur deviendra automatiquement plein propriétaire du logement. Une opportunité pour investir dans l’immobilier à moindre coût, sur du long terme et sans contrainte de gestion.
Comment fonctionne l’achat immobilier en nue-propriété ?
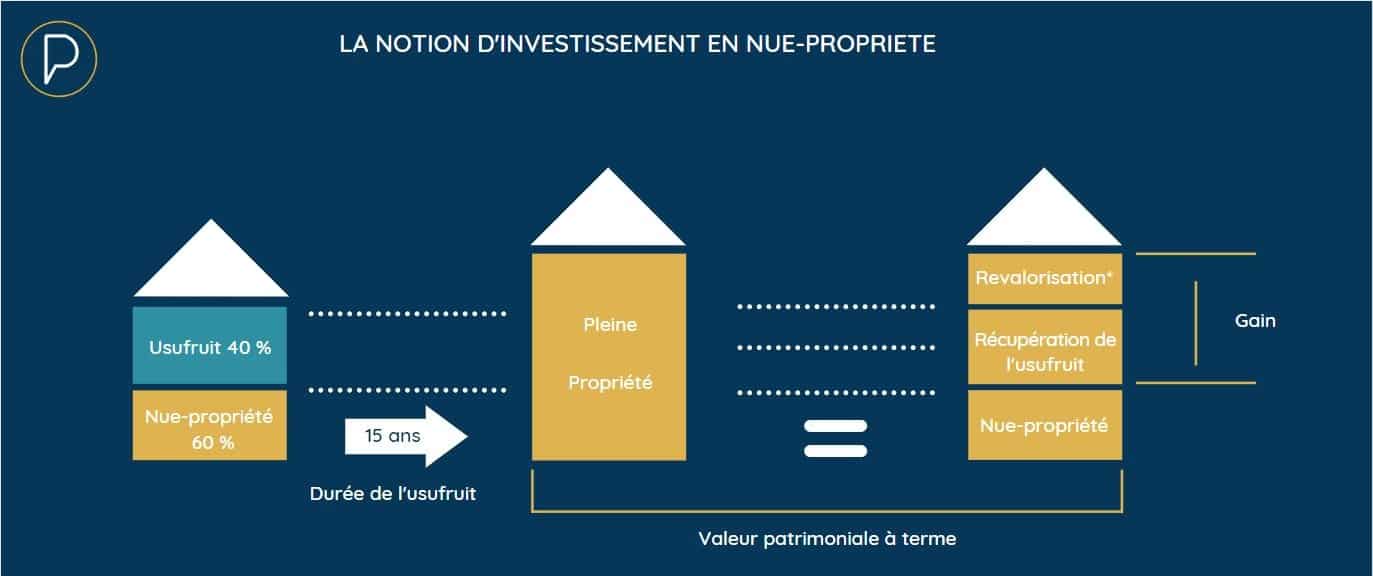
Le démembrement de propriété : définition
La définition juridique du démembrement de propriété se trouve dans l’article 544 du Code civil. Cet article de loi défini la propriété d’un bien immobilier ou non comme « le droit de jouir et de disposer des choses de la manière la plus absolue ». Ce droit est en définitive la combinaison de plusieurs droits : le droit d’user d’une chose sans en percevoir les fruits (l’usus), le droit d’en tirer les fruits (le fructus) et le droit d’en disposer (l’abusus). Quand on est plein propriétaire d’un bien immobilier, on dispose donc de tous ces droits. En définissant distinctement ces différents droits, le code civil offre donc la possibilité de « démembrer de façon temporaire le droit de propriété » avec d’un côté la nue-propriété (le droit de disposer d’un bien immobilier) et de l’autre l’usufruit (le droit d’en user et d’en tirer les fruits). En effet, L’article 578 du Code civil stipule : « L’usufruitier est le droit de jouir des choses dont un autre à la propriété, comme le propriétaire lui-même, mais à la charge d’en conserver la substance. ». C’est-à-dire que l’usufruitier jouit du bien comme s’il en était plein propriétaire. A charge à lui de ne pas l’altérer et le rendre intact au nu-propriétaire à l’extinction de l’usufruit
Le calcul du montant de la décote
Le calcul de la clé de répartition usufruit/nue-propriété résulte d’une évaluation économique. Le flux des loyers nets équivalents à ceux qu’aurait perçus un investisseur s’il avait acheté le bien en pleine propriété et l’avait loué est estimé selon la rentabilité locative du lieu (prix du loyer au m²). Le prix de la nue-propriété correspond à la valeur de la pleine propriété moins le flux de loyers ainsi calculé. Il en résulte un ratio (%) entre la valeur de la nue-propriété et celle de l’usufruit. Pour le nu-propriétaire, cela revient donc schématiquement à percevoir dès l’acquisition sous forme d’une réduction du prix, l’équivalent des loyers qu’il aurait pu percevoir s’il avait acheté le bien en pleine propriété, et l’avait loué pendant la période de démembrement.
Investissez dans l’immobilier locatif, à un prix décoté : jusqu’à -45 % de sa valeur
Les avantages de l’investissement immobilier en nue-propriété
Un investissement immobilier décoté
L’investisseur bénéficie d’une décote de 30 à 40 % par rapport à l’acquisition du même bien immobilier en pleine propriété. Soit l’équivalent des loyers qu’il aurait perçu pendant la période de démembrement, sans aucune fiscalité associée, ni risques d’aléas locatifs.
La répartition des charges et de l’entretien
La répartition des dépenses dépend des règles applicables et de la convention de démembrement. En principe, l’usufruitier assume l’entretien courant et le nu-propriétaire les grosses réparations, sauf notamment lorsqu’elles résultent d’un défaut d’entretien de l’usufruitier. Faites préciser les travaux, charges et obligations de restitution dans la convention. Service Public présente les droits et obligations liés à l’usufruit.
Pas de fiscalité supplémentaire
Que ce soit au niveau de l’impôt sur le revenu ou de l’IFI, l’investissement en nue-propriété n’entraîne aucune augmentation de la fiscalité du contribuable.
Un investissement souple
La nue-propriété n’impose pas de durée minimale de détention, et peut être cédée, à tout moment. Il n’y aura alors aucune perte des avantages fiscaux et patrimoniaux acquis.
Les points à vérifier avant un achat en nue-propriété
Qui détient l’usufruit et quelles sont ses obligations ?
Identifiez l’usufruitier, la durée du démembrement et les engagements qu’il prend pour gérer et entretenir le logement. Une opération peut faire intervenir un bailleur institutionnel, mais les droits et obligations doivent être vérifiés dans les documents du projet.
Que se passe-t-il avant et au terme du démembrement ?
Pendant la période prévue, le nu-propriétaire ne dispose pas de l’usage du logement ni des loyers attachés à l’usufruit. La convention doit préciser la restitution du bien et son état attendu. Une cession, une donation ou une succession avant le terme nécessite d’examiner les droits transmis et leur valorisation avec le notaire.
Quels risques faut-il prendre en compte ?
La décote d’acquisition ne garantit pas un gain à la revente. La valeur du logement peut baisser, la revente de la nue-propriété peut prendre du temps et des dépenses peuvent rester à la charge de l’investisseur. Les avantages fiscaux éventuels dépendent de la situation et du montage : les anciens exemples chiffrés ne constituent pas une garantie.
Exemple d’investissement en nue-propriété
Hypothèses d’investissement
- Nicolas et Anaïs ont 41 et 42 ans, ils sont mariés et ont 2 enfants.
- Revenus professionnels du couple : 61 000 €
- Revenus fonciers : 12 000 €
- Acquisition d’un appartement d’une valeur de 261 600€.
- Frais de notaire : 4 677 €
- Valeur de la nue-propriété : 170 057 €
- Durée : 15 ans d’usufruit temporaire + construction
- Total de l’investissement : 174 734 €
- Financement 174734 € par à crédit In Fine sur 17 ans au taux de 1,80 % + assurance (0,20%).
- Mensualité assurance comprise = 291,25 €
- Garantie : nantissement d’un placement assurance-vie d’au moins 70 000 € avec versements réguliers d’au moins 303 €** par mois. Rendement net* du placement = 2,50 % l’an.
*net de frais de gestion du contrat d’assurance-vie et net de fiscalité
** frais sur versements = 1%
Synthèse du projet au terme :
Nicolas et Anaïs ont pendant 17 ans consacré en moyenne 483 € par mois à cette opération (effort d’épargne).
Ils auront économisé 17 136 € d’impôts grâce à la déduction des intérêts du crédit In FIne sur leurs revenus fonciers existants.
Au terme des 17 ans, ils peuvent vendre le logement et solder le crédit in Fine avec le capital accumulé sur leur assurance-vie. du crédit. Le gain de l’opération est alors de 99 730 €.
Ils peuvent faire appel à Periance pour être accompagnés dans la revente de ce bien immobilier.
Construisons votre stratégie d’investissement
SCPI, assurance-vie, PER, Private Equity, produits structurés, PEA, cryptomonnaies… Nos conseillers vous aident à sélectionner les solutions pertinentes et à les intégrer dans une stratégie cohérente.


