Depuis 2024, des modifications ont remodelé l’Impôt sur la Fortune Immobilière (IFI) en France, ce qui pourrait impacter votre déclaration d’impôt 2024. Ces changements, qui visent à affiner le calcul de l’assiette imposable, pourraient influencer votre fiscalité si vous possédez des biens immobiliers. Dans cet article, nous vous rappellons les grands principes de l’IFI et nous vous présentons la modification 2024 qui concerne la prise en compte du passif déductible quand l’immobilier (y compris les parts de SCPI) est détenu au travers d’une société civile immobilière (SCI), d’une société commerciale ou encore d’une holding patrimoniale détenant de l’immobilier non exonéré d’IFI.
La naissance de l’IFI
Pour appréhender les évolutions récentes de l’Impôt sur la Fortune Immobilière (IFI), il est pertinent de vous recontextualiser par rapport à son prédécesseur, l’impôt de solidarité sur la fortune (ISF). Actif jusqu’en 2017, l’ISF était un impôt général sur la fortune qui imposait vos biens immobiliers ainsi que d’autres types de patrimoine (financier, professionnel, etc.). En 2018, l’ISF a cédé la place à l’IFI, recentrant ainsi l’impôt exclusivement sur les actifs immobiliers. Ce changement avait pour but de stimuler l’investissement dans l’économie productive au lieu de favoriser la détention passive de patrimoine.
Vous souhaitez investir dans l’immobilier ?
Investissement locatif, déficit foncier, Denormandie, Malraux, SCPI de rendement, nue-propriété, fonds immobiliers en assurance-vie… les possibilités sont nombreuses et le choix dépend avant tout de votre situation et de vos objectifs.
Nos conseillers vous accompagnent pour comparer ces différentes stratégies et déterminer la manière la plus pertinente d’investir dans l’immobilier au regard de votre patrimoine et de votre fiscalité.
IFI : personnes et biens concernés
Ainsi vous êtes soumis à l’IFI lorsque la valeur nette taxable de votre patrimoine immobilier est supérieure à 1 300 000 € au 1er janvier 2024. Aussi la déclaration d’IFI prend en compte les biens immobiliers détenus par toutes les personnes composant le foyer fiscal
Le foyer fiscal IFI est composé d’une des 2 façons suivantes :
- Une personne vivant seule, qu’elle soit célibataire, veuve, divorcée ou séparée
- Deux personnes vivant ensemble (mariage pacs et concubinage)
Cependant dans le cadre de l’Impôt sur la Fortune Immobilière (IFI), il est important de noter que les patrimoines professionnels sont exclus du calcul de cet impôt. En effet, l’IFI se concentre uniquement sur les biens immobiliers à usage non professionnel. Cela signifie que les biens utilisés dans le cadre de votre activité professionnelle, tels que les locaux commerciaux, industriels ou les bureaux, ne sont pas pris en compte dans l’assiette imposable de l’IFI.
En 2023, 55,8 % des foyers à l’IFI avaient déclaré des biens détenus via une entité tierce, soit précisément 98.203 des 175.980 foyers à l’IFI en 2023 selon la Direction générale des finances publiques (DGFiP).
Quel est le patrimoine immobilier à déclarer à l’IFI ?
Vous devez déclarer notamment les types de biens suivants :
- Biens immobiliers bâtis (à usage personnel ou mis en location) : maisons, appartements et leurs dépendances (garage, parking, cave…)
- Bâtiments classés monument historique
- Biens immobiliers en cours de construction au 1er janvier 2024
- Biens immobiliers non bâtis (terrains à bâtir, terres agricoles…)
- Biens immobiliers ou fractions de biens immobiliers représentés par des parts de sociétés immobilières (SCPI notamment)
- Droits immobiliers (usufruit, droit d’usage ou d’habitation…)
Il est important de noter que vous bénéficiez d’un abattement de 30 % sur la valeur de votre résidence principale au 1er janvier 2024. Cet abattement constitue une réduction forfaitaire appliquée directement sur la valeur de votre bien pour le calcul de l’impôt.
Par ailleurs, sous certaines conditions, des exonérations partielles ou totales sont prévues dans certains cas comme par exemple :
- Biens immobiliers utilisés pour votre activité professionnelle
- Bois et forêts sous engagement d’exploitation ou à usage professionnel
- Biens ruraux loués à long terme ou à usage professionnel (terrains agricoles, bâtiments et matériels d’exploitation)
- Logements loués meublés sous le régime fiscal du loueur en meublé professionnel
Nouveaux principes de détermination de l’assiette imposable
Jusqu’à maintenant, les sociétés pouvaient déduire presque toutes leurs dettes immobilières du patrimoine taxable à l’IFI. Toutefois, depuis 2024, seules les dettes directement liées aux actifs imposables dans le cadre de l’IFI pourront être déduites. Cela implique que vos emprunts pour l’achat de biens immobiliers, les taxes foncières dûs et non payées, ainsi que les apports en compte courant dédiés spécifiquement à ces biens, entrent dans le calcul de l’IFI.
La situation avant 2024
Avant 2024, si vous possédiez un bien immobilier par le biais d’une société, vous aviez la possibilité de déduire presque toutes les dettes de cette société de la valeur de ce bien pour calculer votre IFI. Cela impliquait que si vous empruntiez de l’argent disposer d’un fond de roulement suplémentaire, vous pouviez déduire le montant de cet emprunt de la valeur du bien. Cette déduction réduisait la valeur taxable que vous deviez déclarer à l’IFI, diminuant ainsi l’impôt à payer.
La situation après 2024
Depuis 2024, vous ne pouvez déduire que les dettes directement liées au bien immobilier lui-même. Cette restriction pourrait augmenter la valeur déclarée à l’IFI, et donc l’impôt à payer.
Les taux d’imposition
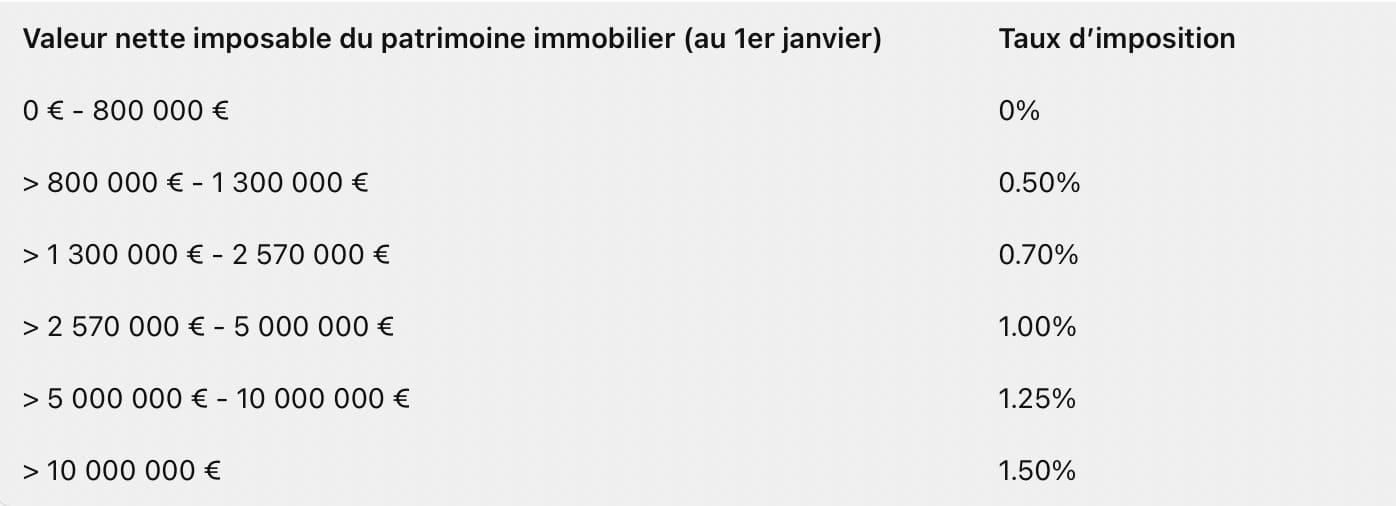
D’apres le tableaux ci dessus le seuil d’imposition à l’IFI est fixé à 1 300 000 €. Toutefois, lorsque vous êtes imposable, le barème est appliqué à partir de 800 000 €.
En cas de dons au profit d’organismes d’intérêt général, vous bénéficiez d’une réduction d’IFI égale à 75 % des dons réalisés, dans la limite de 50 000 €.
L’Impôt sur la Fortune Immobilière (IFI) est un impôt progressif appliqué à votre patrimoine immobilier. Et il prend effet à partir d’un seuil de patrimoine net taxable de 800 000 euros. Cela signifie que si la valeur nette de tous les biens immobiliers, après déduction des dettes éligibles, est inférieure à 800 000 euros, aucun IFI n’est dû. Pour les patrimoines dépassant ce seuil, l’impôt est calculé selon un barème progressif qui augmente avec la valeur du patrimoine. Ce taux commence à 0,50% pour la tranche allant de 800 000 à 1 300 000 euros . Puis monte graduellement jusqu’à 1,50% pour les patrimoines supérieurs à 10 millions d’euros.
La décote dans le calcul de l’IFI
Il est également important de noter que vous bénéficiez d’une décote, qui se déduit du montant de l’IFI calculé selon le barème en vigueur. On calcule la décote en soustrayant 1,25 % de la valeur nette taxable de votre patrimoine de 17 500 €. Cette décote se soustrait ensuite du montant brut de l’IFI pour obtenir le montant final de l’IFI.
Supposons que vous déclarez un patrimoine dont la valeur est de 1 500 000 € :
L’IFI brut serait calculé comme suit : (500 000 € x 0,5 %) + (100 000 € x 0,7 %). Ce vous donne 2 500 € + 700 € = 3 200 €.
La décote applicable serait de : 17 500 € – (1 500 000 € x 1,25 %), soit 375 €.
Ainsi, le montant de l’IFI serait de : 3 200 € – 375 €, soit 2 825 €.
Chez Weelim, on vous aide à optimiser votre IFI et à réduire vos impots conformément aux réglementations. Pour toute question supplémentaire contactez-nous, nos conseillers Weelim sont disponibles pour vous guider dans le choix de vos investissements.
Rédigé le 03.05.2024 par