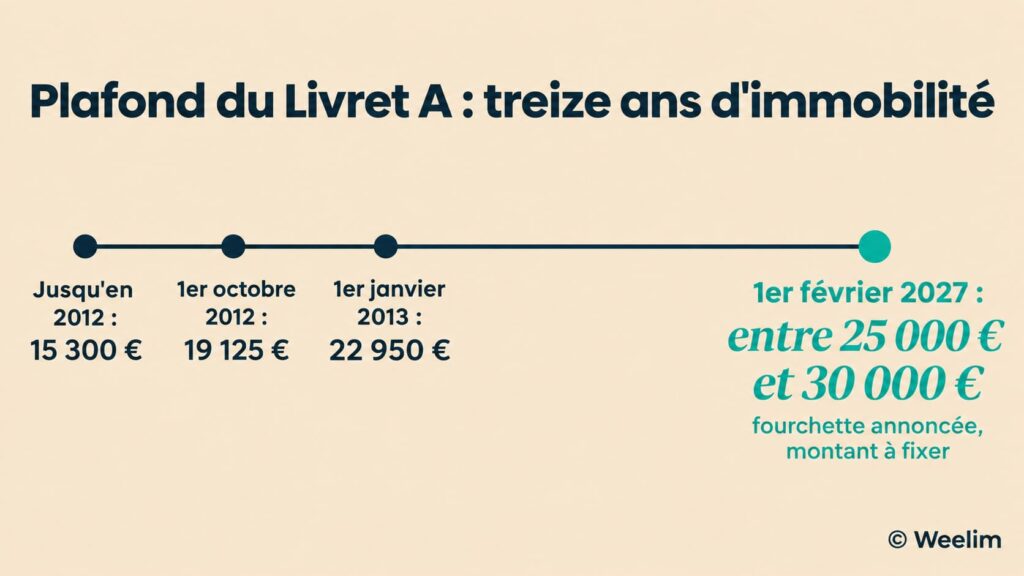
Le plafond du Livret A, bloqué à 22 950 euros depuis le 1er janvier 2013, sera relevé au 1er février 2027. Sébastien Lecornu l’a annoncé le 3 novembre devant les députés, en fixant une fourchette comprise entre 25 000 et 30 000 euros, le montant exact devant être arrêté par Bercy. Pour les millions de livrets déjà pleins, la mesure ouvre une capacité de versement supplémentaire, sans impôt et disponible à tout moment. Elle ne change pourtant ni la vocation du produit ni la question que se pose tout épargnant au-delà de son matelas de sécurité : quelle place donner à l’épargne réglementée face à des enveloppes de long terme comme l’assurance-vie. Autrement dit, la nouvelle est bonne, mais elle est surtout comptable.
Un plafond figé depuis 2013 va bouger, sans que son montant soit encore connu
L’annonce est tombée lors de la séance des questions au gouvernement du mardi 3 novembre 2026, en réponse à Christophe Naegelen, président du groupe Liot. Le jour même, un communiqué de Matignon a précisé le cadre : le Premier ministre donne mandat à Roland Lescure, ministre de l’Économie, pour porter le plafond entre 25 000 et 30 000 euros, « en lien avec la Caisse des dépôts et consignations ». Le texte rappelle que 83 % des Français détiennent un Livret A et qu’on en comptait 58 millions fin 2025. Le chiffre définitif doit être fixé « dans les semaines qui viendront », après une dernière concertation avec les banques et la Caisse des dépôts. À la mi-novembre, il n’a pas encore été rendu public.
La séquence politique mérite d’être rappelée, car elle éclaire la nature de la décision. À la mi-octobre, la commission des finances de l’Assemblée avait adopté, dans le cadre du projet de loi de finances pour 2027, un amendement portant le plafond à 30 000 euros. En séance, les députés l’avaient finalement rejeté, par 51 voix contre 32. Le gouvernement reprend donc l’idée par la voie qui lui appartient : le plafond du Livret A relève du pouvoir réglementaire, puisqu’il est inscrit à l’article R. 221-2 du Code monétaire et financier. Un décret suffira. Le paradoxe n’est qu’apparent : le Parlement a écarté un amendement, pas le principe. Le groupe Liot, à l’origine de la question posée au Premier ministre, défendait d’ailleurs une autre piste, celle d’un « Livret D » défiscalisé rémunéré 3,5 % et fléché vers le financement de la dette publique. L’exécutif a préféré s’appuyer sur un produit que tout le monde connaît, plutôt que d’en créer un nouveau dont le coût aurait été autrement plus élevé pour les finances publiques.
Le dernier mouvement remonte à plus de treize ans. Hérité des 100 000 francs fixés en 1991, le plafond était resté à 15 300 euros jusqu’à l’automne 2012. Il avait alors été porté à 19 125 euros au 1er octobre 2012, puis à 22 950 euros au 1er janvier 2013, soit une hausse de 50 % en trois mois. La promesse présidentielle de l’époque, qui visait un doublement à 30 600 euros, n’a jamais été tenue. Depuis, rien n’a bougé.
Deux précisions s’imposent pour éviter les malentendus. D’abord, l’annonce ne vise à ce stade que le Livret A : le LDDS, plafonné à 12 000 euros depuis octobre 2012, n’est pas mentionné. Ensuite, la nouvelle capacité de versement n’existera qu’à compter de l’entrée en vigueur du décret. Un épargnant déjà au plafond ne peut donc rien anticiper avant février. Il lui faudra attendre le texte, et le chiffre.
Construisons ensemble votre stratégie d’investissement
Derrière l’épargnant, c’est le financement public que le gouvernement cherche à regarnir
Pour comprendre la décision, il faut regarder où va l’argent déposé. Une large part des sommes collectées sur le Livret A, le LDDS et le LEP est centralisée à la Caisse des dépôts, au sein du fonds d’épargne. Celui-ci gérait 406,5 milliards d’euros fin 2025, soit environ 60 % des quelque 700 milliards placés sur les livrets réglementés. Cet argent est prêté à long terme et à taux préférentiel pour financer le logement social, les collectivités et des infrastructures publiques. Le gouvernement veut désormais y adosser l’adaptation au changement climatique des bâtiments publics, la rénovation des collèges et des lycées, et le nucléaire : le projet de loi de finances pour 2027 prévoit un prêt adossé à l’épargne réglementée pouvant couvrir jusqu’à 60 % de la construction de six réacteurs EPR2, dans la limite de 60 milliards d’euros. Concrètement, le Livret A redevient ce qu’il a toujours été dans l’histoire française, un instrument de politique publique déguisé en produit d’épargne.
Or la ressource s’est tarie. L’année 2025 a été la première année de décollecte annuelle depuis dix ans. Le premier semestre 2026 a été pire encore, avec 5,93 milliards d’euros de retraits nets, du jamais-vu sur un semestre depuis 2009. Le léger relèvement du taux de 1,5 % à 1,7 % au 1er août a provoqué un sursaut en juillet et en août, avant une nouvelle décollecte de 1,52 milliard d’euros en septembre. L’encours du Livret A atteignait 442 milliards d’euros fin septembre 2026, et 606,7 milliards avec le LDDS, un montant stable sur un an. Autrement dit, le stock tient, mais le flux ne suit plus. Relever le plafond, c’est tenter de rouvrir le robinet par le haut, là où se trouvent les épargnants qui ont encore de la capacité.
L’effet attendu reste mesuré. Philippe Crevel, directeur du Cercle de l’Épargne, estime qu’un plafond porté à 30 000 euros pourrait générer de l’ordre de 10 milliards d’euros d’encours supplémentaires. C’est significatif pour le fonds d’épargne, beaucoup moins à l’échelle de l’encours total. Et ces milliards ne seront pas nécessairement de l’épargne nouvelle : une partie viendra des livrets bancaires et des dépôts à terme, que les épargnants les mieux dotés pourraient vider au profit d’un produit défiscalisé.
C’est précisément ce qui inquiète les banques. Elles conservent dans leurs bilans environ 40 % des encours réglementés, qu’elles doivent rémunérer au taux officiel. À 1,7 %, le Livret A leur coûte plus cher que leurs livrets maison, rémunérés en moyenne 0,75 % en juillet. La Fédération bancaire française s’est logiquement opposée à la mesure. L’État, lui, accepte d’élargir une niche fiscale dont le coût a approché 5 milliards d’euros en 2025. Ce point mérite d’être souligné : au moment où les finances publiques sont sous tension, le gouvernement choisit de renoncer à des recettes pour sécuriser une ressource de financement. L’arbitrage dit beaucoup de la priorité accordée aux grands chantiers.
Recevoir nos guides pour investir et faire les bons choix
Nos guides thématiques (SCPI, assurance-vie, PER, private equity…) reprennent l'essentiel avant de décider : fiscalité, frais, points de vigilance.
Un relèvement qui compense l’inflation plus qu’il ne crée du rendement
Le relèvement pourrait laisser croire à un geste généreux envers les épargnants. La comparaison avec les prix invite à la prudence. Entre 2013 et 2025, l’indice des prix de l’Insee a progressé d’un peu plus de 20 %. Pour conserver en euros constants le pouvoir d’achat du plafond de 2013, il aurait fallu le porter à environ 27 600 euros dès 2025, selon les calculs du Cercle de l’Épargne. La borne basse de la fourchette, 25 000 euros, resterait donc en dessous de ce simple rattrapage. Même la borne haute, avec une hausse de 30,7 %, ne dépasse le niveau réévalué que d’environ 9 %. En réalité, le gouvernement ne fait pas grandir le Livret A : il lui rend une partie de la taille que l’inflation lui a retirée.
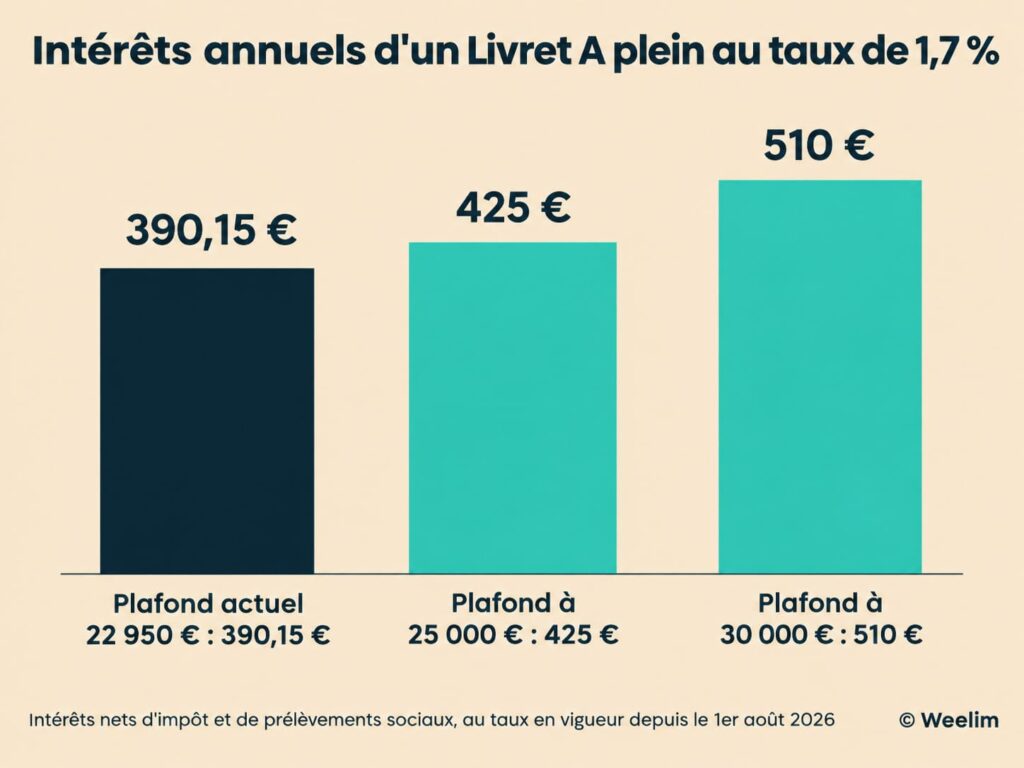
Le gain en intérêts confirme cette lecture. Au taux actuel de 1,7 %, un livret plein à 22 950 euros rapporte 390,15 euros par an. Porté à 25 000 euros, il rapporterait 425 euros, soit 34,85 euros de plus. À 30 000 euros, il atteindrait 510 euros, soit un supplément de 119,85 euros par an. Pour un couple dont chacun remplirait son livret au maximum, la capacité de versement supplémentaire atteindrait 14 100 euros, et le gain annuel un peu moins de 240 euros. Ces sommes ne sont pas négligeables, puisqu’elles sont nettes d’impôt et de prélèvements sociaux. Elles ne transforment pas pour autant une situation patrimoniale.
Reste à savoir qui est réellement concerné. Selon la Banque de France, 15 % des Livrets A dépassaient déjà le plafond en 2025, une situation possible parce que les intérêts capitalisés peuvent porter le solde au-delà de la limite des versements. Ces livrets concentrent à eux seuls 47 % de l’encours total. Roland Lescure a lui-même évoqué, sur BFMTV le 4 novembre, « huit millions de livrets A » au plafond. À l’inverse, l’encours moyen d’un Livret A s’établissait à 7 554 euros en 2025. Pour la grande majorité des détenteurs, le plafond n’a jamais été une contrainte et le relèvement ne changera rien. Cela ne signifie pas que la mesure est inutile. Cela signifie qu’elle profite surtout aux ménages qui disposent déjà d’une épargne liquide importante.
Pour ceux-là, l’intérêt tient moins au rendement brut qu’à la fiscalité. Les intérêts d’un livret bancaire classique sont soumis au prélèvement forfaitaire unique de 31,4 %, qui intègre désormais 18,6 % de prélèvements sociaux. Un livret fiscalisé affichant 3 % ne rapporte ainsi qu’environ 2,06 % net. La comparaison avec le Livret A doit donc toujours se faire après impôt, et non sur les taux affichés. Le transfert d’une poche de livret bancaire vers le Livret A relèvera, pour beaucoup, d’une simple optimisation de trésorerie.
En février, le taux comptera davantage que le plafond
Le 1er février 2027 sera aussi la date de révision semestrielle du taux du Livret A, et c’est sans doute là que se jouera l’essentiel. Le taux est calculé à partir d’une formule réglementaire qui fait la moyenne, sur les six mois précédents, de l’inflation hors tabac et de l’€STR, le taux auquel les banques de la zone euro se prêtent au jour le jour. Le résultat est arrondi au dixième, avec un plancher de 0,5 %. La Banque de France établit le calcul à la mi-janvier, sur la période allant de juillet à décembre 2026, et le gouvernement conserve la possibilité de s’en écarter en invoquant des circonstances exceptionnelles.
Les données disponibles orientent le calcul vers le haut. L’inflation a accéléré à 3,1 % sur un an en septembre, et l’€STR a progressé dans le sillage du resserrement monétaire de la BCE. Les projections publiées en octobre situent le taux de février entre 2,3 % et 2,6 %, plusieurs simulations convergeant autour de 2,5 %. Il ne s’agit encore que d’estimations : deux mois de données restent à intégrer, et l’arbitrage final appartient au gouvernement. Si ce niveau se confirmait, un livret de 30 000 euros rapporterait 750 euros par an, contre 390,15 euros aujourd’hui pour un livret plein. Le taux pèserait alors plus lourd dans le gain que l’élargissement du plafond lui-même.
Il serait toutefois trompeur d’en conclure que le Livret A redevient un placement rentable. Avec une inflation proche de 3 %, un taux de 2,5 % resterait légèrement négatif en termes réels. Autrement dit, le livret protégerait à peu près le capital contre l’érosion monétaire, sans l’enrichir. C’est sa fonction, et elle n’a rien de déshonorant. Mais elle n’en fait pas un moteur de constitution de patrimoine.
Deux détails pratiques méritent d’être gardés en tête. Les intérêts sont calculés par quinzaine : une somme versée commence à produire des intérêts à partir du 1er ou du 16 du mois suivant le dépôt, tandis qu’un retrait cesse de rapporter dès le début de la quinzaine où il intervient. Un versement réalisé fin janvier ou mi-février démarrera donc plus tôt qu’un dépôt effectué au lendemain de ces dates. Par ailleurs, les ménages éligibles au LEP, plafonné à 10 000 euros et dont le taux devrait lui aussi être revu en février, ont intérêt à le remplir avant de regarder le supplément de plafond du Livret A. L’ordre des enveloppes compte autant que leur taille.
Au-delà du plafond, la question de l’allocation reste entière
Le relèvement du plafond pose une question que les épargnants les plus dotés connaissent bien : faut-il remplir la nouvelle capacité par réflexe ? La réponse dépend du rôle assigné à cette épargne. Le Livret A est par construction une épargne de précaution : disponible immédiatement, garantie, sans fiscalité. Il sert à absorber un imprévu, financer un projet à court terme ou attendre une décision d’investissement. Pour un ménage dont le matelas de sécurité était à l’étroit, quelques milliers d’euros supplémentaires dans cette poche peuvent avoir du sens. Pour un ménage qui dispose déjà de plusieurs mois de dépenses sur ses livrets, l’argument devient plus discutable. Chaque euro immobilisé à un rendement réel nul sur dix ou quinze ans représente un coût d’opportunité qui ne se voit pas sur un relevé, mais qui se mesure à l’arrivée.
C’est là que la mesure gouvernementale et l’intérêt patrimonial de l’épargnant peuvent diverger. L’État cherche à mobiliser de l’épargne liquide au service de chantiers de long terme. L’épargnant, lui, a intérêt à faire correspondre l’horizon de ses placements à celui de ses objectifs. L’épargne qui n’a pas vocation à servir dans les années qui viennent peut trouver d’autres supports, plus exigeants mais potentiellement plus rémunérateurs. Le private equity, qui consiste à investir dans des entreprises non cotées, s’inscrit par exemple dans un horizon de huit à dix ans, avec un risque de perte en capital et une liquidité très réduite. Il ne remplace en rien un livret. Il répond à une autre question, celle de la croissance du patrimoine sur longue période.
Le même raisonnement vaut pour les placements de rendement à moyen terme. Le crowdfunding immobilier, qui finance le plus souvent des opérations de marchands de biens ou de promotion sous forme d’obligations, offre des rémunérations sans commune mesure avec celle du Livret A. Ce différentiel rémunère des risques réels : retards de remboursement, défaut du porteur de projet, impossibilité de récupérer son capital avant l’échéance. Le comparer au Livret A sur le seul critère du taux n’aurait aucun sens. Ce qui compte, c’est la cohérence de l’ensemble : une poche liquide dimensionnée au plus juste, des enveloppes de long terme pour la capitalisation, et une part de risque choisie en connaissance de cause.
Rédigé le 20.11.2026 par