Réussir ses investissements en Crowdfunding immobilier
« * » indique les champs nécessaires
10 pages
L'essentiel pour comprendre le crowdfunding immobilier, analyser les risques et apprendre à sélectionner les meilleurs projets.
+2 experts
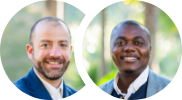
Deux conseillers en gestion de patrimoine expérimentés ont rédigé ce guide à partir de leur méthodologie d'analyse des opérations.
+ 10 ans
D'expérience dans l'accompagnement d'investisseurs particuliers, dirigeants d'entreprise et professions libérales.


Ce que vous apprendrez
1
Comprendre le crowdfunding immobilier
Découvrez comment fonctionne le financement participatif immobilier, le rôle des plateformes, des opérateurs et des investisseurs, ainsi que les mécanismes qui permettent de financer des projets immobiliers.
2
Sélectionner les meilleurs projets
Tous les projets ne présentent pas le même niveau de qualité. Apprenez à analyser les critères essentiels : opérateur, garanties, marge, localisation, niveau de pré-commercialisation, durée et structure de financement.
3
Construire une stratégie d'investissement
Découvrez comment intégrer le crowdfunding immobilier dans votre patrimoine, diversifier vos investissements et répartir intelligemment votre capital afin de limiter les risques.
4
Investir avec méthode
Comprenez les risques propres au crowdfunding immobilier, les retards éventuels, la fiscalité applicable et les bonnes pratiques permettant d'investir avec davantage de sérénité.
Pourquoi faire confiance à Weelim ?
- Une approche indépendante
- Une véritable expertise immobilière
- Une méthodologie rigoureuse
- Un accompagnement personnalisé
Nous analysons et comparons les principales plateformes de crowdfunding immobilier afin de sélectionner les opportunités les plus pertinentes.
Nos analyses tiennent compte de la qualité des opérateurs, de la solidité financière des projets, des garanties proposées et du contexte immobilier.
Chaque opération est étudiée selon une grille d'analyse composée de nombreux critères financiers, immobiliers et juridiques avant toute recommandation.
Vous bénéficiez d'un conseiller expérimenté qui vous accompagne dans la compréhension des projets et dans la construction de votre stratégie d'investissement.
Mintsa Petit-Lambert
Directeur Général associé chez Weelim
Accédez aux meilleures opportunités du marché
Nos clients parlent de nous
Investissez en seulement quelques étapes avec Weelim
1
Échangez avec un conseiller pour réaliser un premier bilan de votre situation.
2
Analyse 360° de vos besoins, de vos objectifs et de votre situation patrimoniale.
3
Accédez à des recommandations personnalisées, argumentées, chiffrées et objectives.
4
Mise en place de vos investissements grâce à un processus de souscription dématérialisée
5
Votre conseiller suit vos investissements et vous accompagne dans le temps.
Questions fréquentes
Retrouvez toutes nos réponses sur le sujet des Crowdfunding immobilier dans notre FAQ
Toutes les questions sur le crowdfunding immobilierComment fonctionne le crowdfunding immobilier ?
Une plateforme de crowdfunding sélectionne des opérations immobilières et les présente aux investisseurs avec leurs principales caractéristiques : opérateur, montant recherché, durée prévisionnelle, taux d’intérêt proposé, montage financier, état d’avancement du projet, risques et éventuelles garanties ou sûretés. L’investisseur sélectionne ensuite un projet et souscrit, le plus souvent, à des obligations émises par la société portant l’opération ou participe via un autre montage autorisé. Si l’opération se déroule conformément aux prévisions, l’investisseur récupère son capital et perçoit les intérêts prévus. En cas de difficultés, le remboursement peut être retardé et le rendement réduit. Dans les situations les plus défavorables, l’investisseur peut perdre tout ou partie de son capital.
Quel est le principe du crowdfunding immobilier ?
Le crowdfunding immobilier, ou financement participatif immobilier, permet à des investisseurs de financer collectivement une opération immobilière via une plateforme spécialisée. Il peut s’agir, par exemple, de financer une opération de promotion immobilière, de réhabilitation ou une opération réalisée par un marchand de biens. Les fonds collectés viennent généralement compléter les fonds propres apportés par l’opérateur et les éventuels financements bancaires. En contrepartie, l’investisseur recherche une rémunération déterminée selon les caractéristiques de l’opération. Le capital et le rendement ne sont toutefois pas garantis : retard, défaut de paiement ou perte partielle ou totale du capital sont possibles.
Comment fonctionne une opération de promotion immobilière ?
Une opération de promotion immobilière consiste généralement à acquérir un terrain ou un immeuble, développer un projet, obtenir les autorisations nécessaires, financer et réaliser les travaux, puis commercialiser les biens construits ou rénovés. Le promoteur finance généralement l’opération avec plusieurs ressources : ses fonds propres, un financement bancaire, les sommes versées par les acquéreurs au fur et à mesure de l’avancement lorsque le montage le permet et, dans certains cas, du financement participatif. Dans le cadre du crowdfunding immobilier, les investisseurs contribuent donc au financement d’une opération portée par le promoteur, mais ne deviennent pas nécessairement propriétaires des immeubles construits. Leur remboursement dépend de la réussite du projet et des modalités juridiques et financières prévues lors de la souscription.
Crowdfunding immobilier et SCPI : quelles différences ?
Ces deux placements permettent de s’exposer indirectement à l’immobilier, mais leur fonctionnement est très différent. Une SCPI détient un patrimoine immobilier locatif et distribue généralement des revenus issus des loyers encaissés. Le crowdfunding immobilier consiste davantage à financer une opération déterminée pendant une durée limitée, souvent au moyen d’une dette obligataire. Les risques, la durée d’investissement, la diversification et le mode de rémunération sont donc différents. Les deux solutions peuvent éventuellement être complémentaires dans une stratégie patrimoniale, mais ne répondent pas exactement aux mêmes objectifs.
Le crowdfunding immobilier est-il le nouvel eldorado des investisseurs ?
Non. Le crowdfunding immobilier peut afficher des rendements attractifs, mais il ne constitue ni un placement sans risque ni une source de rendement garanti. Les taux proposés rémunèrent notamment les risques pris par l’investisseur : risque opérationnel, risque immobilier, risque de crédit, risque de retard et risque de perte en capital. Il doit donc être considéré comme une composante potentielle d’un patrimoine diversifié et non comme un « eldorado » permettant d’obtenir un rendement élevé sans contrepartie.
Le crowdfunding immobilier est-il encore intéressant ?
Le crowdfunding immobilier peut conserver un intérêt comme placement de diversification, mais le niveau de rendement affiché ne doit pas masquer l’évolution des risques du secteur. Les difficultés du marché immobilier ont entraîné une augmentation des retards et des situations complexes sur certains projets. L’AMF a d’ailleurs multiplié les messages de vigilance sur le financement participatif en 2025 et 2026. L’enjeu est donc moins de rechercher systématiquement le taux le plus élevé que de sélectionner rigoureusement les opérations et de diversifier suffisamment les investissements.