Qu’est-ce que la loi Malraux ?
La loi Malraux est un dispositif fiscal destiné à encourager la restauration du patrimoine immobilier ancien situé dans des secteurs protégés. En contrepartie d’une rénovation complète réalisée dans le respect de règles strictes, les investisseurs peuvent bénéficier d’une réduction d’impôt pouvant atteindre 120 000 € sur quatre ans. Destiné principalement aux contribuables fortement imposés, ce dispositif associe préservation du patrimoine architectural, investissement immobilier et optimisation fiscale.
La loi Malraux ne constitue toutefois pas un simple mécanisme de réduction d’impôt. Comme tout investissement immobilier, elle doit être analysée au regard de plusieurs critères :
- la qualité de l’emplacement
- le montant global de l’investissement
- la durée de détention envisagée
- la demande locative
- la cohérence avec la stratégie patrimoniale de l’investisseur
Points clés à retenir
- La loi Malraux concerne la restauration d’immeubles anciens situés dans des secteurs protégés.
- La réduction d’impôt est calculée sur le montant des travaux de restauration.
- Le taux de réduction est généralement de 22 % ou 30 % selon la localisation du bien.
- Les travaux sont plafonnés à 400 000 € sur une période de 4 ans.
- Le logement doit être loué nu pendant une durée minimale de 9 ans.
Comment fonctionne un investissement en loi Malraux ?
Un investissement en loi Malraux repose sur un principe simple : l’investisseur acquiert un bien immobilier ancien nécessitant une restauration complète et bénéficie d’une réduction d’impôt en contrepartie des travaux réalisés.
Le fonctionnement se déroule généralement en plusieurs étapes :
L’acquisition d’un immeuble ancien à restaurer
L’investisseur acquiert un appartement situé dans un immeuble éligible au dispositif.
Les biens concernés se trouvent généralement dans des centres-villes historiques bénéficiant d’un intérêt architectural particulier.
La réalisation des travaux de restauration
Les travaux doivent porter sur une restauration complète de l’immeuble.
Ils sont encadrés par les règles applicables au secteur concerné et doivent respecter les prescriptions architecturales définies par les autorités compétentes.
L’application de la réduction d’impôt
La réduction d’impôt est calculée sur le montant des dépenses de restauration éligibles.
Elle est accordée au fur et à mesure de la réalisation et du paiement des travaux.
La mise en location du logement
Une fois les travaux terminés, le logement doit être loué nu pendant une durée minimale de 9 ans.
Le locataire doit utiliser le logement comme résidence principale.
Les conditions pour bénéficier de la loi Malraux
Pour profiter de l’avantage fiscal, plusieurs conditions doivent être respectées.
Pour conserver le bénéfice de la réduction d’impôt, plusieurs conditions doivent être réunies. Elles concernent à la fois l’investisseur, le bien immobilier, les travaux réalisés et les modalités de location.
Les conditions liées à l’investisseur
La loi Malraux est ouverte :
- aux personnes physiques fiscalement domiciliées en France
- aux associés de certaines sociétés non soumises à l’impôt sur les sociétés
L’investisseur doit réaliser une opération répondant aux critères fixés par le Code général des impôts.
Les conditions liées au logement
Le bien doit être situé dans un Site Patrimonial Remarquable (SPR) couvert par un :
- Plan de Sauvegarde et de Mise en Valeur (PSMV)
- ou Plan de Valorisation de l’Architecture et du Patrimoine (PVAP)
Les conditions relatives aux travaux
La restauration doit être complète et respecter les prescriptions architecturales applicables au secteur concerné.
Selon les projets, les travaux peuvent porter sur :
- les façades
- les parties communes
- la transformation de certains locaux en habitation
Les travaux sont réalisés sous le contrôle des autorités compétentes, notamment de l’Architecte des Bâtiments de France lorsque son intervention est requise.
Les conditions de location
Après l’achèvement des travaux, le logement doit :
- être loué nu
- être affecté à la résidence principale du locataire
- être mis en location dans les 12 mois
- être conservé en location pendant au moins 9 ans
Le locataire ne peut être ni un membre du foyer fiscal du propriétaire, ni son ascendant, ni son descendant. Les revenus tirés de cette location sont imposés dans la catégorie des revenus fonciers.
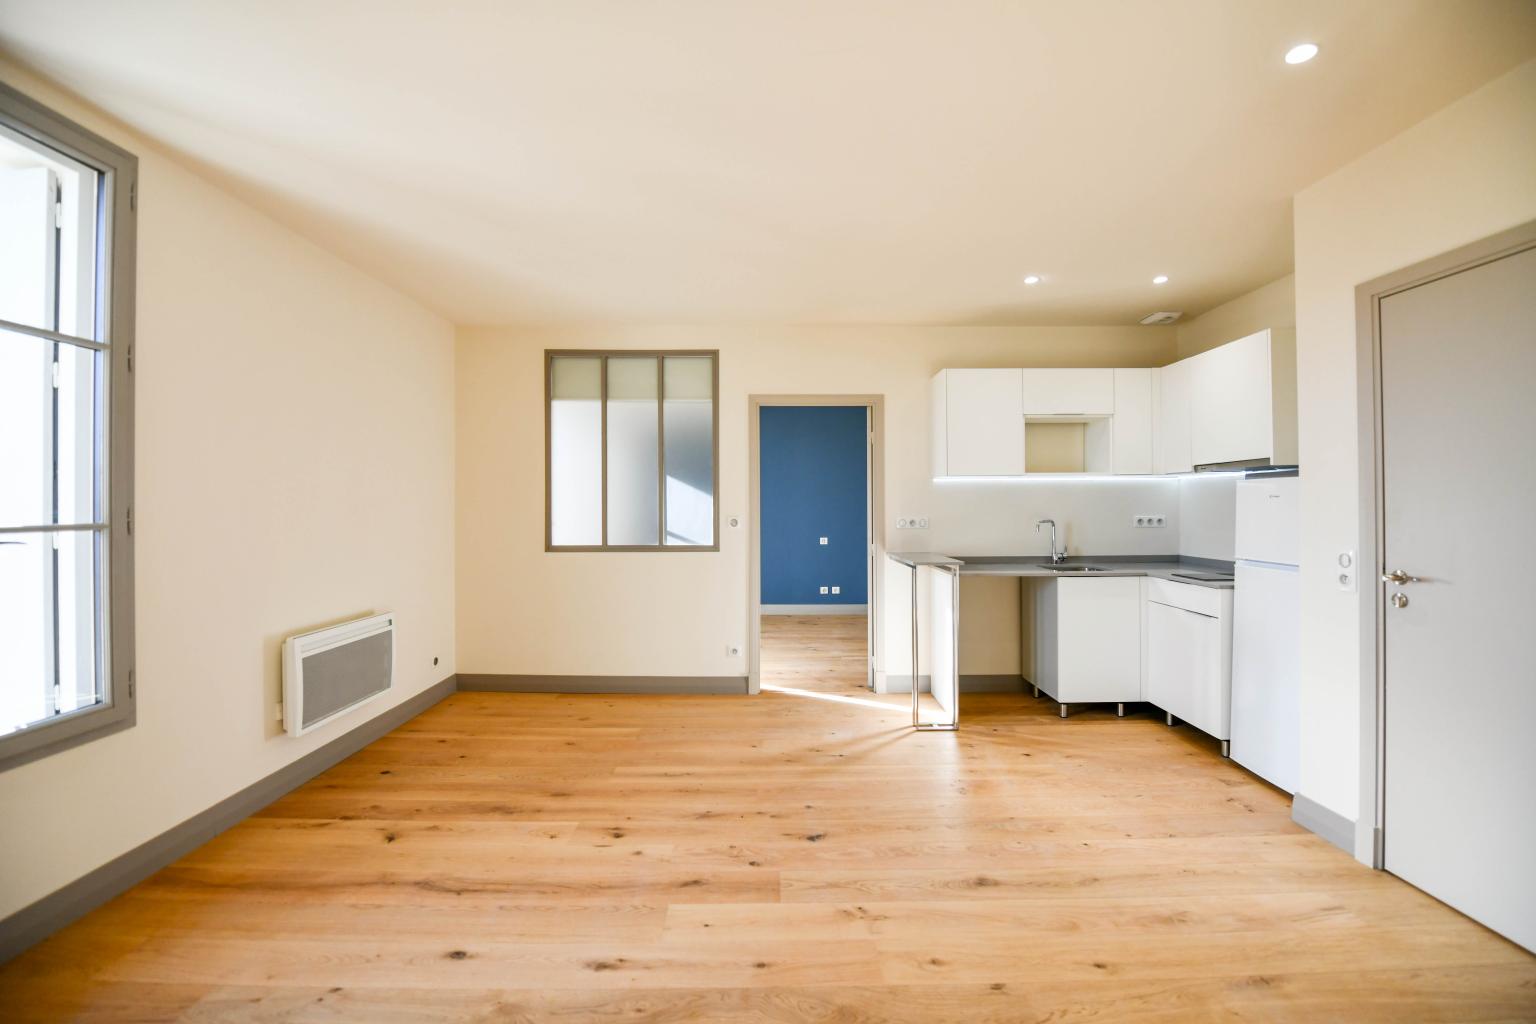
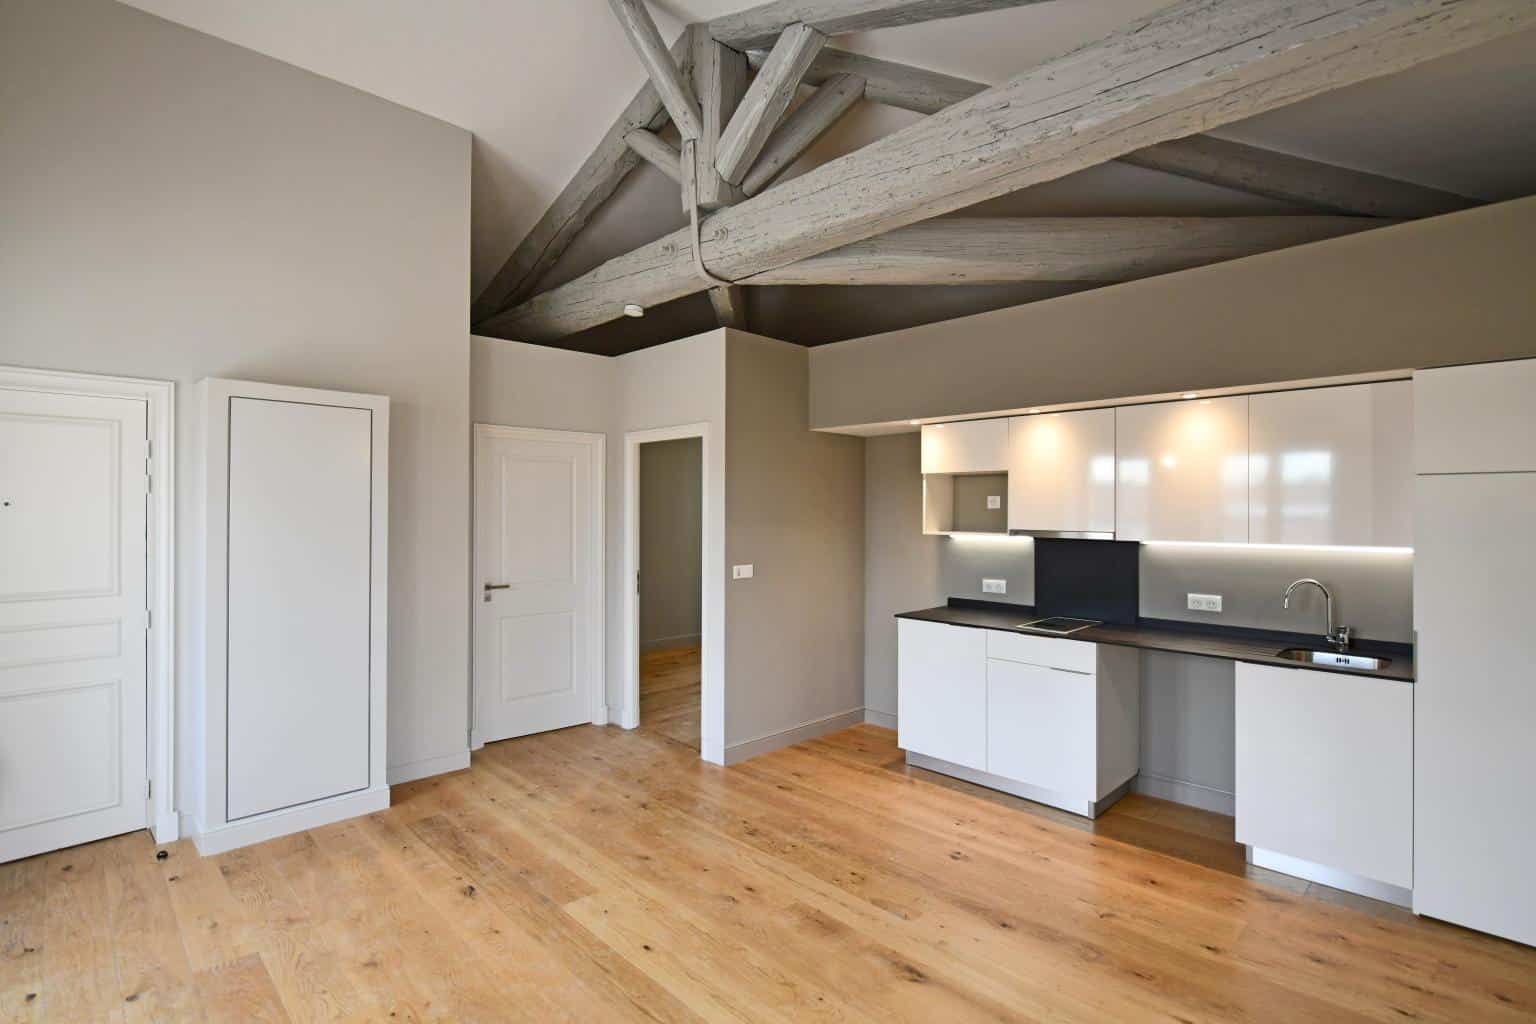
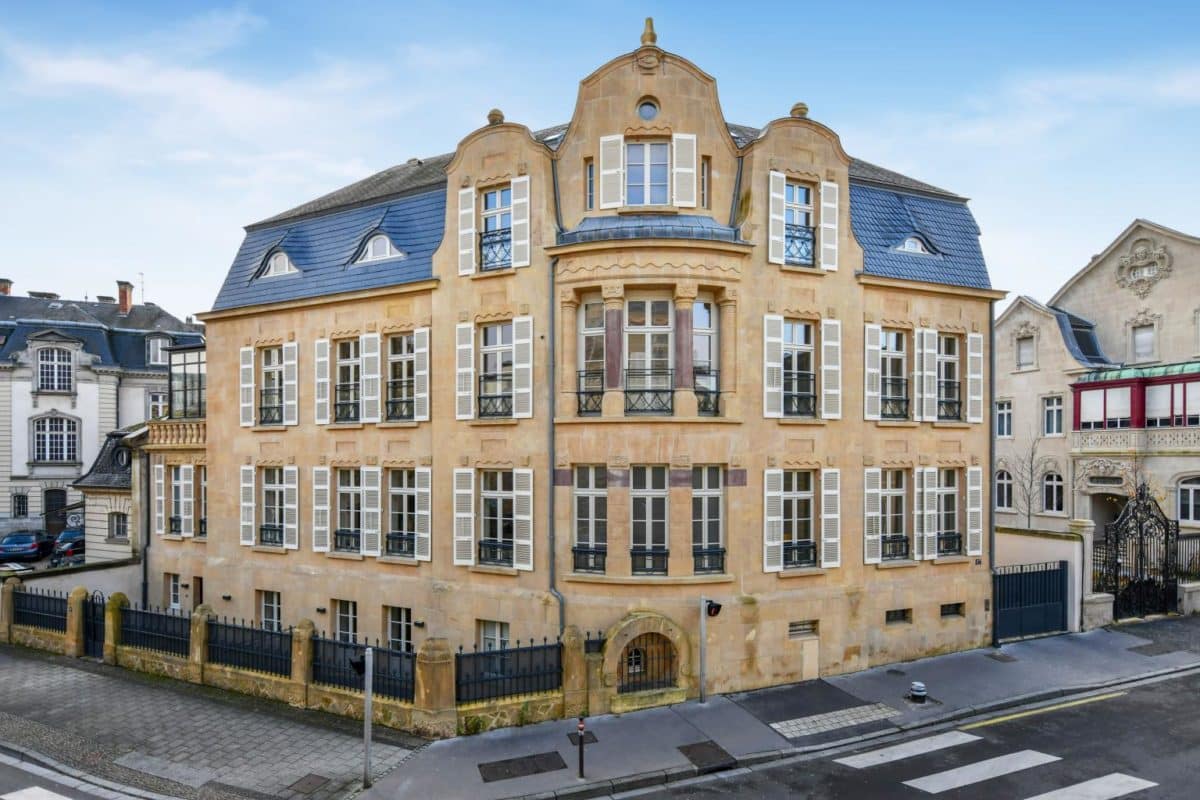
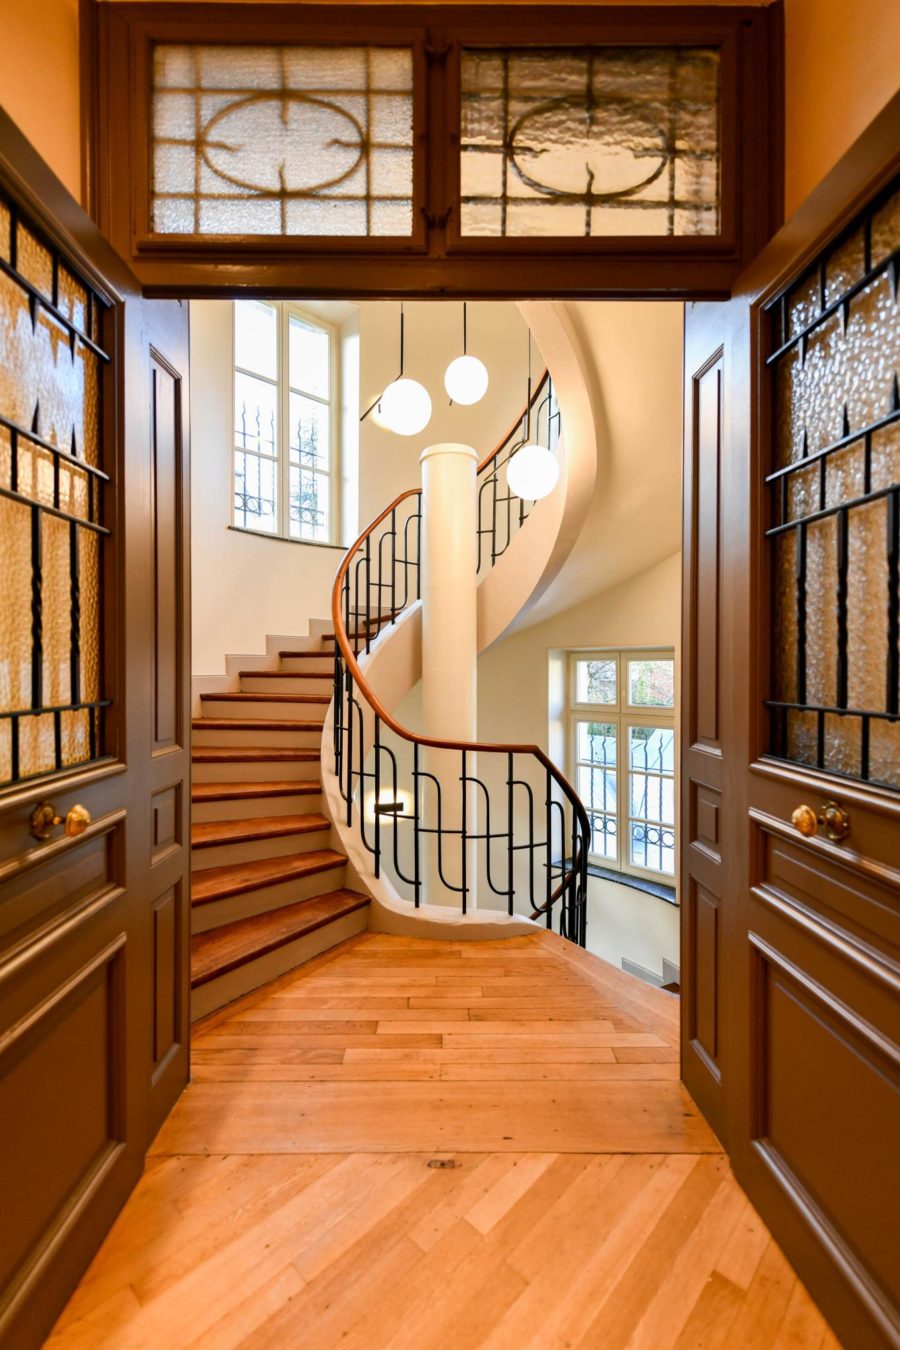
Quelques rénovations en loi Malraux
La réduction d’impôt Malraux
La loi Malraux permet au contribuable de réduire ses impôts à hauteur de 22% ou 30 % du montant des travaux de restauration. Le montant de cette réduction d’impôt est néanmoins plafonné. Le montant des travaux engagés ne peut pas excéder 400 000 euros sur 4 ans, soit une réduction d’impôt maximale de 120 000 euros (30 % x 400 000 €).
Le taux de réduction d’impôt dépend de l’endroit où se situe l’immeuble bâti à restaurer :
- 30 % du total des dépenses pour les immeubles situés dans une zone bénéficiant d’un PSMV (plan de sauvegarde et de mise en valeur) ou dans des QAD (Quartiers Anciens Dégradés) ou encore ou encore dans des quartiers conventionnés “nouveau programme national de renouvellement urbain” (NPNRU).
- 22 % pour des immeubles situés dans un site patrimonial remarquable avec plan de valorisation de l’architecture et du patrimoine (PVAP).
La réduction d’impôt s’applique sur le montant de l’impôt sur le revenu a payé, elle est reportable sur 3 ans pour la fraction non utilisé.
Le montant des travaux ne rentre pas dans le calcul de travaux à déduire dans le cadre des revenus fonciers puisqu’on bénéficie de la réduction d’impôt. On peut renoncer à la réduction et choisir de déduire les travaux de ses revenus fonciers (voir fiscalité sur les revenus fonciers).
La fiscalité des revenus locatifs en loi Malraux
Après livraison du bien rénové, les loyers perçus sont imposés dans la catégorie des revenus fonciers.
Deux régimes peuvent s’appliquer :
Le régime micro-foncier
Il peut s’appliquer lorsque les conditions prévues par la réglementation sont réunies. Le propriétaire bénéficie alors d’un abattement forfaitaire sur ses revenus locatifs.
Le régime réel
Le propriétaire peut déduire certaines charges, notamment :
- les intérêts d’emprunt
- les assurances
- les frais de gestion
- les charges de copropriété
- certaines dépenses d’entretien
Les travaux ayant déjà bénéficié de la réduction d’impôt Malraux ne peuvent pas être déduits une seconde fois des revenus fonciers.
Les avantages de la loi Malraux
La loi Malraux présente plusieurs intérêts :
- une réduction d’impôt significative
- un investissement dans un patrimoine immobilier ancien
- une absence d’intégration dans le plafonnement global des niches fiscales
- une diversification du patrimoine
Conclusion
La loi Malraux constitue une solution d’investissement immobilier destinée aux contribuables souhaitant associer stratégie patrimoniale et avantage fiscal.
Elle permet de participer à la restauration d’immeubles anciens tout en bénéficiant d’une réduction d’impôt calculée sur les travaux réalisés.
Cependant, la réussite d’un investissement Malraux dépend avant tout de la qualité du programme immobilier, de l’emplacement du bien et de la cohérence du projet avec les objectifs patrimoniaux de l’investisseur.
Comme tout investissement immobilier, il doit être étudié dans une approche globale intégrant la fiscalité, le financement, la gestion locative et la stratégie de détention.
A lire aussi :
Construisons votre stratégie d’investissement
SCPI, assurance-vie, PER, Private Equity, produits structurés, PEA, cryptomonnaies… Nos conseillers vous aident à sélectionner les solutions pertinentes et à les intégrer dans une stratégie cohérente.