Pour juger leur conseiller, les épargnants français regardent moins le rendement de leur portefeuille que la qualité de la relation qu’ils entretiennent avec lui. C’est le principal enseignement de l’étude Client Connect publiée par Vanguard le 10 novembre, menée auprès de 1 027 investisseurs accompagnés et de 200 conseillers financiers en France. Les clients attribuent à leur conseiller une surperformance moyenne de 6 % par an, mais le quittent rarement pour une question de performance. Ils partent quand la relation s’étiole. L’enquête met surtout au jour des écarts nets entre ce que les clients attendent et ce que les professionnels pratiquent, sur la fréquence des rendez-vous, la transparence des frais ou la transmission du patrimoine. Pour un investisseur, ces écarts dessinent une grille utile pour mesurer le rôle réel d’un conseiller en gestion de patrimoine, bien au-delà des performances affichées sur un relevé.
L’étude Vanguard confirme que les clients restent pour la relation et partent quand elle s’étiole
L’intérêt de l’enquête tient d’abord à sa méthode. Vanguard n’a pas seulement interrogé des clients : il a posé des questions comparables à des conseillers, ce qui permet de confronter les attentes des uns aux pratiques des autres. Le premier constat est flatteur pour la profession. 99 % des investisseurs estiment que leur conseiller contribue positivement à la croissance de leur portefeuille, et 94 % se déclarent satisfaits ou très satisfaits de lui. 82 % se disent confiants dans leur capacité à atteindre leurs objectifs de long terme grâce à cet accompagnement, et 85 % affirment qu’il leur apporte une tranquillité d’esprit qui améliore leur bien-être.
Ces chiffres pourraient laisser croire que les clients sont avant tout satisfaits de leurs rendements. Les motifs de rupture racontent une autre histoire. Selon l’étude, lorsqu’une relation prend fin, la personnalité du conseiller et la qualité du service sont en cause dans 72,4 % des cas, contre 18 % seulement pour la performance du portefeuille. Dans le détail, la relation négligée arrive en tête des motifs (17,9 %), devant le manque de proactivité (16,7 %). La mauvaise performance n’apparaît qu’en troisième position, avec 15,7 %. Et 87 % des personnes interrogées jugent la confiance déterminante dans l’appréciation qu’elles portent sur leur conseiller.
Ce point mérite d’être souligné, car il contredit une idée répandue dans la profession comme chez les épargnants : celle d’un client qui comparerait ses performances d’une année sur l’autre et changerait d’interlocuteur au premier exercice décevant. Les investisseurs accompagnés semblent accepter une année difficile sur les marchés. Ils acceptent beaucoup moins de ne plus avoir de nouvelles de leur conseiller, de devoir le relancer ou de découvrir une opportunité après coup. Autrement dit, on ne quitte pas un conseiller parce que les marchés ont baissé, mais parce qu’il n’était pas là quand ils ont baissé.
Le résultat n’est pas propre à la France. Les déclinaisons de la même étude menées en 2026 en Suisse, en Allemagne, aux Pays-Bas, en Espagne ou en Italie aboutissent à des conclusions très proches, avec un poids écrasant des motifs relationnels dans les ruptures. Cette convergence renforce la portée du constat. Elle invite aussi à lire les chiffres avec prudence, comme le montre l’indicateur le plus spectaculaire de l’enquête.
Construisons ensemble votre stratégie d’investissement
Une surperformance perçue de 6 % qui mesure la confiance plutôt que les rendements
Les clients français estiment que leur conseiller leur apporte une surperformance annuelle moyenne de 6 %, après frais de conseil. Le chiffre est séduisant. Il serait pourtant trompeur d’en conclure qu’un portefeuille conseillé rapporte six points de plus chaque année qu’un portefeuille géré seul. Il s’agit d’une moyenne pondérée de réponses déclaratives : les investisseurs ont indiqué ce qu’ils pensaient gagner, sans que ce gain soit mesuré. Vanguard le précise d’ailleurs dans la version suisse de l’étude, où l’alpha perçu atteint 6 % : ce chiffre traduit une perception et ne constitue pas une mesure directe de performance financière.
Les propres travaux de Vanguard offrent un point de comparaison éclairant. Depuis 2014, le gestionnaire américain chiffre la valeur ajoutée potentielle d’un conseiller qui applique de bonnes pratiques (allocation adaptée, maîtrise des coûts, rééquilibrage, accompagnement comportemental, optimisation fiscale) à environ 3 points de rendement net. Surtout, il insiste sur le fait que ce gain ne doit pas être attendu chaque année. Il se concentre sur quelques périodes, celles où le conseiller évite au client une décision coûteuse. Le chiffre perçu par les clients est donc à la fois deux fois plus élevé et présenté comme régulier, alors que la valeur mesurée est plus modeste et intermittente.
Un autre chiffre de l’enquête rend cette surperformance perçue plus fragile encore. 39 % des investisseurs ne savent pas exactement combien leur conseiller leur facture. Il est difficile d’évaluer un gain « après frais » quand on ignore le montant de ces frais. La contradiction n’invalide pas l’étude, mais elle en précise le sens. Le chiffre de 6 % exprime moins un calcul qu’un sentiment : celui d’être mieux placé avec un conseiller que sans.
Il faut enfin tenir compte de la composition de l’échantillon. Par construction, l’enquête interroge des personnes qui sont accompagnées par un conseiller et qui le sont toujours. Celles qui ont renoncé au conseil, déçues ou par choix, n’y figurent pas. Un taux de satisfaction de 94 % chez des clients qui ont choisi de rester n’a donc rien de surprenant. Les résultats des autres pays suivent la même logique, avec des surperformances perçues comprises entre 5,8 % en Espagne et 6,5 % au Royaume-Uni. Cette homogénéité suggère un réflexe psychologique plutôt qu’une réalité de marché propre à chaque pays.
Cela ne signifie pas que la valeur du conseil est illusoire. Cela signifie que les clients la ressentent fortement sans pouvoir la mesurer, ce qui rend la relation plus fragile qu’il n’y paraît. Un sentiment de confiance se dissipe plus vite qu’un chiffre.
Recevoir nos guides pour investir et faire les bons choix
Nos guides thématiques (SCPI, assurance-vie, PER, private equity…) reprennent l'essentiel avant de décider : fiscalité, frais, points de vigilance.
Rendez-vous, frais, transmission : trois terrains où les pratiques restent en retrait des attentes
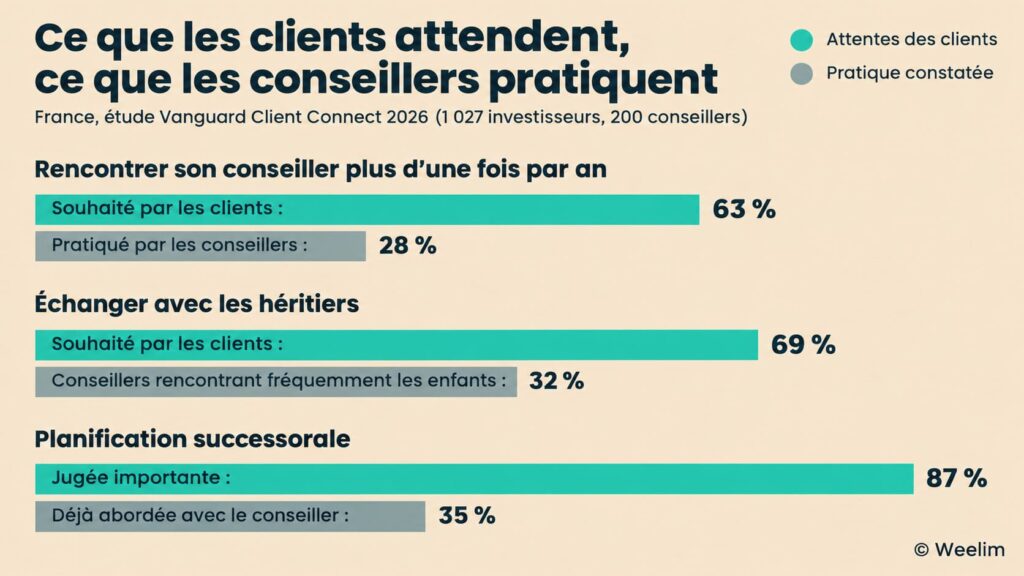
La partie la plus instructive de l’étude se trouve dans la comparaison entre les deux échantillons. Le premier écart concerne la fréquence des rencontres. 63 % des investisseurs souhaitent voir leur conseiller en personne plus d’une fois par an. Seuls 28 % des conseillers organisent des rendez-vous à ce rythme. Le décalage s’explique en partie par l’économie du métier : un professionnel qui suit plusieurs centaines de clients ne peut pas les recevoir tous chaque trimestre. Beaucoup de cabinets s’en tiennent donc à un point annuel, complété par des échanges ponctuels. Pour une partie de la clientèle, ce rythme ne suffit visiblement pas, et c’est d’ailleurs ce sentiment de relation négligée qui arrive en tête des motifs de départ.
Le deuxième écart, le plus frappant, porte sur la transparence des frais. 87 % des clients estiment qu’une meilleure transparence renforcerait leur confiance, alors que les conseillers ne classent pas ce critère parmi les cinq éléments les plus importants du conseil. Le cadre réglementaire existe pourtant. Depuis l’entrée en vigueur de la directive MIF 2, le 3 janvier 2018, un conseiller en investissement doit communiquer par écrit, avant toute signature, le coût de son conseil et l’ensemble des frais liés aux placements recommandés. Il doit ensuite adresser chaque année un relevé des frais effectivement supportés, dit « ex post ». L’information n’est donc pas absente. Elle est souvent mal comprise, parce qu’une partie de la rémunération du conseiller passe par des rétrocessions intégrées aux frais des produits et non par une facture distincte.
Le problème dépasse les seuls cabinets indépendants. Dans une synthèse publiée le 9 juillet 2026, l’AMF rendait compte de 145 visites mystère menées dans onze grands réseaux bancaires entre septembre 2025 et février 2026. Les frais du PEA et du compte-titres n’étaient présentés que dans 29 % des visites pour un profil prudent et 36 % pour un profil plus dynamique. Pour les instruments financiers recommandés, ils l’étaient dans moins d’une visite sur trois. Concrètement, la transparence est inscrite dans les textes, mais pas encore dans les habitudes de toute la place.
Le troisième écart concerne la transmission du patrimoine. 87 % des investisseurs jugent important de travailler avec leur conseiller sur la planification successorale, mais seuls 35 % en ont déjà parlé avec lui. 69 % souhaitent que leur conseiller échange avec leurs héritiers, alors que seuls 32 % des conseillers rencontrent régulièrement les enfants de leurs clients. Le sujet n’a rien de théorique. Selon le Conseil supérieur du notariat, plus de 6 000 milliards d’euros pourraient changer de mains en France entre 2025 et 2040. Les décisions qui comptent, comme le calendrier des donations, le démembrement d’un bien ou la rédaction de la clause bénéficiaire d’un contrat d’assurance-vie, se prennent des années avant la succession, pas au moment où elle s’ouvre.
Cet écart a aussi une dimension relationnelle. Un conseiller qui ne connaît pas les enfants de son client prend le risque que la relation ne survive pas au changement de génération. Le client, lui, prend un risque plus grand encore : celui de laisser à ses héritiers un patrimoine dont ils ignorent l’organisation et les raisons. La transmission reste le sujet que tout le monde juge essentiel et que peu de gens abordent.
Le coaching comportemental, une valeur invisible tant que les marchés restent calmes
Le dernier volet de l’étude porte sur une dimension du conseil rarement mise en avant dans les plaquettes commerciales. 87 % des investisseurs souhaitent être accompagnés pour ne pas réagir à chaque mouvement de marché, et 78 % veulent être aidés à résister à la recherche systématique des meilleurs rendements. 83 % jugent cet accompagnement positif ou très positif pour la réussite de leurs investissements, et 89 % considèrent l’empathie et l’écoute comme des qualités essentielles chez leur conseiller.
Pour comprendre l’importance de ces réponses, il faut rappeler ce qui détruit le plus souvent la performance d’un épargnant. Ce n’est généralement pas le choix d’un mauvais fonds, mais une mauvaise décision prise au mauvais moment : vendre après une forte baisse et rater le rebond, ou se précipiter vers le placement qui a le plus rapporté l’année précédente au moment où son cycle se retourne. Ces comportements sont humains. Ils sont aussi coûteux, parce qu’ils transforment une baisse temporaire en perte définitive. Les travaux de Vanguard estiment que l’accompagnement comportemental représente, à lui seul, la composante la plus importante de la valeur ajoutée du conseil, de l’ordre de 1,5 point dans ses estimations de 2018. Il s’agit d’un ordre de grandeur théorique, qui varie fortement selon les clients et les périodes.
Cette valeur a une particularité : elle ne se voit pas. Lorsque les marchés progressent, le conseiller qui recommande de conserver une allocation prudente peut même sembler coûter de la performance. C’est dans les crises que son rôle apparaît, lorsqu’il dissuade de vendre ou rappelle l’horizon de placement fixé au départ. Le client mesure rarement ce qu’il a évité. Il en garde surtout un souvenir de sérénité, qui correspond exactement à la « tranquillité d’esprit » que décrivent 85 % des personnes interrogées. Le meilleur conseil est parfois celui qui empêche une décision, et c’est le plus difficile à valoriser.
La demande des clients ne porte d’ailleurs pas seulement sur les crises. Le refus de courir après les meilleurs rendements vise aussi les phases d’euphorie, quand un placement attire l’attention par ses performances récentes. Un conseiller utile sait expliquer pourquoi un rendement passé ne préjuge pas de l’avenir, et pourquoi une allocation se construit à partir d’un projet et d’un horizon plutôt qu’à partir d’un classement. Ce travail pédagogique est moins spectaculaire qu’une sélection de fonds. Il pèse pourtant davantage sur le résultat final.
Ce que l’étude apprend à l’épargnant qui veut évaluer son conseiller
L’enquête s’adresse d’abord aux professionnels, mais elle fournit aux épargnants des critères concrets pour apprécier leur propre relation de conseil. Le premier est simple : savoir exactement ce que l’on paie. Un investisseur qui fait partie des 39 % qui l’ignorent peut demander son relevé annuel des frais, distinguer les honoraires facturés directement des rétrocessions perçues sur les produits, et rapporter le total à la valeur de son patrimoine. Ce chiffre ne dit pas si le conseil est bon. Il permet en revanche de juger le service rendu à son juste prix.
Le deuxième critère porte sur le rythme du suivi. Rien n’oblige un client à se contenter d’un rendez-vous annuel s’il en attend davantage, mais il est préférable de fixer ce rythme dès le départ, dans la lettre de mission, plutôt que d’en découvrir les limites au fil du temps. Le troisième concerne la transmission. Un conseiller qui n’a jamais abordé la succession, la protection du conjoint ou la situation des enfants ne couvre qu’une partie de son rôle, quelle que soit la qualité de sa gestion financière. Ces critères recoupent ceux qui permettent de choisir le bon interlocuteur pour gérer son patrimoine entre cabinet indépendant, banque privée ou solution en ligne.
Rédigé le 19.11.2026 par