Avec une OAT à 10 ans montée au-delà de 5 % en octobre, la question revient dans de nombreux portefeuilles : les fonds en euros, gavés d’obligations d’État françaises, résisteraient-ils à une vague de retraits ? Interrogés par Les Echos le 12 novembre, les assureurs répondent sans détour que le scénario du pire n’est pas d’actualité, et les chiffres du superviseur vont dans leur sens. L’inquiétude des épargnants ne disparaît pas pour autant. Elle se déplace. Plutôt que de quitter l’assurance-vie, une partie d’entre eux cherche à moins dépendre du seul fonds en euros, en renforçant les unités de compte, des fonds obligataires à échéance aux SCPI, et parfois en regardant du côté de l’assurance-vie de droit luxembourgeois. Ce mouvement dit moins une peur de la faillite qu’une prise de conscience : la sécurité d’un contrat tient aussi à la diversité de ce qu’il contient.
La flambée des taux français ravive la crainte d’un exode hors des fonds en euros
Le point de départ est connu. Le 22 octobre, le taux de l’OAT à 10 ans a atteint 5,13 % selon les relevés de la Banque de France, un niveau inédit depuis le début des années 2000, tandis que l’écart avec l’emprunt allemand dépassait 170 points de base selon les données de marché relayées par la presse. Une détente partielle a suivi : le 5 novembre, l’Agence France Trésor a placé son emprunt à dix ans à 4,74 %. Mais la prime de risque exigée sur la signature française reste élevée, et le sujet ne quitte plus les conversations patrimoniales.
Pour comprendre pourquoi cette hausse inquiète les détenteurs de fonds en euros, il faut revenir à la mécanique du support. Un fonds en euros est un portefeuille majoritairement obligataire, constitué au fil des années. Une large part des titres qu’il détient a été achetée pendant la décennie de taux bas, à des rendements parfois proches de zéro. Lorsque les taux remontent, ces obligations anciennes perdent de la valeur de marché, puisqu’un nouvel acheteur peut obtenir mieux ailleurs. Les assureurs se retrouvent alors en moins-values latentes, des pertes qui n’existent que sur le papier tant que les titres sont conservés jusqu’à leur remboursement.
Le scénario redouté se déroule en trois temps. Les épargnants, voyant que leur vieux fonds en euros rapporte nettement moins que les placements de marché, retirent leur argent. Pour les rembourser, l’assureur doit vendre des obligations avant leur échéance. Les moins-values latentes deviennent alors des pertes réalisées, qui fragilisent le fonds et peuvent nourrir de nouveaux retraits. C’est ce cercle que le législateur a voulu pouvoir briser en 2016 avec la loi Sapin 2, qui permet au Haut Conseil de stabilité financière de limiter temporairement les rachats en cas de menace grave pour le système financier.
L’écart de rendement qui alimente cette crainte est réel. Selon l’ACPR, les fonds en euros ont servi en moyenne 2,63 % en 2025 sur les contrats individuels, nets de frais de gestion et avant prélèvements sociaux. L’OAT à 10 ans en offrait près du double au plus fort de la tension. Autrement dit, sur le papier, l’épargnant qui détient un fonds en euros ancien a toutes les raisons de se sentir moins bien rémunéré que le marché.
Optimisons votre stratégie d'investissement en assurance-vie
Les assureurs écartent le scénario du pire, et les chiffres leur donnent largement raison
Des moins-values latentes qui ne deviennent des pertes qu’en cas de ventes forcées
Les professionnels interrogés par Les Echos ne nient pas la réalité des moins-values. Un directeur de S&P Global Ratings y confirme que les portefeuilles obligataires sont globalement dans cette situation. Mais ils en relativisent la portée. D’abord, la situation n’est pas nouvelle : le secteur a déjà traversé la remontée brutale des taux de 2022 sans accident. Ensuite, la hausse des taux est aussi une aubaine, puisque chaque euro collecté ou chaque obligation arrivée à échéance peut être réinvesti à des rendements bien supérieurs. Florence Barjou, directrice des investissements de Crédit Agricole Assurances, y voit un moyen de rehausser progressivement la performance servie aux assurés, tout en rappelant que, dans les crises passées, les Français ont plutôt traité le fonds en euros comme une valeur refuge. Selon elle, « l’histoire tend à nous rassurer ».
Les données disponibles confortent cette lecture. Au premier semestre 2026, l’ACPR a mesuré une collecte brute record de 95,7 milliards d’euros sur les contrats rachetables, un niveau inédit depuis 2011, pour 38,2 milliards de rachats, en hausse d’à peine 1,4 milliard sur un an. La collecte nette atteint 34,7 milliards. Plus récent, et donc plus parlant puisqu’il intègre le début de la tension sur les taux, le mois de septembre affiche selon France Assureurs 15,4 milliards de cotisations, un record pour ce mois, et une collecte nette positive de 4,1 milliards. Les prestations progressent, de 6 % sur un an, mais restent très loin des cotisations. Concrètement, l’argent continue d’entrer dans l’assurance-vie bien plus vite qu’il n’en sort. Tant que cette dynamique se maintient, les assureurs n’ont aucune raison de vendre leurs obligations anciennes : les flux entrants suffisent à honorer les sorties.
Ce point mérite d’être souligné, car il conditionne tout le raisonnement. Le risque de rachats massifs n’est pas une fonction mécanique du niveau des taux. Il dépend de l’existence d’alternatives jugées plus attractives par les épargnants, et de leur propension à céder à la panique. Sur le premier point, les analystes cités par Les Echos estiment que peu de placements rivalisent aujourd’hui avec l’assurance-vie, d’autant que l’avantage fiscal acquis après huit ans retient de nombreux détenteurs de contrats anciens. Sur le second, ils reconnaissent qu’un mouvement de panique, irrationnel par nature, ne peut jamais être totalement exclu. C’est précisément pour ce cas que Sapin 2 existe, un dispositif qui n’a jamais été activé et qui retarde la disponibilité de l’épargne sans en retirer un euro.
Les assureurs disposent par ailleurs de leviers pour retenir les épargnants, et ne s’en privent pas : taux bonifiés, bonus sur versements et incitation à la diversification en unités de compte. La France Mutualiste et Meilleurtaux Essentiel Vie offrent par exemple 1,50 point de bonus sur le fonds en euros pour les versements effectués jusqu’au 31 décembre 2026, à condition d’investir au moins 25 % en unités de compte. Ce type d’offre dit beaucoup de la stratégie du secteur : défendre le fonds en euros en y associant une part de risque assumée par l’épargnant.
Le vrai point de vigilance se situe dans les fonds propres
Il serait toutefois trompeur d’en conclure que la hausse des taux est sans effet sur les assureurs. Les experts le situent ailleurs que dans les rachats : du côté de la solvabilité. Moody’s relève, dans une note citée par Les Echos, que l’élargissement de l’écart entre la dette française et la dette allemande érode les ratios de solvabilité du secteur. La logique est simple. Quand la valeur de marché des obligations baisse, la marge entre ce que l’assureur détient et ce qu’il doit à ses assurés se réduit. Le coussin réglementaire s’amincit.
Le point de départ est confortable. Fin juin 2026, le taux de couverture du capital de solvabilité requis atteignait 250 % selon l’ACPR, contre 244 % un an plus tôt. Autrement dit, les assureurs disposaient en moyenne de deux fois et demie les fonds propres exigés par la réglementation. Ces chiffres sont cependant antérieurs à la poussée d’octobre, et la moyenne masque des situations contrastées. Philippe Crevel, directeur du Cercle de l’Épargne, souligne dans le même article que les mutuelles et les groupes de protection sociale, moins diversifiés, pourraient être plus exposés que les grands bancassureurs.
Assurance-vie : ce que vous devez savoir avant de signer ou d'arbitrer
Fiscalité des retraits et de la transmission, supports qui performent, frais, clause bénéficiaire. Notre guide donne les clés pour utiliser l'assurance-vie comme un outil, pas comme un placement par défaut.
L’inquiétude des épargnants est légitime, mais elle porte sur la concentration plus que sur la faillite
Si les assureurs ont raison sur le diagnostic macroéconomique, les épargnants n’ont pas tort de s’interroger. Leur crainte est simplement mal formulée. La probabilité qu’un fonds en euros d’un grand assureur fasse défaut reste très faible. Mais le constat de fond demeure : une épargne logée intégralement en fonds en euros est exposée, indirectement, à un nombre limité de risques. Selon les chiffres cités par Les Echos, les obligations souveraines françaises représentent environ 20 % des placements des assureurs, et le reste du portefeuille est lui aussi largement investi chez des émetteurs français et européens. À quoi s’ajoute la dépendance à un seul assureur, dont le fonds en euros est par construction un actif de son bilan.
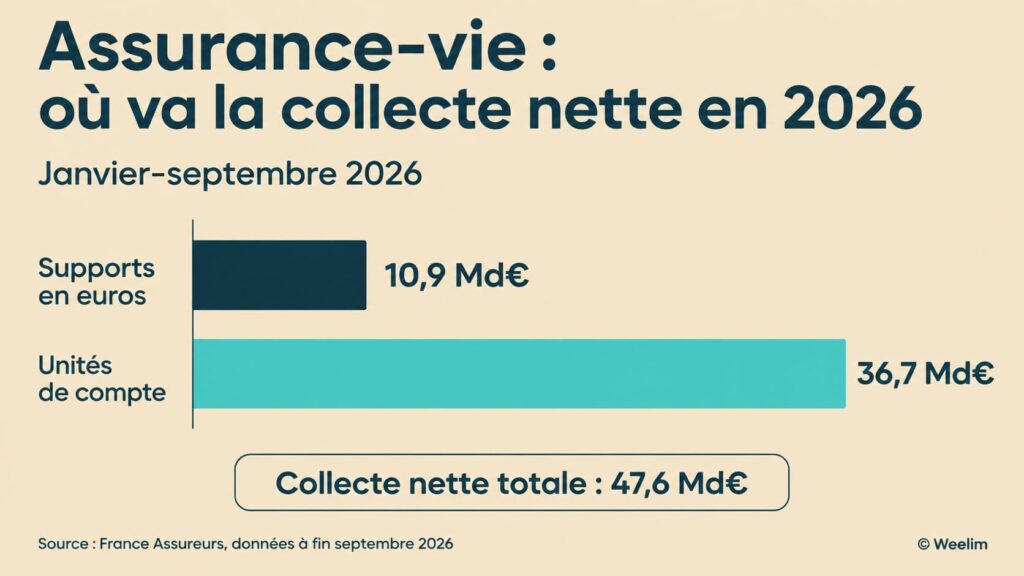
C’est cette double concentration, sur un émetteur dominant et sur une contrepartie unique, que les épargnants cherchent à réduire. Et les flux montrent qu’ils le font déjà, sans quitter l’assurance-vie. Sur les neuf premiers mois de 2026, selon France Assureurs, 36,7 milliards d’euros de collecte nette sont allés aux unités de compte, contre 10,9 milliards pour les supports en euros. Les unités de compte représentent 39 % des cotisations depuis janvier. Le mouvement n’est pas une fuite. C’est un rééquilibrage.
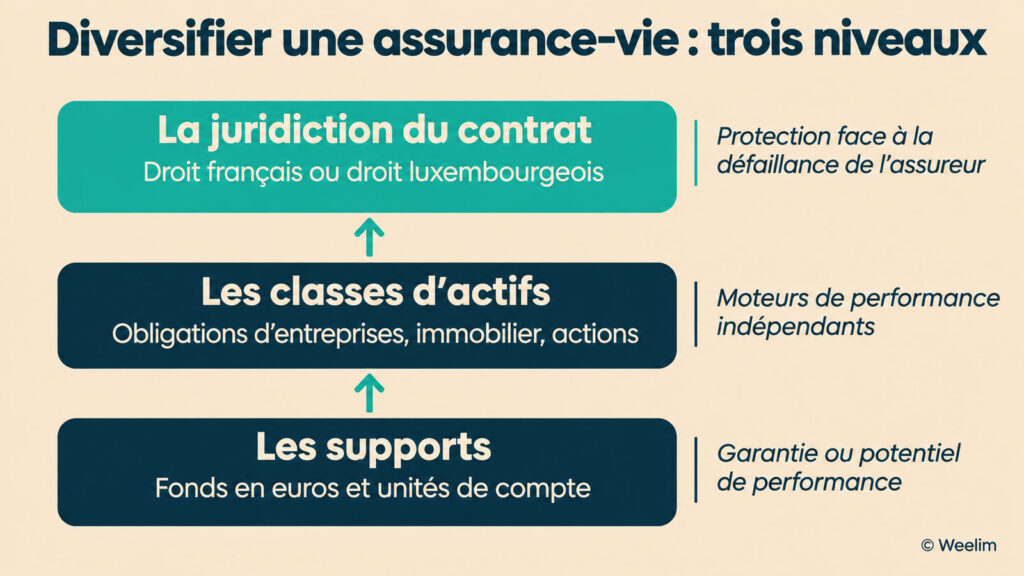
Encore faut-il que ce rééquilibrage ait un sens. Remplacer un fonds en euros adossé à la dette française par des unités de compte investies sur les mêmes émetteurs ne change rien au risque de fond. Et contrairement au fonds en euros, les unités de compte ne bénéficient d’aucune garantie en capital : leur valeur fluctue, à la hausse comme à la baisse. L’objectif n’est donc pas de sortir du fonds en euros, qui conserve sa fonction de poche de sécurité, mais de l’entourer de supports dont les moteurs de performance sont différents. Diversifier, ce n’est pas multiplier les lignes ; c’est multiplier les sources de risque indépendantes.
Découvrez les meilleurs placements assurance-vie
Comparez les possibilités d’investissement et découvrez les meilleurs placements assurance-vie
Fonds obligataires datés et SCPI : les unités de compte prennent le relais de la diversification
Les fonds obligataires à échéance, un portage plus lisible que le fonds en euros
Paradoxalement, la hausse des taux qui inquiète les détenteurs de fonds en euros constitue une opportunité pour un autre type de support : les fonds obligataires datés, dits aussi fonds à échéance. Leur principe est simple. Le gérant achète un portefeuille diversifié d’obligations, le plus souvent d’entreprises, dont les remboursements interviennent peu avant une date fixée à l’avance, par exemple 2031 ou 2032, et les conserve jusqu’à leur terme. L’épargnant qui entre aujourd’hui fige ainsi un rendement embarqué correspondant aux conditions de marché actuelles, là où un fonds en euros ancien traîne le poids de ses obligations achetées à taux bas.
L’écart est sensible. Selon le baromètre de Good Value for Money, les fonds obligataires datés ont rapporté en moyenne 2,80 % en 2025 et 5,12 % par an sur trois ans. Les millésimes récents affichent des rendements embarqués de l’ordre de 5 % à plus de 7 % bruts selon leur profil de risque, d’après les données communiquées par les sociétés de gestion cet automne. Mais il serait trompeur d’y voir un substitut au fonds en euros. Ces chiffres sont bruts de frais, ils supposent l’absence de défaut des émetteurs et ne se matérialisent que pour l’épargnant qui conserve le fonds jusqu’à l’échéance. Une sortie anticipée se fait au prix du marché du jour, avec un risque de perte en capital. Et la diversification promise dépend de la composition réelle du portefeuille : un fonds daté concentré sur des émetteurs français réduit peu l’exposition au risque France.
Bien utilisés, ces fonds jouent un rôle intermédiaire précieux entre le fonds en euros et les actions : un horizon défini, un rendement visible à l’entrée, une dispersion du risque sur des dizaines d’émetteurs privés plutôt que sur un État. Ils trouvent naturellement leur place dans l’assurance-vie, où les coupons réinvestis et l’arbitrage à l’échéance ne déclenchent aucune fiscalité tant que les capitaux restent dans le contrat. Le guide consacré aux supports à privilégier dans une assurance-vie ou un PER détaille la manière d’articuler ces différentes briques.
Les SCPI en assurance-vie, une exposition à l’économie réelle à manier avec discernement
L’autre grande voie de diversification passe par l’immobilier, et en particulier par les SCPI logées en unités de compte. L’intérêt est double. Le moteur de performance est différent de celui des obligations souveraines, puisqu’il repose sur des loyers versés par des entreprises locataires, en France et de plus en plus en Europe. Et l’enveloppe apporte ses avantages : les revenus réinvestis dans le contrat ne sont pas imposés au barème de l’impôt sur le revenu tant qu’aucun rachat n’est effectué, et le ticket d’entrée est généralement plus faible qu’en direct. Le taux de distribution moyen des SCPI s’est établi à 4,91 % en 2025 selon l’ASPIM et l’IEIF, en hausse de 0,19 point sur un an.
Ce chiffre ne dit cependant pas tout. Le taux de distribution mesure le revenu versé, pas l’évolution de la valeur des parts. Or plusieurs SCPI ont encore baissé leur prix de part en 2026, rappelant que la correction immobilière ouverte en 2023 n’est pas totalement soldée. La performance réelle d’une SCPI se lit donc sur sa performance globale, revenus et valorisation compris, et sur longue durée. La liquidité mérite aussi d’être nuancée. En assurance-vie, c’est l’assureur qui rachète l’unité de compte, ce qui la rend généralement plus disponible qu’une part détenue en direct. Mais selon les contrats, ce rachat peut intervenir sur la base d’une valeur décotée, ou être différé dans des circonstances exceptionnelles. Le cadre réglementaire évolue également : le décret du 30 avril 2026 restreint le référencement de nouvelles sociétés civiles immobilières en unités de compte, ce qui renforce la place des SCPI parmi les supports immobiliers accessibles.
La sélection reste donc déterminante. Les SCPI référencées varient d’un contrat à l’autre, et leurs profils, bureaux, commerce, santé, logistique ou stratégies diversifiées européennes, n’ont pas le même comportement. La liste des supports immobiliers accessibles en assurance-vie permet de mesurer cette diversité. Pour un épargnant inquiet de son exposition à la dette française, une SCPI investie dans plusieurs pays européens et sur des secteurs variés apporte une décorrélation réelle. Une SCPI de bureaux parisiens, beaucoup moins. L’immobilier diversifie un contrat à condition de ne pas reproduire, sous une autre forme, la concentration qu’on cherchait à fuir.
Le contrat luxembourgeois, une réponse au risque de l’assureur plus qu’au risque France
Reste le dernier niveau de diversification, celui qui suscite le plus de questions : la juridiction du contrat. L’intérêt des épargnants français pour l’assurance-vie luxembourgeoise ne date pas de cet automne, mais la tension sur la dette lui a donné un nouvel élan. Selon l’Association des compagnies d’assurances du Grand-Duché, l’assurance-vie internationale luxembourgeoise a collecté 30,3 milliards d’euros de primes en 2025, dont plus de la moitié auprès de clients français.
Ce qui la distingue tient à deux mécanismes. Le premier est le triangle de sécurité : les actifs représentatifs des contrats sont déposés auprès d’une banque dépositaire agréée, séparément des actifs propres de l’assureur, sous la surveillance du Commissariat aux assurances. Le second est le super-privilège : en cas de défaillance de la compagnie, les souscripteurs sont remboursés sur ces actifs en premier rang, avant tous les autres créanciers. En France, les assurés bénéficient aussi d’un privilège sur les actifs de l’assureur, mais de rang moins élevé, et la garantie du Fonds de garantie des assurances de personnes est plafonnée à 70 000 euros par assuré et par compagnie. Pour un patrimoine important logé chez un seul assureur, la différence n’est pas théorique. Les contrats luxembourgeois ne relèvent pas non plus de la loi Sapin 2, ce qui écarte le risque d’un gel des rachats décidé par les autorités françaises.
Il faut pourtant savoir précisément ce que l’on achète. Le contrat luxembourgeois protège contre la défaillance de l’assureur ; il ne protège pas contre la baisse des marchés. Des obligations françaises détenues dans un contrat luxembourgeois perdraient la même valeur que dans un contrat parisien. La liquidité n’y est pas non plus absolue : la liquidation de l’assureur FWU Life Insurance Lux, en 2025, a rappelé que le super-privilège fixe l’ordre de remboursement, pas sa rapidité. Quant à la fiscalité, elle reste celle du pays de résidence : un résident français est imposé sur un contrat luxembourgeois exactement comme sur un contrat français, et doit le déclarer chaque année. Le Luxembourg sécurise le contenant ; c’est l’allocation qui sécurise le contenu.
C’est en combinant les deux que le contrat prend tout son sens. L’architecture luxembourgeoise donne accès à un univers de supports très large, fonds obligataires internationaux, immobilier européen, supports libellés en plusieurs devises, et, pour les patrimoines importants, à des fonds internes dédiés gérés sur mesure. Longtemps, ces avantages sont restés réservés à des tickets d’entrée de 100 000 à 250 000 euros, voire davantage. Le marché s’est ouvert : Weelim propose ainsi un contrat de droit luxembourgeois accessible dès 20 000 euros en gestion libre, la gestion dédiée restant réservée aux montants plus importants. Concrètement, un épargnant qui dispose déjà d’une assurance-vie française bien construite peut y adjoindre une seconde enveloppe sous un autre régime de protection, sans avoir à mobiliser un patrimoine de grande fortune. Une précaution s’impose toutefois : une assurance-vie ne se transfère pas d’un pays à l’autre, et clore un contrat français ancien pour en ouvrir un au Luxembourg ferait perdre son antériorité fiscale. La logique est celle de l’ajout progressif, pas du basculement.
Les assureurs ont sans doute raison : la flambée des taux ne devrait pas provoquer l’exode redouté hors des fonds en euros, et le secteur dispose des réserves et des flux pour l’absorber. Mais la question posée par les épargnants est plus large que celle de la solidité du fonds en euros. Elle porte sur la place qu’occupent, dans leur épargne, un seul émetteur, un seul assureur et une seule juridiction. Les fonds obligataires datés, les SCPI et le contrat luxembourgeois répondent chacun à une partie de cette question, avec leurs propres risques. Aucun ne remplace les autres. La sécurité d’une épargne ne se décrète pas dans un support ; elle se construit dans un ensemble.
Rédigé le 22.11.2026 par