En août 2026, les ETF cotés en Europe ont attiré 48,8 milliards d’euros de souscriptions nettes, un montant en hausse de plus de 50 % sur un an. Depuis janvier, la collecte cumulée atteint 327 milliards d’euros, contre 214 milliards sur la même période en 2025. Le chiffre impressionne, et il est exact. Mais derrière ses flux reconds, une autre histoire se cache. Parce que mieux vaut être le berger que la brebis qui suit le troupeau. Tout investisseur doit comprendre cette nuance. C’est justement ce qui distingue un placement pertinent d’un simple effet de mode, une question au cœur du guide Weelim sur le PEA, le PER et l’assurance-vie.
En août, la collecte nette des ETF a de nouveau battu des records en Europe, portant 2026 vers une année historique
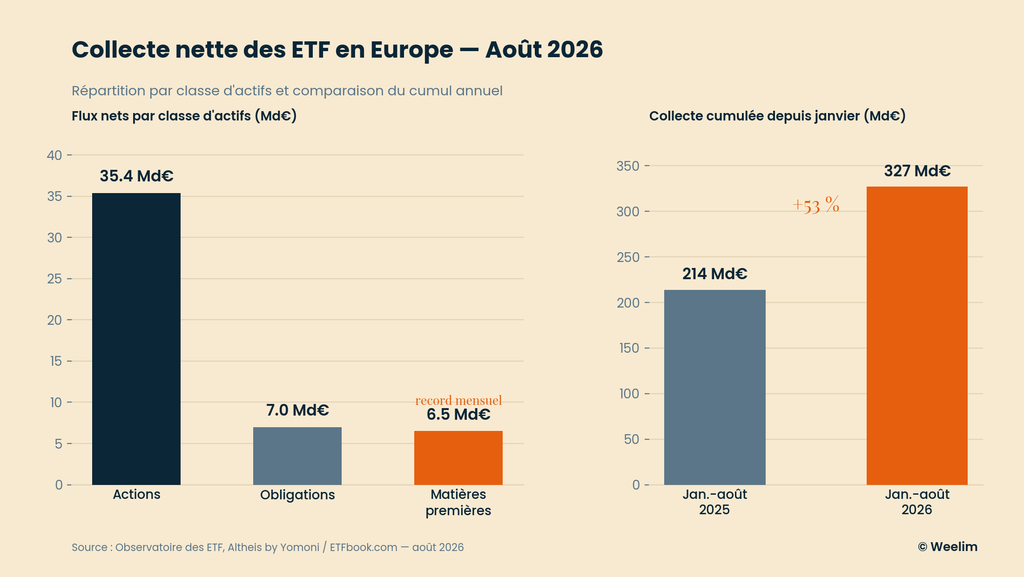
Le chiffre publié par l’Observatoire des ETF de Yomoni, adossé aux données d’Altheis et d’ETFbook, ne laisse guère de place au doute sur l’ampleur du mouvement. Avec 48,8 milliards d’euros de souscriptions nettes, août 2026 dépasse nettement la collecte mensuelle moyenne observée sur l’ensemble de 2025, qui s’établissait à 28,9 milliards d’euros. Depuis janvier, le cumul atteint 327 milliards d’euros, en hausse de plus de 50 % par rapport aux 214 milliards collectés sur les huit premiers mois de 2025 — une année qui avait pourtant déjà établi un record annuel proche de 345 milliards d’euros. Autrement dit, l’Europe est en passe d’approcher, voire de dépasser, en huit mois seulement, ce qu’elle avait mis douze mois à accumuler l’année précédente.
Cette dynamique n’est pas circonscrite à une seule classe d’actifs. Toutes les grandes familles d’ETF affichent des flux nets positifs sur le mois : 35,4 milliards d’euros sur les actions, un peu plus de 7 milliards sur les obligations, et près de 6,5 milliards sur les matières premières, un niveau qualifié de record mensuel par l’Observatoire. Sur les actions, le cumul depuis janvier atteint désormais près de 245 milliards d’euros, soit 55 % de plus que les 158 milliards enregistrés à la même période en 2025. Le segment obligataire progresse dans les mêmes proportions, avec plus de 71 milliards d’euros collectés depuis le début de l’année.
Ce constat appelle une première mise en garde méthodologique. Les chiffres cités portent sur les ETF cotés en Europe, quel que soit le pays d’origine des investisseurs qui y souscrivent ; ils ne mesurent donc pas spécifiquement l’appétit des épargnants français, dont la culture financière reste, par ailleurs, l’une des plus faibles d’Europe sur ce type de produit. Un record de collecte continentale peut coexister avec une adoption individuelle encore très partielle. C’est précisément ce paradoxe qui mérite d’être creusé.
Construisons ensemble votre stratégie d’investissement en Bourse
PEA, Compte titre, ETF, fonds et actions permettent d’investir à long terme sur les marchés financiers. Encore faut-il choisir une allocation adaptée à votre horizon et au niveau de risque que vous êtes prêt(e) à accepter.
Votre diagnostic patrimonial offert --> une heure pour savoir comment investir en Bourse et voir quelle place lui donner dans votre patrimoine.
Cette accélération traduit moins un engouement soudain qu’une rotation de l’épargne mondiale vers des enveloppes à faible coût
Un chiffre agrégé de 327 milliards d’euros pourrait laisser croire à un basculement général et homogène de l’épargne européenne vers la gestion indicielle. En réalité, la collecte se concentre très largement sur un nombre restreint de produits et de thématiques. Selon l’Observatoire, l’ETF actions qui a le plus collecté en août est, une nouvelle fois, un produit Vanguard exposé aux actions mondiales, suivi par deux autres ETF offrant également une indexation mondiale. Les indexations globales — actions mondiales, y compris marchés émergents, et indexations limitées aux marchés développés — captent à elles seules plus de 18 milliards d’euros sur le mois, loin devant les expositions régionales ou sectorielles.
Cette polarisation sur les grandes capitalisations mondiales n’est pas neutre. Elle traduit une préférence persistante des investisseurs pour la simplicité et la liquidité plutôt que pour une allocation fine par zone géographique ou par style de gestion. Concrètement, la collecte ETF de 2026 ressemble moins à une diversification qu’à une concentration croissante de l’épargne sur un même socle d’actions mondiales, essentiellement dominé par les grandes valeurs américaines. Ce point mérite d’être souligné, car il nuance fortement l’image d’un marché ETF qui se diversifierait à mesure qu’il grossit.
Le comportement observé sur les matières premières renforce cette lecture. La collecte record de 6,5 milliards d’euros sur ce compartiment en août ne s’explique pas par un regain d’intérêt général pour les actifs réels : elle est presque intégralement portée par l’or, tandis que les flux sur le pétrole demeurent anecdotiques. Un afflux aussi marqué vers l’or, au moment où les taux souverains français ont brièvement dépassé les 4 % en juillet — un seuil inédit depuis 2008 —, ne doit pas être interprété comme un simple appétit pour la diversification. Il s’apparente davantage à un réflexe de couverture face à une remontée des taux longs et à une incertitude géopolitique persistante. La collecte ETF ne se contente donc pas de suivre les marchés : elle en révèle aussi les inquiétudes latentes.
Sur le plan des émetteurs, la structure du marché reste, elle, d’une remarquable stabilité. BlackRock conserve la première place des flux du mois avec un peu plus de 15 milliards d’euros de souscriptions nettes, soit environ 30,5 % des flux totaux d’août, tandis que le groupe demeure, en encours, sous la barre symbolique des 40 % de part de marché européenne. Vanguard et Amundi complètent le podium des flux mensuels. Cette concentration n’est pas propre à 2026 : elle constitue une caractéristique structurelle du marché européen des ETF depuis plusieurs années, et elle mérite d’être gardée à l’esprit avant d’assimiler la collecte record à une démocratisation réelle de l’accès à ces produits.
Investissez en Bourse avec une stratégie de long terme
Découvrez quelle enveloppe fiscale est le mieux pour vous : PER, assurance-vie ou PEA et PEA PME.
Ce que cette collecte change concrètement pour l’épargnant qui investit via un PEA ou une assurance-vie
Pour un investisseur particulier, le principal enseignement de cette collecte record n’est pas qu’il faille se précipiter vers les ETF les plus souscrits du moment. C’est plutôt que l’ETF s’est définitivement installé comme un outil d’allocation à part entière, disponible aussi bien en compte-titres qu’au sein d’un PEA ou d’une unité de compte d’assurance-vie. Un ETF reste avant tout une enveloppe technique : il réplique un indice, à la hausse comme à la baisse, et ne protège en rien le capital investi. Sa pertinence dépend donc entièrement de la stratégie dans laquelle il s’insère, et non de sa popularité du moment.
C’est précisément là que réside l’écart le plus frappant entre la dynamique observée à l’échelle européenne et la réalité française. Une enquête OpinionWay réalisée en juin 2026 pour la Caisse d’Épargne révélait que seuls 9 % des Français déclaraient connaître ce qu’est un ETF, loin derrière le Livret A ou l’assurance-vie. Ce décalage entre l’ampleur des flux constatés à l’échelle continentale et le niveau de culture financière domestique illustre un phénomène assez classique : la France connaît encore mal les ETF, alors même que ces instruments occupent une place croissante dans l’épargne mondiale. Pour comprendre cette collecte record, il faut donc distinguer deux échelles : celle, très internationale, des flux institutionnels et des grands épargnants avertis, et celle, encore balbutiante, de l’épargnant français moyen.
Pour ce dernier, l’intérêt d’un ETF réside moins dans le fait de suivre la tendance que dans sa capacité à réduire le coût d’une exposition diversifiée sur le long terme. Utilisé au sein d’un PEA pour capter une exposition actions européennes ou mondiales éligibles, ou intégré à une allocation d’unités de compte en assurance-vie, l’ETF peut constituer un brique low-cost complémentaire à d’autres classes d’actifs — immobilier via les SCPI, private equity, fonds en euros. Cela ne signifie pas qu’il faille substituer un ETF à une stratégie patrimoniale globale. Cela signifie qu’il peut en devenir un composant cohérent, à condition d’être choisi en fonction de l’indice suivi, des frais, et de la méthode de réplication, plutôt qu’en fonction de sa présence dans le classement mensuel des flux. La logique de diversification du patrimoine reste ici le fil conducteur : un ETF actions mondiales très souscrit ne diversifie pas une allocation déjà largement exposée aux grandes capitalisations américaines, même s’il en porte l’étiquette.
Le vrai point de vigilance ne porte pas sur le volume des flux, mais sur la nature des produits qui captent la croissance
S’il fallait résumer le risque d’interprétation le plus courant autour de cette actualité, ce serait celui-ci : confondre l’essor des flux vers les ETF avec l’essor de la gestion passive elle-même. Or, un des signaux les plus significatifs de l’Observatoire d’août concerne précisément la percée des ETF actifs, ces fonds cotés qui, sous l’apparence d’un ETF classique, reproduisent en réalité une gestion discrétionnaire ou systématique, avec des frais qui se rapprochent, même s’ils restent inférieurs, de ceux d’un fonds géré activement.
En se limitant aux actions et aux obligations, environ 7,4 % des flux du mois d’août se sont dirigés vers des produits actifs, contre un poids de seulement 3,8 % dans l’encours total de ces deux classes d’actifs. Ce point mérite d’être souligné, car il révèle un décalage important entre le flux et le stock : les ETF actifs pèsent aujourd’hui presque deux fois plus dans la collecte du mois que dans les encours accumulés jusqu’ici. Ce n’est pas encore une bascule majeure du marché — leur part reste minoritaire — mais c’est le signe d’une adoption croissante, qui mérite d’être surveillée plutôt qu’ignorée. D’autres baromètres, comme celui de Morningstar, confirment cette trajectoire : les encours d’ETF actifs domiciliés en Europe atteignaient 108,3 milliards d’euros fin juin 2026, près du triple du niveau observé fin 2023, tout en représentant encore une fraction limitée du marché total.
Il serait cependant trompeur d’en conclure que la gestion active reprend structurellement l’avantage sur la gestion indicielle par le simple biais de l’enveloppe ETF. Ce que ces chiffres montrent surtout, c’est que l’étiquette « ETF » ne garantit plus, à elle seule, des frais réduits ni une gestion passive : elle est devenue un simple format de commercialisation, que des sociétés de gestion utilisent aussi pour distribuer des stratégies actives auprès d’un public plus large. Pour l’épargnant, cela signifie qu’il ne suffit plus de vérifier qu’un produit porte la mention ETF pour présumer de son coût ou de son mode de gestion : l’indice suivi, la méthode de réplication et les frais annuels restent les critères déterminants, quelle que soit l’enveloppe.
Le même exercice de prudence s’impose sur le volet ESG. La part des flux dirigés vers des ETF intégrant des critères extra-financiers demeure soutenue, à environ 19,5 % des flux actions et 15 % des flux obligataires en août, mais elle reste en retrait par rapport au poids de ces produits dans les encours — environ 21 % côté actions et 24 % côté obligataire. Autrement dit, la croissance de l’ESG au sein des ETF ralentit légèrement en proportion, sans pour autant s’inverser. Ce constat invite à ne pas transformer un flux mensuel, aussi impressionnant soit-il, en tendance irréversible : la collecte ETF évolue par vagues successives, portées tantôt par les actions mondiales, tantôt par l’or, tantôt par les stratégies actives, sans qu’aucune de ces dynamiques ne permette, à elle seule, de préjuger de l’évolution des marchés sous-jacents.
Le record de collecte de 327 milliards d’euros dit donc quelque chose de très concret sur le comportement des investisseurs en 2026 : une préférence marquée pour la simplicité, une recherche de couverture face à la remontée des taux, et une adoption croissante — mais encore partielle — de formats actifs au sein d’une enveloppe historiquement passive. Ce qu’il ne dit rien, en revanche, c’est si ces choix seront les bons dans deux ou cinq ans. L’ETF a gagné la bataille de la distribution ; il n’a pas, pour autant, réglé celle de l’allocation.
Rédigé le 22.09.2026 par