Dix jours après la hausse des taux de la BCE, les banques révisent leurs grilles. Le 21 septembre 2026, les comptes à terme proposés aux particuliers s’échelonnent de 2,30 % à 3,15 % selon la durée, et certains livrets bancaires passent à 2,50 % brut. Face à un Livret A resté à 1,7 %, la conclusion paraît évidente : l’épargne réglementée aurait perdu la partie. Le calcul net de fiscalité raconte une autre histoire. Il rappelle qu’un taux affiché ne vaut que ce qu’il en reste après impôt. Il doit aussi toujours être comparé à ce que la même épargne rapporterait sur un horizon plus long, ou logée dans une enveloppe fiscale adaptée.
La hausse de la BCE favorise la hausse des rendements à court termes
Le 10 septembre 2026, le Conseil des gouverneurs de la Banque centrale européenne a relevé ses trois taux directeurs de 25 points de base. Le taux de la facilité de dépôt, qui rémunère les liquidités que les banques laissent auprès de la BCE, est passé à 2,50 % le 16 septembre. C’est la deuxième hausse de l’année, après celle de juin qui l’avait porté de 2,00 % à 2,25 %. L’€STR, le taux auquel les banques se prêtent au jour le jour, a suivi mécaniquement : il s’établissait à 2,44 % le 21 septembre.
Pour comprendre la suite, il faut garder en tête un principe simple. Une banque n’a aucun intérêt à rémunérer l’épargne de ses clients en dessous de ce qu’elle obtient sans risque auprès de la banque centrale. Elle a en revanche tout intérêt à attirer des dépôts dès que la liquidité redevient chère. Les taux libres, ceux des livrets bancaires et des comptes à terme, sont donc les premiers à bouger.
C’est exactement ce que montrent les grilles transmises à Weelim par les banques ce 21 septembre 2026. Par exemple, chez Crédit Mutuel Arkéa, via sa filiale CFCAL, les comptes à terme ouverts aux particuliers dès 10 000 € rapportent 2,30 % à un an, 2,60 % à deux ans, 2,80 % à trois ans, 2,95 % à quatre ans et 3,15 % à cinq ans. Un livret accessible dès 1 000 € y sert 2,00 % avec une disponibilité immédiate. Banque Wormser Frères propose, dès 20 000 €, 2,60 % à six mois, 2,90 % à un an, 3,00 % à dix-huit mois et 3,05 % à deux ans, puis 3,10 % de trois à cinq ans. Le même jour, la plateforme d’épargne Cashbee a porté son livret de 1,90 % à 2,50 % brut, avec une offre de bienvenue à 3,50 % pendant deux mois.
Ces niveaux dépassent nettement les moyennes relevées par la Banque de France avant la hausse de septembre. En juillet, les nouveaux dépôts à terme de deux ans ou moins rapportaient 2,37 %, contre 2,24 % en mai. Au-delà de deux ans, ils rapportaient 2,90 %, contre 2,73 %. Autrement dit, la concurrence pour la collecte s’est intensifiée en quelques semaines.
L’épargne réglementée obéit à une autre logique. Le taux du Livret A et du LDDS résulte d’une formule qui fait la moyenne semestrielle de l’€STR et de l’inflation hors tabac. Il n’est révisé qu’au 1er février et au 1er août. Relevé de 1,5 % à 1,7 % au 1er août 2026, il restera à ce niveau jusqu’au 1er février 2027, et le LEP est maintenu à 2,5 %. L’épargne réglementée réagit donc avec retard, et de façon lissée.
Ce décalage a déjà pesé sur les flux. Le Livret A a enregistré six mois consécutifs de décollecte au premier semestre, pour 5,93 milliards d’euros de retraits nets, avant un timide retour à une collecte positive de 80 millions d’euros en juillet. Les chiffres d’août, que la Caisse des dépôts doit publier dans les prochains jours, diront si la hausse du 1er août a stabilisé la tendance. Sur le papier, en tout cas, l’écart paraît spectaculaire : jusqu’à 1,45 point entre un compte à terme à cinq ans et le Livret A. Reste à savoir ce qu’il vaut une fois l’impôt payé.
À 2,5 % brut, un livret bancaire rapporte à peine plus qu’un Livret A
Le chiffre pourrait laisser croire que les livrets bancaires ont repris l’avantage. En réalité, la comparaison oppose un taux brut à un taux net. Les intérêts du Livret A, du LDDS et du LEP sont totalement exonérés d’impôt sur le revenu et de prélèvements sociaux. Ceux des livrets bancaires et des comptes à terme supportent le prélèvement forfaitaire unique, qui atteint 31,4 % depuis le 1er janvier 2026.
La loi de financement de la sécurité sociale pour 2026 a en effet relevé la CSG sur les produits de placement de 9,2 % à 10,6 %. Les prélèvements sociaux sont ainsi passés à 18,6 %, auxquels s’ajoutent 12,8 % d’impôt sur le revenu. Ce point mérite d’être souligné, car la hausse n’a pas touché tous les placements : l’assurance-vie et l’épargne logement sont restées à 17,2 % de prélèvements sociaux. Les intérêts bancaires, eux, sont en première ligne.
Le calcul est alors sans appel. Un livret à 2,50 % brut rapporte 1,72 % net, soit deux centièmes de point de plus que le Livret A. Pour faire simplement jeu égal avec ce dernier, un placement bancaire doit afficher 2,48 % brut. Pour égaler le LEP, il lui faudrait 3,64 % brut, niveau qu’aucune offre durable n’atteint aujourd’hui. Le livret à 2,00 % distribué par Crédit Mutuel Arkéa ne rapporte, lui, que 1,37 % net, en dessous du Livret A.
Quant à l’offre de bienvenue à 3,50 % pendant deux mois, elle porte le rendement moyen de la première année à environ 2,67 % brut, soit 1,83 % net. L’effet est réel mais limité, et il s’éteint dès le troisième mois. Il faut surtout rappeler que le taux de base d’un livret bancaire reste fixé librement par l’établissement. Il peut être revu à la baisse aussi vite qu’il a été relevé.
| Placement | Taux affiché | Taux net pour un épargnant au PFU (31,4 %) |
|---|---|---|
| Livret A / LDDS | 1,70 % | 1,70 % |
| LEP (sous conditions de ressources) | 2,50 % | 2,50 % |
| Livret bancaire Weelim | 2,00 % | 1,37 % |
| CAT 12 mois Crédit Mutuel Arkéa | 2,30 % | 1,58 % |
| CAT 12 mois Banque Wormser Frères | 2,90 % | 1,99 % |
| CAT 60 mois Crédit Mutuel Arkéa | 3,15 % | 2,16 % |
Taux relevés le 21 septembre 2026 pour les personnes physiques, susceptibles d’évoluer. Calcul hors option pour le barème progressif.
Cette lecture doit toutefois être nuancée selon la situation fiscale du foyer. Le PFU s’applique par défaut, mais le contribuable peut opter pour le barème progressif de l’impôt sur le revenu. Cette option est globale et vaut pour l’ensemble de ses revenus du capital de l’année. Pour un foyer non imposable, seuls les prélèvements sociaux de 18,6 % restent dus : le livret à 2,50 % rapporte alors environ 2,03 % net et dépasse nettement le Livret A. Mais ces foyers sont souvent éligibles au LEP, qui leur offre 2,50 % net sans aucun frottement fiscal. Autrement dit, les ménages pour lesquels le livret bancaire devient réellement compétitif sont aussi ceux qui disposent déjà de la meilleure solution réglementée.
Reste ce que le taux ne dit pas. Le Livret A et le livret bancaire offrent la même disponibilité, mais pas la même protection. Les sommes déposées sur un livret bancaire relèvent du Fonds de garantie des dépôts et de résolution, dans la limite de 100 000 € par déposant et par établissement. L’épargne du Livret A, centralisée en grande partie à la Caisse des dépôts, bénéficie en outre de la garantie de l’État.
La vraie limite du Livret A est ailleurs : son plafond de 22 950 €, auquel s’ajoutent les 12 000 € du LDDS. Au-delà, le livret bancaire à taux compétitif retrouve toute sa légitimité. Concrètement, il n’est pas le concurrent du Livret A, il en est le prolongement.
Le compte à terme échange du rendement contre de la disponibilité, et l’échange n’est pas toujours favorable
Le compte à terme obéit à une mécanique différente. L’épargnant immobilise une somme pour une durée fixée à l’avance, en échange d’un taux garanti jusqu’à l’échéance. La question n’est donc pas seulement de savoir s’il rapporte plus que le Livret A, mais si ce supplément rémunère correctement la perte de disponibilité.
Au PFU, le compte à terme à un an de Crédit Mutuel Arkéa rapporte 1,58 % net, soit moins qu’un Livret A disponible à tout moment. Il serait trompeur d’en conclure que tous les comptes à terme courts sont à écarter. Celui de Banque Wormser Frères à un an, à 2,90 % brut, rapporte 1,99 % net, soit environ 0,3 point de mieux que le Livret A, pour un ticket d’entrée de 20 000 €. Sur cinq ans, le compte à terme à 3,15 % procure 2,16 % net. Sur 10 000 € placés, l’écart avec le Livret A représente un peu moins de 50 € par an, contre la renonciation à toute disponibilité pendant soixante mois.
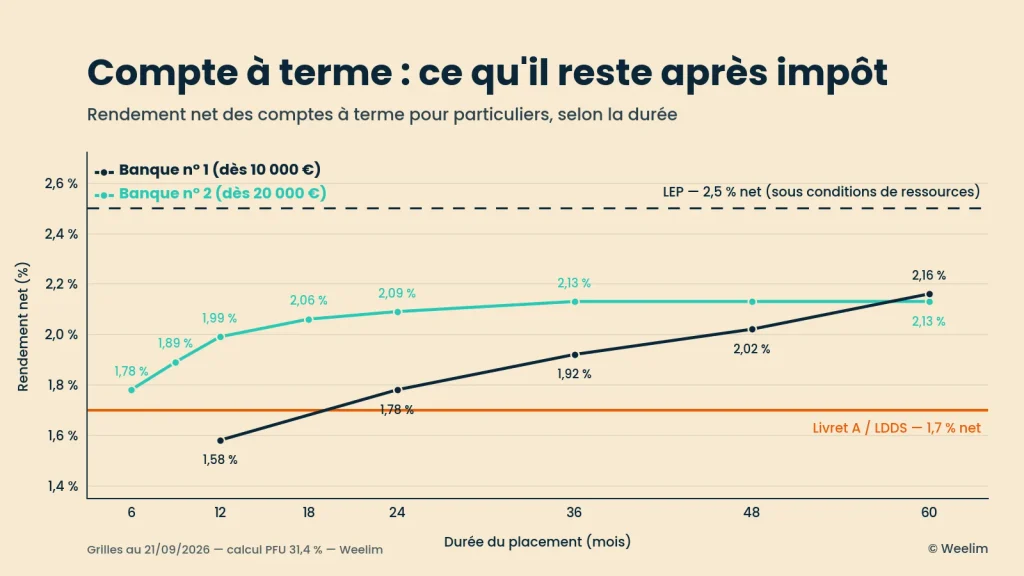
La forme de ces grilles est elle-même instructive. Chez Banque Wormser Frères, le taux plafonne à 3,10 % à partir de trois ans : immobiliser son épargne cinq ans plutôt que trois n’y rapporte rien de plus. Chez Crédit Mutuel Arkéa, les deux années supplémentaires ne valent que 0,35 point brut. Cette faible prime de durée n’est pas un hasard. Elle reflète le scénario dominant sur les marchés, celui d’une BCE qui marquerait une pause après la hausse de septembre plutôt que de poursuivre son resserrement.
Pour l’épargnant, l’enseignement est double. D’un côté, figer un taux aujourd’hui protège contre une éventuelle baisse future des taux, puisque le rendement d’un compte à terme ne bouge plus une fois le contrat signé. De l’autre, l’inflation est remontée à 2,4 % en France en août selon l’Insee. Si elle obligeait la BCE à aller plus loin, l’épargnant resterait prisonnier d’un taux devenu insuffisant. Une sortie anticipée se paie généralement par la perte d’une partie des intérêts, selon des conditions qu’il faut vérifier contrat par contrat.
C’est pourquoi le compte à terme trouve sa meilleure utilité lorsque la somme a une échéance connue : un solde d’impôt, un apport immobilier, des travaux programmés, le paiement de droits de succession. Dans ces situations, la durée n’est pas une contrainte, elle correspond au besoin. Le compte à terme apporte alors ce qu’aucun support de marché n’offre : un capital garanti et un rendement certain à une date précise.
Pour une épargne sans affectation qui peut rester placée cinq ans ou davantage, le raisonnement change. Le rendement de l’OAT à dix ans dépasse désormais 4,5 %, un niveau inédit depuis 2008, et les fonds obligataires datés profitent de ce contexte. Ces supports ne présentent ni la même garantie ni la même liquidité, puisqu’une revente avant l’échéance expose à une variation de prix. Mais ils rappellent qu’une épargne immobilisée sur une longue durée peut être rémunérée autrement qu’à 2,16 % net.
L’assurance-vie mérite aussi d’entrer dans la comparaison, pour une raison que la hausse de la CSG a renforcée. Les gains d’un contrat restent soumis à 17,2 % de prélèvements sociaux, et non à 18,6 %. L’impôt sur le revenu n’est dû qu’en cas de rachat, avec un abattement annuel de 4 600 € pour une personne seule et de 9 200 € pour un couple après huit ans de détention.
Le fonds en euros ne garantit pas un taux fixé à l’avance et répercute les hausses de taux avec retard, en raison du lissage de ses rendements : le rendement moyen servi au titre de 2025 s’établissait à 2,63 % selon l’ACPR. Il offre en revanche une disponibilité que le compte à terme n’a pas. Pour une somme sans échéance précise, la comparaison pertinente ne se fait donc pas entre un compte à terme et le Livret A, mais entre un compte à terme et les supports de durée.
Pour les sociétés et les holdings, la remontée des taux rouvre un véritable choix de trésorerie
Si la hausse des taux change réellement quelque chose, c’est d’abord pour les personnes morales. Les grilles qui leur sont réservées sont plus généreuses. Chez Crédit Mutuel Arkéa, dès 50 000 €, le compte à terme rapporte 2,60 % à un an, 2,90 % à deux ans, 3,10 % à trois ans, 3,25 % à quatre ans et 3,40 % à cinq ans. Banque Wormser Frères propose, dès 250 000 €, de 2,60 % à six mois à 3,10 % de trois à cinq ans. Cashbee a également annoncé des comptes à terme professionnels jusqu’à 3,40 % à cinq ans.
Surtout, le frottement fiscal n’est pas le même. Une société soumise à l’impôt sur les sociétés intègre les intérêts courus dans son résultat imposable, sans prélèvements sociaux. Au taux normal de 25 %, un compte à terme à 3,40 % rapporte 2,55 % net. Pour une PME éligible au taux réduit de 15 %, applicable jusqu’à 42 500 € de bénéfice, il rapporte 2,89 % net. Pour une trésorerie qui dormait sur un compte courant non rémunéré, la différence est considérable.
Les fonds monétaires constituent l’autre option. Leur rendement suit l’€STR, donc la politique de la BCE, avant déduction des frais de gestion, et les fonds réservés aux personnes morales sont généralement disponibles en 48 heures. Il ne faut pas pour autant les confondre avec un dépôt. Ils ne bénéficient ni d’une garantie en capital ni de la couverture du FGDR, même si leur valeur varie très peu. Leur rémunération baissera aussi vite qu’elle a monté si la BCE réduit ses taux.
Leur traitement fiscal diffère également. Pour une société à l’IS, la variation de valeur liquidative d’un fonds non investi majoritairement en actions est en principe imposée chaque année, même sans cession, en application de l’article 209-0 A du Code général des impôts. Le fonds monétaire rémunère donc la liquidité au jour le jour, le compte à terme rémunère l’engagement de durée.
Cette nouvelle donne modifie aussi la comparaison avec l’usufruit temporaire de parts de SCPI, longtemps privilégié par les dirigeants et les holdings pour placer une trésorerie stable. Ce montage conserve de vrais atouts, en particulier l’amortissement comptable du prix d’acquisition de l’usufruit, qui allège l’impôt sur les revenus perçus. Mais le capital investi n’est pas restitué au terme du démembrement, et les revenus dépendent des distributions de la SCPI, qui ne sont pas garanties. Lorsqu’un compte à terme garantit 3,40 % pendant cinq ans, l’usufruit doit offrir un rendement interne nettement supérieur pour justifier le risque qu’il fait porter. Le compte à terme ne remplace pas l’usufruit ; il relève la barre qu’il doit franchir.
C’est dans cette logique que Weelim donne accès, par l’intermédiaire d’une plateforme partenaire, aux solutions de trésorerie présentées dans cet article. Les particuliers peuvent souscrire les comptes à terme de Crédit Mutuel Arkéa, via CFCAL, dès 10 000 €, ainsi que son livret à 2,00 %, et ceux de Banque Wormser Frères dès 20 000 €. Les personnes morales accèdent aux grilles professionnelles des deux établissements, dès 50 000 € chez Crédit Mutuel Arkéa et dès 250 000 € chez Banque Wormser Frères. Elles ont aussi accès à deux fonds monétaires qui leur sont réservés, gérés par ODDO BHF à partir de 250 000 € et par Twenty First Capital à partir de 10 000 €, avec une rémunération alignée sur l’€STR et une disponibilité des fonds sous 48 heures.
Ces taux sont ceux du 21 septembre 2026 et peuvent évoluer à tout moment. Les comptes à terme relèvent de la garantie du FGDR dans les limites prévues par la réglementation, contrairement aux fonds monétaires, qui ne garantissent pas le capital. Leur pertinence dépend toujours de l’horizon de chaque somme et de la situation fiscale de son détenteur.
Remplir les livrets réglementés, dater chaque euro : la hiérarchie que la hausse des taux ne remet pas en cause
La remontée des taux bancaires ne bouleverse pas l’ordre d’utilisation de l’épargne, elle le précise. Pour un particulier imposé au PFU, le Livret A, le LDDS et, pour les foyers éligibles, le LEP restent la base de l’épargne de précaution. Aucun livret bancaire à 2,50 % ne fait mieux une fois l’impôt payé, et aucun n’offre la même simplicité.
Au-delà des plafonds, un livret bancaire n’a d’intérêt que s’il sert durablement au moins 2,48 % brut, et une offre de bienvenue ne doit jamais être confondue avec un taux durable. Les sommes qui ont une échéance à un, deux ou trois ans trouvent dans le compte à terme un outil adapté, à condition de choisir la durée en fonction du besoin et non du taux affiché. Quant à l’épargne longue sans affectation, elle relève d’abord des enveloppes et des supports de durée, dont la fiscalité et le potentiel de rendement sont d’une autre nature.
Plusieurs échéances méritent d’être surveillées dans les prochains mois. La collecte du Livret A d’août, attendue de la Caisse des dépôts, indiquera si le relèvement du 1er août a suffi à enrayer les retraits. La révision du 1er février 2027 intégrera un €STR et une inflation plus élevés qu’au premier semestre. Selon plusieurs analystes, cela plaide pour une nouvelle hausse du taux, dont le niveau dépendra des données constatées d’ici là et de la décision du gouvernement.
L’idée d’un relèvement du plafond du Livret A à 30 000 €, évoquée début septembre au sein du gouvernement, reste pour l’heure une piste sans traduction réglementaire. Enfin, la trajectoire de la BCE conditionnera la durabilité des taux bancaires actuels. Ce sont des offres commerciales et non des taux administrés : elles peuvent disparaître aussi rapidement qu’elles sont apparues.
La hausse de septembre a rendu l’épargne bancaire plus attractive, pas l’épargne réglementée obsolète. Le taux affiché attire l’œil ; c’est le taux net, rapporté à la durée d’immobilisation, qui décide.
Rédigé le 22.09.2026 par