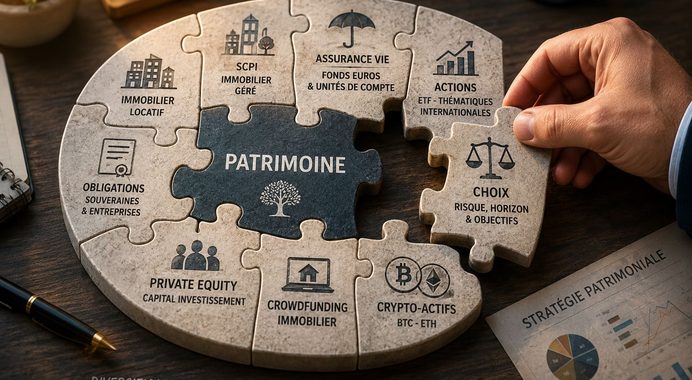
Depuis 1984, les épargnants français ont vu se succéder bulles boursières, crises économiques, périodes d’inflation, baisses de taux historiques puis hausses brutales. Malgré cette alternance de cycles, certaines classes d’actifs ont su tirer leur épingle du jeu, tandis que d’autres, naguère perçues comme sûres, n’ont pas toujours réussi à battre l’inflation. L’étude annuelle de l’Institut de l’Épargne Immobilière et Foncière (IEIF), publiée début avril 2025, offre un éclairage inédit sur quarante années de performances financières.
Alors, dans ce grand comparatif des rendements, quels placements ont le mieux résisté à l’épreuve du temps ? Les hiérarchies traditionnelles sont-elles toujours d’actualité ? Et peut-on vraiment s’inspirer du passé pour bâtir son patrimoine en 2025 ? Quelles sont les meilleurs investissements pour 2025 ? Décryptage complet avec la vision de nos équipes Weelim.
Rendement et risque : une relation historique confirmée
Sans surprise, l’étude de l’IEIF rappelle une vérité économique souvent négligée par les épargnants les plus prudents : les actifs les plus risqués offrent, sur le long terme, les meilleures performances. C’est le cas notamment des actions, qui affichent un taux de rendement interne (TRI) moyen de 11,8 % par an sur 40 ans, toutes crises confondues.
Elles sont suivies de près par l’immobilier parisien, avec une performance annuelle de 10,3 %, et les foncières cotées qui, malgré leur forte volatilité, délivrent un solide 9,5 % annualisé. En combinant capitalisation boursière et revenus locatifs, ces véhicules se placent comme une passerelle entre deux mondes souvent opposés : la pierre et les marchés financiers.
L’étude vient confirmer que le couple rendement/risque reste pertinent à long terme : plus vous acceptez une volatilité élevée, plus vos perspectives de gains sont importantes… à condition de garder vos investissements sur la durée.
Construisons ensemble votre stratégie d’investissement
Des perturbations récentes qui redistribuent les cartes
Mais les cinq dernières années montrent une tout autre image. Entre 2019 et 2024, les évènements économiques et géopolitiques — crise sanitaire, inflation, hausses de taux, retour des tensions douanières sous l’administration Trump — ont bouleversé la hiérarchie des rendements.
C’est l’or, traditionnellement considéré comme une valeur refuge mais historiquement moins performant que les actions, qui s’impose comme le placement le plus rentable sur 5 ans, avec un TRI annualisé de 11,3 %. Un paradoxe apparent, mais révélateur du climat d’instabilité global.
Derrière l’or, on retrouve la logistique immobilière et les actions avec un rendement autour de 6,2 %. L’immobilier résidentiel suit à 3,7 %, juste au-dessus de l’inflation. En revanche, certains placements réputés défensifs ont sévèrement déçu : les SCPI, OPCI, obligations et foncières cotées ont souvent affiché un rendement réel négatif sur la période.
Recevoir nos guides pour investir et faire les bons choix
Nos guides thématiques (SCPI, assurance-vie, PER, private equity…) reprennent l'essentiel avant de décider : fiscalité, frais, points de vigilance.
L’inflation : juge impartial des performances réelles
L’un des mérites majeurs de cette étude est de comparer les rendements nominaux aux rendements réels, c’est-à-dire corrigés de l’inflation. Car dans un contexte d’envolée des prix, un livret à 2 % n’a rien de protecteur si l’inflation est à 4 %.
Sur les 5 dernières années, de nombreuses classes d’actifs ont sous-performé par rapport à l’inflation, voire affiché des rendements réels négatifs. C’est le cas des obligations souveraines (-5,65 % nominal) et des foncières cotées (-7,3 %), très sensibles à la remontée des taux. Certaines SCPI et OPCI ont, elles aussi, vu leur performance grignotée par l’inflation, même si leur rendement brut reste positif.
En revanche, sur 40 ans, l’ensemble des classes d’actifs étudiées par l’IEIF ont battu l’inflation. Même le Livret A, avec une moyenne de 3,3 % par an, dépasse l’inflation moyenne de 1,9 %. Ce qui rappelle l’importance de raisonner sur le long terme, plutôt que de céder aux impressions à court terme.
L’immobilier : une performance à géométrie variable
L’étude de l’IEIF ne se contente pas d’un regard global sur l’immobilier. Elle met en lumière une hétérogénéité croissante des performances selon les segments.
-
L’immobilier logistique se distingue avec plus de 6 % de rendement annualisé récent, porté par la croissance du e-commerce et les besoins en plateformes XXL.
-
Le logement résidentiel, notamment à Paris et dans les grandes métropoles, a connu une progression soutenue sur 40 ans, bien qu’en ralentissement ces dernières années.
-
En revanche, les foncières cotées et les OPCI ont subi de plein fouet la remontée des taux et les doutes sur les bureaux, avec des baisses parfois violentes.
La conclusion est claire : il n’existe plus “un” immobilier, mais des immobiliers, chacun avec ses risques, ses cycles et ses rendements potentiels. Ce qui renforce l’intérêt d’une gestion active, d’une diversification géographique et sectorielle, et d’un accompagnement sur mesure.
Diversification : plus que jamais un principe cardinal
Au vu de ces données, une stratégie ressort comme incontournable : la diversification intelligente. Aucun placement ne peut prétendre, seul, offrir protection, rendement et liquidité à toutes les phases du cycle économique.
Un portefeuille robuste combine idéalement :
-
Des actions, pour la croissance à long terme ;
-
De l’immobilier, pour la stabilité et les revenus ;
-
Des actifs décorrélés, comme l’or ou certaines matières premières, pour les phases de stress ;
-
Des produits sécurisés (fonds euros, livrets, monétaire), non pas pour leur performance, mais pour garantir la disponibilité des liquidités.
L’étude de l’IEIF nous le rappelle : même l’or, souvent oublié dans les portefeuilles classiques, peut s’imposer comme l’actif gagnant à certains moments. Inversement, certains placements longtemps considérés comme sûrs peuvent décevoir dans un environnement en mutation.
L’histoire peut-elle nous aider à anticiper l’avenir ?
Regarder dans le rétroviseur n’a pas vocation à prédire l’avenir. Mais comprendre les tendances longues peut aider à positionner correctement chaque classe d’actifs dans un portefeuille, selon le niveau de risque accepté, l’horizon d’investissement et les besoins de liquidité.
Selon Stéphanie Galiègue, directrice générale déléguée de l’IEIF, cette étude permet surtout de poser les bonnes questions : quelles classes d’actifs conviennent à mon profil ? Quel est le rendement réel attendu en fonction de mon horizon ? Que suis-je prêt à supporter comme volatilité pour viser un meilleur rendement ?
Pour retrouver l’analyse approfondie de l’IEIF vous pouvez consulter leur vidéo de 2024 :
Conclusion : construire un portefeuille robuste, pas une performance instantanée
L’étude de l’IEIF est claire : sur 40 ans, les actifs risqués rapportent plus, mais demandent de la patience, du sang-froid et une gestion diversifiée. Les cinq dernières années montrent aussi que les hiérarchies peuvent être temporairement renversées, et qu’il est dangereux de miser sur une seule classe d’actif.
Chez Weelim, nous considérons que l’épargne ne doit pas être gérée à l’instinct, mais selon une stratégie patrimoniale cohérente et personnalisée. C’est en construisant un portefeuille diversifié, équilibré et aligné avec vos objectifs de vie que vous traverserez les cycles — avec performance, mais surtout avec sérénité.
Vous voulez analyser votre patrimoine à la lumière de ces 40 années de données ? Contactez nos experts pour construire une stratégie robuste et durable.
Rédigé le 17.04.2025 par