93 milliards d’euros investis en 2025, en hausse de 23 % sur un an, et 34 % des conseillers en gestion de patrimoine qui en font la première classe d’actifs de leurs allocations, contre aucun en 2021 : ces deux chiffres relayés par la presse installent les produits structurés au centre de l’épargne conseillée. Ils en disent long sur le succès commercial de ce placement. Mais ils ne disent pas lesquels choisirs. Or le marché compte de très bons produits et d’autres nettement moins bien construits : l’étude publiée le 22 juin 2026 par l’AMF et l’ACPR relève des coûts d’entrée allant de un à onze et des niveaux de protection très inégaux. La question n’est donc pas d’être pour ou contre, mais d’être sélectif, et de comprendre ce que l’on souscrit avant d’investir, au moment où les marchés qui ont nourri cet engouement changent de régime.
Deux chiffres de distribution racontent un succès commercial
Cette classe d’actif est devenue incontournable. Les particuliers y auraient investi 93 milliards d’euros en 2025, selon le cabinet de données Structured Retail Products. Les professionnels interrogés évoquent des rendements moyens « entre 6 et 9 % par an », une poche recommandée de 5 à 20 % du portefeuille et des règles fixées à l’avance qui rassureraient les clients. Le même article reconnaît que ces produits restent jugés trop complexes, et présente l’association France Produits Structurés comme la réponse de la profession. Le constat apparent est simple : si un tiers des conseillers en font leur premier actif, le placement serait devenu une référence. L’engouement a ses raisons : les conseillers disent y recourir d’abord pour le couple rendement/risque et pour la protection du capital. Mais un chiffre d’adoption décrit un marché, il ne trie pas les produits qui le composent. La relecture commence donc par une question de méthode : qui produit ces chiffres, et que mesurent-ils ?
Une enquête de place n’est pas une statistique de marché
Le chiffre de 34 % provient de l’Observatoire des produits structurés 2025, une enquête réalisée par IRBIS, courtier spécialisé dans la conception et la distribution de ces produits. La brochure indique que 2 000 conseillers ont été interrogés, sans préciser combien ont répondu. La question portait sur la classe d’actifs qui domine leurs portefeuilles : les produits structurés recueillent 34 % des réponses en 2025, contre 0 % en 2021. Ce point mérite d’être souligné : l’auteur de l’enquête figure parmi les dix fondateurs de France Produits Structurés, comme les sociétés dont les dirigeants s’expriment dans l’article. Cela n’invalide pas le résultat. Cela en fixe la portée : il s’agit d’un baromètre d’usage chez des professionnels, pas d’une mesure du marché, encore moins d’une mesure de ce que les clients ont gagné.
La même enquête contient une donnée moins commentée. Parmi les conseillers qui utilisent ces produits, 27 % y consacrent plus de 40 % de leurs allocations et 32 % entre 20 et 40 % ; en 2021, seuls 10 % dépassaient le seuil de 20 %. L’écart avec la poche de 5 à 20 % évoquée par les professionnels eux-mêmes est sensible. Autrement dit, le sujet n’est plus la présence des produits structurés dans les portefeuilles, mais leur poids. Un autre sondage invite à ne pas extrapoler : dans le baromètre BNP Paribas Cardif publié le 22 septembre 2026, 22 % des conseillers partenaires de l’assureur comptent proposer davantage de produits structurés, contre 35 % un an plus tôt, six sur dix prévoyant d’en proposer autant. Là encore, l’échantillon est étroit, avec 234 répondants. Deux enquêtes, deux signaux, aucune statistique de place. Un sondage décrit ceux qui répondent.
Un flux de 93 milliards n’est pas un stock
Le montant de 93 milliards d’euros appelle la même prudence. Son périmètre n’est pas précisé, et il ne se raccorde pas aisément aux autres ordres de grandeur disponibles. La cartographie du Pôle commun ACPR-AMF recensait une collecte passée d’environ 23 milliards d’euros en 2021 à près de 42 milliards en 2023. Les membres de France Produits Structurés évoquaient de leur côté, en avril 2026, 65 milliards d’euros émis en France en 2025. La tendance est incontestable, le niveau ne l’est pas.
Surtout, ces montants sont des flux bruts. Les professionnels le reconnaissent : une part significative des volumes provient des remboursements anticipés, aussitôt réinvestis dans un nouveau produit. Concrètement, un capital de 100 000 euros souscrit en 2023, remboursé en 2025 puis replacé dans la foulée apparaît deux fois dans les statistiques de collecte, sans qu’un euro d’épargne nouvelle soit entré. Le chiffre mesure donc la rotation du marché autant que sa taille. Et chaque rotation donne lieu à une nouvelle émission, donc à un nouveau coût d’entrée. Un marché qui tourne vite n’est pas nécessairement un marché qui enrichit.
Étudions ensemble les opportunités du moment
Les produits structurés permettent de construire des scénarios d’investissement associant un objectif de rendement à des mécanismes de protection du capital.
Nos conseillers vous accompagnent pour comprendre leur fonctionnement et sélectionner les meilleures opportunités du moment.
Des rendements de 6 à 9 % construits dans un marché qui montait
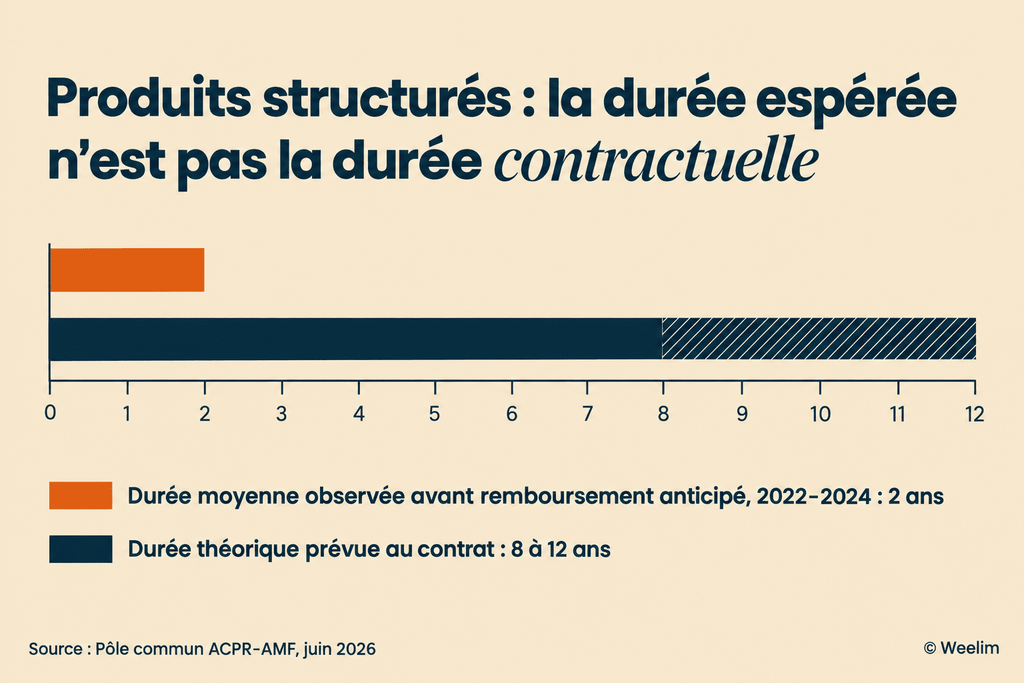
Le rendement moyen avancé par les professionnels n’est pas contesté par le régulateur, qui en donne toutefois le mode d’emploi. Dans son étude du 22 juin 2026, le Pôle commun ACPR-AMF observe que, sur la période 2022-2024, un contexte favorable aux actions a permis à la plupart des produits d’être remboursés par anticipation après deux ans en moyenne, bien avant leur échéance théorique de huit à douze ans. C’est le mécanisme de l’autocall : si le sous-jacent, le plus souvent un indice actions, se situe au-dessus d’un seuil à une date de constatation, le produit s’arrête et restitue le capital majoré du coupon. Dans un marché haussier, presque tout est rappelé, et presque tout est gagnant.
Mais il serait trompeur d’en conclure que ces produits battent les marchés. Le régulateur a comparé 65 produits représentatifs, soit 5 milliards d’euros d’encours, à un investissement dans des fonds indiciels répliquant les mêmes sous-jacents sur la même période : l’écart est de 2,4 points en défaveur des produits structurés. L’explication tient à la formule. Le gain est, selon les termes de l’étude, « plafonné et conditionnel » : le coupon fixe et le rappel anticipé empêchent de capter toute la hausse. Cela ne signifie pas que le produit est mal conçu. Cela signifie que l’épargnant échange une partie de la hausse contre une protection, et que cette protection n’a pas eu à servir pendant la période étudiée. Le régulateur note d’ailleurs que, dans un marché stable ou en légère baisse, les coupons peuvent procurer un rendement là où l’indice n’en offre aucun.
Les statistiques de place appellent une seconde précaution. L’Observatoire IRBIS, citant Structured Retail Products, indique que 93 % des produits émis entre 2017 et 2024 ont été remboursés et que moins de 1 % ont dégagé un rendement négatif. Le constat vaut pour une période où le remboursement anticipé a été la règle : un historique dominé par des produits rappelés tôt reflète surtout les scénarios favorables. Les produits encore en vie comprennent les émissions récentes, mais aussi celles dont le sous-jacent n’a pas atteint son seuil de rappel. Leur sort n’est pas encore écrit. Une moyenne calculée sur les dossiers clos ne dit rien des dossiers en cours. Les performances passées ne présagent pas des performances futures.
Or le régime de marché qui a produit ces résultats s’est modifié. Début octobre 2026, le rendement de l’emprunt d’État français à dix ans approche 5 %, après une hausse de plus d’un point en trois mois, et le CAC 40, qui inscrivait un record au-dessus de 8 700 points début août, est repassé sous les 8 000 points. Deux conséquences en découlent pour les produits déjà souscrits. D’une part, un produit qui n’est pas rappelé dure : l’horizon de deux ans observé hier peut redevenir un horizon de huit, dix ou douze ans. D’autre part, la valeur en cours de vie d’un produit à capital garanti émis à des taux plus bas recule quand les taux montent, comme celle d’une obligation, la garantie ne jouant qu’au terme. Le directeur général d’IRBIS le reconnaît lui-même : « Tous les structurés sont des produits complexes », y compris lorsqu’ils sont garantis en capital. Pour les nouvelles émissions, la hausse des taux améliore au contraire les conditions offertes. Le même mouvement pénalise le stock et avantage le flux.
Reste le cas des indices à décrément, ces indices calculés dividendes réinvestis dont on retranche chaque année un montant forfaitaire, en points ou en pourcentage. Selon l’enquête IRBIS, 83 % des conseillers interrogés y ont recours, notamment parce qu’ils permettent d’afficher des conditions plus attractives. L’étude ACPR-AMF, qui porte sur 6 472 produits clos entre 2022 et 2024, ne relève pas d’écart notable de performance entre produits avec et sans décrément. Elle précise aussi pourquoi : les marchés montaient, et les remboursements rapides ont masqué l’effet du prélèvement. Dans un marché stable ou baissier, le décrément freine l’atteinte des seuils de rappel et de versement des coupons. Autrement dit, l’historique récent ne permet pas de juger ce mécanisme dans le scénario où il pèse le plus. C’est un premier critère de tri : à formule comparable, un produit adossé à un grand indice de marché se lit plus aisément qu’un produit adossé à un indice à decrement.
« Capital protégé » ne veut pas dire capital garanti, et la garantie ne joue qu’à l’échéance
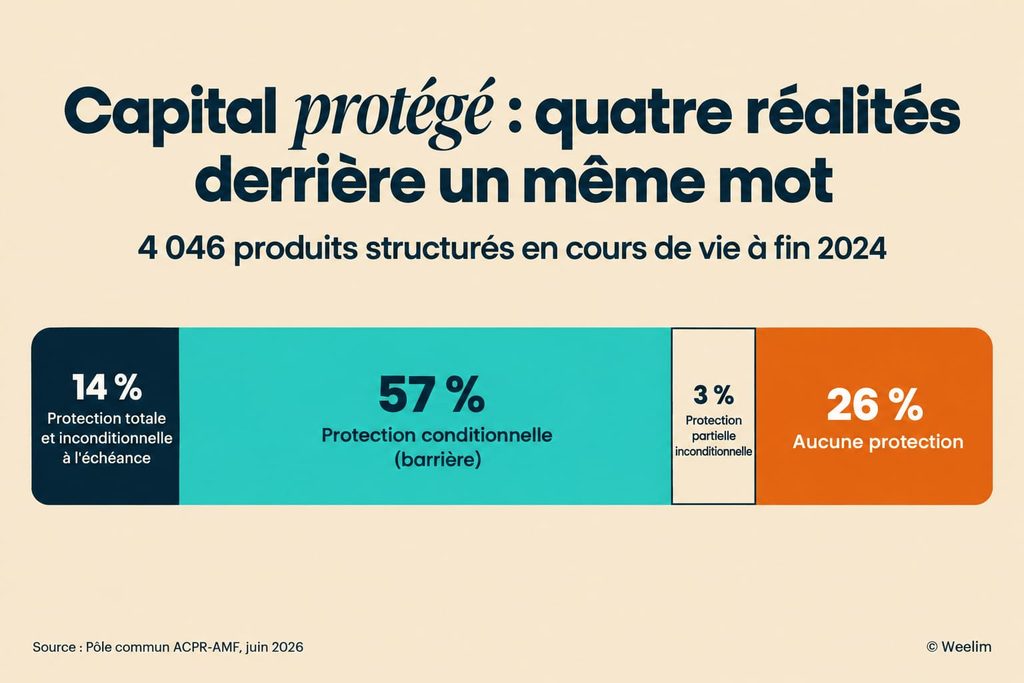
Le succès commercial des produits structurés repose en grande partie sur la promesse de protection. Les données du régulateur permettent d’en mesurer la portée réelle. Sur 4 046 produits en cours de vie fin 2024, soit près d’un tiers de ceux détenus en unités de compte chez les assureurs français, 74 % offrent une forme de protection du capital. Le chiffre pourrait laisser croire que le risque de perte est marginal. En réalité, seuls 14 % garantissent la totalité du capital sans condition à l’échéance. 57 % reposent sur une protection conditionnelle, matérialisée par une barrière : le capital est restitué tant que le sous-jacent n’a pas perdu plus de 30 à 40 %, par exemple ; au-delà, la perte est celle d’un investissement direct, et peut être totale. 3 % protègent une fraction du capital, généralement de 70 à 90 %. Enfin, 26 % n’offrent aucune protection. Le mot « protégé » recouvre donc quatre réalités différentes. Aucune n’est mauvaise en soi : chacune correspond à une tolérance à la perte, et choisir entre elles est le premier acte de sélection.
Ces protections ont deux limites communes, que la documentation mentionne mais que l’argumentaire relègue souvent au second plan. La première est le risque émetteur. Un produit structuré est un titre de créance émis par une banque : en cas de défaut de celle-ci, l’investisseur n’est pas remboursé, quelle que soit la tenue de l’indice. La garantie du capital est celle d’une signature, pas celle d’un fonds de garantie. La seconde tient au calendrier : la protection ne vaut qu’à l’échéance. Une sortie en cours de vie, à l’initiative du client ou lors du dénouement du contrat, se fait à la valeur de marché du jour, qui peut être inférieure au capital investi. La protection est un rendez-vous, pas un filet permanent.
Ce second point a une portée patrimoniale directe, car près de 80 % des produits structurés sont souscrits sous forme d’unités de compte, dans un contrat d’assurance-vie, et 20 % environ en compte-titres. Dans ce cadre, la durée maximale du produit doit être rapprochée de l’âge du souscripteur et de l’usage prévu de l’épargne ; les marchés cibles les mieux construits encadrent d’ailleurs l’âge maximal de souscription. L’étude relève que, en compte-titres, l’horizon d’investissement est défini de manière trop large dans la moitié des cas : les distributeurs raisonnent sur la date probable de rappel, alors que rien ne garantit que le produit sera rappelé. Elle rappelle aussi que la formule s’entend hors frais du contrat, qui continuent de s’appliquer chaque année. Concrètement, un produit d’une durée maximale de douze ans n’a pas le même sens dans un contrat ouvert à 50 ans pour capitaliser et dans un contrat détenu à 75 ans pour transmettre. La durée qui engage est la durée contractuelle, pas la durée espérée.
Le régulateur constate enfin que l’encadrement de ces ventes reste inégal. Depuis le 1er janvier 2024, les assureurs doivent définir, pour les unités de compte complexes, un marché cible spécifique, y compris la clientèle à laquelle le produit ne doit pas être proposé. Deux tiers des produits et contrats examinés n’étaient pas conformes à cette recommandation. En compte-titres, 28 % des titres étudiés incluaient dans leur clientèle cible les investisseurs au niveau de connaissance le plus faible, y compris pour des structures risquées ou adossées à un indice à décrément. Et sur onze prestataires de conseil interrogés, trois seulement disposaient d’un questionnaire de connaissances jugé satisfaisant. Le tableau n’est pas uniforme pour autant : là où la recommandation est appliquée, le régulateur juge les marchés cibles pertinents, et les assureurs interrogés font signer une annexe de souscription spécifique pour s’assurer que le client a compris le produit. Les bonnes pratiques existent, elles ne sont pas générales. Un produit peut être très diffusé sans que sa compréhension ait été vérifiée.
Des frais logés dans le prix du produit, donc invisibles sans effort de lecture
Un produit structuré ne prélève rien sur le nominal ni sur le coupon : la formule annoncée est bien celle qui est payée si ses conditions sont réunies. C’est ce qui nourrit l’idée d’un placement sans frais apparents. En réalité, l’émetteur et les distributeurs se rémunèrent par une marge intégrée au prix, c’est-à-dire par l’écart entre les 100 euros versés et la valeur économique des instruments qui composent le produit. Le document d’informations clés (DIC) en donne une estimation, sous la forme d’un coût d’entrée implicite. Sur une soixantaine de titres de créance structurés distribués entre 2023 et mi-2025, le Pôle commun relève un coût d’entrée total de 5,83 % en moyenne, dans une fourchette allant de 1,20 % à 13,16 %.
| Maillon de la chaîne | Frais moyens | Minimum | Maximum |
|---|---|---|---|
| Distributeur final | 3,15 % | 0,90 % | 7,11 % |
| dont conseiller en investissements financiers (CGP) | 3,95 % | 2,00 % | 7,11 % |
| dont prestataire de services d’investissement | 2,69 % | 0,90 % | 6,50 % |
| Distributeur intermédiaire (courtier, plateforme) | 1,07 % | 0,00 % | 7,00 % |
| Assureur | 0,56 % | 0,00 % | 1,50 % |
| Coût d’entrée total | 5,83 % | 1,20 % | 13,16 % |
| Coût de sortie avant l’échéance | 0,71 % | 0,00 % | 2,60 % |
Source : Pôle commun ACPR-AMF, « Distribution, frais et performance des produits structurés », juin 2026. Données déclaratives, échantillon de 60 titres de créance structurés.
Trois enseignements se dégagent de ce tableau. L’ampleur de l’écart, d’abord : un rapport de un à onze entre le produit le moins chargé et le plus chargé, la rémunération étant fixée produit par produit, selon des critères que l’étude juge difficiles à objectiver. Le poids des intermédiaires, ensuite : lorsqu’un courtier s’intercale entre le conseiller et la banque émettrice, sa commission s’ajoute, et elle n’est pas nécessairement corrélée au service rendu. Le calendrier, enfin : ces frais sont acquittés en totalité à la souscription et ne sont pas restitués si le produit est rappelé au bout de deux ans. C’est ici que le chiffre de collecte retrouve son sens. Un marché où les produits tournent tous les deux ans est un marché où le coût d’entrée se paie tous les deux ans.
Il serait inexact d’en déduire qu’il faut soustraire 5,83 % du coupon affiché : le coupon est versé tel qu’annoncé. Le coût se situe en amont. Avec une rémunération de la chaîne plus faible, le même produit aurait pu offrir un coupon plus élevé ou une barrière plus protectrice, comme le relève l’étude. Autrement dit, les frais ne réduisent pas ce qui est promis, ils réduisent ce qui aurait pu l’être. C’est la raison pour laquelle deux produits d’apparence voisine, même indice, même durée, même émetteur, peuvent afficher des conditions sensiblement différentes selon le circuit de distribution. La dispersion a son revers favorable : des produits dont le coût d’entrée total se limite à 1,20 % existent, et l’étude relève que certains distributeurs se sont dotés d’une politique interne d’encadrement de leur marge. Être sélectif commence ici, par la comparaison de ce que la chaîne prélève.
Encore faut-il que l’information parvienne au client. Sur quinze prestataires interrogés, deux seulement communiquaient l’information préalable sur les coûts de manière conforme. Certains ne la transmettaient pas, au motif qu’elle figure déjà dans le DIC ; d’autres présentaient un coût annualisé, alors qu’il est payé en une fois. La précision n’est pas anodine. À titre d’illustration, un coût d’entrée de 6 % rapporté à une durée théorique de douze ans ressemble à 0,5 % par an ; rapporté aux deux années de détention constatées en moyenne, il pèse six fois plus. Les autorités rappellent qu’elles n’encadrent pas le niveau des frais, fixé librement, mais que leur présentation ne doit pas être trompeuse. Certains assureurs ont posé leurs propres limites, en conditionnant le référencement des produits dont les frais globaux mentionnés au DIC dépassent 10 %. Le prix d’un produit structuré se lit, il ne s’affiche pas.
De très bons produits existent : les reconnaître suppose de lire cinq éléments avant le coupon
Rien, dans ce qui précède, ne condamne les produits structurés. Le marché en compte de très bons : une formule lisible, un indice connu, une signature solide, une marge de distribution contenue et une protection qui correspond réellement au besoin du souscripteur. Un coupon conditionnel assorti d’une barrière répond à un besoin réel : rechercher un rendement dans un marché sans direction, en acceptant de renoncer à une partie de la hausse. Le niveau actuel des taux permet en outre de proposer de nouveau des produits à capital garanti à l’échéance, que la période de taux bas avait presque fait disparaître. Le régulateur ne dit pas autre chose lorsqu’il décrit un compromis entre limitation des gains et protection conditionnelle. Ce que les données montrent, c’est l’ampleur des écarts d’un produit à l’autre : un coût d’entrée de 1,20 % ou de 13,16 %, une garantie totale ou aucune, un indice de marché ou un indice sur mesure. Ce qu’elles contredisent, c’est le raccourci selon lequel la diffusion d’un produit vaudrait validation. La popularité renseigne sur l’offre ; la sélection se fait sur un contrat précis.
Savoir où l’on met les pieds suppose de lire ce contrat dans un ordre qui n’est pas celui de la brochure : le coupon vient en dernier. La première question porte sur l’émetteur : quelle banque doit le capital, et quelle part du patrimoine repose déjà sur sa signature. La deuxième porte sur la formule : dans quel scénario le produit est remboursé, dans quel scénario il verse un coupon, dans quel scénario il fait perdre du capital, et ce qu’indique le scénario défavorable du DIC. La troisième porte sur la durée maximale, celle qui s’appliquera si le rappel n’intervient pas, et sur sa compatibilité avec l’âge et les projets du souscripteur. La quatrième porte sur le sous-jacent : indice de marché connu ou indice sur mesure, avec ou sans décrément, en points ou en pourcentage. La dernière porte sur le coût d’entrée total, exprimé en une fois et non annualisé, et sur la part qui revient à chaque intermédiaire. Un conseiller qui répond précisément à ces cinq questions rend le produit lisible. Un argumentaire qui commence par le rendement ne le fait pas.
La question du poids vient ensuite. Les professionnels situent eux-mêmes la poche entre 5 et 20 % d’un portefeuille, quand leur propre enquête montre que plus d’un quart des conseillers utilisateurs dépassent 40 %. Une allocation concentrée sur des produits de même type n’est pas diversifiée au seul motif qu’elle compte de nombreuses lignes, surtout lorsque ces lignes sont adossées aux mêmes indices et émises par les mêmes banques. La logique patrimoniale reste celle d’une diversification entre classes d’actifs, entre émetteurs et entre échéances, dans laquelle le produit structuré tient une place définie par l’horizon et la tolérance à la perte de chacun. Dix produits adossés au même indice forment une seule conviction.
Le cadre évolue dans le même sens. Un groupe de travail des commissions consultatives de l’AMF a publié le 29 janvier 2026 des bonnes pratiques portant sur les questions que se pose l’épargnant, l’usage du décrément et la présentation des frais de distribution, et suggéré un glossaire commun des termes techniques. L’étude de juin ne crée pas d’obligation nouvelle, mais elle indique ce que les superviseurs regardent. France Produits Structurés affiche de son côté trois chantiers : encadrer les pratiques, former les distributeurs, clarifier le discours sur les frais. L’initiative est utile, à condition de se souvenir qu’elle émane des acteurs qu’elle entend discipliner, et qu’une charte apporte de la transparence, non une garantie. Ses effets se mesureront à des éléments vérifiables : niveaux de rémunération publiés, types d’indices écartés, information remise avant la souscription. D’ici là, la règle tient en peu de mots : les bons produits existent, et ils se reconnaissent à la lecture. Qu’un placement soit partout ne dispense pas de le choisir.
Rédigé le 10.10.2026 par