La domination des grandes valeurs technologiques américaines relance le débat entre gestion active et ETF. Dans de récentes publication en octobre 2026, plusieurs sociétés de gestion défendent une diversification vers la santé, l’électrification européenne et les petites capitalisations. Leurs arguments interviennent alors que les grands indices mondiaux dépendent fortement d’un nombre limité d’entreprises. Pour les investisseurs qui souhaitent investir en Bourse dans le cadre d’une assurance-vie par exemple, cette évolution pose une question concrète : faut-il privilégier des fonds actifs pour réduire cette concentration, au risque de supporter des frais supérieurs ? Les données disponibles en 2026 montrent que la concentration des indices est réelle, mais qu’elle ne suffit pas à démontrer la supériorité de la gestion active.
La concentration des indices donne un nouvel argument à la gestion active
Le débat entre gestion active et passive a changé de nature. Pendant longtemps, il opposait essentiellement deux philosophies : reproduire la performance du marché à moindre coût ou confier la sélection des titres à un professionnel chargé de faire mieux que son indice de référence. Désormais, la composition même de ces indices alimente la discussion. Dans un article publié le 7 octobre 2026 par Club Patrimoine, Arnaud Ganet, de Mandarine Gestion, et Bertrand Merveille, de BDL Capital Management, défendent une sélection d’entreprises moins dépendante des grandes capitalisations technologiques. Cette réflexion dépasse le seul investissement boursier : elle concerne également la manière de sélectionner les supports de son assurance-vie ou de son PER, où fonds actifs et ETF peuvent coexister au sein d’une même allocation.
Les gérants interrogés identifient plusieurs domaines susceptibles d’offrir des perspectives différentes : la santé, la souveraineté énergétique, l’électrification des infrastructures européennes et les petites capitalisations. Leur raisonnement repose sur l’existence d’entreprises insuffisamment représentées dans les grands indices mondiaux, alors même que leurs activités pourraient bénéficier de transformations économiques durables. Les opportunités liées à la transition énergétique rejoignent notamment certaines approches visant à investir dans la finance durable. Mais identifier un secteur porteur ne signifie pas nécessairement identifier un investissement attractif. La valorisation des entreprises, leurs perspectives bénéficiaires et les risques propres à leur activité restent déterminants.
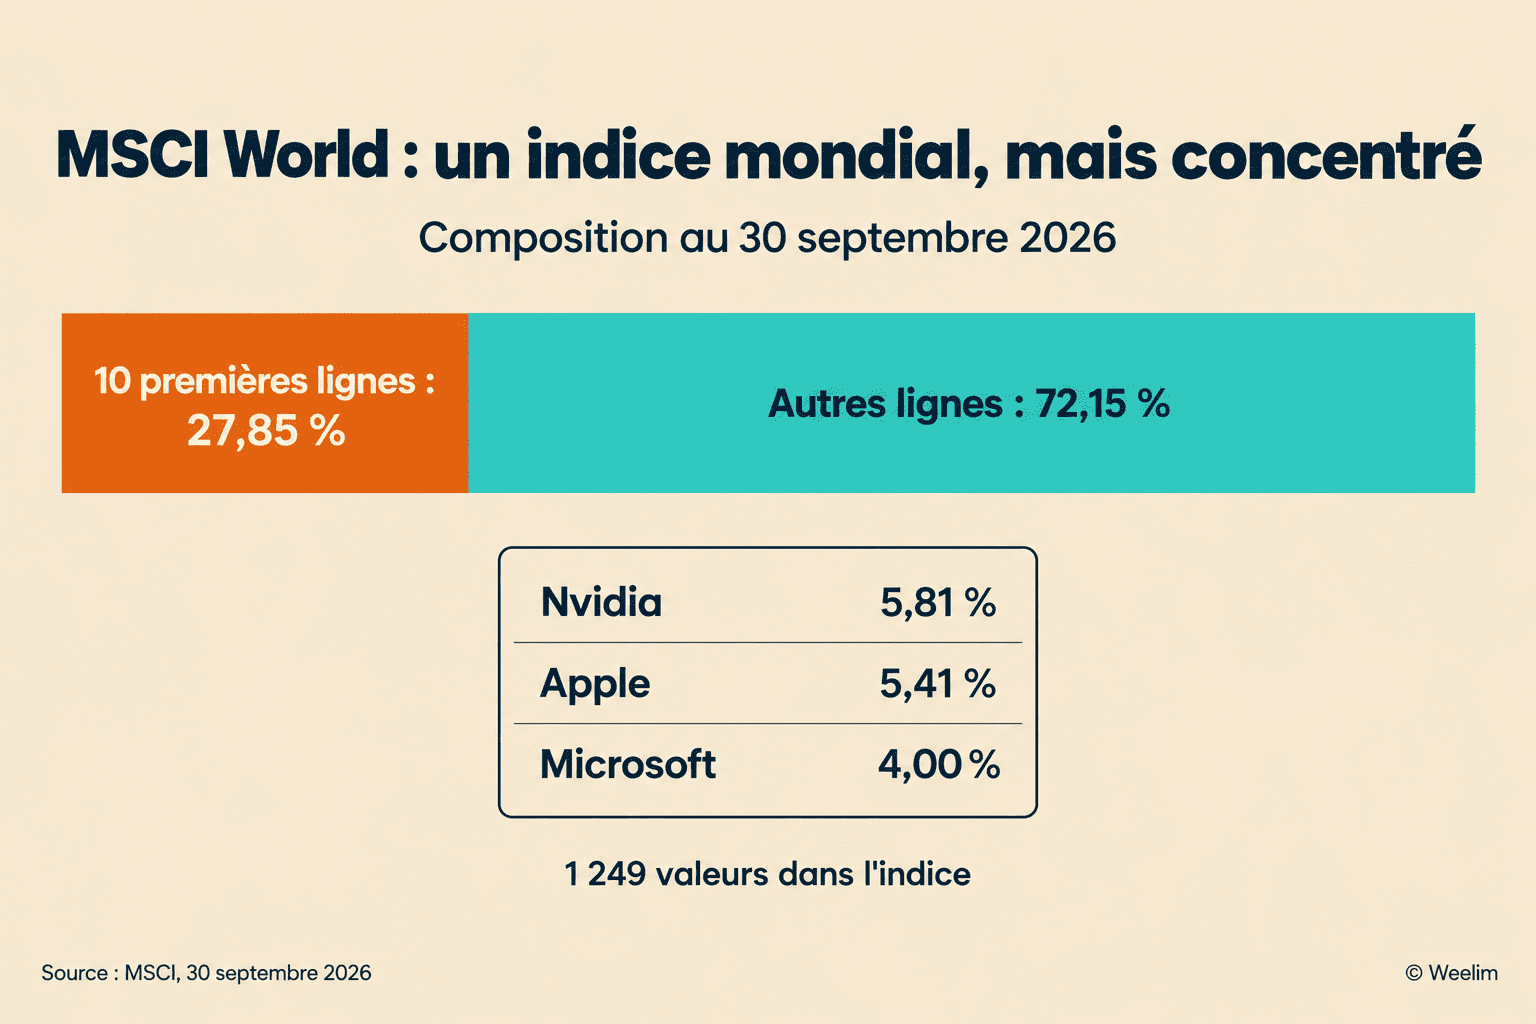
La concentration des grands indices boursiers constitue néanmoins un constat objectif. Au 30 septembre 2026, le MSCI World regroupait 1 249 valeurs, selon son fournisseur MSCI. Pourtant, ses dix premières lignes représentaient 27,85 % de sa pondération totale. Nvidia pesait à elle seule 5,81 %, devant Apple à 5,41 % et Microsoft à 4 %. Ces trois entreprises concentraient ainsi 15,22 % de l’indice. Autrement dit, près de trois euros sur dix investis dans cet indice étaient exposés à seulement dix lignes boursières, dont deux correspondaient à des catégories d’actions d’Alphabet.
Cette concentration résulte directement de la méthode de construction de la plupart des grands indices, pondérés selon la capitalisation boursière ajustée du flottant. Plus une entreprise prend de la valeur en Bourse relativement aux autres, plus son poids augmente. Les entreprises qui ont bénéficié de l’essor de l’intelligence artificielle ont ainsi progressivement occupé une place majeure dans les portefeuilles indiciels. L’ETF ne fait que reproduire cette évolution : il n’est pas responsable de la concentration, mais il la transmet à l’investisseur.
Il serait toutefois excessif d’en déduire que les ETF mondiaux ne sont plus diversifiés. Un portefeuille exposé à plus d’un millier de sociétés conserve une dispersion importante par rapport à un investissement concentré sur quelques actions individuelles. En revanche, le nombre de sociétés ne suffit pas à apprécier la diversification réelle. Le MSCI World est notamment limité aux grandes et moyennes capitalisations des marchés développés : il n’intègre ni les marchés émergents ni les petites capitalisations. Pour l’investisseur, diversification apparente et diversification économique effective ne sont donc pas toujours synonymes.
Construisons ensemble votre stratégie d’investissement en Bourse
PEA, Compte titre, ETF, fonds et actions permettent d’investir à long terme sur les marchés financiers. Encore faut-il choisir une allocation adaptée à votre horizon et au niveau de risque que vous êtes prêt(e) à accepter.
Votre diagnostic patrimonial offert --> 1 heure pour savoir comment investir en Bourse et voir quelle place lui donner dans votre patrimoine.
Les chiffres de 2026 ne prouvent pourtant pas la supériorité des fonds actifs
Si la concentration des indices constitue une limite de certaines stratégies passives, elle ne démontre pas qu’un gérant actif dispose des compétences nécessaires pour obtenir une meilleure performance. Les dernières données de Morningstar invitent même à la prudence.
Dans son baromètre européen publié le 6 août 2026, portant sur les résultats arrêtés au 30 juin, Morningstar indique que 28,4 % des fonds actions actifs étudiés ont survécu et fait mieux que leurs concurrents passifs sur un an, sur les 39 catégories d’actions examinées. Sur dix ans, ce taux de succès tombe à 11,9 %. Cette statistique tient compte des fonds disparus et compare les stratégies actives à des fonds passifs réellement accessibles, après prise en compte de leurs frais.
Ces résultats ne signifient pas que tous les gérants actifs échouent, ni que la gestion passive domine systématiquement chaque catégorie d’investissement. Ils révèlent cependant une difficulté structurelle : sur une période prolongée, relativement peu de fonds actifs parviennent à survivre tout en conservant un avantage sur leurs équivalents passifs. La concentration technologique observée en 2026 n’a donc pas encore inversé le rapport de force.
Les frais restent un handicap mesurable
L’écart de frais représente une première explication. Dans sa documentation destinée aux épargnants, l’Autorité des marchés financiers rappelle que les frais des ETF sont souvent inférieurs à 0,5 % par an, contre des niveaux dépassant 1 %, voire 1,5 %, pour certaines catégories de fonds actifs. Il s’agit de fourchettes indicatives et non de tarifs universels.
Prenons un exemple théorique : un ETF facture 0,25 % de frais annuels et un fonds actif comparable 1,50 %. Le gérant actif doit générer environ 1,25 point de performance brute supplémentaire chaque année pour compenser ce seul écart de frais, avant de tenir compte d’éventuels autres coûts. Cette différence peut sembler modeste à court terme, mais son effet se cumule au fil des années.
Un fonds actif peut parfaitement justifier un coût supérieur lorsqu’il apporte une expertise difficile à reproduire, une meilleure sélection des entreprises ou une exposition réellement différente. Encore faut-il que cet avantage se matérialise après frais. Une conviction pertinente ne crée de valeur pour l’investisseur que si son résultat net compense son coût.
Dans une assurance-vie ou un PER, l’analyse doit également intégrer les frais propres à l’enveloppe : frais de gestion du contrat sur les unités de compte, frais d’arbitrage éventuels et autres coûts applicables. Comparer uniquement les frais affichés par les fonds peut donc conduire à sous-estimer le coût total du placement.
L’active share permet de distinguer une véritable gestion active
Au-delà des performances, il faut mesurer dans quelle proportion un fonds actif s’écarte réellement de son indice de référence. C’est précisément le rôle de l’active share, un indicateur qui compare les pondérations des titres du portefeuille à celles du benchmark.
Un active share de 0 % traduit une composition identique à celle de l’indice comparé, tandis qu’un niveau de 100 % correspond théoriquement à une absence totale de positions communes. Plus cet indicateur est élevé, plus les choix du gérant s’éloignent de ceux de l’indice. Mais un active share élevé ne garantit aucune surperformance : il révèle une différence de positionnement, pas la qualité des décisions d’investissement.
Cette distinction permet notamment d’identifier les fonds pratiquant une gestion très proche de leur indice tout en facturant des frais de gestion active. Le phénomène, généralement désigné par l’expression closet indexing, a déjà fait l’objet de travaux de l’ESMA et de recommandations de l’AMF sur la transparence des fonds.
L’active share doit être complété par la tracking error, qui mesure la variabilité des écarts de performance entre le fonds et son indice de référence. Ces deux indicateurs répondent à des questions différentes : le premier renseigne sur la composition du portefeuille, le second sur son comportement relatif. Ensemble, ils permettent d’apprécier l’ampleur des paris pris par le gérant.
Le véritable enjeu n’est donc pas de payer pour une gestion active, mais de savoir quelle gestion active est réellement obtenue en échange. Un fonds qui reproduit largement son indice sans proposer un avantage de coûts compétitif présente un intérêt difficile à justifier.
Investissez en Bourse avec une stratégie de long terme
Découvrez quelle enveloppe fiscale est le mieux pour vous : PER, assurance-vie ou PEA et PEA PME.
Santé, électrification et petites capitalisations : de vraies alternatives ?
Les pistes mises en avant par les sociétés de gestion répondent à une logique économique compréhensible. Après plusieurs années dominées par les grandes entreprises américaines de technologie, d’autres segments pourraient bénéficier d’un élargissement de la progression des marchés boursiers.
La santé constitue un premier exemple. Les entreprises pharmaceutiques, les fabricants de dispositifs médicaux et les acteurs des services de santé dépendent de déterminants économiques différents de ceux des grandes plateformes numériques. Le vieillissement démographique, l’évolution des besoins médicaux et l’innovation thérapeutique peuvent soutenir certaines activités sur le long terme. Mais les contraintes réglementaires, les pertes de brevets ou les échecs de développement clinique peuvent provoquer des écarts de valorisation considérables entre entreprises. Investir dans la santé n’est pas automatiquement synonyme de stabilité.
L’électrification de l’Europe représente une deuxième piste. Le développement des réseaux électriques, la modernisation des infrastructures et les besoins énergétiques des activités industrielles et numériques peuvent soutenir des investissements importants. Les bénéficiaires potentiels ne se limitent pas aux producteurs d’électricité : équipementiers, fournisseurs de composants, spécialistes de l’automatisation et entreprises de services peuvent également être concernés. Toutefois, ces perspectives dépendent des dépenses d’investissement, du cadre réglementaire, des conditions de financement et des valorisations déjà intégrées dans les cours.
Les petites et moyennes capitalisations constituent un troisième univers d’investissement. Moins suivies par les analystes que les grandes entreprises cotées, certaines peuvent présenter des inefficiences de valorisation susceptibles d’être exploitées par un travail approfondi de sélection. Cet argument fournit une justification économique à la gestion active.
Les données de Morningstar montrent toutefois que les petites capitalisations ne constituent pas un terrain de surperformance systématique. Sur les douze mois arrêtés à juin 2026, le taux de succès des fonds actifs de petites capitalisations de la zone euro ressortait à 22,4 %. À l’inverse, celui des fonds actifs investis en actions émergentes atteignait 64,6 %. Les opportunités varient fortement selon les marchés et les périodes.
La principale limite de ces stratégies tient également à leur propre concentration. Un fonds consacré à l’électrification peut dépendre de quelques industries particulièrement cycliques. Un fonds de petites capitalisations européennes peut accroître l’exposition aux conditions économiques régionales et présenter une liquidité plus limitée. Un fonds santé peut concentrer ses investissements sur un nombre restreint de sociétés pharmaceutiques.
Remplacer une concentration technologique américaine par une concentration industrielle européenne n’améliore pas nécessairement le profil de risque du patrimoine. La diversification doit être appréciée à partir des expositions effectivement détenues, et non des seules thématiques mises en avant dans les documents commerciaux.
Il faut enfin rappeler que ces marchés sont également accessibles à travers des ETF sectoriels, géographiques ou dédiés aux petites capitalisations. La gestion active n’en possède pas l’exclusivité. La différence réside dans la sélection des entreprises et la liberté d’arbitrage accordée au gérant.
ETF et gestion active peuvent se compléter, à condition de mesurer leur contribution réelle
Pour un investisseur particulier, le débat ne devrait donc pas se résumer à choisir un camp. La question essentielle est de déterminer le rôle de chaque fonds dans la construction du portefeuille. Un ETF mondial peut constituer une exposition diversifiée aux grandes entreprises cotées des pays développés, avec des frais généralement contenus. Une stratégie active peut rechercher des entreprises, des secteurs ou des facteurs de risque différents. Mais cette complémentarité doit être démontrée.
Un premier travail consiste à examiner les principales lignes détenues. Un investisseur qui possède un ETF MSCI World et un ETF Nasdaq-100 peut détenir deux instruments distincts tout en renforçant son exposition aux mêmes grandes entreprises américaines. Ajouter un fonds actif spécialisé dans l’intelligence artificielle pourrait accentuer encore cette concentration, même si les trois supports portent des noms différents.
À l’inverse, un fonds actif de petites capitalisations européennes peut apporter une exposition moins présente dans un indice mondial de grandes et moyennes capitalisations. Mais il peut aussi accroître le risque de liquidité, la sensibilité à la conjoncture européenne ou l’exposition à des entreprises plus vulnérables aux conditions de financement. Une diversification géographique ou sectorielle ne garantit pas, à elle seule, une réduction du risque global.
L’analyse doit donc porter sur plusieurs dimensions complémentaires : la répartition géographique, les secteurs économiques, les dix principales positions, les styles de gestion, les valorisations et les facteurs de risque. Il faut également observer la corrélation des performances dans différentes conditions de marché. Deux fonds peuvent détenir des entreprises distinctes et pourtant réagir de manière similaire à une hausse des taux d’intérêt ou à un ralentissement économique.
La comparaison des performances exige la même rigueur. Un fonds actif doit être évalué face à un indice cohérent avec son univers d’investissement, sur des périodes suffisamment longues, avec la même devise, un traitement comparable des dividendes et une prise en compte des frais. Un fonds de petites capitalisations européennes ne peut pas être considéré comme performant simplement parce qu’il a dépassé le MSCI World pendant quelques mois. La performance n’a de sens qu’au regard du risque pris et du marché réellement investi.
Il convient aussi de distinguer la gestion active du véhicule utilisé. Depuis l’évolution du cadre français en 2024, les ETF actifs peuvent être cotés en France. L’opposition classique entre ETF et fonds actifs est donc partiellement trompeuse : un ETF désigne d’abord une structure de fonds négociable en Bourse, tandis que la gestion active ou passive décrit une méthode d’investissement.
Cette distinction ne remet pas en cause l’intérêt des ETF indiciels. Elle rappelle simplement que le choix d’un support doit reposer sur sa stratégie, sa composition et ses coûts réels, plutôt que sur son appellation.
La concentration technologique observée en 2026 pourrait ouvrir un espace à certains gérants capables d’identifier des entreprises sous-valorisées ou de limiter des expositions devenues excessives. Mais les dernières statistiques de performance ne permettent pas d’affirmer qu’un changement de régime favorable à l’ensemble de la gestion active est déjà engagé. La rotation sectorielle attendue par certains acteurs peut intervenir tardivement, rester limitée ou ne pas se produire.
Pour l’investisseur, l’objectif n’est pas nécessairement de remplacer les ETF par des fonds actifs, mais de mesurer ce que chaque nouvelle ligne apporte réellement au portefeuille, après frais et compte tenu du risque supplémentaire. Dans un marché dominé par quelques grandes capitalisations, la qualité de la diversification mérite davantage d’attention que l’étiquette du fonds.
Rédigé le 12.10.2026 par