À compter du 1er janvier 2027, les règles du cumul emploi-retraite changent pour tous ceux qui comptent continuer à travailler après avoir liquidé leur pension. Prévue par la loi de financement de la Sécurité sociale pour 2026, la réforme est désormais pleinement opérationnelle depuis la publication de ses deux décrets d’application au Journal officiel du 3 novembre 2026. Pour les cadres, professions libérales et dirigeants qui envisageaient de poursuivre une activité, elle oblige à repenser la façon dont on prépare sa retraite : la date de départ et l’origine des revenus deviennent des paramètres à part entière.
Une réforme désormais complète, décrets publiés
Le principe a été posé par l’article 102 de la loi n° 2025-1403 du 30 décembre 2025, le même texte qui a suspendu la réforme des retraites de 2023. Il manquait cependant l’essentiel pour passer à la pratique : le montant du seuil, les modalités de réduction des pensions et la liste des exceptions. Les décrets n° 2026-1016 et n° 2026-1017 du 2 novembre 2026 comblent ce vide. Le second fixe le seuil annuel à 7 000 euros pour 2027 et harmonise le dispositif entre les régimes. Le premier précise les dérogations accordées à certaines activités.
Le champ d’application est la première question à se poser, et la réponse est nette. Les nouvelles règles visent uniquement les assurés dont la première pension de base prend effet à compter du 1er janvier 2027, quel que soit leur régime. Les retraités actuels, comme ceux qui liquideront leurs droits d’ici au 31 décembre 2026, conservent l’ancien cadre, y compris s’ils reprennent une activité dans plusieurs années. Autrement dit, la réforme n’est pas rétroactive : elle dépend de la date de liquidation, pas de la date de reprise d’activité.
L’enjeu n’est pas marginal. Selon les données de la Drees reprises par le Cercle de l’Épargne, 606 000 personnes de 55 ans ou plus cumulaient un emploi et une pension en 2023, contre 456 000 en 2014. Le dispositif, assoupli en 2023, faisait désormais pleinement partie de nombreuses fins de carrière.
Construisons ensemble votre stratégie d’investissement
Trois paliers d’âge à la place de deux régimes
Jusqu’à fin 2026, le cumul reste intégral, c’est-à-dire sans plafond de revenus, pour l’assuré qui a obtenu le taux plein et liquidé l’ensemble de ses pensions. À défaut, il est plafonné au plus élevé de deux montants : 160 % du Smic ou la moyenne des trois derniers salaires. Depuis 2023, le cumul intégral permettait même d’acquérir de nouveaux droits, dans la limite d’une seconde pension plafonnée. À partir de 2027, cette logique disparaît. Le taux plein et la durée d’assurance ne comptent plus : seul l’âge détermine la règle applicable.
Avant l’âge légal : la pension absorbe le salaire
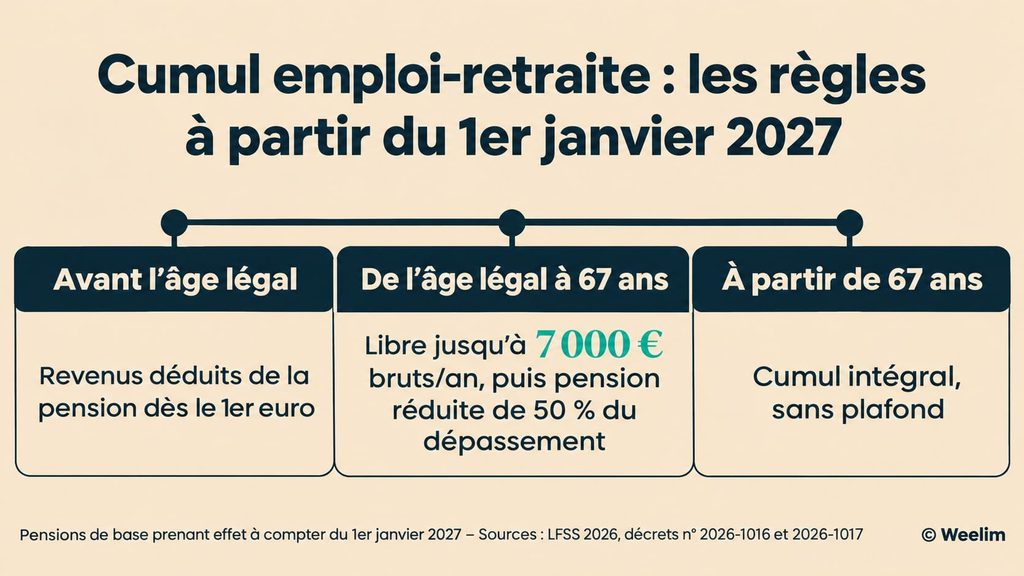
Pour l’assuré parti avant l’âge légal, notamment au titre d’une carrière longue, chaque euro de revenu d’activité vient réduire la pension d’autant, dès le premier euro. Le Cercle de l’Épargne donne l’exemple d’un retraité qui perçoit 1 700 euros bruts mensuels de pension et reprend un emploi payé 900 euros bruts. Sa pension tombe à 800 euros et son revenu total reste de 1 700 euros. Concrètement, travailler avant l’âge légal ne rapporte plus rien. C’est un changement de fond pour les carrières longues, qui pouvaient jusqu’ici cumuler sans pénalité une fois l’âge légal atteint. À noter que, du fait de la suspension de la réforme de 2023, cet âge légal varie aujourd’hui entre 62 ans et 9 mois et 63 ans et 9 mois selon la génération.
Entre l’âge légal et 67 ans : une franchise de 7 000 €
Entre l’âge légal et 67 ans, les revenus d’activité sont libres jusqu’à 7 000 euros bruts par année civile. Au-delà, la pension est réduite de la moitié du dépassement. Ce seuil sera revalorisé chaque année comme le plafond de la Sécurité sociale. Les revenus de remplacement, comme les indemnités journalières, entrent également dans le calcul. Prenons un retraité de 65 ans qui perçoit 25 200 euros de pension annuelle et gagne 16 000 euros en reprenant une activité. Il dépasse le seuil de 9 000 euros et sa pension baisse de 4 500 euros. Son revenu brut total est ramené à 36 700 euros, contre 41 200 euros sous l’ancien régime.
Le mécanisme de récupération mérite attention, car il crée un décalage dans le temps. La réduction est calculée sur l’année civile, puis retenue en principe par fractions égales sur les douze mois suivants. Elle ne peut pas amputer les pensions de plus d’un tiers par mois et le solde est reporté. Elle s’impute d’abord sur les pensions de base, de la plus élevée à la plus faible, puis sur les complémentaires, Agirc-Arrco compris. C’est la Cnav qui pilote l’ensemble pour le compte des différents régimes. Un revenu perçu en 2027 peut donc peser sur les pensions versées en 2028, parfois même après l’arrêt de l’activité.
À partir de 67 ans : le cumul redevient libre
À partir de 67 ans, âge d’obtention automatique du taux plein, le cumul redevient intégral, sans plafond de revenus. C’est aussi le seul palier où les cotisations versées sur la nouvelle activité peuvent ouvrir droit à une seconde pension, et une seule fois. Le passage d’un palier à l’autre intervient le premier jour du mois qui suit l’anniversaire concerné, avec une proratisation sur l’année.
Recevoir nos guides pour investir et faire les bons choix
Nos guides thématiques (SCPI, assurance-vie, PER, private equity…) reprennent l'essentiel avant de décider : fiscalité, frais, points de vigilance.
Ce qui entre dans le seuil, selon votre statut
Le montant de 7 000 euros ne s’apprécie pas de la même façon pour tout le monde, et c’est là que la réforme touche le plus directement la stratégie patrimoniale. Pour un salarié, ce sont les revenus soumis à la CSG qui comptent. Pour un travailleur indépendant au régime réel, c’est l’assiette des cotisations sociales. Pour un gérant majoritaire de SARL, cette assiette comprend la part des dividendes qui dépasse 10 % du capital, selon les règles de droit commun. Pour un micro-entrepreneur, en revanche, le décret retient le chiffre d’affaires et non le bénéfice. Cela représente environ 580 euros de facturation mensuelle, un seuil vite atteint pour un consultant ou un formateur. Selon le calcul du Cercle de l’Épargne, un micro-entrepreneur de 65 ans qui déclare 12 000 euros de recettes verrait sa pension réduite de 2 500 euros sur l’année.
Pour le dirigeant, le choix de la forme juridique et du mode de rémunération pèse donc à nouveau sur le revenu net de la retraite. La frontière entre revenus d’activité et revenus du patrimoine prend un relief nouveau. Tout ce qui relève du capital (loyers, revenus financiers, rentes d’épargne) reste en dehors du calcul, ce qui renforce l’intérêt de se constituer des compléments de revenus qui ne dépendent pas d’une activité. Les décrets imposent par ailleurs une obligation déclarative aux indépendants : la reprise ou la poursuite d’activité doit être déclarée à la Cnav dans le mois. À défaut, les pensions de base et complémentaires sont suspendues à titre conservatoire jusqu’à régularisation.
Les exceptions prévues par les décrets
Le décret n° 2026-1016 préserve un certain nombre d’activités jugées d’intérêt général ou ponctuelles. Les revenus tirés de la participation à des jurys, de consultations occasionnelles, d’activités juridictionnelles, de la réserve militaire ou sanitaire, de l’accueil d’enfants par les assistants maternels ou encore du transport scolaire sont exclus du seuil. Les professionnels de santé qui exercent dans des zones où l’offre de soins est insuffisante bénéficient aussi d’un régime dérogatoire. Les vacations des médecins et infirmiers retraités sont plafonnées à 910 heures ou 260 demi-journées par an.
Deux dérogations intéressent plus particulièrement les patrimoines professionnels. La première concerne la transmission d’entreprise : les revenus perçus par le cédant qui accompagne son repreneur ne sont pas pris en compte dans le calcul. La seconde touche les artistes-auteurs : les droits d’auteur perçus avant la retraite ou tirés d’une œuvre créée auparavant sont exclus, alors qu’une création postérieure à la liquidation peut entrer dans le seuil. Le chef d’entreprise qui prépare sa cession conserve ainsi une marge pour organiser la transition, à condition d’en documenter précisément le cadre.
La retraite progressive, un dispositif distinct à ne pas confondre
La réforme vise le retraité qui a liquidé sa pension puis reprend ou poursuit une activité. La retraite progressive obéit à une autre logique : l’assuré n’a pas encore pris sa retraite définitive, il réduit son temps de travail et perçoit en contrepartie une fraction de sa pension. Depuis le 1er septembre 2025, elle est accessible dès 60 ans, quelle que soit l’année de naissance, à condition de totaliser au moins 150 trimestres et d’exercer une activité à temps partiel. Le dispositif a par ailleurs été ouvert aux fonctionnaires. Autrement dit, pour qui souhaite conjuguer activité et pension avant 67 ans, la marge de manœuvre se trouve désormais avant la liquidation. Encore faut-il garder à l’esprit que la pension définitive, une fois liquidée à partir de 2027, relèvera ensuite des nouvelles règles du cumul.
Sécuriser son revenu jusqu’à 67 ans : la vraie question posée par la réforme
La conséquence la plus immédiate est calendaire. Un assuré qui atteint l’âge légal et réunit les conditions du taux plein avant la fin de 2026 peut, en liquidant ses droits à temps, conserver à vie le cumul intégral de l’ancien régime. Le même profil qui part en janvier 2027 sera soumis au seuil de 7 000 euros jusqu’à ses 67 ans. Anticiper ne veut pas dire précipiter son départ pour autant. Avancer sa liquidation peut faire perdre une surcote, figer une pension plus faible pour toute la durée de la retraite, ou n’avoir aucun intérêt si l’on n’envisage pas réellement de retravailler. L’arbitrage se chiffre au cas par cas, et la Cnav a annoncé un simulateur en ligne permettant d’estimer l’éventuelle réduction de pension à partir d’un revenu prévisionnel.
Pour ceux qui relèveront du nouveau régime, le cumul ne peut plus être le complément de revenu sur lequel on bâtit ses premières années de retraite. Entre l’âge légal et 67 ans, il faudra financer l’écart entre la pension et le train de vie autrement que par le travail. C’est là que la réforme rejoint directement la stratégie patrimoniale. Les revenus tirés de l’épargne et du patrimoine (rachats sur une assurance-vie, sorties d’un plan d’épargne retraite, loyers, revenus financiers) n’entrent pas dans le seuil de 7 000 euros. Concrètement, un capital constitué avant le départ permet de traverser cette période sans dépendre d’une activité que la réforme rend moins rentable. Le calendrier des sorties du PER, en capital fractionné ou en rente, et leur fiscalité doivent alors être pensés en même temps que la date de liquidation. Les économies attendues, estimées par le Cercle de l’Épargne à environ 400 millions d’euros en 2027 et 1,9 milliard en 2030, dépendront justement de ces comportements. La réforme ne supprime pas le cumul. Elle déplace l’âge à partir duquel il redevient intéressant.
Rédigé le 09.11.2026 par