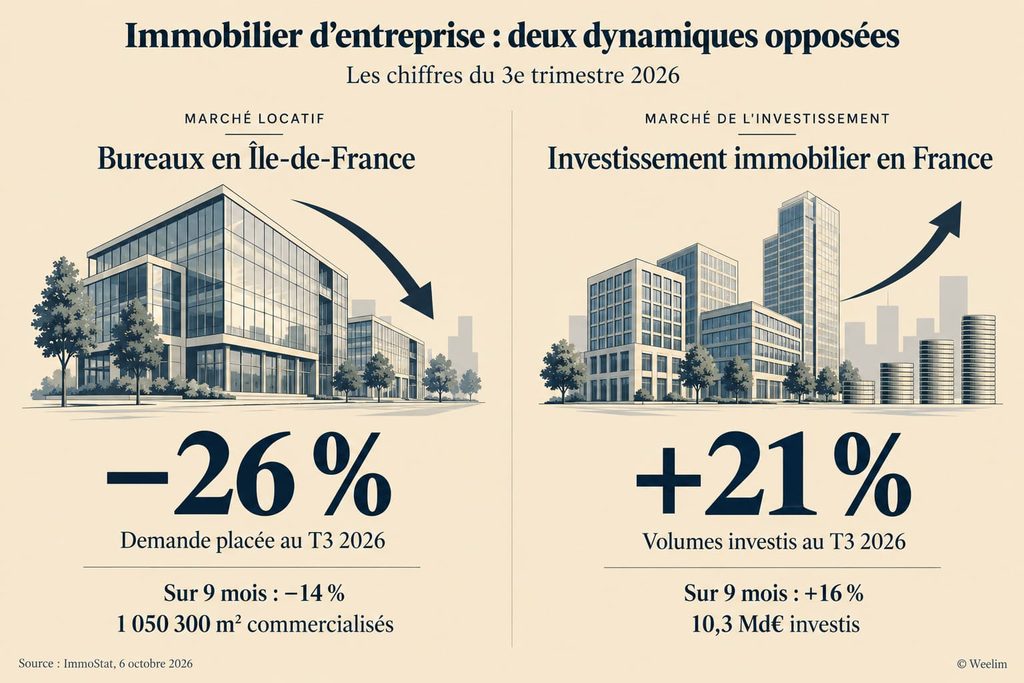
Le marché français de l’immobilier d’entreprise envoie des signaux contradictoires. Selon les chiffres publiés par ImmoStat le 6 octobre 2026, les investissements progressent de 16 % sur les neuf premiers mois de l’année, tandis que la demande de bureaux recule de 14 % en Île-de-France. Derrière cette divergence se dessine un marché où les transactions reprennent ponctuellement, sans amélioration équivalente des fondamentaux locatifs. Pour les épargnants investis en SCPI, cette situation soulève une question essentielle : la reprise des achats immobiliers peut-elle soutenir la valeur des patrimoines alors que les loyers et l’occupation des immeubles restent sous pression ? Et surtout, cette nouvelle phase du cycle immobilier pourrait-elle créer des opportunités pour les investisseurs qui se positionnent aujourd’hui ?
Bureaux franciliens : la demande recule alors que les surfaces disponibles restent abondantes
Les chiffres du troisième trimestre 2026 confirment la faiblesse persistante du marché locatif des bureaux en Île-de-France. Selon ImmoStat, 1 050 300 m² de bureaux ont été commercialisés entre janvier et septembre 2026, soit une diminution de 14 % par rapport aux neuf premiers mois de 2025. Le ralentissement s’est accentué durant l’été : avec seulement 313 900 m² placés, le troisième trimestre accuse une baisse de 26 % sur un an. Cette évolution intervient après une amélioration ponctuelle au printemps et témoigne de la prudence des entreprises dans leurs décisions immobilières.
La demande placée mesure les surfaces ayant fait l’objet d’une location ou d’une vente à un utilisateur. Elle constitue un indicateur de l’activité transactionnelle, mais ne correspond pas directement à la variation du nombre de bureaux occupés. Une entreprise peut, par exemple, renouveler son bail sans déménager, réduire ses surfaces ou négocier de nouvelles conditions locatives avec son propriétaire. Une baisse de la demande placée ne signifie donc pas que 14 % des bureaux ont été abandonnés. Elle révèle néanmoins un ralentissement de la rotation du marché et des nouvelles prises à bail, susceptible d’allonger les délais de commercialisation des immeubles disponibles.
Cette situation s’accompagne d’un stock de bureaux toujours important. Au 30 septembre 2026, l’offre immédiatement disponible atteint 6,59 millions de m² en Île-de-France, en hausse de 8 % sur un an. Ce volume est quasiment stable par rapport au trimestre précédent, ce qui constitue un premier signe de modération dans l’accumulation des surfaces vacantes. Mais le déséquilibre reste significatif. Cushman & Wakefield estime le taux de vacance francilien à 11,2 %, contre 10,5 % un an auparavant. Autrement dit, plus d’un dixième du parc de bureaux considéré reste sans occupant selon cet indicateur.
La moyenne régionale masque toutefois des situations très différentes. À Paris, et plus particulièrement dans le quartier central des affaires (QCA), les immeubles les mieux positionnés continuent d’attirer les entreprises. Cushman & Wakefield relève néanmoins une hausse du taux de vacance dans ce quartier, passé de 5,1 % à 6,9 % en un an. À La Défense, le marché locatif affiche une progression de 25 % de la demande placée depuis janvier, tandis que les surfaces disponibles reculent de 10 %. Le taux de vacance y demeure cependant élevé, à 14,4 %. Un territoire peut donc retrouver une activité locative sans avoir résorbé son excédent de bureaux.
La faiblesse de la demande touche surtout les grandes surfaces. Sur les neuf premiers mois de 2026, Cushman & Wakefield constate un recul de 30 % des transactions portant sur plus de 5 000 m², contre seulement 5 % pour les surfaces inférieures à 1 000 m². Le nombre de grandes transactions est tombé à 19, contre 31 un an plus tôt. Ce phénomène traduit une transformation des stratégies immobilières des grandes entreprises : les projets de déménagement sont plus sélectifs, les surfaces recherchées sont davantage optimisées et les décisions d’engagement peuvent être reportées.
Pour les propriétaires, cette évolution modifie progressivement le rapport de force avec les locataires. Un immeuble qui se libère dans un secteur disposant de nombreuses surfaces concurrentes peut nécessiter plusieurs mois de commercialisation, des travaux d’adaptation ou des concessions financières pour retrouver un occupant. La qualité énergétique, les services proposés, l’accessibilité en transports et la flexibilité des espaces deviennent des facteurs de différenciation. Le risque immobilier dépend désormais autant de la capacité à relouer un bâtiment que de la solidité du locataire déjà en place.
Les loyers commencent également à refléter ces tensions. ImmoStat mesure, au troisième trimestre 2026, un loyer facial moyen de 449 € HT HC par m² et par an pour les bureaux de seconde main, en diminution de 2 % sur un an. Pour les bureaux neufs ou restructurés, la moyenne ressort à 444 €, en baisse de 1 %. Ces moyennes sont calculées sur les transactions réalisées dans chaque catégorie : leur proximité ne signifie pas qu’un bureau ancien vaut généralement davantage qu’un immeuble neuf, car les localisations et les caractéristiques des biens échangés diffèrent.
Surtout, le loyer facial ne représente pas nécessairement le loyer économique réellement perçu par le propriétaire. Il s’agit du montant inscrit au bail, avant prise en compte des franchises de loyers et des autres avantages accordés au locataire. Au deuxième trimestre 2026, les mesures d’accompagnement représentaient 30,6 % selon ImmoStat. Le taux correspondant au troisième trimestre n’était pas encore publié au 8 octobre. Il serait donc prématuré d’affirmer que les conditions commerciales se sont encore dégradées durant l’été. La persistance de concessions importantes constitue néanmoins un point de vigilance : un propriétaire peut maintenir un loyer facial relativement élevé tout en acceptant une réduction substantielle de ses recettes sur la durée du bail.
Construisons votre stratégie d’investissement en SCPI
Pour bien investir en SCPI, beaucoup de variables sont à prendre en compte. Et pourtant, la plupart des investisseurs passent à côté des bons indicateurs.
Votre diagnostic patrimonial offert --> une heure pour savoir si la SCPI a sa place dans votre patrimoine, et laquelle.
Les investissements repartent, mais la hausse des volumes masque un marché encore fragile
Le marché de l’investissement raconte, à première vue, une histoire différente. D’après ImmoStat, 3,4 milliards d’euros ont été investis dans l’immobilier d’entreprise français au troisième trimestre 2026, soit 21 % de plus qu’à la même période de 2025. Sur les neuf premiers mois de l’année, les engagements atteignent 10,3 milliards d’euros, en progression de 16 %. Ces chiffres témoignent de la présence d’acquéreurs capables de mobiliser des capitaux, même dans un environnement financier complexe.
En Île-de-France, le contraste est encore plus marqué. Les investissements du troisième trimestre atteignent 2,4 milliards d’euros, en augmentation de 36 % sur un an. Pourtant, le cumul depuis janvier demeure pratiquement inchangé, à 5,5 milliards d’euros. La bonne performance d’un trimestre ne suffit donc pas à caractériser une reprise durable, particulièrement sur un marché où quelques opérations de très grande taille peuvent modifier sensiblement les statistiques.
L’analyse publiée le 6 octobre par Colliers apporte un éclairage déterminant. Deux transactions exceptionnelles ont particulièrement soutenu les volumes de l’année : la cession du portefeuille Proudreed, composé de locaux d’activité, pour environ 2,3 milliards d’euros au deuxième trimestre, et l’acquisition de l’immeuble parisien Capital 8 pour près de 875 millions d’euros. Selon Colliers, en neutralisant ces deux opérations, les investissements immobiliers sur les neuf premiers mois de 2026 afficheraient un recul de 20 % sur un an, à environ 7,1 milliards d’euros. Il s’agit d’un retraitement analytique réalisé par le conseil, et non de l’indicateur officiel brut d’ImmoStat.
La concentration du marché est effectivement remarquable. Colliers recense neuf transactions supérieures à 150 millions d’euros représentant, ensemble, plus de 5 milliards d’euros d’investissements, soit près de la moitié des volumes enregistrés depuis janvier. JLL observe parallèlement une diminution de 16 % du nombre de transactions sur un an. Les montants investis augmentent alors que le nombre d’opérations diminue. Cette divergence révèle un marché où les grands acquéreurs peuvent encore intervenir sur des actifs ciblés, tandis que les transactions de taille intermédiaire restent plus difficiles à réaliser.
Cette distinction est fondamentale pour interpréter les prix immobiliers. La transaction d’un immeuble emblématique, situé dans un quartier recherché et offrant des perspectives locatives identifiables, ne permet pas d’affirmer que tous les propriétaires peuvent vendre leurs biens dans les mêmes conditions. Certains investisseurs disposent de liquidités importantes et peuvent sélectionner les dossiers les plus attractifs. D’autres restent contraints par le financement, les exigences de rendement ou les difficultés de revente de leurs propres actifs.
JLL souligne également la difficulté persistante à rapprocher vendeurs et acheteurs. D’après ses observations, près de la moitié des volumes d’actifs mis en vente ont été retirés du marché faute d’accord sur les prix. Cette situation traduit un désaccord sur la valeur économique des immeubles. Le vendeur peut conserver une référence issue des expertises passées, tandis que l’acheteur intègre un coût de financement plus élevé, des perspectives locatives moins favorables ou des travaux futurs plus importants. Tant que ces appréciations divergent, les transactions restent limitées.
La remontée récente des rendements exigés sur les marchés obligataires complique encore l’équation. Lorsque le coût de financement augmente, un acquéreur endetté doit dégager davantage de revenus immobiliers pour préserver l’équilibre économique de son opération. Même les investisseurs achetant sans crédit peuvent réclamer une rémunération supérieure, car d’autres placements deviennent relativement plus compétitifs. Un regain d’intérêt pour certains immeubles ne signifie donc pas nécessairement que les acquéreurs acceptent de payer plus cher. Il peut traduire, au contraire, leur volonté de profiter de prix révisés à la baisse.
La reprise observée à fin septembre demeure ainsi essentiellement transactionnelle et sélective. Elle confirme que le marché n’est pas paralysé, sans démontrer que l’ensemble des actifs immobiliers bénéficie d’un retour généralisé des capitaux. C’est une différence majeure.
Tout comprendre avant d’investir en SCPI
Fonctionnement, rendement, fiscalité, frais, risques, choix des SCPI… Retrouvez dans notre guide les informations essentielles pour comprendre ce placement et investir avec méthode.
Les prix s’ajustent plus rapidement que les loyers : un décalage déterminant pour les valorisations
L’évolution des prix des bureaux constitue une autre information importante du troisième trimestre. Selon ImmoStat, le prix moyen des bureaux acquis en Île-de-France ressort à 4 980 € par m², droits inclus, soit une baisse de 6 % sur un an. Ce recul confirme que les transactions se réalisent dans un environnement de valorisation toujours contraint. Il doit cependant être interprété avec prudence : il s’agit du prix moyen des biens effectivement échangés, et non d’un indice mesurant à caractéristiques constantes l’évolution de la valeur de l’ensemble des bureaux franciliens.
Un changement dans la composition des transactions peut modifier cette moyenne. Si davantage de bâtiments périphériques ou d’immeubles nécessitant des travaux sont vendus au cours d’un trimestre, le prix moyen peut diminuer sans que tous les actifs aient perdu 6 % de leur valeur. Inversement, une activité concentrée sur quelques immeubles prestigieux peut soutenir artificiellement la moyenne du marché. Les prix de transaction constituent une référence précieuse, mais leur représentativité dépend du nombre et de la nature des opérations réalisées.
Pour comprendre ce mécanisme, il faut distinguer le rendement immobilier du prix d’acquisition. Le rendement prime correspond au rapport entre le revenu locatif annuel d’un actif de référence et sa valeur d’acquisition, généralement hors coûts annexes selon les conventions retenues. À revenus constants, plus le taux de rendement exigé par un acheteur augmente, plus le prix qu’il accepte de payer diminue. Ce mécanisme explique pourquoi les valeurs immobilières peuvent se corriger avant même qu’une baisse significative des loyers ne soit constatée.
Au troisième trimestre 2026, JLL estime le rendement prime des bureaux dans le quartier central des affaires parisien entre 4,25 % et 4,50 %. Le conseil fait état d’une hausse des taux de rendement prime de 25 points de base au cours du trimestre sur les principales classes d’actifs, en lien avec la remontée des conditions de financement. Ces niveaux ne doivent pas être confondus avec les rendements qu’un épargnant pourrait percevoir en investissant dans une SCPI. Ils correspondent à des références immobilières propres à certains actifs, avant les frais, la fiscalité et les particularités de gestion d’un véhicule collectif.
La difficulté pour les propriétaires réside dans la possible combinaison de deux phénomènes. D’un côté, les investisseurs peuvent exiger un rendement immobilier plus important, ce qui exerce une pression à la baisse sur le prix d’achat. De l’autre, une demande locative dégradée peut réduire les revenus futurs attendus. Lorsque le taux de rendement exigé augmente alors que le revenu immobilier anticipé diminue, les deux mouvements peuvent peser simultanément sur la valorisation.
À l’inverse, certains immeubles peuvent bénéficier d’une situation beaucoup plus favorable. Un bâtiment récent, occupé par un locataire solide avec un bail de longue durée, situé dans un secteur où les surfaces adaptées restent rares, présente généralement une meilleure visibilité sur ses flux locatifs. Sa valeur peut mieux résister que celle d’un immeuble vieillissant confronté à des travaux importants et à un risque élevé de vacance. La correction des prix ne touche donc pas uniformément tous les actifs.
Cette sélectivité explique également pourquoi le marché de l’investissement peut commencer à se redresser avant le marché locatif, sans que cette chronologie soit systématique. Les acquéreurs raisonnent sur plusieurs années et peuvent anticiper une stabilisation future des revenus. Ils peuvent également considérer que les décotes déjà consenties compensent suffisamment les risques identifiés. Mais une anticipation favorable ne crée pas automatiquement la reprise attendue : si les entreprises continuent de réduire leurs besoins immobiliers, les loyers et les valeurs pourraient rester durablement sous pression.
Comment choisir les meilleures SCPI ?
Accédez à une large sélection de SCPI françaises et européennes et découvrez comment construire un portefeuille immobilier diversifié.
Commerces et logistique : deux marchés qui confirment le caractère sélectif de la reprise
Les bureaux concentrent une grande partie des interrogations, mais l’immobilier d’entreprise ne se limite pas à cette classe d’actifs. Les résultats du troisième trimestre montrent également des trajectoires contrastées dans la logistique et les commerces. Cette diversité sectorielle est importante pour les investisseurs détenant des portefeuilles immobiliers diversifiés, notamment à travers des SCPI.
Dans la logistique, le ralentissement concerne d’abord les utilisateurs. Selon ImmoStat, 582 300 m² d’entrepôts de plus de 5 000 m² ont été commercialisés en France au troisième trimestre 2026, soit une diminution de 17 % sur un an. Depuis janvier, la demande placée atteint 2,15 millions de m², en recul de 11 % par rapport aux neuf premiers mois de 2025. La faiblesse de l’activité traduit une plus grande prudence des entreprises dans leurs projets d’implantation et d’extension de leurs capacités.
Sur le marché de l’investissement logistique, les chiffres doivent être examinés séparément. Cushman & Wakefield évalue les acquisitions de plateformes logistiques à 518 millions d’euros au troisième trimestre, un niveau proche de celui observé un an plus tôt. En revanche, le cumul des neuf premiers mois accuse une baisse d’environ 47 %. Le secteur n’échappe donc pas à la contraction de certaines transactions, même si des opérations importantes continuent d’être réalisées. La baisse de la demande des utilisateurs et celle des montants investis constituent deux phénomènes distincts, qui ne doivent pas être confondus.
Les perspectives demeurent par ailleurs différentes selon les bâtiments. Un entrepôt récent, adapté aux contraintes techniques de ses occupants et situé à proximité d’un grand bassin de consommation peut conserver un intérêt stratégique. À l’inverse, une plateforme moins bien située, difficilement divisible ou nécessitant des adaptations importantes peut rencontrer davantage de difficultés à attirer un nouveau locataire. La solidité d’un investissement logistique dépend autant des qualités de l’immeuble que de l’activité économique de ses occupants.
Les commerces présentent une situation relativement plus résistante en cumul annuel. D’après CBRE, 558 millions d’euros ont été investis dans les actifs commerciaux au troisième trimestre 2026, portant le total depuis janvier à 2,38 milliards d’euros. Cela représente une progression de 3 % par rapport à la même période de 2025. Toutefois, ce cumul reste inférieur de 11 % à sa moyenne quinquennale. L’amélioration annuelle doit donc être replacée dans un marché dont l’activité demeure modérée. Au troisième trimestre pris isolément, les investissements dans les commerces reculent d’ailleurs de 4 % sur un an.
Pour les commerces, la question essentielle porte sur la capacité économique des exploitants à supporter leurs loyers. Les emplacements bénéficiant d’une fréquentation régulière, les commerces répondant à des besoins récurrents et les actifs proposant des niveaux de loyers soutenables peuvent continuer d’attirer les investisseurs. À l’inverse, un immeuble commercial affichant un rendement élevé sur le papier peut perdre rapidement de son intérêt si le locataire rencontre des difficultés ou si la commercialisation des locaux devient trop longue.
Cette dispersion des performances rappelle que les cycles immobiliers ne sont pas homogènes. Les écarts existent entre secteurs, mais également entre territoires et entre immeubles relevant d’une même catégorie. Ils s’observent au-delà des frontières françaises, comme l’illustre l’analyse consacrée aux opportunités de l’immobilier tertiaire européen pour les SCPI en 2026. Pour les investisseurs, la diversification géographique ou sectorielle peut réduire certaines concentrations de risques, mais elle ne dispense jamais d’examiner la qualité de chaque actif.
Pour les investisseurs en SCPI, le nouveau cycle immobilier crée des risques mais aussi des opportunités
Les résultats ImmoStat du troisième trimestre 2026 ont des implications directes pour les épargnants exposés à l’immobilier professionnel. Une SCPI détient des immeubles destinés à produire des revenus locatifs et, potentiellement, à créer de la valeur sur la durée. Ses performances dépendent donc à la fois de l’évolution de son patrimoine immobilier et des loyers effectivement encaissés. La reprise des transactions peut améliorer les possibilités d’investissement et fournir de nouvelles références de prix, sans garantir une hausse de la valeur des parts ni des distributions.
La première transmission concerne les valorisations. Les sociétés de gestion doivent régulièrement évaluer leurs patrimoines afin de déterminer notamment les valeurs de réalisation et de reconstitution. Pour les SCPI à capital variable, la réglementation AMF en vigueur en 2026 prévoit des évaluations aux arrêtés annuels et semestriels, réalisées selon des modalités encadrées faisant intervenir un expert externe indépendant. La valeur de reconstitution intègre notamment la valeur du patrimoine et les coûts nécessaires pour le reconstituer à l’identique. Elle constitue une référence essentielle pour apprécier le positionnement du prix de souscription.
Cependant, une diminution du prix moyen des bureaux franciliens ne provoque pas mécaniquement une baisse équivalente du prix de part d’une SCPI. Les immeubles détenus ne correspondent pas nécessairement à ceux qui viennent d’être vendus. Ils peuvent être situés dans d’autres régions ou pays, présenter des caractéristiques locatives différentes ou bénéficier de baux sécurisant leurs revenus. La société de gestion doit également tenir compte de l’ensemble du patrimoine, de ses dettes, des autres éléments d’actif et du fonctionnement propre à la SCPI. La valeur des parts dépend d’un portefeuille réel, pas d’une moyenne immobilière nationale ou régionale.
La deuxième transmission concerne les revenus distribués aux associés. Lorsque des locataires quittent les immeubles, lorsqu’un renouvellement de bail s’accompagne d’une baisse de loyer ou lorsque la relocation nécessite plusieurs mois de vacance, les recettes locatives peuvent diminuer. Les travaux, les charges non récupérables et les mesures d’accompagnement peuvent accentuer cette pression. La SCPI doit alors financer ces dépenses tout en maintenant une politique de distribution compatible avec ses revenus et ses besoins de trésorerie.
Les statistiques de l’ASPIM publiées le 5 août 2026 montrent déjà cette différenciation. Au premier semestre 2026, 53 % des SCPI ont réduit leurs acomptes distribués par part, avec une baisse moyenne d’environ 14 % parmi ces véhicules. À l’inverse, 47 % ont maintenu ou augmenté leur distribution. L’ASPIM souligne que les difficultés locatives, particulièrement pour certaines SCPI exposées aux bureaux franciliens, expliquent une partie de ces ajustements. Pour d’autres véhicules, notamment récents, les évolutions de distribution résultent davantage de la normalisation de leur activité.
Il serait donc excessif de considérer que les SCPI de bureaux sont toutes confrontées à une dégradation de leurs résultats, ou que les SCPI diversifiées sont automatiquement protégées. Deux fonds possédant une proportion similaire de bureaux peuvent présenter des profils de risque très différents en fonction de leurs implantations, de leurs locataires, de l’échéancier des baux et de leurs besoins de travaux. Le taux d’occupation financier, qui rapporte les loyers facturés et certaines indemnités aux loyers théoriquement facturables selon la définition applicable, constitue un indicateur utile. Mais il mérite d’être complété par la vacance prévisible, la concentration des revenus sur certains locataires et la qualité des immeubles.
La troisième transmission concerne la liquidité. Un marché de l’investissement immobilier peu actif peut compliquer les arbitrages nécessaires à certaines SCPI pour reconstituer leur trésorerie ou financer des demandes de retrait. Au 30 juin 2026, l’ASPIM recensait 1,9 milliard d’euros de parts en attente, soit 2,2 % de la capitalisation du marché. Le montant diminuait de 31 % par rapport à fin 2025, mais l’association précisait que cette baisse provenait intégralement des suspensions temporaires de variabilité du capital et de la mise en place de marchés secondaires pour certaines SCPI. Elle ne démontrait donc pas une amélioration structurelle de la liquidité.
Cette distinction doit être comprise par les porteurs de parts. Un marché secondaire peut permettre à des acheteurs et vendeurs de confronter leurs ordres à un prix de marché, parfois inférieur au prix de souscription antérieur. La réduction administrative du stock de parts en attente ne signifie pas nécessairement que tous les associés ayant souhaité céder leurs parts ont retrouvé leur capital dans de bonnes conditions. Les risques de baisse des revenus, de diminution de la valeur des parts et de liquidité doivent ainsi être examinés conjointement, comme le détaille le guide Weelim consacré aux risques des SCPI.
Mais cette lecture des difficultés rencontrées par certaines SCPI historiques ne doit pas masquer l’autre réalité du marché : la correction immobilière peut aussi créer un point d’entrée intéressant pour les nouveaux investisseurs. C’est notamment le cas de certaines SCPI récemment créées, qui présentent l’avantage de constituer leur patrimoine dans des conditions d’acquisition potentiellement plus favorables que celles observées avant la remontée des taux.
Pourquoi les SCPI récentes peuvent profiter des opportunités du marché immobilier actuel
Le contexte de 2026 constitue ainsi l’une des raisons pour lesquelles il peut être pertinent d’envisager un investissement dans certaines SCPI récentes, encore en phase de déploiement de leur collecte. Ces véhicules disposent d’un avantage de calendrier : ils investissent progressivement les capitaux collectés dans un marché où les prix immobiliers ont déjà connu des ajustements significatifs et où des vendeurs peuvent accepter de négocier leurs conditions de cession. Contrairement à certaines SCPI historiques, elles n’ont pas nécessairement à gérer un patrimoine important acquis avant la correction, à des niveaux de valorisation plus élevés. Leur collecte leur permet de se positionner sur des immeubles sélectionnés aux prix actuels, avec des rendements locatifs potentiellement plus intéressants. Pour une société de gestion disposant d’une collecte régulière et d’une capacité d’investissement préservée, les difficultés du marché immobilier peuvent donc devenir une source d’opportunités. À condition, bien entendu, que les rendements affichés à l’acquisition reflètent des loyers réellement pérennes et ne compensent pas simplement un risque locatif plus élevé.
Le second avantage de nombreuses SCPI récentes réside dans leur stratégie de déploiement à l’échelle européenne, d’où l’appellation SCPI Européennes. Cette orientation s’inscrit dans une tendance désormais bien établie : selon l’ASPIM, 75 % des acquisitions réalisées par les SCPI en 2025 l’ont été hors de France, soit 2,68 milliards d’euros sur un total de 3,57 milliards d’euros. Une trentaine de SCPI ont par ailleurs été lancées en 2024 et 2025, dont une grande partie avec des stratégies européennes. Ce mouvement permet aux sociétés de gestion de ne pas limiter leurs investissements au marché français, actuellement pénalisé par la faiblesse de la demande locative de bureaux et par des conditions de financement contraignantes. Or, les fondamentaux immobiliers européens ne sont pas uniformes : chaque pays évolue selon son propre cycle, avec des dynamiques locatives, des niveaux de vacance et des perspectives de croissance des loyers différents. Au premier semestre 2026, BNP Paribas Real Estate constatait notamment une diminution des taux de vacance des bureaux à Madrid, Barcelone, Varsovie ou Dublin, alors que la vacance continuait globalement de progresser à l’échelle européenne. Certains marchés peuvent donc offrir des conditions plus favorables, notamment lorsque la demande des utilisateurs reste solide et que les prix d’acquisition ont déjà intégré la remontée des taux.
Cette capacité à investir sur plusieurs marchés constitue un véritable levier de diversification. Une SCPI européenne peut choisir de privilégier des bureaux dans une capitale où l’offre de surfaces de qualité reste limitée, des commerces dans des zones de consommation dynamiques ou des actifs logistiques bénéficiant d’une implantation stratégique. Elle peut également ralentir ses acquisitions dans un pays lorsque le rapport entre les prix, les loyers et les risques lui paraît moins attractif. La diversification européenne permet ainsi de rechercher des opportunités là où les conditions immobilières semblent les plus favorables, plutôt que de subir un seul marché national. Elle implique néanmoins une expertise locale approfondie et peut introduire d’autres risques, notamment réglementaires, fiscaux ou de change pour les investissements réalisés hors zone euro.
Pour un épargnant disposant d’un horizon de placement long, le positionnement sur des SCPI récentes capables de conjuguer acquisitions aux prix actuels, collecte régulière et diversification européenne peut donc présenter un intérêt patrimonial réel en 2026. Cette stratégie permet potentiellement de participer à la constitution d’un portefeuille immobilier adapté aux nouvelles conditions de marché, plutôt que de dépendre exclusivement d’actifs acquis durant le précédent cycle. Elle ne constitue toutefois pas une garantie de performance. Une SCPI récente dispose généralement de moins d’historique et peut présenter une diversification encore limitée, une forte dépendance à quelques locataires ou des risques liés à la rapidité du déploiement de sa collecte. La capacité de la société de gestion à identifier les bons immeubles, négocier les acquisitions et sélectionner des locataires solides reste déterminante.
Cette opposition entre portefeuilles historiques et acquisitions récentes ne doit pas devenir une règle absolue. Une SCPI ancienne peut posséder des immeubles très bien situés, acquis à des prix compétitifs, et bénéficier d’une base locative solide. Une SCPI récente peut, à l’inverse, rencontrer des difficultés si elle achète des actifs offrant un rendement initial élevé mais présentant un risque important de départ du locataire ou de dépenses futures. La date d’acquisition compte, mais la qualité économique de l’immeuble reste déterminante.
Les prochains trimestres permettront de mieux apprécier la solidité de la reprise. L’évolution des surfaces disponibles, la demande des grandes entreprises, les franchises de loyers, les taux de rendement exigés par les acquéreurs et le nombre de transactions réalisées hors opérations exceptionnelles seront particulièrement révélateurs. Les expertises immobilières de fin d’année et les prochains bulletins des SCPI apporteront également des éléments concrets sur l’évolution des patrimoines et des revenus. Une amélioration simultanée de la liquidité des immeubles et de leurs fondamentaux locatifs constituerait un signal plus solide qu’une simple progression des volumes investis.
Au 8 octobre 2026, le marché immobilier français semble donc engagé dans une phase de recomposition plutôt que dans une reprise généralisée. Les capitaux restent présents pour certains immeubles, mais la demande locative, les conditions de financement et les difficultés de revente continuent d’imposer une forte sélectivité. Pour les investisseurs déjà exposés à l’immobilier, l’enjeu est de préserver la valeur des patrimoines et leurs revenus locatifs. Pour ceux qui envisagent d’investir aujourd’hui, notamment à travers des SCPI récentes, cette phase d’ajustement peut au contraire ouvrir de nouvelles perspectives, à condition de sélectionner rigoureusement les véhicules et les marchés.
Rédigé le 15.10.2026 par