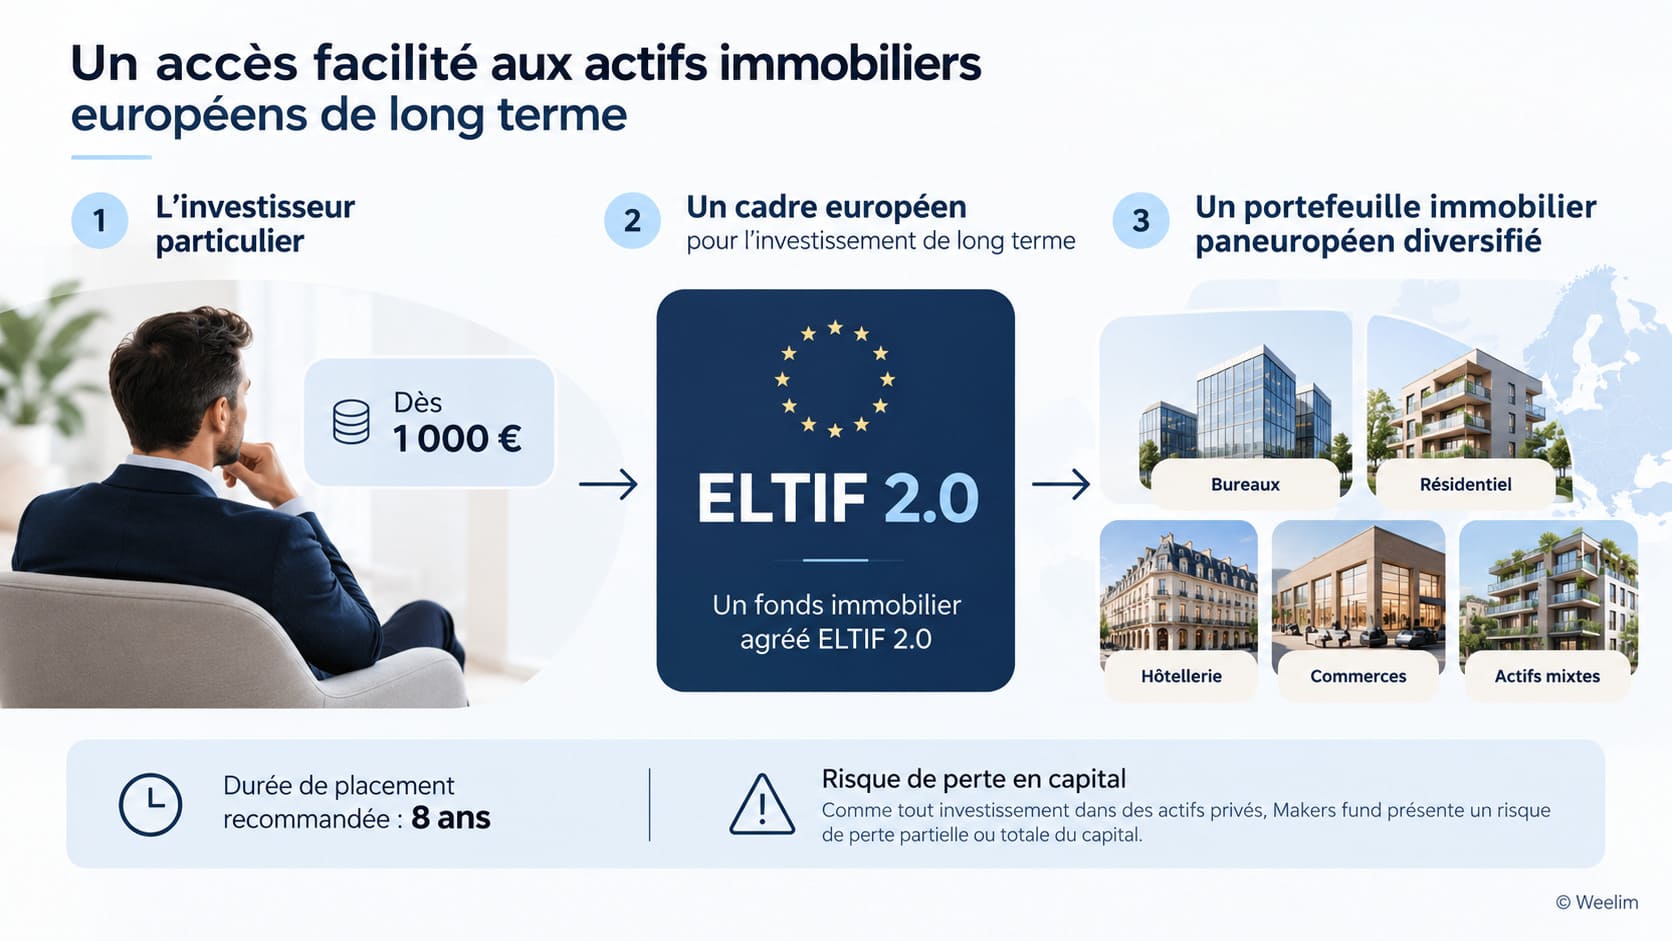
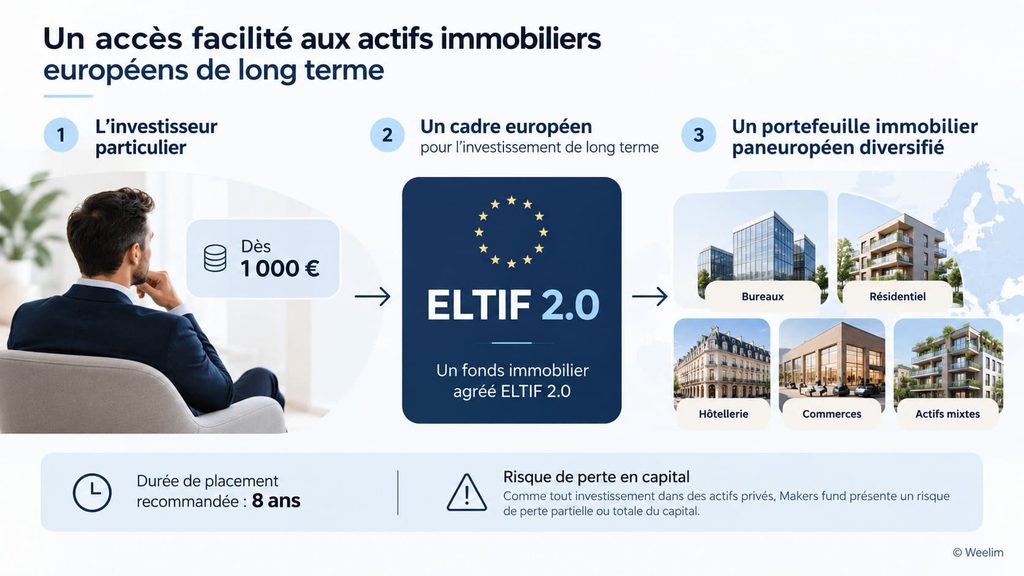
Le groupe MIMCO a annoncé en septembre 2026 le lancement de Makers fund, son premier fonds immobilier destiné aux investisseurs particuliers. Son ticket d’entrée de 1 000 euros attire naturellement l’attention, mais l’innovation se trouve surtout dans son enveloppe : Makers fund est une SICAV luxembourgeoise agréée ELTIF 2.0, le nouveau cadre européen destiné à faciliter l’accès des épargnants aux investissements de long terme. Une évolution qui pourrait progressivement élargir les possibilités pour investir dans des fonds et projets immobiliers, à condition de ne pas confondre accessibilité et faible risque.
Avec Makers fund, MIMCO cherche ainsi à transposer une partie de son expérience de l’immobilier paneuropéen dans un véhicule beaucoup plus largement accessible. Le fonds associe actifs Core/Core+, destinés à produire des revenus récurrents, et opérations Value-Added, où la création de valeur repose davantage sur la transformation ou le repositionnement des actifs. L’objectif annoncé est ambitieux : un TRI cible de 10 % par an sur huit ans et, pour les actions distributives, une distribution cible de 6 % par an versée mensuellement. Il s’agit d’objectifs, et non de rendements garantis.
Avec Makers fund, MIMCO change de dimension auprès des particuliers
MIMCO n’arrive pas sur le marché immobilier en 2026. Le groupe, créé en 2016, s’est développé autour d’opérations immobilières paneuropéennes et de stratégies notamment orientées vers la création de valeur. Le changement réside plutôt dans le public auquel s’adresse désormais son offre.
Makers fund est présenté comme son premier fonds immobilier ouvert aux investisseurs particuliers. Il est commercialisé notamment en France, au Luxembourg, en Allemagne et en Espagne et peut être souscrit à partir de 1 000 euros, avec des renforcements possibles à partir de 100 euros. La souscription est entièrement digitalisée.
Ce seuil mérite d’être mis en perspective. Certaines opérations immobilières privées ou certains club deals nécessitent traditionnellement plusieurs dizaines voire centaines de milliers d’euros. Même lorsqu’ils deviennent plus accessibles, leur caractère concentré oblige généralement l’investisseur à disposer d’un patrimoine suffisamment important pour ne pas dépendre de la réussite d’une seule opération.
Makers fund repose sur une logique différente : l’investisseur n’acquiert pas directement une fraction d’un immeuble déterminé. Il souscrit des actions d’un fonds dont le portefeuille a vocation à regrouper différents investissements immobiliers européens.
Le ticket de 1 000 euros permet donc surtout de fractionner beaucoup plus facilement l’exposition à cette stratégie. Un investisseur n’est plus obligé d’immobiliser une part considérable de son patrimoine pour accéder à ce type de véhicule.
C’est probablement l’une des évolutions les plus intéressantes du lancement.
Intégrez le Private Equity à votre stratégie patrimoniale
Investir dans le non coté c'est investir dans l'économie réelle. Cela vous offre une nouvelle source de diversification et de performance.
Votre diagnostic patrimonial offert --> 1 heure pour savoir si le private equity a sa place dans votre patrimoine, et pour quelle part.
ELTIF 2.0 : le cadre réglementaire qui change l’accès aux actifs privés
Pour comprendre Makers fund, il faut revenir sur l’évolution du cadre ELTIF.
ELTIF signifie European Long-Term Investment Fund, ou fonds européen d’investissement à long terme. Ce statut européen a été conçu pour orienter davantage de capitaux vers des investissements de long terme : entreprises non cotées, infrastructures, dette privée ou actifs réels, dont l’immobilier peut faire partie.
La première génération d’ELTIF n’avait pourtant pas véritablement réussi à démocratiser ces investissements auprès du grand public. Les contraintes réglementaires restaient importantes, notamment pour les investisseurs particuliers.
ELTIF 2.0 a profondément revu ce cadre.
De 10 000 € minimum réglementaires à une accessibilité beaucoup plus large
Dans l’ancien dispositif, certains investisseurs particuliers disposant d’un portefeuille d’instruments financiers inférieur à 500 000 euros devaient notamment investir au minimum 10 000 euros et ne pouvaient pas consacrer plus de 10 % de ce portefeuille aux ELTIF.
Le règlement révisé a supprimé ces deux contraintes. L’Union européenne explique elle-même que ces règles constituaient un obstacle important au développement des ELTIF auprès des investisseurs de détail.
Cela ne signifie pas que tous les ELTIF deviennent automatiquement accessibles pour quelques centaines ou milliers d’euros : chaque société de gestion reste libre de fixer les conditions de son fonds. Mais le verrou réglementaire a disparu.
MIMCO peut ainsi proposer Makers fund à partir de 1 000 euros.
Ce changement dépasse donc largement le seul lancement de Makers fund. Il participe à un mouvement plus général : la distribution d’actifs privés auprès d’une clientèle patrimoniale beaucoup plus large.
Une évolution déjà observable dans le private equity accessible aux particuliers, même si Makers fund n’est précisément pas un fonds de private equity : son sous-jacent est immobilier. La comparaison est néanmoins intéressante car les deux univers sont concernés par cette ouverture progressive des actifs privés.
Un cadre européen, pas une garantie sur l’investissement
Le label ELTIF ne doit cependant pas être interprété comme une protection du capital.
Makers fund reste un fonds d’investissement alternatif exposé à l’immobilier. Sa documentation mentionne explicitement un risque de perte partielle ou totale du capital ainsi qu’un risque d’illiquidité.
L’agrément réglementaire encadre notamment le fonctionnement, la diversification, l’information et la commercialisation du véhicule. Il ne transforme pas les actifs détenus en placements garantis.
C’est une distinction essentielle : ELTIF 2.0 facilite l’accès aux actifs privés ; il ne supprime pas les risques propres aux actifs privés.
Comment investir dans les meilleurs fonds de Private Equity ?
Stratégies, performances, risques, durée d’investissement, frais et modes d’accès : découvrez les fondamentaux du capital-investissement dans notre guide, et comment choisir les meilleurs fonds.
Comment Makers fund compte créer de la valeur sur l’immobilier européen
Makers fund adopte une stratégie paneuropéenne et peut investir dans différentes catégories d’immobilier : bureaux, résidentiel, hôtellerie, commerces ou actifs mixtes.
La particularité du fonds réside surtout dans la combinaison de deux moteurs de performance.
Une première poche est consacrée à des stratégies Core et Core+. Dans le vocabulaire immobilier, il s’agit généralement d’actifs présentant des caractéristiques relativement défensives : qualité de l’emplacement et du bâtiment, locataires établis ou revenus locatifs relativement prévisibles. L’objectif est ici principalement de générer des revenus récurrents.
Une seconde poche adopte une logique Value-Added. Le gestionnaire recherche alors davantage de potentiel de création de valeur : rénovation, repositionnement, amélioration de l’exploitation ou transformation d’un actif peuvent notamment participer à cette stratégie.
Cette association est importante pour comprendre le couple rendement-risque annoncé par Makers fund. Le fonds ne se limite pas à acheter des immeubles loués pour en distribuer les loyers. Une partie de la performance recherchée doit provenir de la valorisation des actifs.
C’est aussi ce qui différencie en partie son fonctionnement de celui d’une stratégie immobilière exclusivement orientée vers le rendement locatif.
Un objectif de TRI de 10 % et de distribution de 6 % à remettre en perspective
MIMCO communique sur un TRI cible de 10 % par an sur huit ans. Les actions distributives visent parallèlement une distribution annuelle de 6 %, avec des versements mensuels. Des actions capitalisantes sont également disponibles pour les investisseurs souhaitant réinvestir les résultats.
Ces deux chiffres ne doivent surtout pas être additionnés.
Le TRI mesure la performance globale annualisée d’un investissement en tenant compte des différents flux financiers dans le temps. La distribution correspond, elle, à la partie du résultat que le fonds vise à verser périodiquement aux porteurs d’actions distributives.
Un objectif de TRI de 10 % incluant une distribution cible de 6 % ne signifie donc pas un objectif de rendement de 16 %.
Surtout, ni les 10 % ni les 6 % ne sont garantis. Leur réalisation dépendra des loyers effectivement encaissés, de la valeur des immeubles, du succès des opérations de création de valeur, des conditions de financement et des prix auxquels les actifs pourront éventuellement être revendus.
Un TRI cible doit donc être lu comme l’expression économique de la stratégie du gestionnaire, pas comme un taux contractuel.
Notre sélection des meilleurs fonds de Private Equity
Accédez à une sélection des meilleurs fonds et des meilleures stratégies d’investissement dans le non côté : secondaire, LBO, dette privée, infrastructuré etc. En France et à l'internationnal.
Makers fund, SCPI ou club deal : des logiques immobilières différentes
Pour un investisseur français, Makers fund sera probablement comparé aux SCPI. Les deux permettent d’investir indirectement dans un portefeuille immobilier géré par des professionnels, avec un ticket très inférieur à celui nécessaire pour acheter seul un actif d’immobilier d’entreprise.
La ressemblance s’arrête pourtant assez vite.
Une SCPI repose principalement sur la détention et la gestion d’un patrimoine immobilier locatif dont les revenus contribuent aux distributions versées aux associés. Makers fund est une SICAV luxembourgeoise et peut associer des actifs immobiliers générateurs de revenus à des opérations davantage orientées vers la transformation et la création de valeur.
La comparaison avec le club deal est également instructive.
Dans un club deal immobilier, l’investisseur connaît généralement dès le départ l’opération ou les quelques actifs financés. Cette concentration peut permettre de comprendre précisément la stratégie mise en œuvre, mais elle augmente aussi la dépendance à la réussite de chaque opération.
Makers fund mutualise au contraire les capitaux au sein d’un portefeuille qui a vocation à évoluer. Il s’agit d’un fonds evergreen, c’est-à-dire sans échéance de liquidation prédéterminée du véhicule, avec des souscriptions ouvertes en continu.
En contrepartie, l’investisseur délègue davantage la sélection future des actifs au gestionnaire.
Il ne faut donc pas chercher à déterminer abstraitement quel véhicule serait « meilleur ». SCPI, club deal et ELTIF immobilier ne donnent pas accès exactement au même couple diversification, liquidité, visibilité et création de valeur.
[Image — matrice comparative pédagogique Makers fund / SCPI / club deal selon diversification, sélection des actifs, ticket d’entrée, horizon et liquidité]
Liquidité, frais, performance : les points à regarder avant le ticket d’entrée
Le ticket de 1 000 euros constitue probablement la caractéristique la plus visible de Makers fund. Mais ce n’est pas nécessairement la plus importante pour prendre une décision patrimoniale.
Un investissement de long terme doit d’abord être évalué en fonction de sa liquidité, de son risque et de son coût total.
Trois ans de blocage ne signifient pas une liquidité garantie ensuite
Les actions de Makers fund sont soumises à une période de blocage de trois ans. Le fonds recommande cependant une durée de détention de huit ans.
La nuance entre ces deux horizons est fondamentale.
Trois ans correspondent à la période pendant laquelle l’investisseur ne doit pas envisager de demander le rachat de ses actions dans les conditions ordinaires prévues. Mais cela ne signifie pas qu’au premier jour de la quatrième année le fonds devient comparable à un placement liquide.
Après la période de blocage, les rachats restent soumis aux conditions, délais et limites fixés dans le prospectus. Ils ne sont pas garantis.
Le fonds prévoit une poche de liquidité représentant 10 % à 25 % de son actif. Cette réserve doit contribuer au fonctionnement du mécanisme de rachats, mais elle ne constitue pas une promesse de liquidité permanente.
Un décalage existe en effet par nature entre la liquidité proposée aux investisseurs et celle des actifs sous-jacents : vendre un immeuble prend beaucoup plus de temps que vendre une action cotée.
L’horizon de huit ans paraît donc beaucoup plus pertinent pour apprécier la nature patrimoniale du placement que le seul blocage de trois ans.
0 % de commission de souscription ne signifie pas 0 % de frais
Makers fund communique également sur une commission de souscription de 0 %.
L’information est exacte, mais elle doit être correctement interprétée : absence de commission de souscription ne signifie pas absence de frais.
La grille publiée par Makers fund mentionne notamment des commissions de gestion, des frais liés aux acquisitions et cessions immobilières, des commissions administratives et de middle office ainsi que, selon les circonstances, des frais de rachat et une commission de surperformance.
La commission de gestion annoncée se situe entre 1,06 % et 1,35 % HT par an selon les modalités concernées. Le fonds peut également supporter une commission d’acquisition pouvant atteindre 5 % HT du prix d’acquisition net vendeur et une commission de cession pouvant atteindre 3 % HT du prix de cession. Des commissions supplémentaires peuvent intervenir pour certaines opérations de travaux ou de structuration.
La documentation commerciale précise que les objectifs de TRI de 10 % et de distribution de 6 % sont exprimés nets des frais intégrés aux projections. Cela ne dispense évidemment pas l’investisseur d’examiner le DIC et le prospectus : une performance cible nette de frais reste une hypothèse, pas un résultat futur.
Cette lecture est d’autant plus importante que les stratégies Value-Added sont par nature opérationnelles. Acquisition, restructuration, travaux, financement puis cession peuvent générer plusieurs niveaux de coûts.
Le bon indicateur n’est donc jamais uniquement le niveau des frais pris isolément. Il faut chercher à comprendre quelle performance nette peut raisonnablement rémunérer le risque supporté après l’ensemble des coûts.
Ce que le lancement de Makers fund dit de l’évolution de l’épargne immobilière
Makers fund mérite finalement d’être observé au-delà de ses seules caractéristiques.
Pendant longtemps, l’univers patrimonial français était relativement cloisonné. Les particuliers disposaient de produits largement distribués comme les OPCVM, l’assurance-vie ou les SCPI, tandis que certaines stratégies immobilières, de dette privée, d’infrastructure ou de private equity restaient essentiellement accessibles aux investisseurs institutionnels et aux patrimoines importants.
Cette frontière devient progressivement plus poreuse.
ELTIF 2.0 participe directement à cette transformation. En supprimant notamment l’ancien seuil réglementaire de 10 000 euros et la limite de 10 % applicable à certains investisseurs de détail, le législateur européen a clairement cherché à faciliter la distribution des investissements de long terme auprès des particuliers.
Makers fund constitue une illustration concrète de cette évolution : 1 000 euros suffisent désormais pour souscrire à un fonds visant une stratégie immobilière paneuropéenne mêlant Core/Core+ et Value-Added.
Pour autant, la démocratisation financière ne change pas la nature économique des actifs.
Un immeuble Value-Added reste un actif complexe à transformer. Une valorisation immobilière peut baisser. Un locataire peut partir. Des travaux peuvent coûter plus cher que prévu. Les conditions de financement peuvent évoluer. Et un actif immobilier ne devient pas liquide parce que les actions du fonds sont accessibles en quelques clics.
C’est probablement la principale lecture patrimoniale à retenir de ce lancement. La baisse du ticket d’entrée permet de mieux fractionner son investissement et ouvre de nouvelles possibilités de diversification. Elle ne justifie pas, à elle seule, une allocation.
Rédigé le 09.10.2026 par