Après une année 2024 marquée par des ajustements sur le marché immobilier, les SCPI (Sociétés Civiles de Placement Immobilier) semblent amorcer une trajectoire de reprise progressive de la collecte. À la lumière des dernières données publiées par l’ASPIM et l’IEIF, le premier semestre 2025 révèle une amélioration des indicateurs de collecte, de performance et de stabilité des parts. Les chiffres du deuxième trimestre viennent confirmer cette tendance, témoignant d’un regain d’intérêt des épargnants pour ces véhicules d’investissement immobiliers collectifs.
Dans un contexte économique encore incertain, cette dynamique positive soulève plusieurs questions : la reprise est-elle durable ? Tous les segments en profitent-ils ? Et quelles sont les SCPI qui tirent leur épingle du jeu ? Cet article dresse un panorama complet du bilan SCPI au T2 2025, en analysant les performances de collecte, la structure du marché, la distribution, la liquidité et les perspectives pour les mois à venir.
Le regard de nos experts : Découvrez comment vous faire un avis pour investir dans les meilleures SCPI
Une dynamique de reprise validée par les chiffres
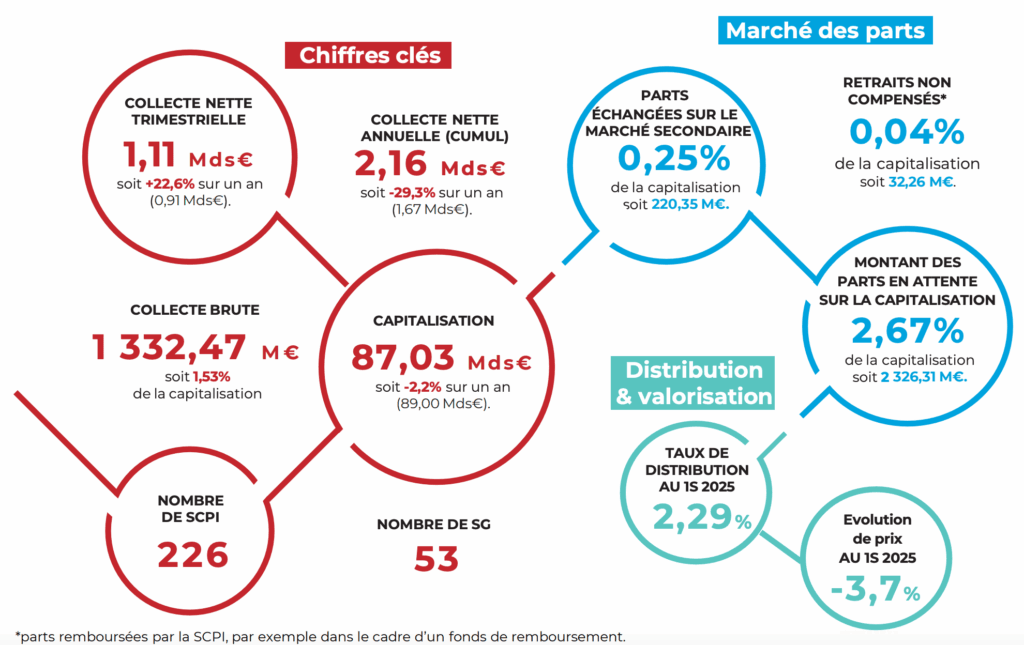
Après un exercice 2024 marqué par une forte volatilité, le premier semestre 2025 confirme les signaux de stabilisation du marché des SCPI observés en fin d’année dernière. Selon les données publiées par l’ASPIM (Association française des Sociétés de Placement Immobilier) et l’IEIF, les SCPI (Sociétés Civiles de Placement Immobilier) ont enregistré une collecte nette de 2,2 milliards d’euros au premier semestre, soit une hausse de 29 % par rapport à la même période de 2024.
Cette progression est d’autant plus significative qu’elle intervient dans un environnement macroéconomique encore incertain, où l’investissement immobilier fait l’objet d’une vigilance accrue. Pour les épargnants particuliers, cette reprise s’accompagne d’un regain de confiance, notamment autour des SCPI à stratégie diversifiée, qui ont concentré 72 % de la collecte brute sur la période.
Le T2 2025, avec une collecte nette de 1,1 milliard d’euros, marque une hausse de 6 % par rapport au T1 et de 23 % comparé au T2 2024, validant la trajectoire ascendante entamée depuis la fin de l’année dernière.
La recommandation de nos experts : en matière de SCPI, il est important de diversifier aussi les stratégies d’investissement et les gestionnaires. Nos conseillers vous aident, sans frais supplémentaires, à vous constituer un portefeuille SCPI performant dans la durée. Prendre contact avec un conseiller Weelim.
Construisons votre stratégie d’investissement en SCPI
Pour bien investir en SCPI, beaucoup de variables sont à prendre en compte. Et pourtant, la plupart des investisseurs passent à côté des bons indicateurs.
Votre diagnostic patrimonial offert --> une heure pour savoir si la SCPI a sa place dans votre patrimoine, et laquelle.
Une hiérarchie des acteurs en évolution
Le dynamisme du marché se reflète dans le classement des sociétés de gestion et des SCPI les plus performantes. Sans surprise, CORUM AM, pionnier de la collecte depuis plusieurs années, conserve la tête avec 393 M€ de collecte nette sur le semestre, devant ARKEA REIM (302 M€) et IROKO (281 M€).
Côté véhicules, c’est IROKO ZEN, la SCPI 100 % digitale, qui s’impose comme le premier produit de collecte nette du semestre (281 M€), suivie de TRANSITIONS EUROPE (271 M€) et de CORUM ORIGIN (250 M€). Cette dynamique confirme l’attractivité des SCPI misant sur une diversification européenne et sectorielle, avec un positionnement clair et transparent auprès des épargnants.
Notons également la montée en puissance de véhicules plus récents comme SCPI COMÈTE (Alderan) et REMAKE LIVE, qui démontrent leur capacité à capter l’attention d’un public de plus en plus averti.
Tout comprendre avant d’investir en SCPI
Fonctionnement, rendement, fiscalité, frais, risques, choix des SCPI… Retrouvez dans notre guide les informations essentielles pour comprendre ce placement et investir avec méthode.
Une reprise sélective mais inégale selon les segments
Si la reprise est bien réelle, elle demeure contrastée selon les typologies de SCPI. Le segment des bureaux, historiquement majoritaire (56 % de la capitalisation), continue de faire face à une pression sur la liquidité. Les parts en attente de cession concernent pour 73 % des SCPI de bureaux, soit une valeur totale de 2,33 milliards d’euros au 30 juin 2025, en hausse après trois trimestres de recul.
Les véhicules les plus exposés, tels qu’Épargne Foncière, Primovie ou encore Rivoli Avenir Patrimoine, concentrent une part importante des demandes de retrait.
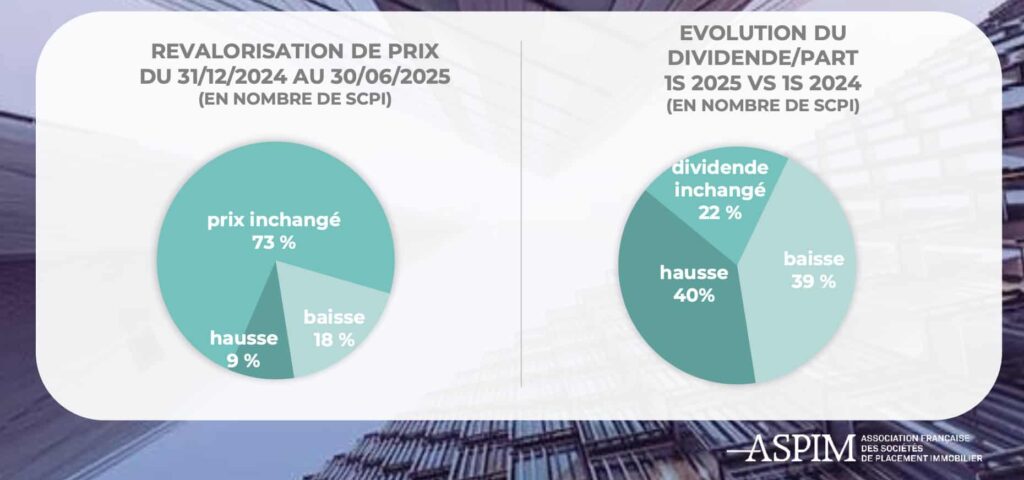
Côté rendement, le taux de distribution moyen des SCPI s’établit à 2,29 % pour le premier semestre (soit 4,58% en annualisé), en légère hausse par rapport à l’an passé. Ce chiffre global masque toutefois des écarts : les SCPI diversifiées atteignent un taux de 2,79 %, tandis que les SCPI santé plafonnent à 1,68 %. En revanche, 39 % des SCPI ont procédé à une baisse de leur dividende, une décision souvent justifiée par la nécessité de préserver la trésorerie et la valeur à long terme du portefeuille.
Comment choisir les meilleures SCPI ?
Accédez à une large sélection de SCPI françaises et européennes et découvrez comment construire un portefeuille immobilier diversifié.
Prix des parts : vers une stabilisation ?
Autre point d’attention : l’évolution des prix de souscription. Au premier semestre 2025, 14 SCPI à capital variable ont baissé leur prix de part, contre 9 qui l’ont revalorisé. La baisse moyenne pondérée est de -3,7 %, un chiffre à relativiser dans un contexte d’ajustement post-crise.
La tendance semble toutefois s’inverser : au T2 2025, les prix se sont globalement stabilisés, reflétant l’intégration progressive des réévaluations d’actifs menées fin 2024. Cela pourrait marquer la fin d’un cycle de correction amorcé il y a un an, bien que les SCPI de bureaux continuent d’afficher une baisse moyenne supérieure (-5 % contre -1,8 % pour les autres catégories).
Marché secondaire et capitalisation : des signaux encourageants
Avec une capitalisation de 87 milliards d’euros au 30 juin 2025, en légère progression (+1 % sur un trimestre), le marché des SCPI démontre sa résilience. Les échanges sur le marché secondaire s’élèvent à 1,33 milliard d’euros, représentant 1,53 % de la capitalisation totale. Les retraits non compensés restent marginaux (32,26 M€, soit 0,04 % de la capitalisation), signalant un risque de liquidité contenu.
Ces chiffres traduisent une reprise progressive de la demande et une capacité du marché à absorber les sorties, même dans un environnement moins porteur que par le passé. La liquidité partielle des SCPI, souvent décriée, continue de faire preuve de stabilité à l’épreuve des faits.
OPCI et Sociétés Civiles : une amélioration sensible
Si les SCPI concentrent l’attention, les autres fonds immobiliers accessibles au grand public connaissent également un début d’année plus favorable :
- Les OPCI grand public affichent une décollecte de -580 M€, en amélioration de 54 % sur un an. Leur performance s’établit à +0,6 % sur le semestre.
- Les sociétés civiles à vocation immobilière enregistrent une décollecte très limitée (-101 M€), avec une performance de +1,2 %, en nette amélioration.
Ces évolutions témoignent d’un retour progressif de la confiance dans l’épargne immobilière, au-delà des SCPI.
Perspectives : entre vigilance et consolidation
L’analyse semestrielle souligne la solidité du modèle SCPI, régulièrement défendue par l’ASPIM. Fondées sur un cadre réglementaire rigoureux, une gestion professionnelle et une vision long terme, les SCPI démontrent leur capacité à absorber les chocs et à adapter leurs stratégies.
Frédéric Bôl, Président de l’ASPIM, déclare : « Dans un environnement toujours contraint, les signaux de reprise déjà observés au premier trimestre se sont confirmés au second trimestre, avec une collecte nette des SCPI en progression de 29 % au 1er semestre 2025 par rapport au 1er semestre 2024 et une forte réduction des décollectes pour les sociétés civiles et les OPCI. De plus, la stabilisation des valeurs d’expertise se reflète désormais dans les performances à nouveau positives des sociétés civiles et des OPCI grand public distribués en assurance vie. La hausse des parts en attente sur le semestre se concentre essentiellement sur les SCPI exposées aux bureaux. Cette situation exige une vigilance constante, mais elle ne remet pas en cause la solidité du modèle des fonds immobiliers grand public, qui repose sur un cadre réglementé, une gestion professionnelle et une logique d’investissement à long terme. Les tensions de liquidité trouveront en grande partie leur réponse dans la reprise des volumes de transactions sur le marché français. Dans un marché complexe et en transition, les fonds immobiliers grand public continuent d’offrir aux épargnants un accès facilité et encadré à l’immobilier.»
Les épargnants, de plus en plus sensibles à la qualité de la gestion et à la diversification sectorielle, plébiscitent les SCPI les plus lisibles, les plus transparentes et les plus réactives face à la conjoncture. Les choix stratégiques opérés (baisse temporaire des dividendes, ajustement des prix de part, recentrage sectoriel) visent à préserver la pérennité des performances dans un contexte encore instable.
Rédigé le 05.08.2025 par