Longtemps réservée aux patrimoines les plus importants, l’assurance-vie luxembourgeoise devient plus accessible. Weelim permet désormais d’étudier l’ouverture d’un contrat à partir de 20 000 euros, sous réserve d’adéquation avec le profil, les objectifs et la situation de l’épargnant.
Cette évolution ne transforme pas le contrat luxembourgeois en un produit grand public. Elle ouvre toutefois son cadre patrimonial à des investisseurs qui souhaitent diversifier leur épargne, accéder à une architecture financière plus ouverte ou préparer une mobilité internationale, sans nécessairement disposer de plusieurs centaines de milliers d’euros.
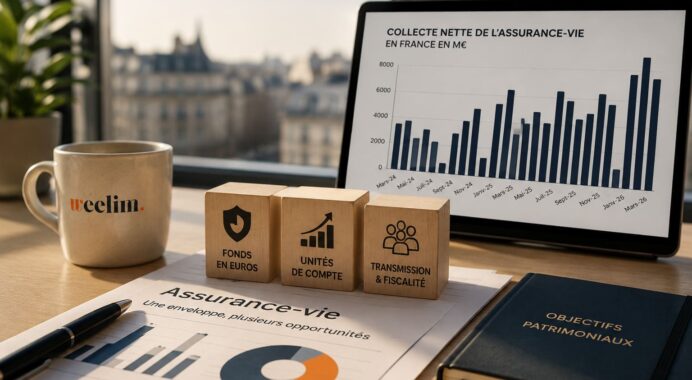
L’intérêt pour cette solution progresse fortement. En 2025, les compagnies luxembourgeoises ont collecté 31,1 milliards d’euros de primes en assurance-vie, soit une hausse de 16 % sur un an. Leurs engagements techniques atteignaient 262,5 milliards d’euros à la fin de l’exercice. Cette croissance a principalement été portée par les contrats en unités de compte, dont l’encaissement a progressé de plus de 30 %, selon le Commissariat aux assurances luxembourgeois.
Derrière ces chiffres se dessine une tendance de fond : l’assurance-vie luxembourgeoise n’est plus seulement considérée comme une enveloppe destinée aux très grandes fortunes. Elle devient progressivement un outil de diversification et d’organisation patrimoniale pour une clientèle plus large.
Pourquoi l’assurance-vie luxembourgeoise suscite-t-elle autant d’intérêt ?
Le contrat luxembourgeois repose sur le même principe général que l’assurance-vie française. Le souscripteur effectue un versement auprès d’une compagnie d’assurance, puis répartit son capital entre les supports proposés par le contrat.
La principale singularité de l’assurance-vie luxembourgeoise ne réside donc pas dans une promesse de rendement supérieur. Elle tient à la combinaison de trois caractéristiques : la protection juridique des avoirs, la souplesse de l’univers d’investissement et la dimension internationale du contrat.
Selon les offres et le montant investi, l’allocation peut notamment comprendre :
- des supports sécurisés ou à dominante obligataire ;
- des OPCVM investis en actions ou en obligations ;
- des fonds diversifiés ;
- des ETF ;
- des supports immobiliers ;
- des produits structurés ;
- certaines solutions de gestion sous mandat.
Les unités de compte présentent un risque de perte en capital. Elles doivent être sélectionnées en fonction de l’horizon d’investissement, de la situation financière et de la tolérance au risque de chaque souscripteur.
Optimisons votre stratégie d'investissement en assurance-vie
Une protection des avoirs organisée autour du triangle de sécurité
L’un des principaux atouts du cadre luxembourgeois est son mécanisme de protection appelé triangle de sécurité.
Trois intervenants participent à cette organisation :
- la compagnie d’assurance ;
- une banque dépositaire agréée ;
- le Commissariat aux assurances, le régulateur luxembourgeois.
Les actifs représentatifs des engagements pris envers les assurés sont déposés auprès d’une banque distincte et séparés des autres avoirs de la compagnie. La convention qui lie ces trois parties permet au régulateur d’exercer une surveillance sur la conservation des actifs.
En cas de difficulté de l’assureur, le Commissariat aux assurances peut notamment intervenir afin de protéger les intérêts des souscripteurs. L’Association des compagnies d’assurances et de réassurances du Luxembourg présente ce dispositif comme une protection juridique spécifique de la place luxembourgeoise.
À ce triangle s’ajoute le super privilège. Celui-ci accorde aux assurés un rang prioritaire sur les actifs représentatifs des provisions d’assurance en cas de défaillance de la compagnie. Les créances des souscripteurs sont ainsi privilégiées par rapport à celles de nombreux autres créanciers.
Cette protection doit néanmoins être correctement comprise. Elle ne constitue ni une garantie générale de l’État luxembourgeois ni une assurance contre les fluctuations des marchés financiers. Si les unités de compte sélectionnées reculent, la valeur du contrat peut diminuer. Le dispositif protège avant tout la séparation et le traitement juridique des actifs en cas de défaillance de l’assureur.
Assurance-vie : ce que vous devez savoir avant de signer ou d'arbitrer
Fiscalité des retraits et de la transmission, supports qui performent, frais, clause bénéficiaire. Notre guide donne les clés pour utiliser l'assurance-vie comme un outil, pas comme un placement par défaut.
Une architecture d’investissement potentiellement plus ouverte
L’assurance-vie luxembourgeoise est également appréciée pour son architecture financière. Selon la compagnie, le contrat et le montant investi, elle peut donner accès à un univers de supports plus étendu que celui de nombreux contrats standards distribués en France.
Cette ouverture peut faciliter la construction d’une allocation véritablement diversifiée entre plusieurs zones géographiques, classes d’actifs, sociétés de gestion et devises. C’est un des critère pour choisir la meilleure assurance-vie, son univers d’investissement.
Un contrat peut, par exemple, combiner une poche défensive, des fonds obligataires, des actions internationales et certaines solutions de diversification. Mais toutes les possibilités ne sont pas accessibles dès le premier niveau de versement.
Il faut notamment distinguer :
- le seuil d’ouverture du contrat ;
- le montant nécessaire pour accéder à certains supports ;
- les seuils réglementaires applicables aux fonds internes dédiés ou aux solutions de gestion individualisée ;
- les conditions propres à chaque compagnie.
L’accès à une assurance-vie luxembourgeoise dès 20 000 euros ne signifie donc pas que toutes les fonctionnalités historiquement réservées à la gestion de fortune deviennent immédiatement disponibles. À ce niveau d’investissement, la valeur ajoutée réside d’abord dans l’accès au cadre luxembourgeois et dans la sélection d’une allocation adaptée parmi les supports effectivement proposés.
Découvrez les meilleurs placements assurance-vie
Comparez les possibilités d’investissement et découvrez les meilleurs placements assurance-vie
Assurance-vie luxembourgeoise dès 20 000 euros : ce que propose Weelim
Weelim permet désormais d’accéder à une solution d’assurance-vie luxembourgeoise avec un versement initial à partir de 20 000 euros.
Cette accessibilité répond à plusieurs évolutions du marché :
- la demande croissante de diversification financière ;
- le besoin de mieux répartir les risques entre différents supports ;
- la recherche d’une enveloppe adaptée aux patrimoines internationaux ;
- l’ouverture progressive de certaines solutions patrimoniales à des montants plus accessibles.
Le seuil de 20 000 euros correspond à un point d’entrée. Il ne suffit pas, à lui seul, à déterminer la pertinence du contrat. Avant toute souscription, il convient d’étudier la durée envisagée, la liquidité nécessaire, les objectifs de rendement, la capacité à supporter une baisse des marchés et la composition du patrimoine déjà détenu.
Pour un épargnant possédant uniquement des livrets et une épargne disponible, investir l’intégralité de ses liquidités dans des unités de compte serait rarement approprié. À l’inverse, une personne disposant déjà d’une épargne de précaution et d’un horizon suffisamment long pourra envisager le contrat comme une brique supplémentaire de diversification.
L’accompagnement de Weelim consiste précisément à déterminer si cette solution est adaptée, puis à construire une allocation cohérente avec le profil de l’investisseur.
Un contrat pertinent pour préparer une mobilité internationale
La dimension internationale constitue un autre motif d’intérêt pour l’assurance-vie luxembourgeoise. Le Luxembourg a développé une expertise importante dans la distribution transfrontalière : sur les 31,1 milliards d’euros de primes d’assurance-vie collectés en 2025, 30,3 milliards provenaient de l’activité internationale, selon l’Association des compagnies d’assurances luxembourgeoises.
Le contrat peut ainsi présenter un intérêt pour les personnes qui :
- résident dans un autre pays européen ;
- envisagent une expatriation ;
- détiennent des actifs dans plusieurs États ;
- exercent une activité professionnelle internationale ;
- souhaitent anticiper un changement futur de résidence fiscale.
Le Luxembourg applique un principe de neutralité fiscale : la compagnie n’impose pas au souscripteur la fiscalité luxembourgeoise, mais prend en considération celle de son pays de résidence, sous réserve du droit local et des conventions applicables.
Cette portabilité n’est cependant jamais automatique ou universelle. Avant une expatriation, il faut vérifier que le contrat est reconnu dans le nouvel État de résidence, que la compagnie est autorisée à y intervenir et que ses modalités restent compatibles avec la législation locale.
Un changement de résidence fiscale doit donc faire l’objet d’une analyse spécifique avec les professionnels compétents.
Quelle fiscalité pour un résident français ?
L’assurance-vie luxembourgeoise ne procure pas, par elle-même, un avantage fiscal supérieur à celui d’une assurance-vie française.
Pour un souscripteur fiscalement domicilié en France, c’est en principe la fiscalité française de l’assurance-vie qui s’applique. Les gains deviennent notamment imposables lors d’un rachat total ou partiel, selon la date des versements, l’ancienneté du contrat et les règles fiscales en vigueur.
Après huit années de détention, le souscripteur peut, sous certaines conditions, bénéficier de l’abattement annuel applicable aux produits retirés :
- 4 600 euros pour une personne seule ;
- 9 200 euros pour un couple soumis à imposition commune.
La fiscalité successorale dépend notamment de l’âge auquel les versements ont été réalisés, de la date de souscription, de la désignation des bénéficiaires et de la situation personnelle du souscripteur.
Un résident fiscal français doit par ailleurs déclarer chaque année son contrat détenu à l’étranger. Cette formalité est réalisée avec le formulaire n° 3916-3916 bis, joint à la déclaration de revenus. L’administration fiscale française précise que cette obligation concerne notamment les contrats d’assurance-vie souscrits hors de France.
L’assurance-vie luxembourgeoise ne doit donc pas être présentée comme un outil de défiscalisation. Sa valeur ajoutée se situe davantage dans son organisation juridique, sa dimension internationale et son potentiel de diversification.
Assurance-vie française ou luxembourgeoise : comment choisir ?
Il n’existe pas de réponse universelle. Le contrat français reste particulièrement pertinent pour de nombreux épargnants, notamment lorsqu’ils recherchent une grande simplicité de gestion, un fonds en euros compétitif ou la possibilité d’effectuer de petits versements réguliers.
Le contrat luxembourgeois peut devenir intéressant lorsque l’investisseur accorde davantage d’importance à la protection juridique des actifs, à l’ouverture financière ou à la mobilité internationale.
| Critère | Assurance-vie française | Assurance-vie luxembourgeoise |
|---|---|---|
| Accessibilité | Souvent dès quelques centaines d’euros | Dès 20 000 € avec la solution proposée par Weelim |
| Protection des actifs | Cadre protecteur français | Triangle de sécurité et super privilège |
| Univers d’investissement | Variable selon le contrat | Potentiellement plus ouvert selon l’offre et le capital |
| Fiscalité du résident français | Fiscalité française | Fiscalité française également |
| Mobilité internationale | Possible, avec des contraintes | Dimension transfrontalière plus développée |
| Gestion individualisée | Disponible sur certaines offres | Accessible selon les seuils du contrat et la réglementation |
| Risque de perte en capital | Oui sur les unités de compte | Oui sur les unités de compte |
Les deux enveloppes ne sont pas nécessairement concurrentes. Elles peuvent également être complémentaires au sein d’une stratégie patrimoniale globale.
À quels investisseurs cette solution peut-elle convenir ?
L’assurance-vie luxembourgeoise accessible dès 20 000 euros peut notamment être étudiée par :
- un épargnant souhaitant diversifier une partie de son patrimoine financier ;
- un cadre ou un entrepreneur ayant une perspective de mobilité internationale ;
- une personne recherchant une enveloppe d’investissement de long terme ;
- un investisseur souhaitant accéder à une sélection élargie de supports ;
- un foyer désirant organiser la transmission d’une partie de son capital ;
- un souscripteur sensible au cadre de protection luxembourgeois.
Elle est en revanche moins adaptée à une personne qui ne possède pas encore d’épargne de précaution, qui envisage de récupérer son capital à court terme ou qui refuse toute fluctuation de son investissement.
Le niveau de risque dépend essentiellement des supports choisis. Un contrat luxembourgeois fortement investi en actions peut subir une baisse importante. Sa domiciliation ne neutralise jamais le risque financier.
Une démocratisation qui ne dispense pas du conseil
Avec un accès dès 20 000 euros, l’assurance-vie luxembourgeoise franchit une nouvelle étape dans sa démocratisation. Les chiffres du marché confirment son dynamisme, mais une hausse de la collecte ne signifie pas que cette solution convient indistinctement à tous les épargnants.
Son intérêt doit être évalué au regard de l’ensemble du patrimoine : liquidités disponibles, immobilier, placements financiers, situation familiale, résidence fiscale et objectifs de transmission.
L’enjeu n’est pas simplement d’ouvrir un contrat au Luxembourg. Il consiste à déterminer pourquoi l’ouvrir, quelle somme y consacrer et comment répartir le capital.
Avec Weelim, l’assurance-vie luxembourgeoise est désormais accessible à partir de 20 000 euros. Cette nouvelle porte d’entrée permet d’envisager le cadre luxembourgeois plus tôt dans la construction d’un patrimoine, tout en bénéficiant d’un accompagnement destiné à sélectionner une solution et une allocation cohérentes.
Les unités de compte présentent un risque de perte en capital. Les performances passées ne préjugent pas des performances futures. La disponibilité des supports, les frais et les conditions d’accès varient selon les contrats et le profil du souscripteur.
Rédigé le 02.08.2026 par

Jérémy Orféo est cofondateur de Weelim et directeur de la publication du site. Il signe des articles consacrés aux placements et à la gestion de patrimoine.