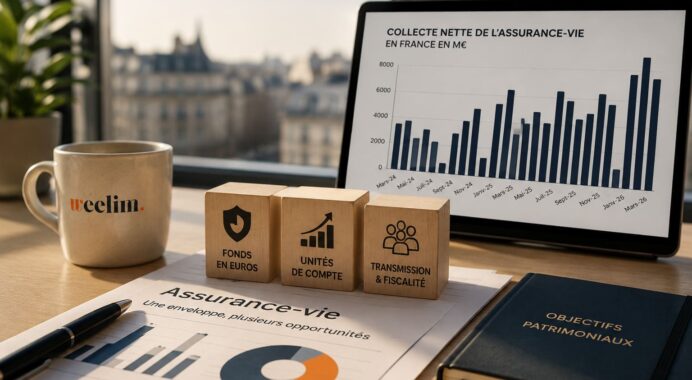
L’assurance vie n’avait plus connu un tel changement de perspective depuis plus d’une décennie. Après des années de baisse quasi continue, les fonds en euros retrouvent progressivement des couleurs. Selon les dernières projections du cabinet Good Value for Money, leur rendement moyen pourrait atteindre 2,90 % en 2026, contre environ 2,65 % en 2025. Le seuil symbolique des 3 % semble de nouveau à portée de main. Cette prévision ne relève pourtant pas d’un simple exercice d’optimisme. Elle repose sur une évolution structurelle des portefeuilles obligataires détenus par les assureurs.
Pour les épargnants, la question dépasse largement le seul niveau de rendement. Les fonds en euros restent le socle de nombreuses allocations patrimoniales grâce à leur garantie en capital et à leur effet cliquet, qui permet de conserver définitivement les intérêts acquis. Dans ce contexte, comprendre pourquoi les performances remontent devient aussi important que de suivre leur évolution. L’analyse qui suit montre que le retour des fonds en euros ne constitue pas un phénomène ponctuel, mais l’une des conséquences les plus concrètes du nouvel environnement de taux. Pour mieux comprendre le rôle des fonds euros dans une stratégie patrimoniale, il est utile de revenir aux fondamentaux de l’assurance vie.
Les fonds en euros profitent enfin de la remontée des taux
Depuis deux ans, les épargnants voient les rendements des fonds en euros progresser. Cette amélioration est suffisamment marquée pour avoir relancé la concurrence entre les assureurs, qui multiplient les offres bonifiées afin d’attirer de nouveaux versements. Cette guerre des taux n’est pourtant que la partie visible d’un phénomène beaucoup plus profond, déjà évoqué dans notre analyse consacrée aux offres boostées des fonds en euros en 2026.
À première vue, cette remontée peut sembler paradoxale. Les banques centrales ont commencé à relever leurs taux directeurs dès 2022. Pourquoi les fonds en euros n’en ressentent-ils pleinement les effets qu’en 2026 ?
La réponse tient à leur fonctionnement. Leur portefeuille est principalement composé d’obligations achetées au fil du temps, avec des échéances pouvant atteindre dix, quinze ou parfois vingt ans. Ces titres sont conservés jusqu’à leur remboursement afin d’assurer une stabilité maximale des rendements. Pendant la longue période de taux très faibles, voire négatifs, les assureurs ont acheté des obligations offrant des coupons extrêmement modestes. Certaines obligations d’État françaises émises entre 2019 et 2021 rapportaient moins de 0,5 % par an. Tant qu’elles restaient en portefeuille, elles continuaient mécaniquement à peser sur le rendement global des fonds.
Aujourd’hui, cette situation évolue progressivement. À mesure que ces anciennes obligations arrivent à échéance, les assureurs récupèrent leur capital et le réinvestissent dans de nouvelles émissions obligataires offrant des coupons bien plus élevés. Depuis plusieurs mois, les obligations souveraines françaises à dix ans évoluent durablement autour de niveaux qui n’avaient plus été observés depuis plus d’une décennie. Les obligations d’entreprises de bonne qualité offrent également des rémunérations sensiblement supérieures à celles des années précédentes. Autrement dit, les fonds en euros récoltent aujourd’hui les bénéfices de la remontée des taux intervenue depuis plusieurs exercices.
C’est précisément sur cette mécanique que repose la projection de Good Value for Money. Le cabinet considère que le renouvellement progressif des portefeuilles obligataires continuera d’améliorer le rendement moyen des fonds au cours des prochaines années. Cette amélioration restera toutefois graduelle. Les anciens titres ne disparaissent pas du jour au lendemain. Ils sont remplacés au rythme de leurs échéances, ce qui explique pourquoi la hausse des rendements est lente mais relativement prévisible.
Cette lecture présente un avantage important pour les investisseurs : elle repose sur des actifs déjà détenus ou en cours d’acquisition par les assureurs, et non sur une hypothèse spéculative concernant l’évolution future des marchés financiers.
L’idée centrale est donc la suivante : les fonds en euros ne bénéficient pas uniquement de taux plus élevés aujourd’hui. Ils profitent progressivement d’une transformation profonde de la qualité de leurs portefeuilles obligataires.
Cette évolution explique également pourquoi plusieurs observateurs estiment que la remontée des rendements pourrait se poursuivre au-delà de 2026, même si les banques centrales commençaient progressivement à assouplir leur politique monétaire. Les obligations déjà achetées à des niveaux de rendement élevés continueront en effet à produire leurs coupons pendant plusieurs années.
Le retour des fonds en euros apparaît donc davantage comme une conséquence de la normalisation des marchés obligataires que comme une simple réponse commerciale des assureurs.
Optimisons votre stratégie d'investissement en assurance-vie
Une moyenne de 2,90 % masque des écarts qui restent considérables
L’annonce d’un rendement moyen proche de 3 % pourrait laisser penser que l’ensemble des contrats convergent progressivement vers un niveau de rémunération comparable. La réalité est beaucoup plus contrastée.
Lorsqu’un épargnant recherche la meilleure assurance vie, il découvre rapidement que les écarts de rendement entre les contrats restent très importants. Cette dispersion devrait d’ailleurs perdurer en 2026.
Selon Good Value for Money, les fonds les moins performants pourraient continuer à servir des rendements proches de 1 %, tandis que certains contrats afficheraient jusqu’à 5,5 % grâce à différents mécanismes de bonification. Le contraste est spectaculaire. Mais il mérite d’être interprété avec prudence.
Un rendement affiché de 5 % ou davantage ne signifie pas nécessairement que le fonds en euros est intrinsèquement plus performant que celui de son concurrent. Dans la majorité des cas, ces niveaux correspondent à des offres commerciales temporaires destinées à attirer de nouveaux versements ou à encourager les épargnants à investir simultanément sur des unités de compte. Autrement dit, le chiffre mis en avant dans les campagnes publicitaires n’est pas toujours représentatif du rendement réellement servi à l’ensemble des assurés.
Les bonus proposés en 2026 prennent des formes très variées. Certains assureurs conditionnent leur obtention à un pourcentage minimal d’unités de compte dans le contrat. D’autres limitent le bonus aux nouveaux versements ou aux capitaux investis pendant une période donnée. Quelques contrats réservent même leurs meilleures rémunérations aux patrimoines les plus élevés.
Ces mécanismes ne sont pas nouveaux. En revanche, leur multiplication témoigne d’une intensification de la concurrence entre les compagnies d’assurance. Pourquoi une telle stratégie ? Parce que les assureurs cherchent à attirer de nouveaux encours au moment même où les fonds en euros retrouvent de l’attractivité. Les versements sur l’assurance vie progressent de nouveau fortement depuis plusieurs mois, tandis que la baisse attendue du Livret A pourrait encore renforcer cet intérêt.
Pour autant, la qualité d’un fonds en euros dépend également de nombreux autres paramètres : la solidité financière de l’assureur, le niveau de sa réserve de participation aux bénéfices, sa politique de redistribution, les frais prélevés sur le contrat ou encore sa capacité à maintenir des performances régulières dans le temps.
Assurance-vie : ce que vous devez savoir avant de signer ou d'arbitrer
Fiscalité des retraits et de la transmission, supports qui performent, frais, clause bénéficiaire. Notre guide donne les clés pour utiliser l'assurance-vie comme un outil, pas comme un placement par défaut.
Les rendements remontent, mais les fonds en euros ne redeviennent pas automatiquement le meilleur placement sans risque
Le retour des fonds en euros intervient dans un contexte particulier. Depuis plusieurs années, les épargnants avaient progressivement délaissé cette poche sécurisée au profit d’autres solutions. Les comptes à terme ont bénéficié de la remontée des taux directeurs, les ETF monétaires ont retrouvé un intérêt qu’ils avaient perdu depuis longtemps, tandis que le Livret A offrait encore une rémunération de 3 % jusqu’au début de l’année 2025.
L’environnement change progressivement. Le Livret A devrait voir son taux reculer au cours des prochains mois, conséquence directe du ralentissement de l’inflation. Les comptes à terme restent attractifs, mais ils imposent souvent une immobilisation des capitaux et une fiscalité moins avantageuse. Quant aux ETF monétaires, leur rendement évolue presque instantanément avec les décisions de la Banque centrale européenne. Si les taux baissent, leur rémunération diminuera tout aussi rapidement.
Le fonds en euros répond à une logique différente. Les obligations acquises ces deux dernières années continueront de produire leurs coupons pendant plusieurs exercices. Autrement dit, même si les banques centrales amorcent un cycle de baisse des taux, les assureurs continueront à bénéficier d’un stock d’obligations achetées à des niveaux historiquement plus rémunérateurs. C’est précisément ce qui explique pourquoi Good Value for Money anticipe une progression des rendements qui pourrait encore se poursuivre au-delà de 2026.
Cette caractéristique constitue l’un des principaux atouts des fonds en euros dans le contexte actuel. Là où certains placements voient leur rémunération évoluer presque immédiatement avec la politique monétaire, le fonds en euros amortit les variations grâce à la composition de son portefeuille obligataire. Cette inertie, longtemps perçue comme un handicap lorsque les taux remontaient, devient aujourd’hui un avantage.
Mais il serait tout aussi excessif d’en conclure que le fonds en euros est redevenu le placement idéal pour l’ensemble des épargnants.
Son objectif reste avant tout la préservation du capital. Même avec un rendement proche de 3 %, il ne pourra généralement pas rivaliser, sur le long terme, avec les performances potentielles des unités de compte investies en actions, en immobilier coté ou sur d’autres actifs de croissance. Les fonds en euros retrouvent leur place dans une allocation patrimoniale. Ils ne remplacent pas les actifs plus dynamiques.
L’idée centrale est la suivante : le débat ne consiste plus à opposer fonds en euros et unités de compte. Il s’agit de trouver le bon équilibre entre sécurité et recherche de performance.
Découvrez les meilleurs placements assurance-vie
Comparez les possibilités d’investissement et découvrez les meilleurs placements assurance-vie
Plus qu’un retour des fonds en euros, c’est le retour d’une gestion patrimoniale plus équilibrée
Pendant près de dix ans, la faiblesse persistante des rendements avait profondément modifié la manière de construire une assurance vie. Les fonds en euros étaient devenus une poche de liquidité ou un simple support d’attente, tandis que la recherche de performance passait presque exclusivement par les unités de compte.
Le contexte est en train de changer.
Sans retrouver les rendements de plus de 4 % ou 5 % qui étaient courants avant la crise financière de 2008, les fonds en euros redeviennent suffisamment attractifs pour jouer pleinement leur rôle dans une allocation patrimoniale diversifiée. Leur intérêt ne réside pas uniquement dans leur rendement. Il tient aussi à la combinaison entre garantie du capital, disponibilité de l’épargne et fiscalité avantageuse offerte par l’assurance vie.
Pour autant, les annonces de rendements spectaculaires devront être analysées avec recul. Les offres à 5 % ou davantage continueront d’alimenter la communication des assureurs, mais elles resteront souvent conditionnées à des versements importants, à une part significative d’unités de compte ou à des opérations commerciales limitées dans le temps. Le rendement réellement servi sur le fonds en euros de base demeurera le meilleur indicateur pour comparer les contrats sur la durée.
La projection de Good Value for Money mérite donc d’être interprétée pour ce qu’elle est : non pas une promesse de rendement uniforme pour tous les contrats, mais le signe qu’un cycle s’est inversé. Après plus d’une décennie de baisse quasi ininterrompue, les fonds en euros bénéficient enfin d’un environnement obligataire plus favorable. Cette amélioration devrait continuer à se diffuser progressivement dans les portefeuilles des assureurs.
Le seuil des 3 % possède une forte valeur symbolique. Il marque surtout le retour d’un équilibre plus sain entre les différentes composantes de l’assurance vie. Les épargnants ne seront plus contraints de prendre davantage de risque simplement pour espérer préserver leur pouvoir d’achat. Ils pourront de nouveau s’appuyer sur un support sécurisé offrant une rémunération plus cohérente avec les conditions de marché.
Ce retour à la normale ne constitue pas une révolution. Il ressemble davantage à une recomposition. Après plusieurs années où les placements sécurisés semblaient condamnés à offrir des rendements proches de zéro, les fonds en euros retrouvent progressivement leur vocation première : protéger l’épargne tout en délivrant une performance qui, sans être spectaculaire, redevient compétitive.
Rédigé le 12.07.2026 par