La crise des SCPI semble progressivement s’éloigner. Après deux années marquées par la remontée des taux, les corrections de prix et l’assèchement de la collecte, le premier trimestre 2026 apporte plusieurs signaux de normalisation. Les souscriptions repartent, les prix des parts se stabilisent et les tensions de liquidité commencent à se détendre.
Cette amélioration ne signifie pas pour autant un retour au cycle d’avant 2022. Le marché entre dans une nouvelle phase, caractérisée par des performances plus différenciées entre les stratégies, une sélectivité accrue des investisseurs et une hiérarchie des risques profondément remaniée. Pour les épargnants qui souhaitent investir en SCPI, l’enjeu n’est plus de savoir si le marché traverse une crise, mais de comprendre quels segments ont réellement retrouvé leur capacité de création de valeur.
La collecte repart, mais le marché a changé de moteur
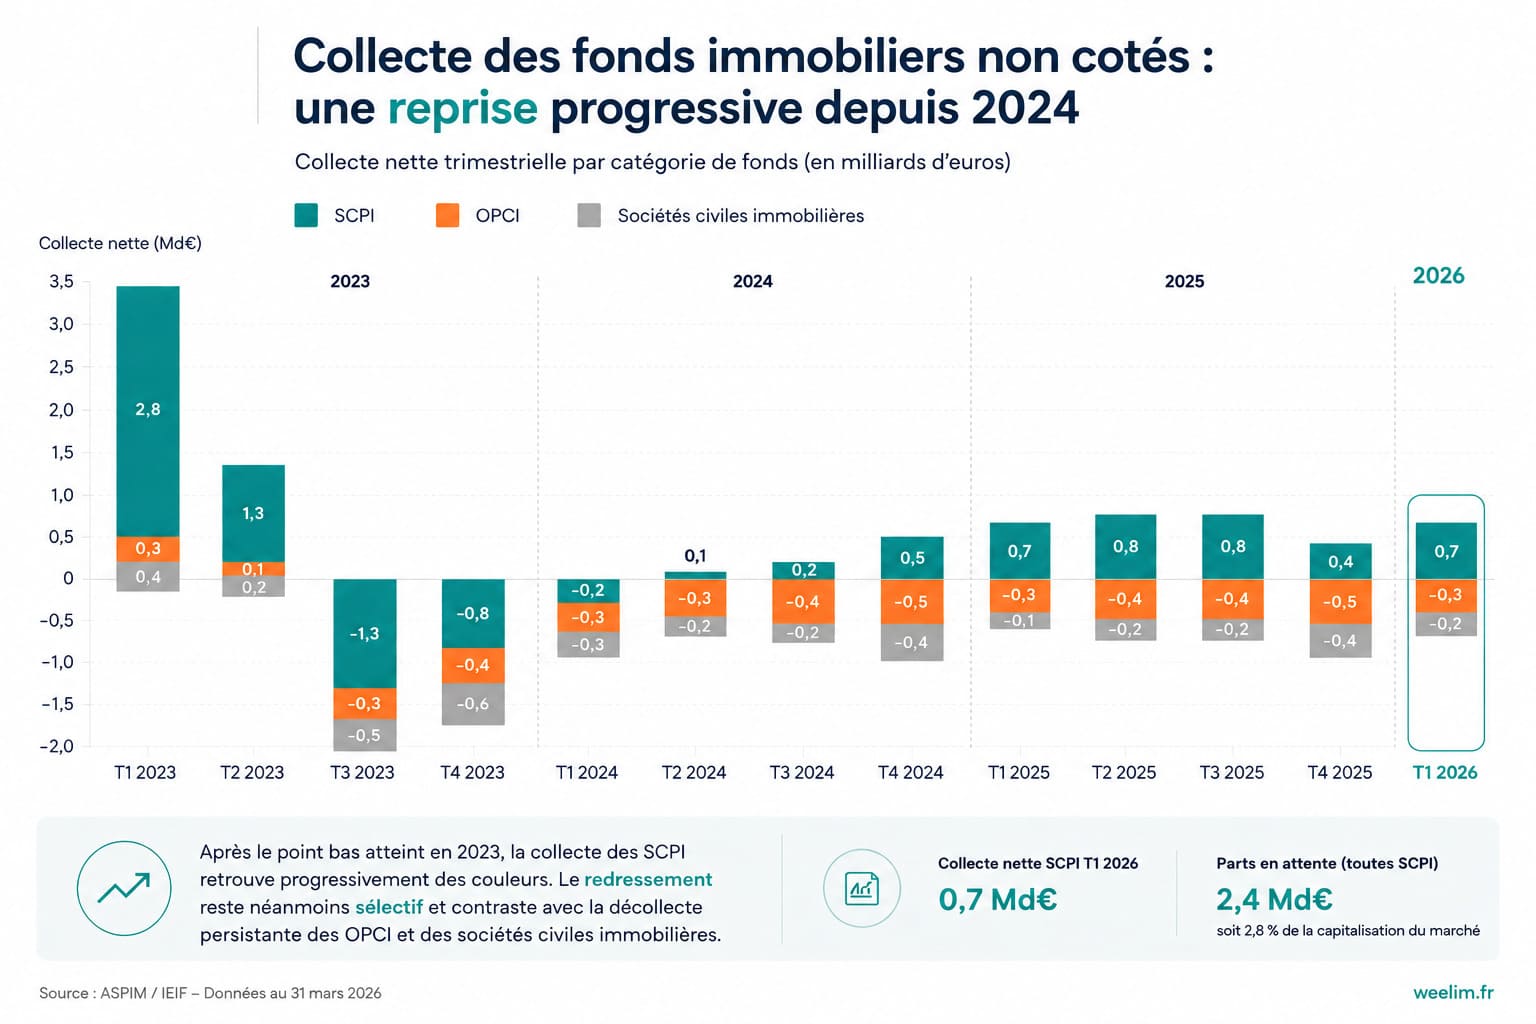
Le premier enseignement du trimestre concerne le retour progressif des capitaux vers les SCPI. La collecte brute atteint 1,4 milliard d’euros, soit une progression de +7 % sur un an. La collecte nette s’élève quant à elle à 1,2 milliard d’euros, en hausse de 10 % par rapport au premier trimestre 2025.
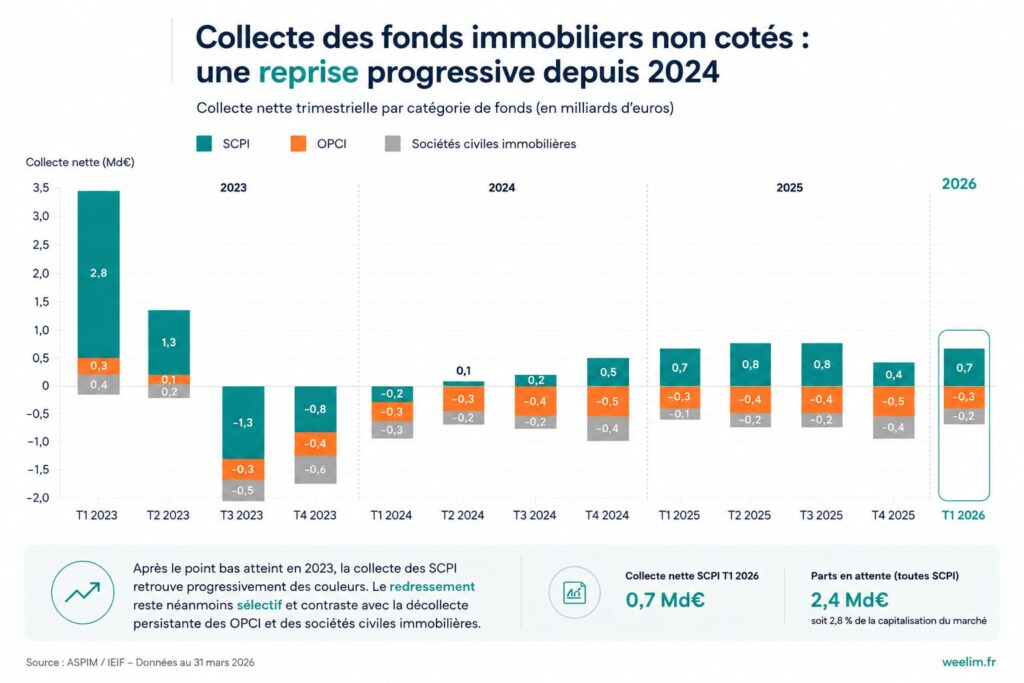
Ces chiffres pourraient laisser croire à un véritable rebond du marché. En réalité, ils traduisent davantage une recomposition des flux qu’un retour généralisé de la confiance.
Le cycle 2023-2024 avait été marqué par une forte décollecte sur plusieurs véhicules historiques, principalement exposés aux bureaux français. Le début de l’année 2026 montre au contraire une concentration des souscriptions vers certaines stratégies spécifiques.
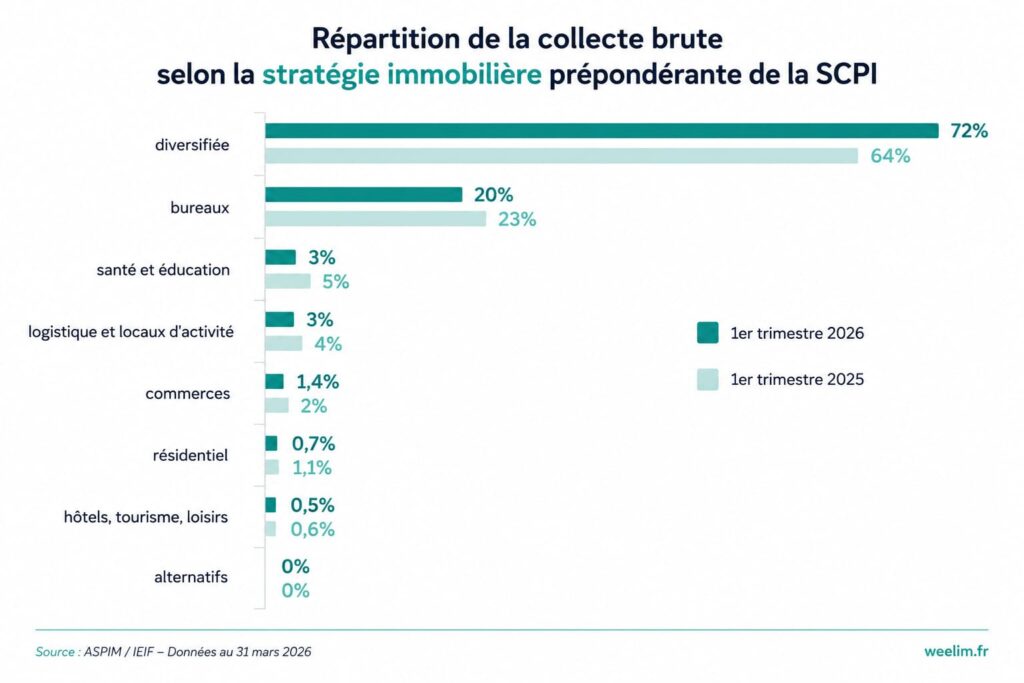
Les SCPI diversifiées captent ainsi 72 % de la collecte trimestrielle, contre 64 % un an auparavant. Les SCPI de bureaux, longtemps dominantes, ne représentent plus que 20 % des souscriptions. Les segments santé, logistique ou commerce demeurent largement minoritaires. Ce déplacement des capitaux constitue probablement l’évolution la plus importante du marché.
Pendant de nombreuses années, la collecte suivait essentiellement la taille des sociétés de gestion et la notoriété des véhicules. Désormais, les investisseurs arbitrent davantage selon la diversification géographique, la typologie des actifs et la capacité des gérants à générer des rendements élevés malgré la hausse des coûts de financement. Autrement dit, la collecte ne récompense plus la taille. Elle récompense le positionnement.
Cette évolution explique également le succès des nouvelles SCPI européennes ou paneuropéennes, qui continuent de capter une part importante des flux malgré leur jeunesse. Le marché secondaire demeure néanmoins actif. Les demandes de rachats compensées ou les échanges de parts atteignent 238 millions d’euros, soit environ 17 % de la collecte brute. Ce ratio reste stable depuis plusieurs trimestres.
Construisons votre stratégie d’investissement en SCPI
Pour bien investir en SCPI, beaucoup de variables sont à prendre en compte. Et pourtant, la plupart des investisseurs passent à côté des bons indicateurs.
Votre diagnostic patrimonial offert --> une heure pour savoir si la SCPI a sa place dans votre patrimoine, et laquelle.
Les problèmes de liquidité se desserrent sans disparaître
L’un des principaux sujets d’inquiétude depuis deux ans concernait les parts en attente de retrait.Au 31 mars 2026, leur montant atteint 2,4 milliards d’euros, soit 2,8 % de la capitalisation du marché. Ce stock recule d’environ 350 millions d’euros sur le trimestre, soit une baisse de 14 %.
Plusieurs sociétés de gestion ont décidé de suspendre temporairement la variabilité du capital de certaines SCPI, remettant à zéro les carnets d’ordres avant d’organiser des marchés secondaires spécifiques. Ces dispositifs visent à fluidifier progressivement les échanges de parts. Autrement dit, une partie de l’amélioration statistique résulte également d’une modification des mécanismes de liquidité. Cela ne signifie pas que le problème disparaît.
Certaines SCPI exposées aux bureaux continuent de faire face à des volumes de retraits élevés. D’autres véhicules, mieux diversifiés ou plus récents, affichent au contraire une liquidité redevenue normale.
Le marché fonctionne donc désormais à plusieurs vitesses.
Cette situation rappelle une réalité souvent oubliée : une SCPI n’est pas un produit liquide par nature. Sa liquidité dépend de l’équilibre entre acheteurs et vendeurs. Lorsque cet équilibre se rompt, le marché secondaire devient le principal régulateur.
La crise immobilière a agi comme un stress test grandeur nature. Elle a mis en évidence les véhicules capables d’attirer de nouveaux investisseurs malgré la baisse des prix et ceux qui restent confrontés à un déséquilibre durable entre rachats et souscriptions. Le recul des parts en attente constitue donc un signal encourageant, mais encore insuffisant pour parler d’un retour complet à la normale.
Tout comprendre avant d’investir en SCPI
Fonctionnement, rendement, fiscalité, frais, risques, choix des SCPI… Retrouvez dans notre guide les informations essentielles pour comprendre ce placement et investir avec méthode.
Les rendements résistent, mais la dispersion des performances s’accentue
Le taux de distribution trimestriel pondéré s’établit à 1,14 %, contre 1,13 % un an auparavant. La stabilité apparente des rendements constitue l’un des faits marquants de ce début d’année. Mais ce chiffre agrégé masque des réalités beaucoup plus contrastées.
Près de 52 % des SCPI ont maintenu ou augmenté leurs acomptes trimestriels. Parmi elles, 27 % ont même relevé leur distribution, avec une hausse moyenne de 12 %. À l’inverse, 48 % des véhicules ont réduit leurs versements, avec une baisse moyenne de 15 %.
Pourquoi ces écarts ? Deux phénomènes coexistent. Le premier concerne les SCPI fortement exposées aux bureaux. Les départs de locataires, les franchises de loyers et les renégociations locatives pèsent directement sur les revenus distribuables. Le second touche certaines SCPI récentes. Celles-ci avaient parfois servi des rendements particulièrement élevés lors de leur lancement afin d’attirer les premiers investisseurs. La normalisation progressive des distributions correspond alors à un retour vers des objectifs de rendement plus durables.
Le chiffre seul pourrait laisser croire à une baisse généralisée des revenus. En réalité, il raconte une histoire de dispersion.
Les SCPI les plus résilientes restent capables d’augmenter leurs distributions. Les véhicules confrontés à des difficultés locatives doivent, eux, ajuster leurs versements. Cette sélectivité grandissante constitue probablement l’un des changements majeurs du marché. Pour les investisseurs, la lecture du seul rendement affiché devient insuffisante. L’analyse des revenus locatifs, du taux d’occupation et de la qualité des actifs retrouve une importance centrale.
C’est également dans ce contexte que les comparatifs sectoriels prennent tout leur sens, notamment pour identifier les véhicules les plus résilients au sein des meilleures SCPI.
Le rendement demeure important. Sa qualité l’est davantage.
Comment choisir les meilleures SCPI ?
Accédez à une large sélection de SCPI françaises et européennes et découvrez comment construire un portefeuille immobilier diversifié.
Les prix des parts se stabilisent, mais le bureau reste sous pression
Après les importantes corrections observées entre 2023 et 2025, les prix des parts semblent désormais se stabiliser. Les SCPI à capital variable enregistrent une évolution moyenne de seulement –0,1 % au premier trimestre 2026. Une seule SCPI a baissé son prix de souscription tandis que deux l’ont relevé.
Cette quasi-stabilité constitue un changement important.
Les années précédentes avaient été marquées par des révisions des valeurs d’expertise, sous l’effet de la hausse rapide des taux d’intérêt. En 2025, les valeurs de réalisation n’ont reculé que de 1,8 %, après des baisses de 10,3 % en 2023 et de 5,8 % en 2024.
Le cycle de correction ralentit nettement.Cela ne signifie pas que toutes les catégories sont sorties de la zone de turbulence. Les SCPI de santé et d’éducation enregistrent encore un recul de 4,1 % de leurs valeurs de réalisation. Les bureaux affichent une baisse de 2,3 %. À l’inverse, la logistique progresse de 0,7 % et les SCPI diversifiées restent quasiment stables.
Cette hiérarchie des performances traduit l’évolution des marchés immobiliers sous-jacents.
Le bureau demeure le segment le plus fragile. Le taux d’occupation financier des SCPI de bureaux atteint 88,8 %, contre 91,2 % deux ans plus tôt. Le taux d’occupation moyen du marché s’établit à 91,3 %, en recul continu depuis 2023. La vacance locative progresse tandis que les franchises de loyers accordées aux locataires augmentent également.
Concrètement, les immeubles se relouent plus lentement et les propriétaires doivent consentir davantage d’efforts commerciaux.
Le retour des performances positives ne doit pas masquer la nouvelle hiérarchie du marché
L’année 2025, analysée au travers des données publiées au premier trimestre 2026, apporte néanmoins une évolution importante. Le rendement global immobilier des SCPI ressort à +3,1 %, après –1,1 % en 2024.
La performance globale annuelle, qui intègre l’évolution des prix de parts, redevient également positive à +1,5 %.
Ce retour en territoire positif constitue un signal fort. Il indique que les corrections de valorisation ralentissent suffisamment pour que les revenus distribués compensent à nouveau les ajustements de prix.
Mais cette amélioration reste très inégale. Les SCPI diversifiées affichent les meilleures performances, avec une PGA de +6,3 %. Les véhicules logistiques atteignent +5,8 %, tandis que les SCPI de bureaux restent proches de l’équilibre. Les SCPI résidentielles affichent encore une performance négative de –4,5 %.
Cette nouvelle hiérarchie du marché semble désormais s’installer. L’investisseur ne choisit plus simplement une SCPI. Il choisit une exposition immobilière particulière, un niveau de diversification, une stratégie géographique et une capacité de résistance aux nouveaux cycles immobiliers.
Dans cette logique, les comparaisons entre véhicules deviennent de plus en plus déterminantes, notamment au sein des différents classements de SCPI.
Le premier trimestre 2026 ne marque probablement pas le début d’un nouveau cycle d’euphorie. Il marque davantage la fin progressive d’un ajustement violent et l’entrée dans un marché plus mature, plus sélectif et plus exigeant.
Rédigé le 27.06.2026 par