Lancée en juin 2026 par une société de gestion agréée en janvier, la SCPI Volt Europe se présente comme la première SCPI dédiée à l’immobilier producteur d’énergie solaire : acheter des commerces, des locaux d’activités ou des bâtiments logistiques en Espagne, en Italie et au Portugal, puis installer des centrales photovoltaïques sur leurs toitures et valoriser l’électricité produite. Sa phase de lancement à prix réduit se termine le 31 octobre 2026. L’idée arrive au bon moment, dans une rentrée marquée par un Brent à plus de 100 dollars et des prix de l’énergie qui pèsent à nouveau sur les entreprises. Mais elle mérite d’être lue pour ce qu’elle est : une stratégie de SCPI européenne orientée vers le Sud, dans laquelle le soleil est un complément de revenu, pas le moteur principal. Toute la question, pour l’épargnant, est de savoir ce que ce complément peut réellement rapporter, et ce que coûte l’entrée dans un fonds qui démarre.
Une SCPI rendue possible par l’ordonnance de 2024, qui achève sa phase de lancement le 31 octobre
Pour comprendre pourquoi ce modèle n’existait pas plus tôt, il faut revenir au cadre juridique des SCPI. Jusqu’en 2024, ces véhicules avaient pour objet quasi exclusif l’acquisition et la gestion d’un patrimoine immobilier locatif. Poser des panneaux sur un toit pour vendre de l’électricité relevait d’une activité industrielle difficilement compatible avec leur statut. L’ordonnance n° 2024-662 du 3 juillet 2024, qui a modernisé le régime des fonds d’investissement alternatifs, a levé cet obstacle : l’article L. 214-114 du Code monétaire et financier autorise désormais les SCPI à acquérir, installer, louer ou exploiter des équipements de production d’énergie renouvelable et à revendre l’électricité produite, à titre accessoire. Le texte n’a pas créé une nouvelle catégorie de fonds. Il a ouvert une porte latérale, et le mot « accessoire » en fixe la taille.
Volt AM est la première société de gestion à en faire le cœur d’une stratégie. Agréée par l’AMF le 28 janvier 2026, elle a obtenu le visa de la note d’information de Volt Europe le 29 mai 2026 (visa SCPI n° 26-14) et ouvert la commercialisation le 11 juin. Son équipe réunit un profil de conformité et de finance, un spécialiste de l’immobilier paneuropéen passé par plusieurs sociétés de gestion, et un ingénieur formé au développement de centrales solaires. La SCPI est à capital variable, distribue potentiellement chaque mois et affiche un indicateur de risque de 4 sur une échelle de 7.
Les objectifs, non garantis, sont ambitieux : un taux de distribution cible de 7,5 % et un taux de rendement interne cible de 7 % sur la durée de placement recommandée de dix ans. La typologie visée est précise. Il s’agit de commerces de périphérie, de locaux d’activités, de logistique, d’immobilier de santé ou de tourisme, d’une valeur unitaire inférieure à 15 M€, que la société de gestion qualifie d’actifs « essentiels » et dont la caractéristique commune est de disposer de grandes toitures. Autrement dit, le choix de l’immeuble précède et conditionne le projet solaire, et non l’inverse.
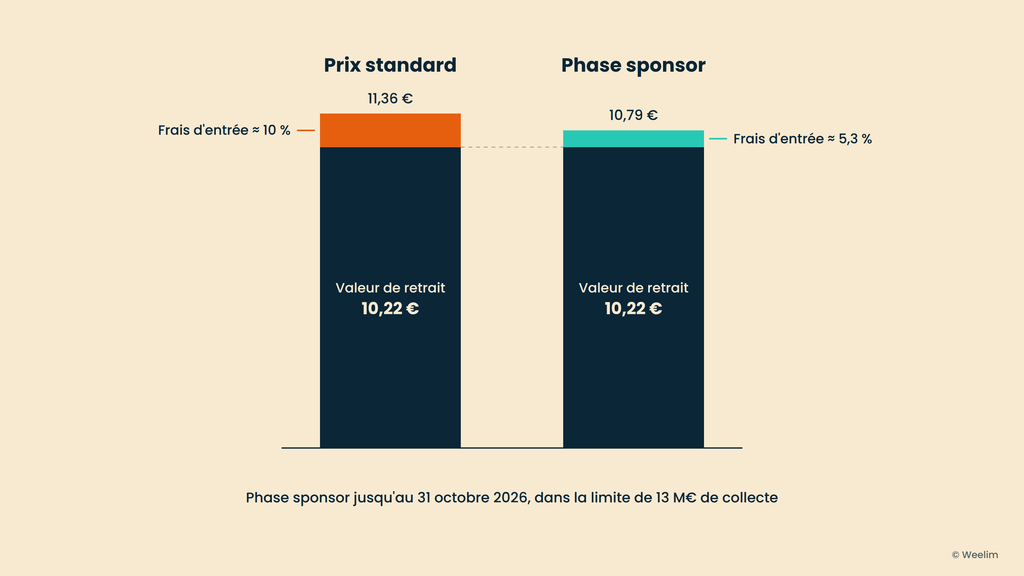
Le calendrier donne à ce lancement son actualité. Jusqu’au 31 octobre 2026, dans la limite de 13 M€ de collecte, la part est proposée à 10,79 € au lieu de 11,36 €, grâce à une réduction de moitié de la commission de souscription. La valeur de retrait est fixée à 10,22 €. Le minimum de souscription est de 100 parts, soit 1 079 € en phase sponsor, puis le montant devient libre grâce à des parts fractionnables jusqu’à cinq décimales. Ce dernier point mérite d’être souligné : il rend possible des versements réguliers de faible montant, ce qui correspond davantage aux usages de l’épargne programmée qu’à ceux de la pierre-papier traditionnelle.
Construisons votre stratégie d’investissement en SCPI
Pour bien investir en SCPI, beaucoup de variables sont à prendre en compte. Et pourtant, la plupart des investisseurs passent à côté des bons indicateurs.
Votre diagnostic patrimonial offert --> une heure pour savoir si la SCPI a sa place dans votre patrimoine, et laquelle.
Le toit comme second revenu : une bonne idée dont la valeur dépend de qui achète l’électricité
Le raisonnement de Volt AM est séduisant par sa simplicité. Un entrepôt ou un retail park du sud de l’Espagne dispose de milliers de mètres carrés de toiture inutilisée, sous un ensoleillement parmi les plus élevés d’Europe. Y installer une centrale transforme une surface inerte en source de revenus, et offre au locataire une électricité moins chère que celle du réseau. La société de gestion parle de « cercle vertueux » : le locataire maîtrise ses coûts énergétiques, l’associé perçoit un revenu supplémentaire, et la SCPI contribue à la production d’énergie renouvelable.
Sur le papier, l’argument tient. Il serait pourtant trompeur d’en déduire que chaque kilowattheure produit vaut la même chose. La valeur d’une électricité solaire dépend moins de la quantité produite que de son débouché, et c’est précisément là que se situe l’enjeu de ce modèle.
Autoconsommation ou revente au réseau, deux économies très différentes
La documentation de la SCPI prévoit trois débouchés : les locataires des immeubles, les consommateurs situés à proximité et le réseau électrique. Ces trois voies n’ont pas du tout la même économie.
Lorsque l’électricité est consommée sur place par le locataire, elle se substitue à une électricité achetée au prix de détail, taxes et coûts d’acheminement compris. Le locataire y gagne, la SCPI peut facturer un prix inférieur à celui du réseau tout en conservant une marge, et l’installation renforce l’attachement de l’occupant à son site. Concrètement, un commerce ou un entrepôt réfrigéré qui consomme beaucoup en journée est un débouché idéal, parce que son pic de consommation coïncide avec le pic de production solaire.
La revente au réseau obéit à une tout autre logique, et l’Espagne en offre une illustration saisissante. Le pays a connu 397 heures de prix négatifs de l’électricité au premier trimestre 2026, contre 48 heures un an plus tôt, selon les données relayées par pv magazine. Le 21 février, vers midi, le prix est descendu à −58,60 €/MWh, alors que le solaire produisait 15,6 GW pour une demande de 24,6 GW. Autrement dit, aux heures où les panneaux produisent le plus, le marché espagnol est saturé d’électricité solaire, et un producteur qui vend sans contrat peut ne rien percevoir, voire payer pour injecter. L’association espagnole du photovoltaïque estime ce déséquilibre temporaire, le temps que de nouveaux usages électriques absorbent l’excédent, mais elle reconnaît que les projets exposés au marché subissent aujourd’hui une forte pression.
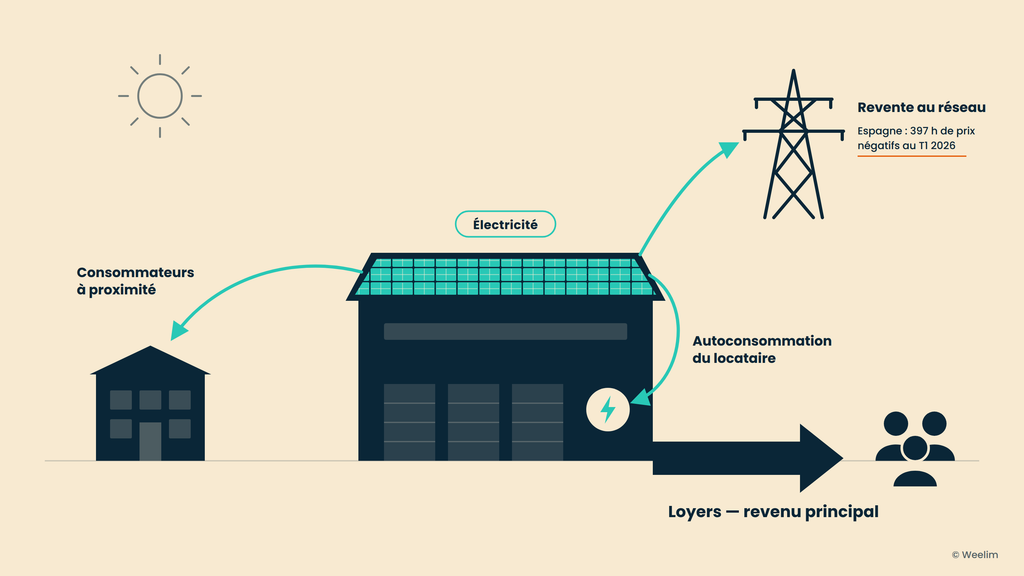
La conséquence est claire pour l’investisseur. La valeur du volet énergétique de Volt Europe dépendra de sa capacité à signer des contrats de fourniture avec ses locataires ou ses voisins, à prix fixé et sur longue durée, plutôt que de vendre au fil de l’eau sur le marché de gros. C’est d’ailleurs ce que suggère la stratégie elle-même lorsqu’elle met en avant la maîtrise des coûts énergétiques des occupants. Le soleil du Sud est un atout de production. Le contrat de vente est l’atout de rentabilité.
Une part énergie que la documentation ne chiffre pas encore
Reste une question que les présentations publiques du produit laissent ouverte : quelle part du rendement visé provient de l’énergie ? La documentation commerciale indique que la valorisation de l’électricité « a vocation à constituer une source de revenus complémentaire aux revenus immobiliers, lesquels demeurent la source principale de performance », et que les objectifs « intègrent les revenus potentiels » liés à l’énergie, sans en préciser le poids. Les sites spécialisés qui ont analysé le lancement font le même constat.
Cette absence de chiffre n’est pas nécessairement un défaut. Une SCPI qui n’a encore installé aucune centrale ne peut pas afficher une production réelle, et le cadre légal impose de toute façon que l’activité reste accessoire. Mais elle a une conséquence pratique : l’épargnant ne doit pas acheter Volt Europe pour son volet solaire. Il doit l’acheter, ou non, pour son volet immobilier, et considérer l’énergie comme un potentiel supplémentaire dont l’ampleur se mesurera sur les premiers exercices. Les premiers bulletins trimestriels diront bien plus que n’importe quelle plaquette sur la réalité de ce second revenu.
Tout comprendre avant d’investir en SCPI
Fonctionnement, rendement, fiscalité, frais, risques, choix des SCPI… Retrouvez dans notre guide les informations essentielles pour comprendre ce placement et investir avec méthode.
7,5 % de distribution visés : un objectif qui se jouera d’abord sur le prix des murs
Un taux de distribution cible de 7,5 % tranche nettement avec le marché. Selon l’ASPIM, les SCPI ont distribué en moyenne 2,30 % sur le seul premier semestre 2026, un rythme stable par rapport à 2025. Ce chiffre semestriel ne se compare pas directement à un objectif annuel, mais il situe l’écart : Volt Europe vise un niveau de revenus sensiblement supérieur à la moyenne de la place, y compris par rapport aux SCPI européennes récentes les plus performantes.
Cet écart ne s’explique pas d’abord par l’énergie. Il s’explique par le type d’actifs et par le moment. Les commerces de périphérie, les locaux d’activités et les petits bâtiments logistiques d’Europe du Sud, achetés à l’unité pour moins de 15 M€, se négocient à des rendements immobiliers plus élevés que les bureaux des grandes métropoles ou les grandes plateformes logistiques recherchées par les institutionnels. Le premier actif de la SCPI, un commerce d’environ 1 000 m² situé en France et loué à l’enseigne Action, aurait été acquis 1,6 M€ pour un rendement annoncé de 8 % acte en main, selon les données relayées par plusieurs sites spécialisés. C’est cette « prime de taille » et cette « prime de géographie », et non les panneaux, qui rendent l’objectif atteignable.
Ce point mérite d’être lu dans les deux sens. Un rendement élevé à l’achat est une bonne nouvelle pour le revenu distribué, mais il rémunère aussi un risque. Un commerce de périphérie dépend de la santé de son enseigne et de la concurrence locale. Un petit local d’activités peut connaître une vacance plus longue qu’un grand actif bien situé lorsque son locataire part. Et l’Europe du Sud, dont la société de gestion souligne à juste titre la reprise économique, avec une croissance de 2,5 % en Espagne et de 1,9 % au Portugal en 2025 selon Eurostat, reste un ensemble de marchés plus étroits et moins liquides que la France ou l’Allemagne lorsqu’il faut revendre. Autrement dit, 7,5 % n’est pas un rendement « dopé au solaire ». C’est un rendement immobilier de marchés secondaires, auquel le solaire pourrait ajouter quelques dixièmes, et dont la régularité dépendra de la sélection des locataires.
La logique de l’ASPIM éclaire aussi le positionnement. Au premier semestre 2026, les stratégies diversifiées ont capté près de 71 % de la collecte brute des SCPI, tandis que le commerce, la logistique et les locaux d’activités n’en représentaient que quelques pour cent chacun. Volt Europe se place donc à contre-courant d’un marché qui privilégie les grands véhicules diversifiés. Cela peut être un avantage à l’achat, puisque la concurrence sur ces actifs est moindre, et une fragilité à la revente, puisque les acheteurs le sont aussi.
Comment choisir les meilleures SCPI ?
Accédez à une large sélection de SCPI françaises et européennes et découvrez comment construire un portefeuille immobilier diversifié.
Phase sponsor, délai de jouissance, taille du fonds : le vrai coût d’entrée dans une SCPI qui démarre
La phase sponsor est l’argument le plus immédiat du lancement, et il est réel. Pour le mesurer, il suffit de comparer le prix de souscription à la valeur de retrait, c’est-à-dire au montant qu’un associé récupérerait s’il revendait ses parts. En conditions normales, la part achetée 11,36 € a une valeur de retrait de 10,22 €, soit un écart d’environ 10 % qui correspond aux frais d’entrée. En phase sponsor, la part achetée 10,79 € pour la même valeur de retrait, l’écart tombe à environ 5,3 %. Concrètement, sur 10 000 € investis, les frais d’entrée passent d’environ 1 000 € à environ 530 €. Pour une compréhension plus générale de ces mécanismes, le guide consacré aux frais des SCPI détaille la différence entre commission de souscription, frais de gestion et frais de sortie.
Deux éléments viennent toutefois tempérer cette lecture. Le premier est le délai de jouissance de cinq mois : une part souscrite ne commence à produire des revenus qu’à partir du premier jour du sixième mois. À un taux de distribution de 7,5 %, cinq mois sans revenu représentent environ 3,1 % du capital investi qui ne seront jamais perçus. Ce délai n’est pas un frais au sens comptable, mais c’est un coût d’opportunité que l’épargnant doit ajouter au calcul du point mort, c’est-à-dire du moment où les revenus perçus ont compensé les frais d’entrée. Le second est la gestion : la commission de gestion atteint 12 % TTC des produits locatifs encaissés, dans la moyenne haute du marché, et une commission de suivi des travaux de 6 % TTC s’applique aux travaux engagés, ce qui inclura vraisemblablement une partie des installations solaires.
Le risque le plus spécifique tient à la taille du fonds. Selon les données disponibles, Volt Europe affiche aujourd’hui une capitalisation de l’ordre de 2 M€ et un seul actif. La phase sponsor pourrait multiplier ce montant par six ou sept en quelques semaines. Les associés qui entrent maintenant financeront donc les premières acquisitions, et le profil du fonds pour les années à venir se décidera sur ces premiers investissements. C’est un pari sur la capacité de l’équipe à trouver rapidement de bons actifs à bon prix en Espagne, en Italie et au Portugal, sans historique de gestion pour en juger. À l’inverse, un fonds de petite taille peut sélectionner des actifs que les grandes SCPI ne regardent pas, et déployer sa collecte sans subir la pression d’un stock à investir.
La liquidité, enfin, doit être regardée avec lucidité. Une SCPI à capital variable rembourse les associés sortants grâce aux souscriptions nouvelles. Dans un fonds jeune qui collecte, ce mécanisme fonctionne sans difficulté. Mais l’expérience récente du marché, avec une dizaine de SCPI qui ont suspendu la variabilité de leur capital depuis janvier 2026, rappelle que la liquidité d’une SCPI n’est jamais garantie, quelle que soit sa taille. L’horizon de dix ans recommandé par la société de gestion n’est pas une formalité.
Sur le plan fiscal, les loyers perçus en Espagne, en Italie et au Portugal relèvent des conventions fiscales conclues avec la France. Selon les pays, ils sont soumis à la méthode du crédit d’impôt ou à celle de l’exemption avec taux effectif, ce qui peut rendre la fiscalité plus favorable que celle de loyers français pour les contribuables fortement imposés. Les revenus tirés de la vente d’électricité, eux, n’ont pas encore d’historique de traitement dans une SCPI : ce point devra être précisé par les premiers documents d’information.
Une brique thématique à dimensionner comme telle dans un patrimoine
Volt Europe répond à une intuition juste. L’électrification des usages, la hausse durable du coût de l’énergie pour les entreprises et la recherche de souveraineté énergétique font des toitures professionnelles un gisement que l’immobilier a longtemps ignoré. Le législateur l’a reconnu en 2024, et il était logique qu’une société de gestion s’en saisisse. Pour un épargnant qui souhaite donner à son patrimoine une dimension de placement durable et responsable sans renoncer à un revenu immobilier, le modèle a le mérite d’être concret : il ne s’agit pas d’un label apposé sur des bureaux existants, mais d’une production d’énergie mesurable.
Mais la cohérence d’une thèse ne dit rien du prix auquel elle sera exécutée. La performance de Volt Europe dépendra de trois choses que personne ne peut encore observer : la qualité des premiers immeubles achetés, la capacité à vendre l’électricité aux locataires plutôt qu’à un réseau saturé, et la tenue dans le temps d’une équipe qui gère sa première SCPI. Les objectifs de 7,5 % de distribution et de 7 % de TRI sont des hypothèses de la société de gestion, pas des résultats.
La place de ce type de SCPI dans une allocation se déduit de ces constats. Il s’agit d’une brique de diversification thématique et géographique, à côté de SCPI plus larges et plus anciennes, et non d’un support central. Certains analystes qui ont étudié le lancement évoquent une exposition limitée, de l’ordre de 10 à 15 % du patrimoine pour l’ensemble des placements thématiques de ce type, ce qui paraît une borne raisonnable. La phase sponsor abaisse le coût d’entrée de moitié jusqu’au 31 octobre, ce qui compte pour une SCPI détenue dix ans ; elle ne doit pas pour autant précipiter une décision qui relève d’abord de l’horizon, de la tolérance au risque et de la composition du reste du patrimoine.
Rédigé le 22.09.2026 par