Janvier 2026. Comme chaque année à la même époque, le monde de l’épargne française retient son souffle. Après une année 2025 marquée par une stabilisation de l’inflation et des mouvements contrastés sur les marchés obligataires, les épargnants attendaient le verdict : le fonds en euros en assurance-vie est-il toujours le roi de la sécurité ?
Les premières annonces de rendement pour l’année 2025, portées par les mutuelles MACSF et Garance, confirment non seulement la bonne santé du placement préféré des Français, mais marquent peut-être le début d’un nouvel âge d’or pour le fonds en euros. Avec des taux affichés à 3,15 % pour l’un et grimpant jusqu’à 4,50 % pour l’autre, ces acteurs mutualistes envoient un signal fort au marché.
Le plus : voici notre méthode pour choisir un bon contrat d’assurance-vie
Pourquoi ces taux sont-ils si importants ? S’agit-il d’un baroud d’honneur ou d’une tendance durable pour 2026 ? Comment ces mutuelles parviennent-elles à surperformer les banques traditionnelles ? Et surtout, que devez-vous faire de votre contrat actuel face à ces nouvelles donnes ? On vous explique tout.
MACSF : toujours dans le haut du panier avec 3,15 %
La MACSF (Mutuelle d’Assurance du Corps de Santé Français) est souvent considérée comme le baromètre de référence du marché de l’assurance-vie en France. De par sa taille, son historique et la qualité de sa gestion, son annonce est scrutée par tous les analystes.
Pour l’année 2025, la MACSF a annoncé un taux de rendement net de frais de gestion de 3,15 % sur son fonds en euros RES.
Ce chiffre est remarquable pour plusieurs raisons :
- La constance : Là où certains assureurs jouent au « yoyo » avec les taux, la MACSF maintient une trajectoire de performance solide, offrant une visibilité précieuse aux épargnants.
- La « pureté » de cette performance : Ce taux de 3,15 % s’applique au fonds en euros « classique ». Il ne s’agit pas d’un taux boosté par des conditions d’unités de compte.
Une collecte record : le signe de la confiance
L’assureur communique sur une collecte record. Pourquoi est-ce un bon signe pour le rendement futur ? En assurance-vie, l’argent frais est le nerf de la guerre. Il permet au gérant du fonds d’acheter de nouvelles obligations aux taux actuels (qui restent rémunérateurs) plutôt que de traîner un stock de vieilles obligations à taux zéro datant de la période 2015-2021. Cette « dilution » positive du portefeuille permet de soutenir le rendement pour les années à venir (2026, 2027). En affichant 3,15 %, la MACSF fidélise ses sociétaires et s’assure de continuer à attirer des capitaux pour maintenir ce cercle vertueux.
Optimisons votre stratégie d'investissement en assurance-vie
Garance : L’outsider qui vise les sommets (3,50 % à 4,50 %)
La mutuelle Garance n’a vraiement à rougir. Elle endosse celui du challenger. Depuis plusieurs années, cet acteur indépendant bouscule la hiérarchie avec des taux qui surclassent régulièrement le marché de plus de 100 points de base. 2025 ne fait pas exception.
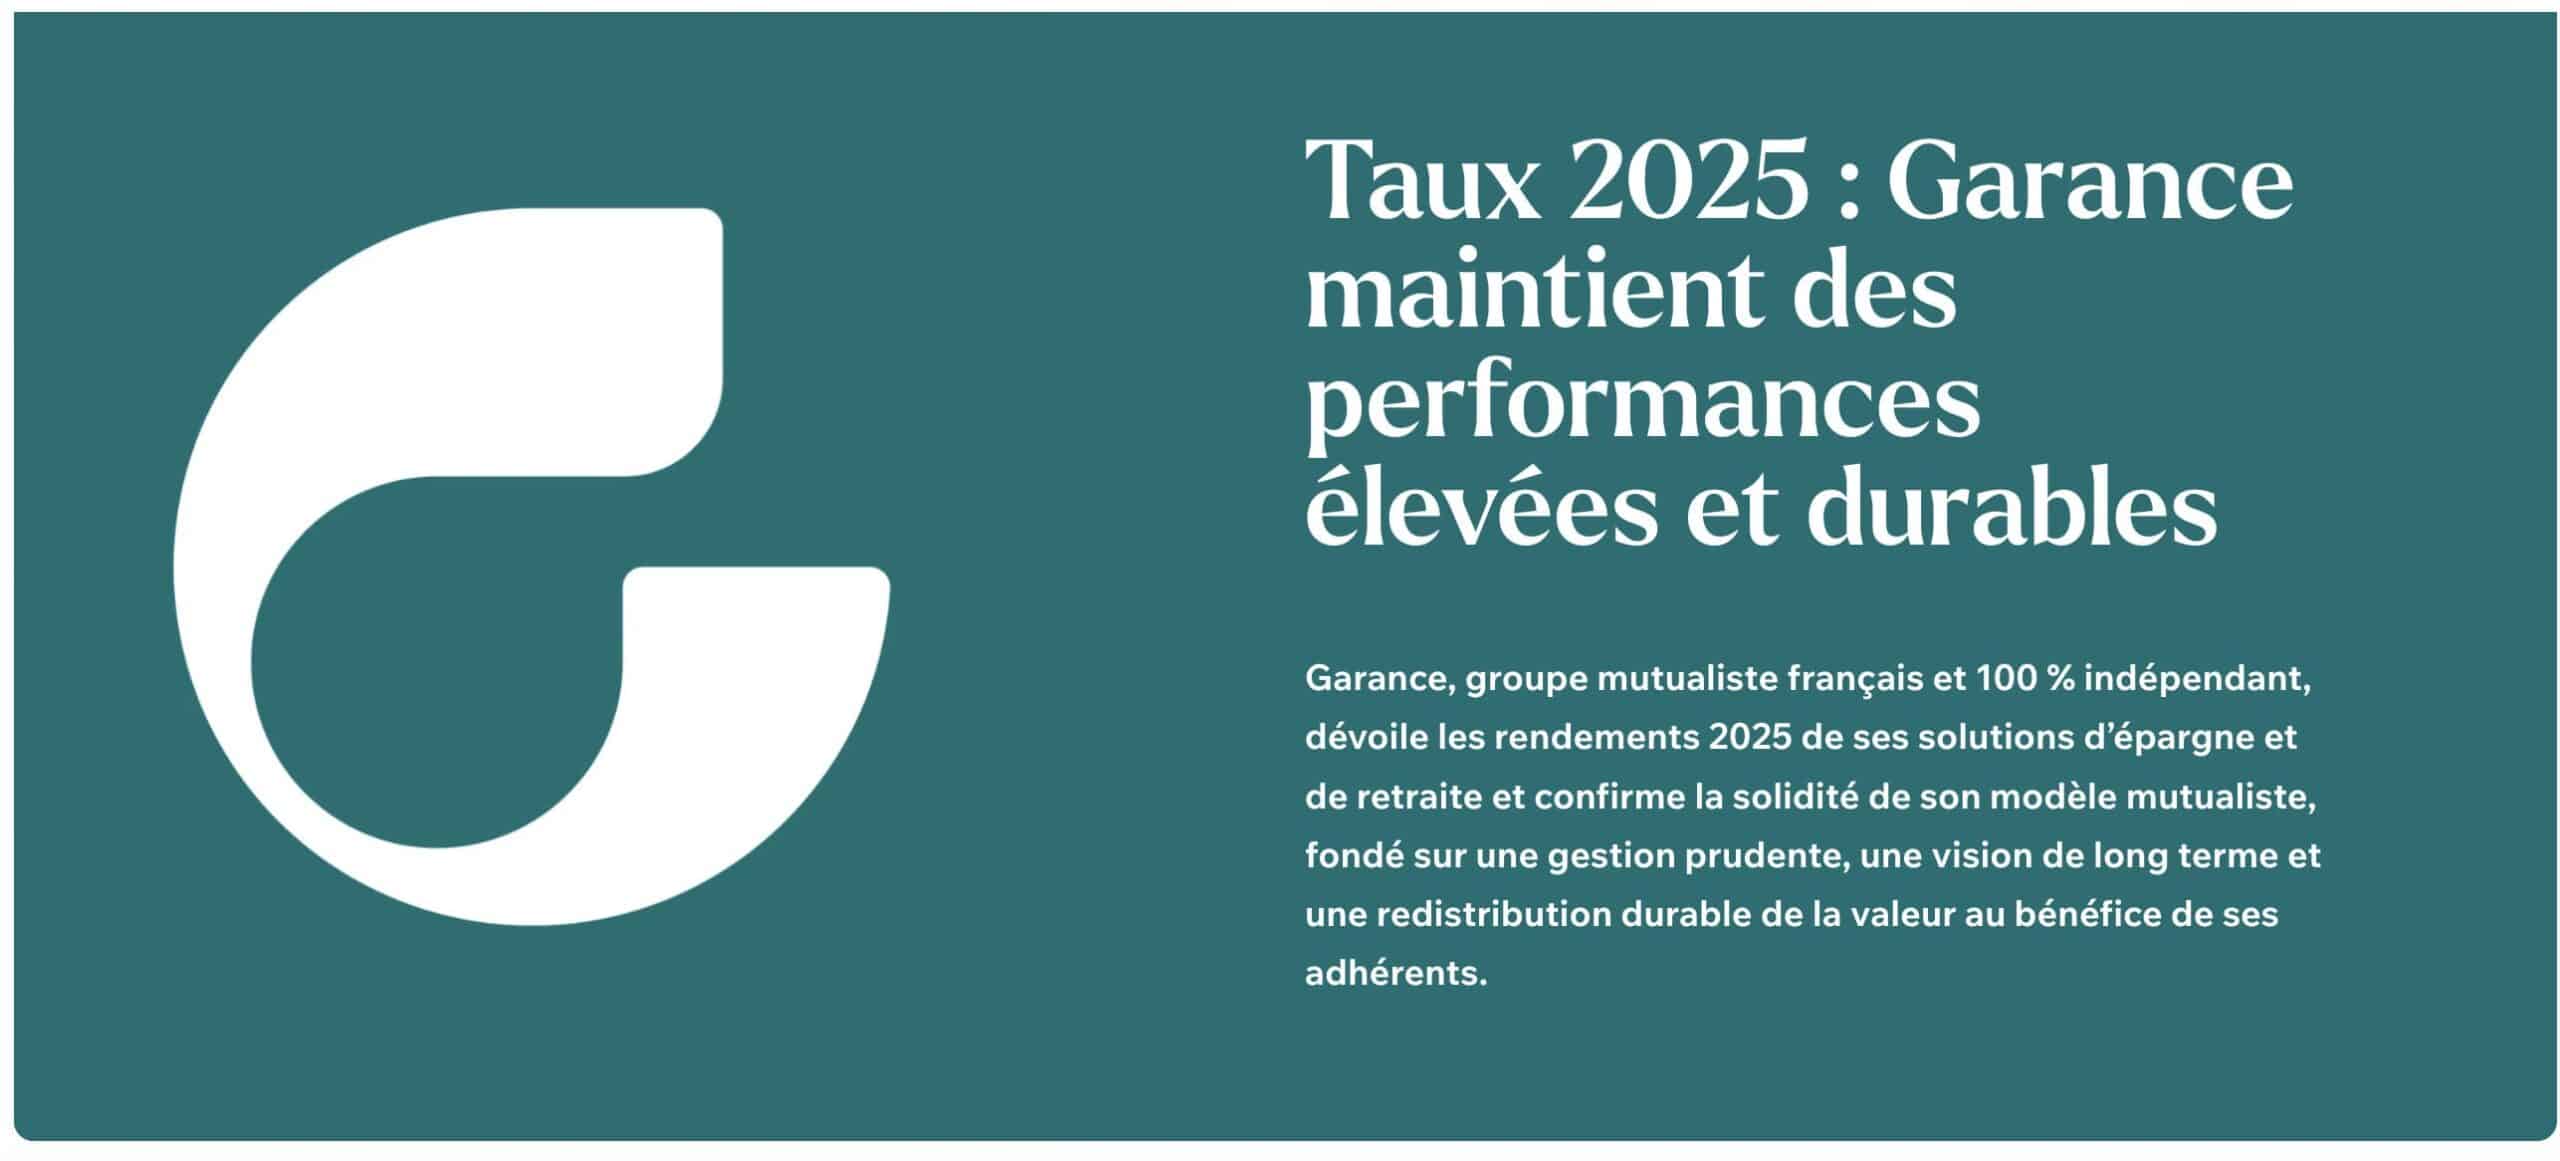
Garance annonce pour 2025 des taux compris entre 3,50 % et 4,50 %.
Détaillons ce que cela signifie concrètement pour votre épargne :
- Le taux plancher (3,50 %) : Même dans sa fourchette basse, le rendement servi par Garance dépasse la grande majorité des contrats bancaires (souvent attendus autour de 2,50 % pour 2,5). C’est un taux « sec » très compétitif.
- Le taux bonifié (4,50 %) : Pour la deuxième année consécutive, le PER multisupport Garance Vivacité affiche une performance nette de frais de gestion de 4,50% pour son fonds euros. Ce rendement exceptionnel est conditionné à une allocation comportant au moins 30% d’UC.
Comment Garance peut-elle servir du 4,50 % quand l’OAT 10 ans (l’emprunt d’État français) navigue plus bas ?
Le secret réside souvent dans les réserves (la PPB, dont nous parlerons plus bas).
Assurance-vie : ce que vous devez savoir avant de signer ou d'arbitrer
Fiscalité des retraits et de la transmission, supports qui performent, frais, clause bénéficiaire. Notre guide donne les clés pour utiliser l'assurance-vie comme un outil, pas comme un placement par défaut.
Analyse Macro : Pourquoi les taux 2025 sont-ils si bons ?
Pour l’investisseur averti, il ne suffit pas de constater les chiffres, il faut les comprendre. Pourquoi 2025 est-elle une bonne année pour le fonds euro, alors que l’on craignait un effondrement il y a trois ans ?
Le fonds en euros est un concentré d’obligations (dettes d’états et d’entreprises).
- Hier : Les assureurs avaient dans leurs portefeuilles des obligations achetées en 2019 ou 2020 qui rapportaient 0 %. Ces « boulets » plombaient la moyenne.
- Aujourd’hui : Ces vieilles obligations arrivent à échéance. Elles sont remplacées par des nouvelles obligations achetées en 2024 et 2025, qui offrent des coupons bien plus élevés (3 %, 4 %, voire plus sur les entreprises).
C’est cet effet de renouvellement du portefeuille qui permet à des acteurs comme MACSF et Garance de remonter leurs taux servis.
Autre élément important : le dégonflement de l’inflation.
Un fonds euro à 3 % en 2023 (quand l’inflation était à 5 %) vous faisait perdre de l’argent réel. En 2026, l’inflation est anticipée à un niveau bien plus bas. Avec des taux servis entre 3,15 % et 4,50 %, le rendement réel (Taux – Inflation) redevient nettement positif. L’assurance-vie retrouve sa fonction première : protéger et valoriser le capital sans risque.
Enfin, la concurrence du Livret A. Les assureurs n’ont pas le choix. Si le Livret A reste à un taux attractif (même s’il est susceptible d’être révisé à la baisse en février ou août 2026), l’assurance-vie doit proposer mieux pour justifier le blocage relatif de l’épargne (fiscalité, horizon de temps).
Découvrez les meilleurs placements assurance-vie
Comparez les possibilités d’investissement et découvrez les meilleurs placements assurance-vie
CGP et Mutuelles vs Banques : Le grand écart se confirme
Ces annonces mettent en lumière une fracture de plus en plus nette sur le marché de l’assurance-vie français. Il y a désormais « deux mondes » : le monde des bancassureurs et celui des CGP et des mutuelles.
Les filiales d’assurance des grandes banques (celles qui gèrent les contrats standards vendus au guichet) gèrent des encours colossaux (des centaines de milliards d’euros).
- Inertie : Il est très difficile de faire bouger la performance d’un paquebot de 100 milliards d’euros.
- Frais : Les frais de gestion y sont souvent élevés, et la marge de la banque est prioritaire.
- Prévision 2025 : On s’attend à ce que ces acteurs annoncent des taux moyens entre 2,20 % et 2,80 %. C’est correct, mais loin derrière les leaders.
Dans la famille des « CGP et des mutuelles » (C’est ici que se trouvent MACSF, Garance, Corum life, Abeille vie, UAF Life, Vie Plus, Generali Patrimoine etc…, il existe un différentiel de performance qui peut atteindre 1 % à 1,5 % par an. Sur 10 ans, un écart de rendement de 1,5 % sur un capital de 100 000 €, c’est une différence de gain de plus de 16 000 € (intérêts composés). Le choix n’est donc pas anodin.
Faut-il tout miser sur le Fonds Euro en 2026 ?
Face à des taux de 3,15 % ou 4,50 %, la tentation est grande de revenir au « 100 % sécurisé » et d’abandonner les unités de compte, souvent plus volatiles. Est-ce la bonne stratégie ?
Si le fonds euro garantit le capital (vous ne pouvez pas perdre la somme investie, sauf faillite de l’assureur, scénario hautement improbable), il ne garantit pas l’enrichissement. Même à 4 %, une fois la Flat Tax (30 %) ou les prélèvements sociaux (17,2 %) déduits, la performance nette se rapproche de l’inflation. Vous préservez votre argent, vous ne le multipliez pas.
La nécessité de la diversification
Chez Weelim, nous recommandons de voir ces excellents fonds euros comme le « socle » de votre patrimoine, et non la totalité.
Pour viser une performance globale de 6 % ou 7 % net, il faut coupler ces fonds euros performants avec :
- Le Private Equity : Pour aller chercher la croissance des entreprises non cotées.
- L’Immobilier (SCPI/SCI) : Pour le rendement locatif et la protection contre l’inflation.
- Les Produits Structurés : Pour obtenir des coupons de 6 à 8 % avec des protections conditionnelles du capital.
- Des ETF et des OPCVM de convictions sur les marchés financiers
C’est souvent en acceptant une part d’Unités de Compte (UC) que vous débloquerez d’ailleurs les bonus de rendement sur le fonds euro chez de nombreux assureurs (comme le fait Garance pour atteindre ses 4,50 %).
À propos de la MACSF
La MACSF (Mutuelle d’Assurance du Corps de Santé Français) est le premier assureur des professionnels de santé. Créée il y a près d’un siècle par et pour des soignants, elle a bâti sa réputation sur une solidité financière inébranlable et une gestion « en bon père de famille ». Son modèle est mutualiste : pas d’actionnaires à rémunérer, les profits sont réinvestis ou redistribués aux sociétaires. Bien que son cœur de cible reste le monde médical (médecins, infirmières, dentistes…), ses contrats d’épargne sont souvent accessibles aux membres de la famille des sociétaires, ce qui élargit considérablement son audience. Choisir la MACSF, c’est choisir la stabilité institutionnelle et un historique de performance qui a traversé toutes les crises sans faillir.
À propos de Garance
Garance est une mutuelle indépendante spécialisée dans l’épargne et la retraite. Moins connue du grand public que les géants bancaires, elle s’est forgée une réputation d’excellence auprès des experts en patrimoine et de la presse financière (récipiendaire de nombreuses « Victoires d’Or » du Revenu ou labels d’excellence). Son ADN est celui de l’agilité et de la performance. Garance se distingue par une gestion financière offensive et innovante, n’hésitant pas à proposer des conditions de marché très favorables pour capter de la collecte. C’est l’acteur idéal pour l’épargnant qui cherche à maximiser le rendement de sa poche sécurisée et qui est prêt à sortir des sentiers battus des grandes banques traditionnelles. Garance prouve qu’on peut être une structure à taille humaine et battre les géants sur leur propre terrain.
Rédigé le 08.01.2026 par