Quand on parle du rendement des assurance-vies, pour la majorité des français, ce dont des fonds en euros dont on parle. Parce qu’ils conservent une place centrale dans le paysage de l’épargne française. Support sécurisé par excellence au sein des contrats d’assurance-vie, ils séduisent par leur garantie en capital et leur rendement stable, même dans des environnements de marché chahutés. Nous sommes désormais à mi chemin en 2025, et les investisseurs s’interrogent : quelle performance peuvent-ils réellement espérer de ces fonds, alors que les taux obligataires se stabilsent après une remontée marquée, que l’environnement économique reste incertain, et que les alternatives comme les comptes à terme ou le Livret A tentent de capter l’attention des investisseurs particuliers ?
Pour répondre à cette question, il faut analyser plusieurs dynamiques : l’évolution des taux souverains européens, la structure des portefeuilles obligataires détenus par les assureurs, le rôle des réserves accumulées par les compagnies, ainsi que l’influence des placements concurrents.
L’environnement macroéconomique et obligataire : un facteur déterminant
En matière de fonds en euros, la clé se situe dans le marché obligataire. Plus de 75 % des encours sont investis dans des titres souverains, en particulier les Obligations Assimilables du Trésor (OAT) françaises à 10 ans. L’évolution de leur rendement est donc un baromètre direct de la capacité des assureurs à servir des performances compétitives.
Or, l’année 2025 s’ouvre dans un contexte paradoxal. D’un côté, la remontée des taux depuis 2022 constitue une aubaine pour les assureurs : les nouvelles émissions offrent des coupons supérieurs à 3,5 %, contre à peine 0,5 % pour celles acquises entre 2018 et 2021. À long terme, cette dynamique redonne de la vitalité au modèle des fonds en euros. Mais à court terme, l’effet reste partiel, car une grande partie des portefeuilles est encore constituée d’obligations anciennes à faible rendement.
La situation politique française complique l’équation. L’instabilité budgétaire de l’été 2025, marquée par le recours à l’article 49.3 et par des tensions sur les marchés, a entraîné une hausse de l’OAT à 10 ans, passée de 3,48 % le 22 août à 3,52 % le 27 août. Certains analystes n’excluent pas un franchissement du seuil de 4 % en cas de dégradation de la note souveraine. Pour les assureurs, c’est une opportunité d’acheter des obligations plus rémunératrices. Mais pour les investisseurs, cela traduit aussi un climat de défiance vis-à-vis de la dette française, ce qui impose de rester vigilant.
En résumé, le contexte obligataire offre aux fonds euros un potentiel de redressement progressif, mais l’impact concret sur les rendements distribués reste encore limité par l’inertie des portefeuilles.
Optimisons votre stratégie d'investissement en assurance-vie
Rendements attendus : entre consolidation et disparités
Après une moyenne de 2,65 % en 2023 puis 2,60 % en 2024, les projections pour 2025 tablent sur un rendement moyen sectoriel autour de 2,5 %. Cette légère baisse ne traduit pas une perte de compétitivité, mais plutôt un phénomène d’ajustement, le temps que la transition obligataire produise ses effets.
Il serait toutefois réducteur de s’arrêter à cette moyenne. Le marché des fonds en euros est en réalité dual :
-
Les fonds traditionnels : adossés à des portefeuilles anciens, ils peinent à délivrer plus que 2,3 % à 2,6 % en 2025. Ils constituent toujours une solution sûre, mais leur rendement reste modeste.
-
Les fonds dynamiques ou récents : plus flexibles, souvent diversifiés sur des actifs complémentaires (immobilier, actions, dette privée), ils devraient surperformer la moyenne. Certaines estimations avancent des rendements compris entre 3,5 % et 4 %, grâce à une allocation agile et à une collecte récente, qui leur permet d’acheter rapidement des obligations plus rémunératrices.
Cette polarisation illustre un enjeu majeur pour les épargnants : le choix du fonds en euros ne peut plus se faire uniquement sur la base de la garantie du capital. Désormais, la qualité de gestion et la stratégie d’allocation font la différence.
Assurance-vie : ce que vous devez savoir avant de signer ou d'arbitrer
Fiscalité des retraits et de la transmission, supports qui performent, frais, clause bénéficiaire. Notre guide donne les clés pour utiliser l'assurance-vie comme un outil, pas comme un placement par défaut.
Le rôle des réserves : un amortisseur qui s’affaiblit
Un autre facteur essentiel réside dans les réserves constituées par les assureurs, et en particulier la Provision pour Participation aux Bénéfices (PPB). Ce mécanisme permet de mettre de côté une partie des gains réalisés lors des bonnes années pour les redistribuer ultérieurement, lissant ainsi les rendements dans le temps.
Or, la PPB s’est nettement érodée ces dernières années. Elle s’élevait à 5,5 % de l’encours fin 2022, avant de reculer à 3,89 % fin 2024. Autrement dit, les compagnies ont déjà largement mobilisé cette réserve pour soutenir les rendements pendant la période de transition obligataire.
En 2025, certaines disposent encore d’une marge de manœuvre, mais celle-ci se réduit. La capacité du secteur à lisser les performances s’amenuise, ce qui rend le rendement futur beaucoup plus dépendant de l’évolution réelle des marchés obligataires. À mesure que les obligations anciennes à faible coupon sortiront des portefeuilles en 2026 et 2027, remplacées par des titres mieux rémunérés, les rendements devraient mécaniquement se redresser. Mais pour 2025, l’effet PPB reste limité et contribue à expliquer la consolidation autour de 2,5 %.
Découvrez les meilleurs placements assurance-vie
Comparez les possibilités d’investissement et découvrez les meilleurs placements assurance-vie
Les offres à taux boosté : un levier commercial de plus en plus utilisé
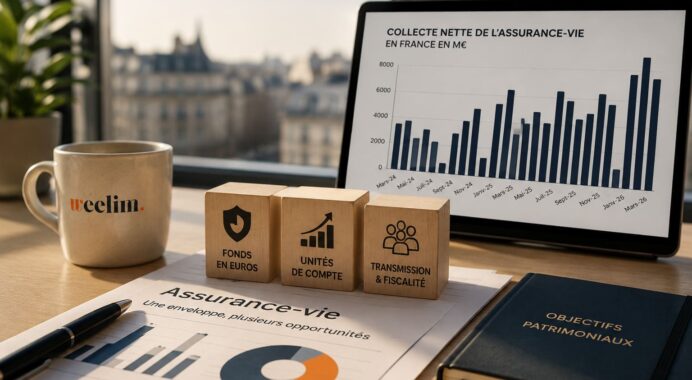
Dans un marché où la collecte nette en assurance-vie reste scrutée à la loupe, les assureurs rivalisent d’ingéniosité pour attirer de nouveaux capitaux. C’est là qu’entrent en jeu les offres à taux boosté, mises en avant par de nombreux acteurs depuis 2024 et largement reconduites en 2025.
A l’instar de la compagnie Abeille Vie qui propose une offre à taux boosté valable jusqu’au 19 décembre 2025 (+2,40 % ajouté au rendement du fonds euro), Le principe est simple : proposer un rendement bonifié sur le fonds en euros, généralement pour une durée limitée (souvent un an), sous certaines conditions :
-
un versement minimum (souvent à partir de 5 000 €),
-
une part investie en unités de compte (UC),
-
et parfois un maintien de l’investissement jusqu’à une date donnée.
Ces bonus, qui peuvent représenter entre +1 % et +2,5 % supplémentaires, permettent aux assureurs de se démarquer et d’encourager la diversification vers les UC. Ils jouent ainsi un double rôle : stimuler la collecte sur les contrats et préparer les épargnants à une allocation plus équilibrée, moins centrée sur le fonds en euros.
Pour les investisseurs, c’est une opportunité à saisir : bien sélectionnées, ces offres permettent de porter le rendement net d’un fonds en euros de 2,5 % à plus de 4 %, au moins temporairement. Elles participent ainsi à maintenir la compétitivité du support face à la concurrence du Livret A ou des comptes à terme.
La concurrence : Livret A, comptes à terme et UC
L’attractivité des fonds en euros ne peut être évaluée sans les comparer à leurs concurrents.
-
Le Livret A, dont le taux a été abaissé à 1,7 % au 1er août 2025, offre une rémunération très inférieure à celle des fonds euros. Cet écart, supérieur à 0,8 point, conforte l’assurance-vie comme support plus intéressant pour une épargne sécurisée à moyen et long terme.
-
Les comptes à terme devraient connaître un regain d’intérêt à partir de 2026, portés par des taux bancaires plus élevés. Toutefois, leur rigidité (blocage des fonds, absence de fiscalité avantageuse) limite leur compétitivité face aux fonds euros.
-
Les unités de compte (UC) constituent une alternative plus risquée mais incontournable pour diversifier les contrats d’assurance-vie. Les assureurs encouragent désormais une allocation mixte, combinant fonds en euros et UC, afin d’améliorer le couple rendement/risque.
Ainsi, malgré la concurrence, les fonds euros conservent un avantage comparatif clair en 2025 : un rendement moyen supérieur au Livret A, une liquidité quasi permanente et un cadre fiscal attractif.
En conclusion
L’année 2025 ne sera pas celle d’une flambée des rendements, mais plutôt celle d’une consolidation autour de 2,5 % en moyenne. Les fonds en euros confirment leur rôle de socle sécuritaire dans les contrats d’assurance-vie, tout en préparant un rebond plus marqué à partir de 2026, lorsque les portefeuilles seront pleinement réalignés avec les nouvelles conditions obligataires.
Les offres à taux boosté s’imposent comme un outil commercial clé pour dynamiser la collecte et l’intérêt des épargnants. Elles permettent d’allier sécurité, rendement temporairement dopé et incitation à diversifier son épargne.
Pour les épargnants, l’enjeu est de bien sélectionner leur support : privilégier les fonds récents ou dynamiques, profiter des campagnes de taux boostés, et conserver une part en unités de compte pour équilibrer leur stratégie patrimoniale.
Rédigé le 08.09.2025 par