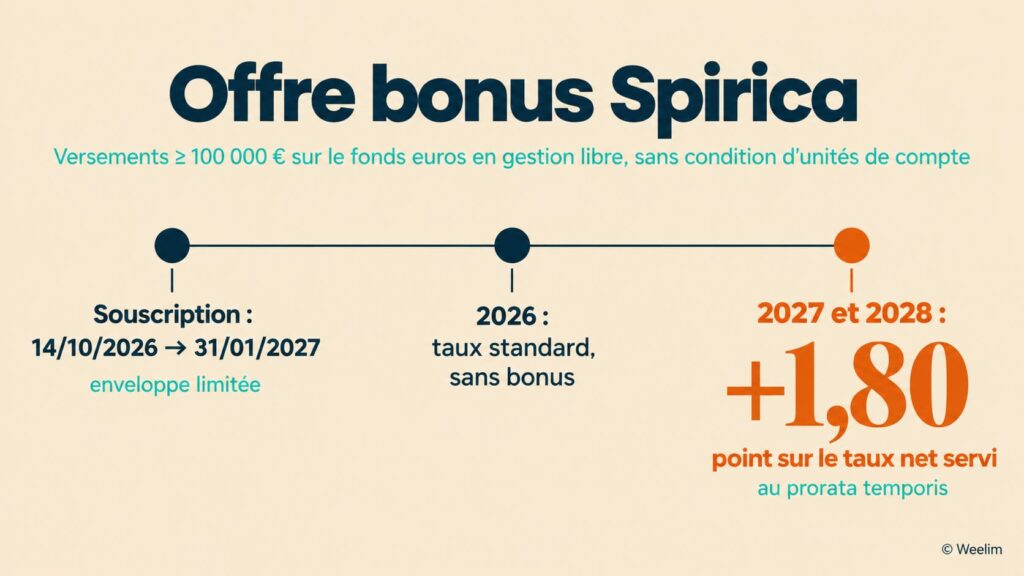
Depuis le 14 octobre 2026, Spirica majore de 1,80 point le rendement de son Fonds Euro Nouvelle Génération pour les versements d’au moins 100 000 euros, sur les années 2027 et 2028. L’assureur n’exige aucune part en unités de compte. Sur le papier, le taux atteindrait 4,88 % si le rendement de base de 2025 se maintenait. De quoi dynamiser votre épargne tout en profitant du cadre fiscalement avantageux offert part l assurance-vie.
Un bonus de 1,80 point pour 2027 et 2028, réservé aux versements d’au moins 100 000 euros
L’offre est ouverte depuis le 14 octobre 2026. Elle court jusqu’au 31 janvier 2027, à condition que l’enveloppe allouée par l’assureur ne soit pas épuisée avant. Spirica se réserve d’ailleurs le droit de la clore à tout moment. Le principe tient en une phrase : tout versement initial ou libre d’au moins 100 000 euros bruts profite, sur la part affectée au Fonds Euro Nouvelle Génération en gestion libre, d’une majoration de +1,80 point du taux de participation aux bénéfices net servi. Cette majoration s’applique en 2027 et en 2028, au prorata de la durée d’investissement. Le plafond est fixé à 5 millions d’euros par client, tous fonds euros Nouvelle Génération confondus.
La nouveauté tient moins au niveau du bonus qu’à ce qui a disparu des conditions. L’offre ouverte en février 2026 versait 1,10 point aux épargnants restés à 100 % en fonds euros. Pour obtenir 1,50 point, il fallait placer au moins 30 % du versement en unités de compte, c’est-à-dire sur des supports dont le capital n’est pas garanti. Le nouveau dispositif supprime cette contrainte et relève le bonus. En 2024, Spirica avait déjà proposé +1,80 %, mais à partir de 200 000 euros. Autrement dit, l’assureur paie aujourd’hui davantage, pour un ticket deux fois plus faible, sans exiger de prise de risque en contrepartie. Cette offre remplace la précédente, qui prend fin le même jour.
Le périmètre est large. Toutes les gammes de contrats Spirica sont concernées, qu’elles soient encore commercialisées ou fermées, à l’exception du Fonds Euro Objectif Climat et du fonds euros du PER. L’offre est ouverte aux personnes physiques comme aux personnes morales soumises à l’impôt sur le revenu ou à l’impôt sur les sociétés, à condition que ces dernières n’aient pas d’activité commerciale. Une société civile patrimoniale peut donc y loger une partie de sa trésorerie dans un contrat de capitalisation. Pour apprécier le seuil de 100 000 euros, Spirica retient le versement tous modes de gestion confondus. Seule la fraction effectivement investie sur le fonds euros en gestion libre profite du bonus. La signature d’un avenant au contrat est obligatoire.
Un dernier élément du calendrier doit être noté. Le bonus ne s’applique pas à l’année 2026. Un versement réalisé en novembre sera rémunéré cette année au taux standard du contrat, sans majoration. La bonification ne commence que le 1er janvier 2027.
Optimisons votre stratégie d'investissement en assurance-vie
Pourquoi un assureur paie aussi cher l’argent frais à l’automne 2026
Un bonus de 1,80 point pendant deux ans représente un effort considérable pour un assureur. Pour comprendre pourquoi il le consent, il faut revenir à la mécanique d’un fonds en euros. Celui-ci est investi pour l’essentiel en obligations, dont une large part achetée il y a plusieurs années, à une époque où les taux étaient bien plus bas. Son rendement suit donc celui des marchés avec plusieurs années de retard, au fil du renouvellement du portefeuille.
Le contexte a changé rapidement. Le taux de l’OAT à 10 ans a atteint 4,00 % en moyenne au mois d’août 2026, selon les séries de la Banque de France, un niveau que la France n’avait plus connu depuis l’automne 2008. Il est resté au-dessus de ce seuil depuis. Chaque euro nouveau qui entre dans un fonds en euros peut aujourd’hui être placé à des conditions inconnues depuis quinze ans. Collecter de l’argent frais permet donc à l’assureur de relever plus vite le rendement moyen de son portefeuille, au bénéfice de tous les assurés du fonds.
La lecture économique est assez claire, même si Spirica ne la formule pas en ces termes. Le bonus n’est pas une libéralité, c’est le prix de l’argent frais. L’exclusion des sommes recyclées va dans le même sens : un versement qui suit un rachat ou un transfert sur un contrat Spirica dans les six mois précédents n’est pas éligible. L’assureur veut de la collecte nouvelle, pas des capitaux qui changent de poche chez lui.
La concurrence pèse aussi. Les assureurs multiplient depuis le début de l’année les offres de bonus, et la plupart restent conditionnées à une part d’unités de compte. Pour un épargnant qui dispose de 100 000 euros, l’alternative n’est plus seulement un autre fonds en euros. Ce sont aussi des fonds obligataires datés, des comptes à terme mieux rémunérés ou des obligations d’État détenues en direct. Spirica rémunère donc plus que la moyenne pour rester compétitif face à ces solutions, qui se sont nettement améliorées avec la remontée des taux.
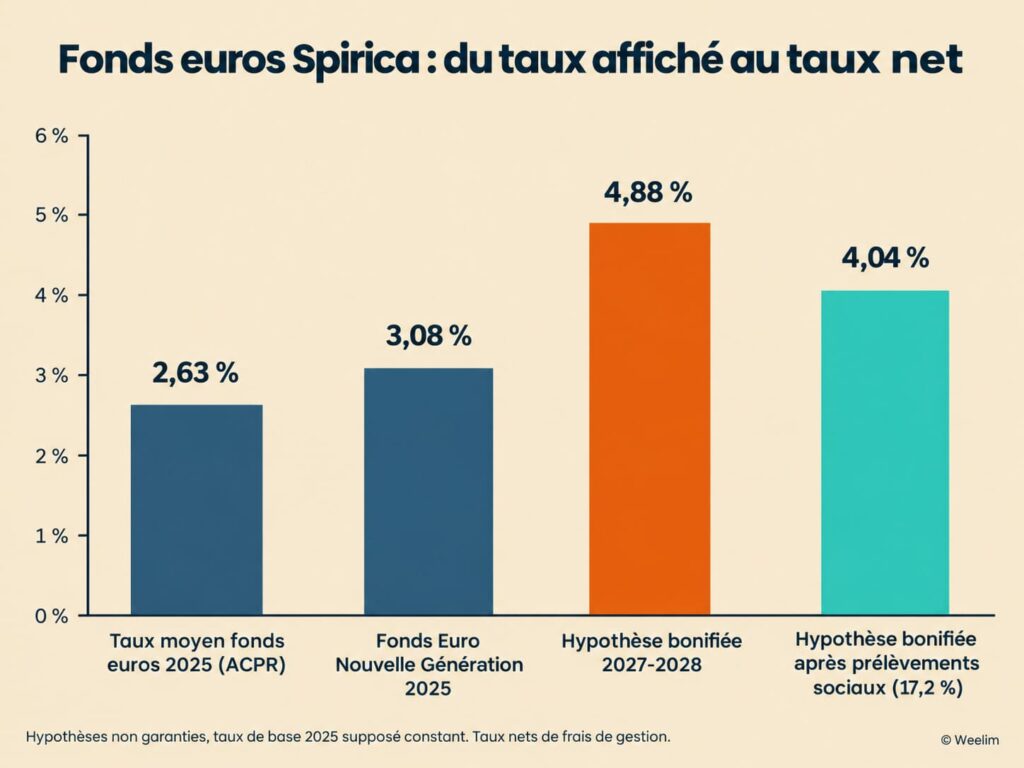
Ce point mérite d’être souligné : l’offre ne dit rien de la qualité intrinsèque du fonds. Le Fonds Euro Nouvelle Génération a servi 3,08 % net de frais de gestion en 2025, après 3,13 % en 2024. Ce résultat le place parmi les meilleurs fonds en euros sans bonus du marché, bien au-dessus du taux moyen de 2,63 % relevé par l’ACPR pour 2025, une moyenne qui intègre déjà les bonus. Le bonus s’ajoute à cette performance, il ne la remplace pas. Un taux élevé obtenu pendant deux ans dit peu de choses sur la trajectoire d’un fonds à dix ans.
Assurance-vie : ce que vous devez savoir avant de signer ou d'arbitrer
Fiscalité des retraits et de la transmission, supports qui performent, frais, clause bénéficiaire. Notre guide donne les clés pour utiliser l'assurance-vie comme un outil, pas comme un placement par défaut.
4,88 % : un chiffre exact, mais qui demande à être relu
L’assureur met en avant une hypothèse de 4,88 % en 2027 et en 2028. Le calcul est juste : c’est le taux de 2025, 3,08 %, auquel s’ajoutent les 1,80 point du bonus. Mais il faut garder à l’esprit ce qu’il suppose. Le bonus est certain si les conditions sont respectées. Le taux de base, en revanche, ne l’est pour aucune des deux années. Il sera fixé par Spirica au début de 2028 pour l’exercice 2027, puis au début de 2029 pour 2028, en fonction des résultats financiers du fonds et de sa politique de mise en réserve.
Il faut ensuite déduire la fiscalité. Le taux s’entend net de frais de gestion, mais brut de prélèvements sociaux. Ces prélèvements restent fixés à 17,2 % sur l’assurance-vie, qui a été exclue de la hausse de CSG portant le taux à 18,6 % sur d’autres placements. Ils sont prélevés chaque année sur les intérêts du fonds en euros. Un taux de 4,88 % se traduit ainsi par environ 4,04 % net de prélèvements sociaux, avant l’éventuel impôt sur le revenu dû au moment d’un rachat. Ce dernier dépend de l’ancienneté du contrat et des montants versés.
Mais avouons que 4,04 % dans le contexte actuel, c’est très séduisant.
Découvrez les meilleurs placements assurance-vie
Comparez les possibilités d’investissement et découvrez les meilleurs placements assurance-vie
Pour quel épargnant l’offre a réellement du sens
Le profil auquel s’adresse l’offre est assez net. Il s’agit d’un épargnant qui dispose d’une poche de sécurité d’au moins 100 000 euros et souhaite la garder disponible. Ce peut être le produit d’une cession, une épargne de précaution importante, une trésorerie en attente d’un projet ou le capital d’une société civile à l’IS. Pour cet épargnant, toucher environ 4 % net de prélèvements sociaux pendant deux ans, tout en gardant la liquidité, représente un avantage réel. Ce point mérite d’être rappelé, tant les offres bonus sont parfois présentées comme des pièges : celle-ci est sans doute l’une des plus intéressantes du marché pour ce public.
La comparaison avec une obligation d’État détenue en direct éclaire ce jugement. Une OAT à 10 ans achetée autour de 4 % offre un rendement connu à l’avance, à condition de la conserver jusqu’à l’échéance. En compte-titres, il faut déduire le prélèvement forfaitaire unique de 31,4 %, ce qui ramène le rendement net à environ 2,74 %. En cas de revente anticipée, l’investisseur s’expose de surcroît à une variation de prix. Le fonds en euros bonifié ne fixe pas son rendement à l’avance. En contrepartie, il reste disponible à tout moment, sans risque de perte en cas de sortie, hors garantie limitée à 98 %. Sur deux ans, l’avantage va à l’offre de Spirica. Au-delà de 2028, il n’est plus certain, puisque le fonds reviendra à son taux standard.
L’offre se prête moins bien à deux situations. La première est celle de l’épargnant qui disposerait d’à peine 100 000 euros et y engagerait toute son épargne liquide. La rigidité des clauses, en particulier l’ordre de désinvestissement, pèserait alors plus lourd. La seconde est celle de l’épargnant tenté de fermer un ancien contrat pour verser sur un contrat Spirica. Un contrat d’assurance-vie ouvert depuis plus de huit ans permet de profiter d’un abattement annuel sur les gains rachetés. Cet avantage d’antériorité fiscale vaut souvent bien plus qu’un bonus de deux ans. Avant de toucher à un ancien contrat, mieux vaut examiner les possibilités de transfert d’assurance-vie, ou simplement ouvrir un second contrat à côté du premier. Ce sont deux voies qui préservent l’ancienneté.
Reste la place de cette offre dans une allocation. Un fonds en euros bonifié est un outil de sécurisation temporaire, pas une stratégie de long terme. Sur un horizon de huit ou dix ans, le rendement d’un contrat dépend bien davantage de la répartition entre fonds en euros et unités de compte, et du niveau des frais, que d’une majoration de deux ans. Les mécanismes en jeu sont détaillés dans l’analyse des performances de l’assurance-vie. L’offre de Spirica répond très bien à une question précise : où placer, en sécurité et pour quelques années, une somme importante en attendant de l’investir ou de la dépenser.
Rédigé le 30.10.2026 par