Le rendement des emprunts d’État français a franchi la barre des 5 % en octobre, et une partie des épargnants aisés regarde désormais au-delà des frontières. Banques suisses et assureurs luxembourgeois font état d’un afflux de demandes inédit depuis des années. Le réflexe se comprend : quand la signature de l’État inquiète, placer son épargne ailleurs semble la mettre à l’abri. Il ne faut pour autant pas se précipiter. L’assurance-vie de droit luxembourgeois n’est pas le remède miracle quui viendra protéger tous les investisseurs. Oui, l’assurance-vie luxembourgeoise offre une protection juridique réelle, très forte, mais elle n’est pas adapté à toutes les situations patrimoniales. Et elle ne couvre ni le risque de marché, ni l’incertitude fiscale française fasse à la dégradation budgetaire à laquelle notre pays fait face. Avant de déplacer quoi que ce soit, mieux vaut bien comprendre là où l’on met les pieds.
Avec des OAT autour de 5 %, la tentation de mettre une frontière entre son épargne et l’État revient
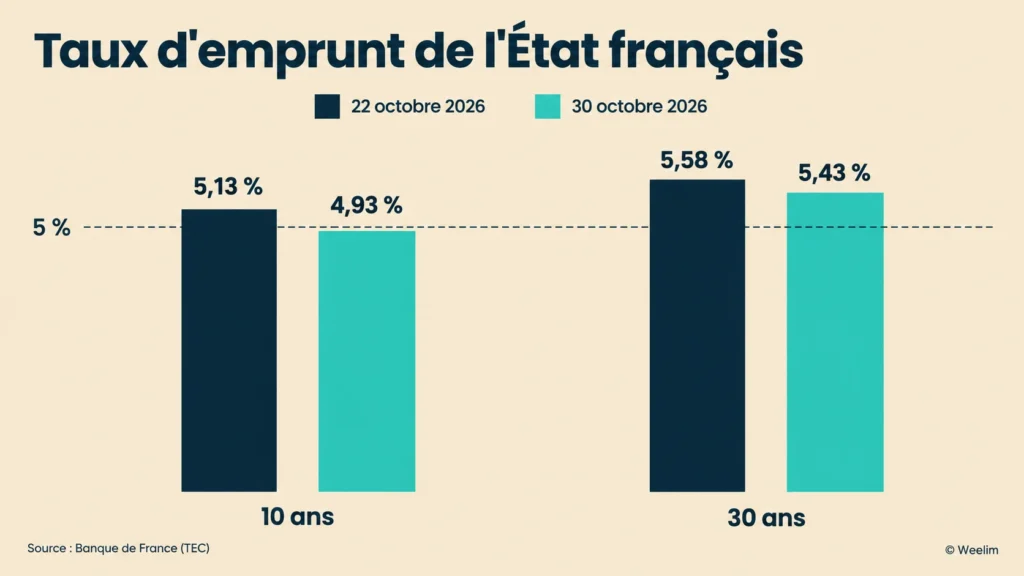
Le chiffre a valeur de symbole. Le 22 octobre, le taux de l’OAT à 10 ans s’établissait à 5,13 % selon les relevés de la Banque de France, un niveau qu’aucun épargnant de moins de quarante ans n’a connu pour la dette française. Il est depuis légèrement redescendu, à 4,93 % le 30 octobre, mais les échéances longues restent nettement au-dessus : le 30 ans cotait encore 5,43 % à la même date. Un an plus tôt, le 10 ans évoluait autour de 3,4 %. L’écart avec l’emprunt allemand de même durée a atteint, selon les données de marché relayées par la presse, son plus haut niveau depuis la crise des dettes souveraines de 2011.
Pour comprendre ce que mesure ce chiffre, il faut le lire pour ce qu’il est. Un taux d’emprunt n’est pas un indicateur de solvabilité immédiate : c’est le prix que les investisseurs exigent pour prêter à l’État. Il intègre l’inflation attendue, la politique de la Banque centrale européenne, la remontée générale des rendements souverains dans le monde et, pour une part, une prime de risque propre à la France, nourrie par un déficit élevé et l’incertitude politique sur la trajectoire budgétaire. Autrement dit, la hausse traduit une défiance accrue, pas une situation de défaut. Le marché fait payer plus cher la France ; il ne la considère pas insolvable.
C’est pourtant ce glissement qu’opèrent certains épargnants. Le 28 octobre, Le Figaro, rapportait une nette hausse des sollicitations de clients français auprès d’établissements suisses et luxembourgeois. Chez Oddo BHF à Lausanne, les demandes auraient été multipliées par deux ou trois depuis janvier, sur des montants en hausse. Nous faisons le même constat chez Weelim via notre branche gestion privée (Heilys). Le mouvement ne concernerait plus seulement les grandes fortunes, mais une clientèle aisée plus large. Côté luxembourgeois, les primes versées par des clients français auraient atteint 18,3 milliards d’euros en 2025 selon les chiffres cités par la presse, d’autres décomptes fondés sur les statistiques de l’Association des compagnies d’assurances (ACA) retenant 16,4 milliards. Quel que soit le chiffre exact, l’ordre de grandeur est clair : sur les 30,3 milliards d’euros de primes collectées en 2025 par l’assurance-vie internationale luxembourgeoise, selon l’ACA, plus de la moitié provient de France.
Ce point mérite d’être souligné : le mouvement est antérieur à la poussée d’octobre. La collecte française au Luxembourg progressait déjà fortement en 2024 et en 2025, portée par l’instabilité politique ouverte par la dissolution de 2024 et par une offre commerciale très active. La remontée des taux n’a donc pas créé la tendance. Elle lui a donné un argument de plus.
Optimisons votre stratégie d'investissement en assurance-vie
Le Luxembourg protège contre la défaillance de l’assureur, pas contre les marchés
L’attrait du contrat luxembourgeois repose sur un argument précis : en cas de difficulté, l’épargne y serait mieux protégée qu’en France. L’argument est en partie fondé. Il est aussi régulièrement présenté de façon trompeuse.
Ce que le triangle de sécurité et le super-privilège garantissent réellement
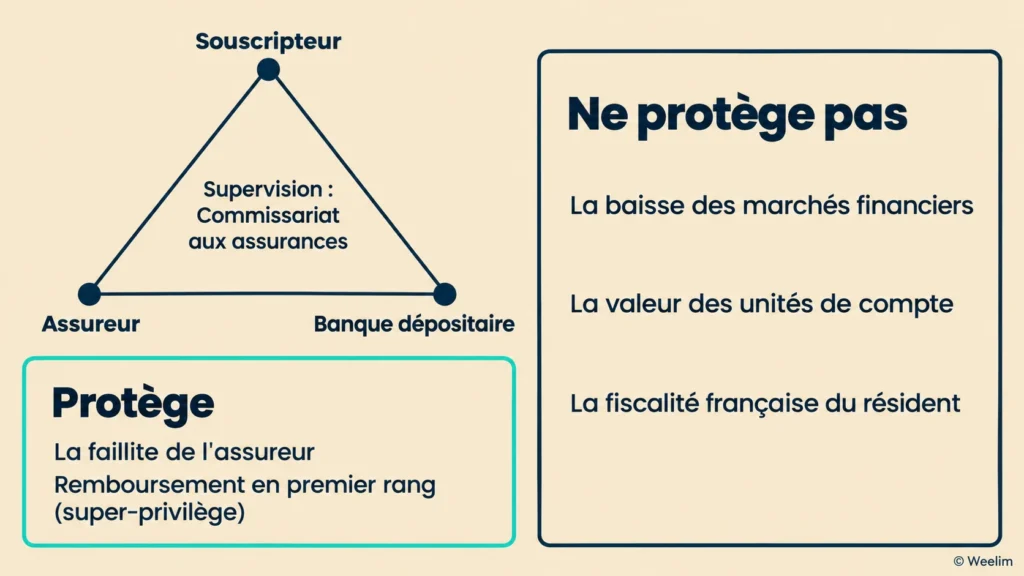
Le dispositif luxembourgeois repose sur deux mécanismes. Le premier est le triangle de sécurité : les actifs qui représentent les engagements de l’assureur envers ses clients sont déposés auprès d’une banque dépositaire agréée, séparément des actifs propres de l’assureur, sous la surveillance du Commissariat aux assurances (CAA). Le second est le super-privilège : en cas de faillite de l’assureur, les souscripteurs sont remboursés sur ces actifs cantonnés en premier rang, avant tous les autres créanciers, y compris l’État et les salariés.
En France, la logique est différente. Les assurés disposent d’un privilège de rang élevé, mais pas du premier, et d’une garantie du Fonds de garantie des assurances de personnes (FGAP) plafonnée à 70 000 euros par assuré et par assureur. Pour un contrat de quelques dizaines de milliers d’euros, la différence est marginale. Pour un patrimoine de plusieurs centaines de milliers d’euros logé chez un seul assureur, elle devient substantielle. C’est là que réside l’avantage luxembourgeois : il protège les gros contrats contre le risque de défaillance de la compagnie.
Un autre argument revient souvent : le contrat luxembourgeois échapperait à la loi Sapin 2. Ce texte de 2016 permet au Haut Conseil de stabilité financière de limiter temporairement les rachats sur les contrats des assureurs français en cas de menace grave sur le système financier, pour trois mois renouvelables et sans dépasser six mois consécutifs. Les contrats luxembourgeois, régis par le droit et la supervision du Grand-Duché, sont généralement présentés comme hors de son champ. Mais il serait trompeur d’en conclure que ce mécanisme menace l’épargne des Français : il n’a jamais été activé, il vise une crise systémique et il ne retire pas un euro aux épargnants, il en retarde la disponibilité. Interrogé dans l’article du Figaro, un fiscaliste jugeait d’ailleurs très improbable toute ponction de l’État sur l’épargne.
Ce qu’aucune frontière ne neutralise
Le triangle de sécurité protège l’épargnant contre un risque : la faillite de l’assureur. Il ne le protège pas contre la baisse de valeur de ce qu’il détient. Un contrat luxembourgeois investi en actions, en obligations ou en fonds subit exactement les mêmes fluctuations qu’un contrat français investi sur les mêmes supports. Et si les marchés obligataires européens devaient être secoués par une crise de la dette française, des obligations d’État françaises détenues dans un contrat luxembourgeois perdraient la même valeur que dans un contrat parisien.
L’actualité récente le rappelle. Début 2025, l’assureur luxembourgeois FWU Life Insurance Lux a été placé en liquidation judiciaire à la demande du CAA, après une suspension des paiements décidée l’été précédent. Des milliers d’épargnants, dont des Français, ont vu leurs contrats gelés le temps de la procédure. Le super-privilège a joué son rôle de rang, mais il ne garantit ni la vitesse du remboursement ni la valeur des unités de compte. La protection est juridique, pas patrimoniale : elle fixe l’ordre de remboursement, pas le montant.
Reste la fiscalité, terrain des malentendus les plus coûteux. Pour un résident français, un contrat luxembourgeois est imposé exactement comme un contrat français : mêmes règles sur les rachats, même abattement après huit ans, même régime au décès. Le contrat doit en outre être déclaré chaque année à l’administration fiscale, sous peine d’une amende de 1 500 euros par contrat non déclaré, et les informations remontent automatiquement vers la France dans le cadre des échanges entre administrations européennes. Aucune économie d’impôt n’est à attendre d’un passage par le Luxembourg.
Assurance-vie : ce que vous devez savoir avant de signer ou d'arbitrer
Fiscalité des retraits et de la transmission, supports qui performent, frais, clause bénéficiaire. Notre guide donne les clés pour utiliser l'assurance-vie comme un outil, pas comme un placement par défaut.
En Suisse, un compte bancaire n’est pas une enveloppe protectrice
La Suisse attire pour d’autres raisons : stabilité politique, solidité perçue de son système bancaire, monnaie réputée refuge. Mais la comparaison avec le Luxembourg s’arrête vite, car l’épargnant n’y achète pas la même chose. Ouvrir un compte titres ou confier un mandat de gestion à une banque suisse, ce n’est pas souscrire une enveloppe d’assurance dotée d’un régime protecteur. C’est déplacer la conservation de ses avoirs.
Or, sur ce plan, la différence avec une banque française est plus mince qu’on ne le croit. Les titres détenus sur un compte titres ne figurent au bilan d’aucune banque, ni en France ni en Suisse : ils appartiennent au client et lui sont restitués en cas de faillite de l’établissement. Pour les liquidités, la garantie des dépôts suisse couvre 100 000 francs suisses par client et par banque, soit un niveau comparable aux 100 000 euros du fonds de garantie français. Concrètement, le gain de sécurité d’un compte suisse par rapport à un compte français est faible ; le principal changement tient au pays de conservation, pas à la nature de la protection.
Le passage en Suisse introduit en revanche des paramètres nouveaux. Le premier est le risque de change pour qui investit en francs suisses : la devise peut protéger dans un scénario de crise européenne, mais elle peut aussi faire perdre de l’argent si l’euro se raffermit, et ce pari n’a rien d’automatique. Le second est le coût : droits de garde, frais de mandat et seuils d’entrée des banques privées sont rarement inférieurs à ceux d’un établissement français. Le troisième est administratif. Tout compte ouvert à l’étranger doit être déclaré chaque année au fisc français, et la Suisse transmet automatiquement à la France les informations sur les comptes des résidents français. Le secret bancaire, pour un contribuable français, appartient au passé.
Rien de tout cela ne disqualifie la Suisse. Pour un patrimoine important, une part en franc suisse, une gestion confiée à une banque privée locale ou une relation bancaire hors de France peuvent avoir un sens dans une stratégie globale. Mais ce choix relève de la diversification monétaire et du choix d’un gérant, pas d’un abri contre la France. On ne se protège pas d’un État en changeant de guichet.
Découvrez les meilleurs placements assurance-vie
Comparez les possibilités d’investissement et découvrez les meilleurs placements assurance-vie
L’article 6 du PLF 2027 rappelle que le fisc français suit le contrat partout
Le calendrier offre une illustration presque pédagogique de cette réalité. Au moment même où les demandes affluent vers le Luxembourg, le projet de loi de finances pour 2027, déposé le 1er octobre, propose de resserrer les conditions dans lesquelles les contrats, français comme étrangers, bénéficient du régime fiscal de l’assurance-vie.
Son article 6, intitulé « Protection du modèle de l’assurance-vie », pose trois critères cumulatifs : des primes versées en numéraire et non en titres, des unités de compte aux caractéristiques comparables à celles admises par le droit français, et l’interdiction pour un fonds interne dédié d’être adossé à des actifs émis ou contrôlés par le souscripteur, l’assuré, un bénéficiaire ou leur famille. Le texte ne nomme aucun pays, mais ce sont avant tout certaines architectures luxembourgeoises sophistiquées qui sont visées, notamment l’apport de titres d’une holding familiale dans un contrat. Dans la version initiale, les règles s’appliqueraient aux primes versées à compter du 1er octobre 2026, et le volet successoral aux décès survenant à partir du 1er juillet 2027. Un contrat non conforme perdrait alors, au décès, le régime spécifique de l’assurance-vie au profit des droits de succession classiques.
Il serait trompeur d’y voir la fin de l’assurance-vie luxembourgeoise. L’évaluation préalable du texte indique qu’un nombre limité de contrats serait concerné, et la grande majorité des épargnants, investis en fonds collectifs ou en gestion sous mandat classique, ne devraient pas être touchés. Le texte reste par ailleurs en discussion au Parlement et peut encore évoluer. Mais le signal est clair. Le Luxembourg offre une protection contre l’assureur ; il n’offre aucun abri contre la loi fiscale française, qui s’applique au résident français quel que soit le pays de l’assureur. Pour l’épargnant inquiet de la trajectoire budgétaire du pays, c’est un enseignement essentiel : si l’État cherche demain des recettes du côté de l’épargne, un contrat logé à Luxembourg sera taxé exactement comme un contrat logé à Paris.
Diversifier sa juridiction ne remplace pas la diversification de son patrimoine
Une fois le risque correctement identifié, la question change de nature. L’épargnant qui s’inquiète de la dette française ne court pas principalement le risque que son assureur fasse faillite ou que l’État bloque ses retraits. Il court celui d’un portefeuille trop concentré sur la France : fonds en euros adossés en bonne partie à des obligations françaises, immobilier en France, actions françaises, revenus d’activité en France. Ce risque-là ne se corrige pas en changeant de pays de contrat, mais en changeant la composition de ce que l’on détient.
C’est toute la différence entre diversification de juridiction et diversification d’actifs. La première protège contre un risque juridique précis, la défaillance d’un intermédiaire. La seconde protège contre le risque économique, celui qu’une même crise frappe l’ensemble du patrimoine. Un contrat français investi en actions mondiales, en obligations d’émetteurs variés et en immobilier européen est, du point de vue du risque France, mieux diversifié qu’un contrat luxembourgeois concentré sur des supports français. Les principes d’une allocation diversifiée de son épargne répondent à cette inquiétude bien plus directement que le choix d’un pays.
Rédigé le 04.11.2026 par