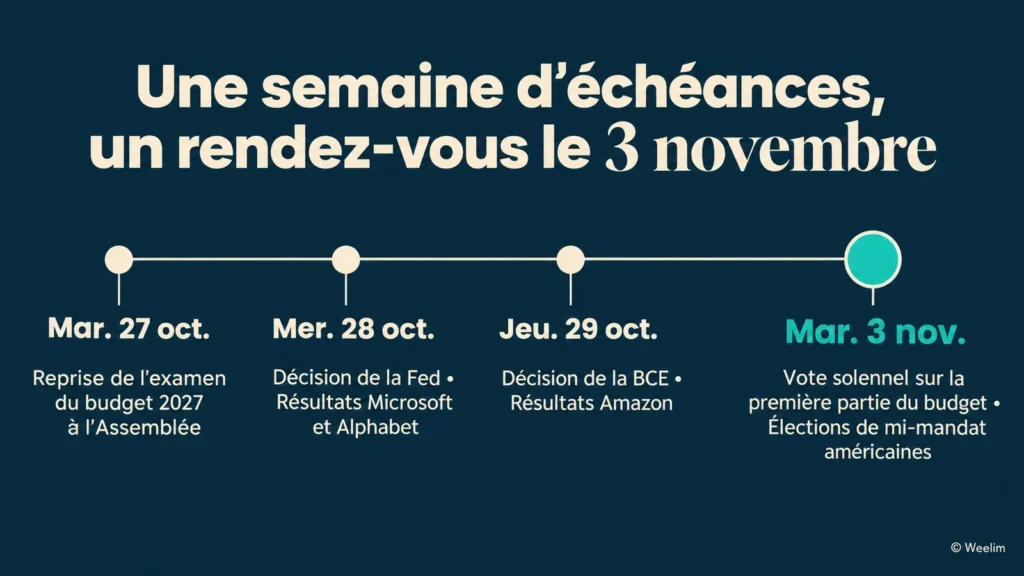
Après une semaine où l’OAT 10 ans a franchi 5 % pour la première fois depuis 2002, Moody’s a choisi vendredi 23 octobre de maintenir la note de la France. Le répit est réel, mais il ouvre une semaine chargée : décisions de la Fed et de la BCE, résultats de Microsoft, Alphabet et Amazon, reprise des débats budgétaires à l’Assemblée. Pour un épargnant, l’enjeu n’est pas de deviner l’issue de chaque rendez-vous, mais de vérifier que son patrimoine est construit pour les traverser, ce qui renvoie aux principes d’une épargne réellement diversifiée.
Moody’s accorde un sursis à la France, pas un certificat de bonne santé
Le consensus attendait une dégradation. Moody’s était la dernière des trois grandes agences à noter la France Aa3, un cran au-dessus du A+ déjà attribué par S&P et Fitch, et la plupart des intervenants anticipaient un alignement vers le bas. L’agence a finalement conservé la note, assortie d’une perspective négative, dans une décision publiée tard dans la soirée du vendredi 23 octobre.
La lecture de cette décision mérite de la précision. Moody’s n’a pas jugé que la trajectoire des finances publiques s’était améliorée. Selon les comptes rendus de presse, l’agence a fondé son maintien sur deux hypothèses : l’adoption d’un budget 2027 qui réduise effectivement le déficit, que le gouvernement vise à 5 % du PIB contre 5,4 % attendus en 2026, et une détente des coûts de financement comme des tensions sociales dans les prochains mois. Autrement dit, la note n’est pas confirmée pour ce que la France a fait, mais pour ce qu’elle est supposée faire. C’est un crédit accordé, pas un quitus.
Les marchés ont pris ce sursis tel qu’il était. Lundi 26 octobre, le rendement de l’OAT 10 ans a reflué d’environ 13 points de base, vers 4,91 %, et l’écart avec le Bund allemand est redescendu entre 155 et 161 points de base selon les relevés, contre 167 points de base en clôture vendredi, un niveau inédit depuis 2011. Le CAC 40 a gagné 0,83 % dans la foulée, à 7 847 points. Le soulagement est logique, mais il porte sur un risque reporté plutôt que levé.
Car le calendrier parlementaire est plus long que ne le laissait penser l’agenda de marché. Le vote solennel sur la partie « recettes » du projet de loi de finances, initialement prévu le 20 octobre, a été repoussé faute d’avoir pu examiner les milliers d’amendements déposés. L’examen reprend ce mardi 27 octobre, et l’ordre du jour officiel de l’Assemblée fixe désormais le vote solennel sur la première partie au mardi 3 novembre, le vote sur l’ensemble du texte étant annoncé pour la mi-novembre. Le gouvernement, qui ne dispose pas de majorité absolue, conserve plusieurs options institutionnelles, et le recours à l’article 49.3 reste évoqué. Concrètement, la condition principale posée par Moody’s ne sera pas remplie cette semaine. Le marché obligataire français reste suspendu à un texte qui n’est pas encore voté.
Ce point compte pour l’épargnant parce qu’il relativise le mouvement de lundi. Une détente de 13 points de base sur une séance ne dit rien de la tendance des prochaines semaines, et la prochaine échéance de notation est déjà inscrite au calendrier de l’Agence France Trésor : S&P doit se prononcer le 27 novembre. Il serait trompeur de voir dans la décision de Moody’s la fin de l’épisode. Elle en fixe plutôt les termes.
Construisons ensemble votre stratégie d’investissement en Bourse
PEA, Compte titre, ETF, fonds et actions permettent d’investir à long terme sur les marchés financiers. Encore faut-il choisir une allocation adaptée à votre horizon et au niveau de risque que vous êtes prêt(e) à accepter.
Votre diagnostic patrimonial offert --> 1 heure pour savoir comment investir en Bourse et voir quelle place lui donner dans votre patrimoine.
Trois chocs de nature différente, que des indices presque immobiles ont dissimulés
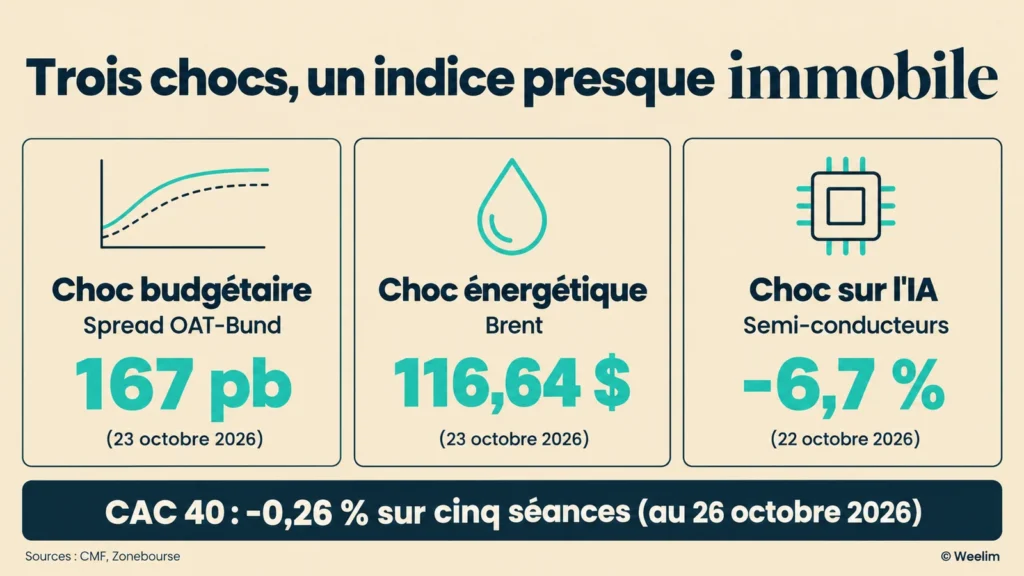
À regarder les seuls indices, la semaine du 19 au 23 octobre aurait pu passer pour calme. Sur cinq séances jusqu’à lundi, le CAC 40 ne cède que 0,26 %. Aux États-Unis, le S&P 500 pondéré par les capitalisations a fait du surplace sur la semaine, selon la lettre hebdomadaire de la société de conseil CMF. Cette apparente stabilité est pourtant le produit de trois chocs simultanés, de nature très différente, qui se sont en partie compensés.
Le premier est budgétaire et français. Le franchissement des 5 % sur le 10 ans, que la Banque de France mesure à 5,048 % pour son taux de l’échéance constante (TEC 10) au 23 octobre, s’est accompagné d’un écartement brutal du spread OAT-Bund : environ 36 points de base en une semaine, alors que le rendement allemand se détendait. Plusieurs analyses de marché, dont celle de la CMF, attribuent une large part de ce mouvement au débouclage forcé de positions à effet de levier détenues par des fonds spéculatifs, davantage qu’à une révision soudaine de la qualité de la signature française. La nuance n’est pas anodine. Un choc de positionnement peut se résorber aussi vite qu’il s’est formé, alors qu’une défiance de fond s’installe. Les deux coexistent aujourd’hui, et rien ne permet encore de dire lequel l’emportera.
Le deuxième choc est énergétique. Le Brent a terminé la semaine à 116,64 dollars, en hausse de 6 % en cinq séances et au plus haut depuis avril, après des frappes houthies contre des infrastructures pétrolières saoudiennes et une marée noire dans le Golfe. Le gaz européen, mesuré par le contrat néerlandais TTF, a de son côté touché lundi son plus haut niveau depuis 2022, autour de 96 euros le mégawattheure, alors que les stocks européens sont bas à l’approche de l’hiver. Lundi, le pétrole a reculé de 1,5 % sur des prises de bénéfices, mais les analystes y voient un ajustement technique plutôt qu’une détente géopolitique. Pour la zone euro, ce choc est le plus coûteux des trois, parce qu’il alimente directement l’inflation importée. L’Europe importe son énergie, et donc une partie de son inflation.
Le troisième choc est sectoriel et touche l’intelligence artificielle. Le jeudi 22 octobre, l’indice des semi-conducteurs de Philadelphie a perdu 6,7 %, sa pire séance depuis juin, et le Nasdaq 100 a cédé 2,9 %. Le doute ne porte plus sur la demande, que les résultats publiés confirment largement, mais sur le financement et la rentabilité de dépenses d’investissement colossales. Depuis leurs sommets de la mi-octobre, les « Sept Magnifiques » ont effacé plus de 1 550 milliards de dollars de capitalisation cumulée, selon ZoomInvest. Le marché ne conteste pas l’IA ; il commence à demander qui paiera la facture, et à quel coût, dans un monde où le rendement sans risque approche 5 %.
Le point le plus instructif de la semaine se trouve dans la façon dont ces chocs se sont neutralisés. Le jour même de la chute des semi-conducteurs, la version équipondérée du S&P 500, où chaque société pèse autant quelle que soit sa taille, a progressé de 0,8 %, et elle gagne 1,9 % sur la semaine quand l’indice classique stagne. L’argent a quitté les valeurs de l’IA, pas le marché. Le chiffre pourrait laisser croire à une semaine sans relief. En réalité, il traduit une rotation sectorielle de grande ampleur, invisible pour qui ne regarde que l’indice phare. C’est précisément ce que la concentration d’un portefeuille sur quelques thèmes rend dangereux : la moyenne protège, la concentration expose.
Un quatrième signal, plus discret, mérite d’être relevé. L’or, actif refuge par excellence, a perdu 4,1 % sur la semaine, à 3 997 dollars l’once, alors même que les taux américains baissaient fortement le jeudi. Les refuges ne se comportent pas toujours comme on l’attend d’eux, et aucun actif ne protège en toutes circonstances. La diversification ne repose jamais sur un seul pilier.
Investissez en Bourse avec une stratégie de long terme
Découvrez quelle enveloppe fiscale est le mieux pour vous : PER, assurance-vie ou PEA et PEA PME.
Fed et BCE : deux pauses attendues qui ne referment pas le cycle de hausse
Les deux grandes banques centrales se réunissent à vingt-quatre heures d’intervalle, et la décision attendue est la même des deux côtés de l’Atlantique : le statu quo. Ce consensus ne doit pas tromper sur l’orientation de fond. En 2026, Fed et BCE ont l’une et l’autre recommencé à relever leurs taux face au retour de l’inflation énergétique, ce qui place cette semaine dans un cycle de resserrement, et non dans un cycle d’assouplissement comme on aurait pu l’imaginer il y a un an.
Mercredi 28 octobre, la Réserve fédérale américaine devrait maintenir ses taux dans la fourchette de 3,75 % à 4,00 %, atteinte après la hausse d’un quart de point décidée à l’unanimité le 16 septembre. Les marchés prêtent plus de 90 % de probabilité à une pause, selon la CMF, et l’attention se portera sur le message adressé pour décembre. Goldman Sachs anticipe une nouvelle hausse à cette échéance, les membres du comité semblant privilégier un rythme d’une hausse toutes les deux réunions. Une pause n’est donc pas un pivot. Elle peut n’être qu’un temps de respiration entre deux hausses.
Jeudi 29 octobre, la BCE devrait elle aussi laisser son taux de dépôt à 2,50 %, niveau atteint après la hausse de 25 points de base décidée le 10 septembre et entrée en vigueur le 16. Une très large majorité des économistes interrogés par Reuters anticipe ce maintien, et plusieurs gérants, dont Ecofi, envisagent une dernière hausse en décembre avant une pause durable. La décision de septembre s’appuyait sur des projections d’inflation de 3,0 % pour 2026 et 2,5 % pour 2027, revues en hausse pour les années suivantes. Depuis, l’inflation de la zone euro a été confirmée à 3,8 % sur un an en septembre, et le pétrole est remonté.
La position de Francfort est la plus inconfortable des deux. L’enquête PMI flash d’octobre, publiée par S&P Global et reprise par Auris Gestion, montre une zone euro encore en expansion, à 51,9 contre 53,1 en septembre, mais une France repassée en contraction, à 48,4. La BCE doit donc combattre une inflation importée par l’énergie alors que la croissance s’essouffle, et que l’un de ses grands États membres subit une tension obligataire. Dans ce contexte, toute référence à la fin de la réduction de son bilan ou à des outils de stabilisation des marchés de dette sera scrutée de près, davantage que la décision de taux elle-même.
Pour l’investisseur, la conséquence est double. Les rendements des placements de court terme indexés sur les taux directeurs, comme les fonds monétaires, restent soutenus tant que les banques centrales ne baissent pas leurs taux. Mais un environnement de taux élevés pèse aussi sur la valorisation des actifs dont la valeur repose sur des revenus lointains, qu’il s’agisse de valeurs de croissance ou d’immobilier. Le prix de l’argent ne monte jamais pour un seul actif à la fois.
Microsoft, Alphabet, Amazon : un examen de passage pour 15 % du S&P 500
La semaine des banques centrales est aussi le pic de la saison des résultats. Microsoft et Alphabet publient le mercredi 28 octobre, le jour même de la décision de la Fed, et Amazon le jeudi 29. Ensemble, ces trois groupes pèsent environ 15 % du S&P 500. Concrètement, un épargnant qui détient un fonds indiciel américain ou mondial, directement ou via une unité de compte d’assurance-vie, est exposé à leurs publications bien plus qu’il ne le pense souvent.
L’enjeu de ces résultats a changé de nature. La saison a été jusqu’ici bonne sur le fond : SAP, Texas Instruments, IBM ou Meta ont battu les attentes des analystes. Mais les publications ne suffisent plus à rassurer. Meta a reculé en fin de semaine malgré un chiffre d’affaires en hausse de 26 %, et après avoir relevé le bas de sa fourchette d’investissements pour 2026 à 135 milliards de dollars, contre 72 milliards en 2025. Le marché ne demande plus si l’IA génère du chiffre d’affaires. Il demande combien elle coûte, comment elle est financée, et quand elle rapportera.
Ce glissement se lit dans le marché de la dette. Les émissions obligataires liées à l’IA atteignent environ 419 milliards de dollars depuis le début de l’année selon les chiffres relayés par la CMF, et les primes de risque exigées des acteurs les plus endettés du secteur, ceux qui louent de la puissance de calcul sans disposer des bilans des géants, ont nettement progressé. Les trois publications de la semaine seront donc lues sous cet angle : niveau des dépenses d’investissement, capacité à les autofinancer, croissance des activités de cloud qui sont censées les rentabiliser.
Il serait trompeur d’en conclure que ces publications décideront du sort des marchés pour l’année. Une réaction de 5 ou 10 % sur un titre, fréquente en 2026 pour ces trois valeurs, ne modifie qu’à la marge un portefeuille réellement diversifié. Elle peut en revanche peser lourd sur une épargne concentrée sur les grandes valeurs technologiques américaines, ce qui a été la tendance spontanée de nombreux investisseurs ces dernières années.
L’Europe publie aussi en masse : Airbus et Santander mercredi, TotalEnergies et Shell jeudi, Sanofi et AstraZeneca vendredi. La semaine précédente a montré une saison très contrastée à Paris, avec de fortes hausses pour L’Oréal ou EssilorLuxottica et de lourdes sanctions pour Kering, Carrefour ou Michelin. Pour un détenteur de PEA, largement investi en actions européennes et souvent françaises, cette dispersion rappelle une évidence que les indices lissent : à l’intérieur d’un même marché, la sélection compte autant que l’exposition. Elle rappelle aussi que le CAC 40, qui a terminé la semaine dernière à un plus bas historique relatif face au Stoxx 600 européen selon la CMF, intègre déjà une bonne part du pessimisme sur la France. Ce qui est déjà dans les prix ne peut plus surprendre de la même façon.
Pour l’épargnant, l’information durable de la séquence est un rendement obligataire revenu vers 5 %
Au milieu de ce bruit, une donnée a une portée qui dépasse largement la semaine. Avec un TEC 10 à 5,05 % et un 10 ans américain à 4,99 %, les obligations d’État des deux côtés de l’Atlantique offrent des rendements que l’on n’avait plus observés depuis plus de vingt ans. Ce niveau est une mauvaise nouvelle pour l’emprunteur public et pour le contribuable. Pour l’épargnant qui place de l’argent neuf, la lecture est plus nuancée.
Le constat apparent est celui d’un marché obligataire en crise. La relecture est plus subtile. Le jeudi 22 octobre, pendant que les semi-conducteurs décrochaient, le 10 ans américain a reculé de 17 points de base, sa meilleure séance depuis plus de deux ans. Autrement dit, les obligations ont retrouvé leur rôle d’amortisseur face aux actions, un rôle qu’elles avaient largement perdu en 2022, lorsque taux et actions baissaient ensemble. Pour un portefeuille diversifié, cette décorrélation retrouvée est une information plus importante que la variation d’un indice sur une semaine.
Cela ne signifie pas que les obligations françaises soient devenues sans risque, ni qu’il faille se précipiter sur la dette souveraine. Le niveau actuel des taux intègre précisément une prime liée au risque budgétaire, qui peut s’élargir encore si le budget n’est pas adopté dans des conditions jugées crédibles. Cela signifie que la rémunération offerte pour porter ce risque est redevenue significative, ce qui modifie l’équilibre entre placements de taux et placements actions dans une allocation patrimoniale.
Pour l’assuré, ce mouvement se répercutera à retardement. Les fonds en euros des contrats d’assurance-vie, largement investis en obligations détenues jusqu’à leur échéance, ne réagissent qu’au rythme du renouvellement de leurs portefeuilles : les titres anciens, achetés à des taux plus bas, continuent de peser sur le rendement servi, tandis que les sommes nouvelles sont placées aux conditions actuelles. Une hausse des taux améliore donc progressivement la capacité des assureurs à servir des rendements, sans effet immédiat sur le taux affiché. Ce point mérite d’être souligné : la valeur d’une épargne investie en fonds en euros ne baisse pas lorsque les taux montent, contrairement à celle d’une obligation cotée, mais son rendement ne s’ajuste que lentement.
La tentation, après une semaine pareille, est de réagir : vendre les valeurs technologiques après leur chute, fuir les actifs français après la tension sur l’OAT, acheter de l’or parce que le monde paraît dangereux. La semaine écoulée offre pourtant un contre-exemple à chacune de ces intuitions. Les actions américaines n’ont pas baissé en moyenne, la Bourse de Paris a rebondi dès lundi, et l’or a reculé au moment où on l’attendait en hausse.
La semaine qui s’ouvre apportera des réponses partielles. La Fed et la BCE diront si le resserrement est suspendu ou seulement ralenti, et Microsoft, Alphabet et Amazon donneront le ton du débat sur l’IA. Mais les deux incertitudes les plus lourdes pour un épargnant français convergent vers une même date. Le mardi 3 novembre, l’Assemblée nationale doit se prononcer sur la première partie du budget 2027, et les Américains votent pour leurs élections de mi-mandat, dont l’issue pourrait peser sur la politique énergétique et la situation au Moyen-Orient.
Rédigé le 27.10.2026 par