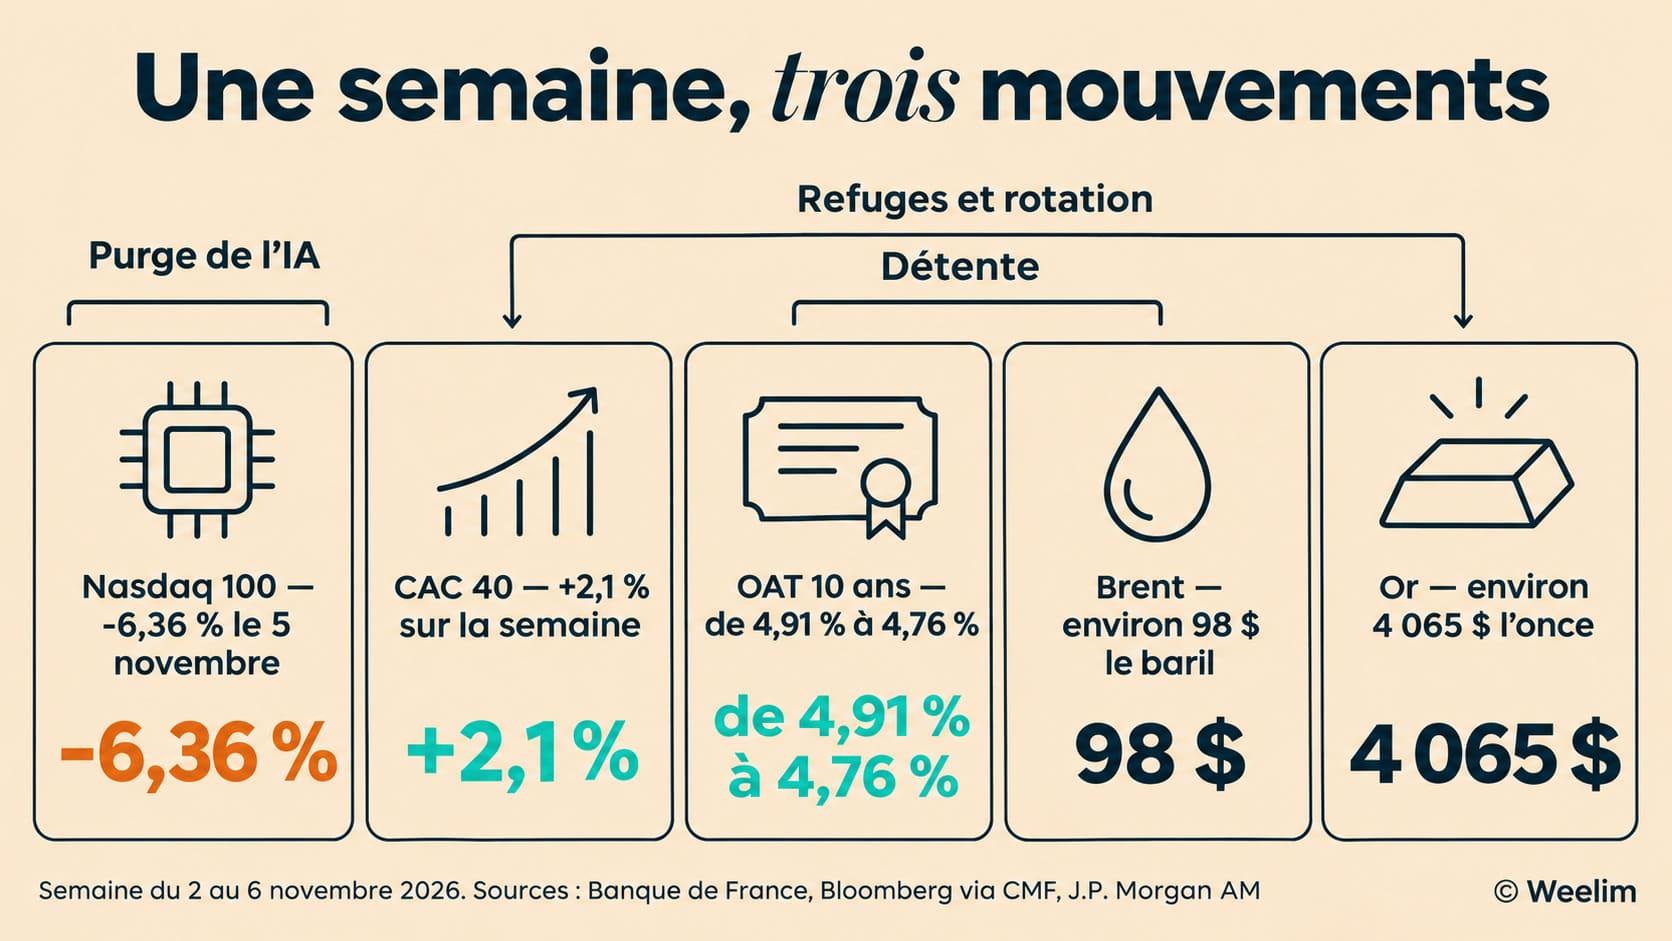
Le 5 novembre, le Nasdaq 100 a vécu sa pire séance depuis mars 2020 et perdu environ 2 300 milliards de dollars de capitalisation en quelques heures. Pourtant, au soir du vendredi 6 novembre, le CAC 40 affichait une hausse de 2,1 % sur la semaine, le rendement de l’OAT à 10 ans avait reculé d’une quinzaine de points de base, le Brent était repassé sous les 100 dollars et l’or avait repris environ 5 %. Ces mouvements ne racontent pas la même histoire. Les démêler est la meilleure façon de savoir ce que la semaine change pour une épargne réellement diversifiée, et ce qu’elle ne change pas.
Le jeudi 5 novembre a été historique, la semaine beaucoup moins
La séance mérite d’abord d’être prise pour ce qu’elle est. Jeudi 5 novembre, le Nasdaq 100 a reculé de 6,36 %, son plus mauvais jour depuis le début de la pandémie, et l’indice des semi-conducteurs de Philadelphie a chuté de 12,25 %. Le S&P 500 a perdu 4,35 %, sa pire séance depuis avril 2025, et aucune des trente valeurs du Dow Jones n’a fini dans le vert. En Asie, où se concentre la fabrication des composants de l’intelligence artificielle, la semaine a été encore plus dure : selon les données Bloomberg, le Kospi coréen termine à -11,7 % et le Nikkei japonais à -11,2 %.
Le plus frappant tient pourtant à ce qui s’est passé ailleurs le même jour. Le CAC 40 a clôturé ce jeudi en hausse de 0,34 %, à 8 205 points. Il a fini la semaine à 8 139 points, soit un gain d’environ 2,1 %, tandis que l’Euro Stoxx 50 progressait de 0,6 % et que le DAX restait stable. De l’autre côté de l’Atlantique, la semaine se solde par -2,7 % pour le S&P 500 et -3,4 % pour le Nasdaq Composite. Autrement dit, la pire séance technologique depuis six ans n’a coûté que quelques points aux grands indices américains sur la semaine, et la Bourse de Paris a monté.
Les causes de la purge expliquent cet écart. Aucune nouvelle précise ne l’a déclenchée. Les analyses de marché, décrivent une mécanique de liquidation. Des stratégies qui suivent la tendance ont vendu dès que certains seuils techniques ont été franchis, les ETF à effet de levier ont dû se rééquilibrer à la baisse pour un montant que Morgan Stanley juge record, et les particuliers ont vendu massivement dans la première heure et demie. Les valeurs qui avaient le plus baissé la veille ont encore le plus baissé ce jour-là. C’est la signature d’investisseurs qui soldent des positions trop chargées, plus que d’une révision brutale des perspectives des entreprises. Les publications trimestrielles restent d’ailleurs solides : selon LSEG, 84 % des sociétés du S&P 500 ont battu les attentes au troisième trimestre.
Pictet Asset Management parle d’une « correction, pas une capitulation », tout en ramenant son exposition aux actions à neutre jusqu’à la fin de l’année. Cette nuance est importante. Plusieurs indicateurs de sentiment ont atteint des niveaux extrêmes, à commencer par l’indice de volatilité VIX, monté au-dessus de 28 jeudi, et ces niveaux ont souvent précédé des rebonds par le passé. Mais aucun indicateur ne permet de dater un point bas, et les équipes quantitatives citées par la CMF n’excluent pas un dernier repli avant la fin de la correction. Il faut aussi relativiser : après cette séance, le Nasdaq 100 restait en hausse d’environ 6,7 % depuis le 1er janvier.
Construisons ensemble votre stratégie d’investissement en Bourse
PEA, Compte titre, ETF, fonds et actions permettent d’investir à long terme sur les marchés financiers. Encore faut-il choisir une allocation adaptée à votre horizon et au niveau de risque que vous êtes prêt(e) à accepter.
Votre diagnostic patrimonial offert --> 1 heure pour savoir comment investir en Bourse et voir quelle place lui donner dans votre patrimoine.
Les midterms ont fait baisser la fièvre du pétrole, et une partie de la pression sur l’IA
L’élection du mardi 3 novembre est le fil qui relie ces mouvements. Les démocrates ont pris le contrôle de la Chambre des représentants et du Sénat, avec une ampleur que les sondages n’annonçaient pas. Les marchés ont d’abord hésité pendant le dépouillement, puis ont salué le résultat mercredi : le S&P 500 a signé sa meilleure séance depuis trois mois et le CAC 40 a gagné près de 2 %. Ce n’est pas une préférence politique. Les investisseurs ont lu le scrutin comme un signal de désinflation.
Le premier canal est le pétrole. Le vice-président JD Vance a attribué la défaite républicaine à la guerre avec l’Iran. Dorval Asset Management y voit le signe que le scénario d’embrasement du golfe Persique devient moins probable, et donc que la prime de risque géopolitique intégrée dans le prix du baril, que Goldman Sachs évaluait à 27 dollars fin octobre, s’est presque dissipée. Le Brent a terminé la semaine autour de 98 dollars, en baisse de 13 % à 16 % selon le contrat et la source retenus. La baisse est spectaculaire, mais elle doit être remise en perspective : selon J.P. Morgan Asset Management, le baril reste en hausse d’environ 60 % depuis le début de l’année. Le choc énergétique de 2026 se résorbe, il n’a pas disparu.
Le deuxième canal touche directement l’IA, et il explique une partie de la purge de jeudi. Selon Bloomberg Intelligence, près de 45 % des capacités de centres de données en construction aux États-Unis se trouvent dans des États qui ont changé de majorité, le Texas en tête, où la nouvelle gouverneure a fait campagne pour un moratoire sur les nouveaux projets. L’élection fait donc peser sur le secteur un risque de délais, de coûts et de relocalisation des chantiers. Les mêmes analystes estiment cet impact à 5 à 7 % des investissements d’infrastructure IA attendus en 2027. C’est significatif, mais cela ralentit le cycle sans l’inverser, et c’est ainsi que le marché a fini par le comprendre vendredi, avec un rebond d’environ 2 % du Nasdaq 100.
Il serait toutefois trompeur de prêter au nouveau Congrès plus de pouvoir qu’il n’en a. Il ne siégera qu’en janvier, et surmonter un veto présidentiel exige une majorité des deux tiers dans les deux chambres. Les textes les plus ambitieux ont donc peu de chances d’aboutir, et c’est l’exécutif qui garde la main sur la politique étrangère. Le scrutin a modifié des probabilités, pas des certitudes.
Investissez en Bourse avec une stratégie de long terme
Découvrez quelle enveloppe fiscale est le mieux pour vous : PER, assurance-vie ou PEA et PEA PME.
La détente des taux longs rouvre une fenêtre, sans signer la fin du resserrement monétaire
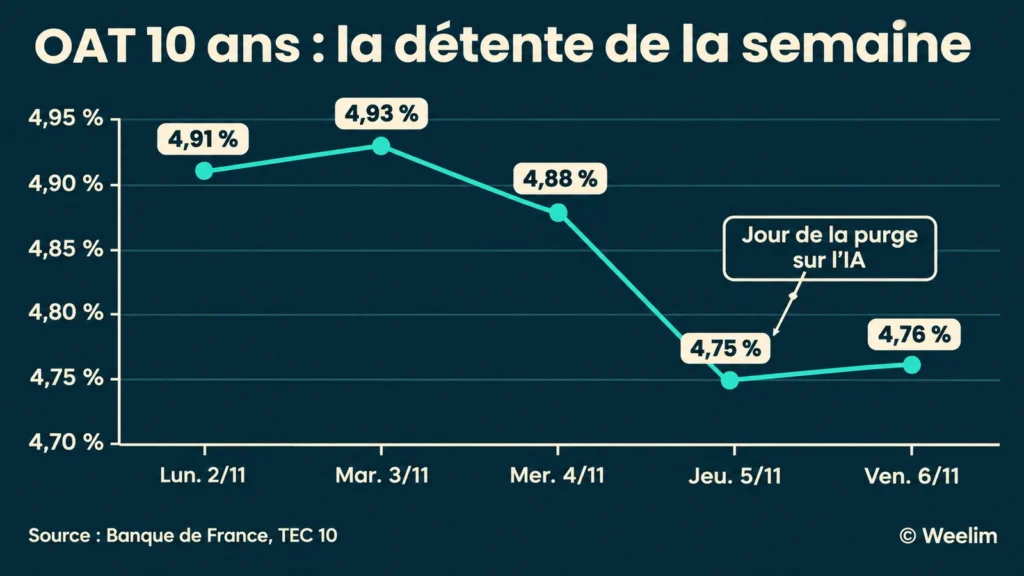
Moins de pétrole, des droits de douane mieux encadrés par le Congrès et moins d’émissions obligataires des géants de la technologie pour financer leurs centres de données : ces trois effets combinés ont fait baisser les taux longs. En France, le taux de l’échéance constante à 10 ans publié par la Banque de France, le TEC 10, est passé de 4,91 % le lundi 2 novembre à 4,76 % le vendredi 6. La plus forte baisse a eu lieu jeudi, pendant la purge, quand les obligations d’État ont joué leur rôle de refuge face aux actions. L’écart de rendement avec l’Allemagne est revenu à environ 150 points de base, contre 167 deux semaines plus tôt. Aux États-Unis, le 10 ans termine à 4,86 %, loin du pic proche de 5,4 % atteint en octobre.
Le constat apparent est celui d’un retour au calme. La relecture invite à plus de prudence, car les banques centrales n’ont pas fini leur travail. L’inflation de la zone euro a atteint 4 % en octobre, la Banque d’Angleterre a relevé jeudi son taux directeur à 4 %, et le rapport sur l’emploi américain de vendredi, avec 165 000 créations de postes et un chômage à 4,1 %, a ravivé les anticipations d’une hausse de la Fed le 9 décembre, désormais jugée probable à environ 80 % selon les marchés. Côté européen, l’Euribor à 3 mois a monté de 17 points de base sur la semaine, signe que le marché attend aussi un nouveau geste de la BCE le 17 décembre.
Concrètement, la courbe des taux se déforme dans deux sens opposés. Les taux courts montent avec les décisions attendues des banques centrales, tandis que les taux longs anticipent déjà une désinflation qui reste à confirmer. Pour l’épargnant, cet écart a une conséquence pratique. Les placements de court terme, comme les fonds monétaires, restent bien rémunérés tant que les taux directeurs ne baissent pas. Les obligations de maturité plus longue offrent encore des rendements inédits depuis plus de quinze ans, alors que la fenêtre a déjà commencé à se refermer d’une quinzaine de points de base en une semaine.
Ce point concerne aussi l’assurance-vie, avec un décalage. Les fonds en euros, investis principalement en obligations conservées jusqu’à leur échéance, ne suivent pas les mouvements de marché au jour le jour : ils renouvellent progressivement leurs portefeuilles, et les sommes nouvelles sont placées aux taux du moment. Une période de taux longs élevés, même brève, améliore donc peu à peu la capacité des assureurs à servir des rendements, ce que détaille le guide Weelim de l’assurance-vie. Pour la dette française en particulier, la détente reste fragile. Le PIB a reculé de 0,1 % au troisième trimestre, Fitch a placé la note sous perspective négative et S&P doit se prononcer le 27 novembre. La France a profité de l’accalmie, sans en être la cause.
L’or a protégé cette semaine, ce qu’il n’a pas fait sur l’année
Le métal jaune a fait cette semaine ce que l’on attend d’un refuge. L’once a terminé autour de 4 065 à 4 070 dollars, soit une hausse de 4 à 5 % selon les relevés. Une bonne partie de ce gain s’est faite mercredi, quand le dollar a reculé face à toutes les grandes devises après les élections. L’or a ensuite tenu pendant la purge de jeudi. Pour un portefeuille qui en détenait, il a amorti une partie du choc subi par les actions technologiques.
Mais il faut regarder l’année entière. Selon J.P. Morgan Asset Management, l’or recule encore de 6 % depuis le 1er janvier. Un gérant de DNCA Finance le décrit même « en queue de peloton » des grandes classes d’actifs cette année, autour de 4 000 dollars l’once. Il a reculé pendant les tensions d’octobre, quand on l’attendait en hausse, et il a rebondi au moment où le dollar faiblissait. Le refuge n’a donc pas protégé en continu. Il a réagi à certains chocs, pas à tous, et pas toujours au moment voulu.
Cela ne signifie pas que l’or soit inutile dans une allocation. Pictet AM maintient par exemple une surpondération, en raison des achats des banques centrales et du risque budgétaire américain. Cela signifie qu’aucun actif ne fait office d’assurance tous risques. Le bitcoin, présenté par certains comme un « or numérique », a d’ailleurs fini la semaine en léger repli, autour de 76 000 dollars, sans jouer aucun rôle d’amortisseur.
Pour un portefeuille diversifié, la purge révèle la concentration plus qu’elle ne change la donne
La question posée par la semaine n’est pas de savoir si l’IA a de l’avenir : les investissements annoncés par les grands groupes technologiques et les résultats publiés suffisent à rappeler qu’elle reste un moteur de l’économie américaine, comme le souligne Amundi. La question est de savoir quelle part de son patrimoine dépend en réalité de ce seul thème. La réponse est souvent plus élevée que ne le croit l’épargnant.
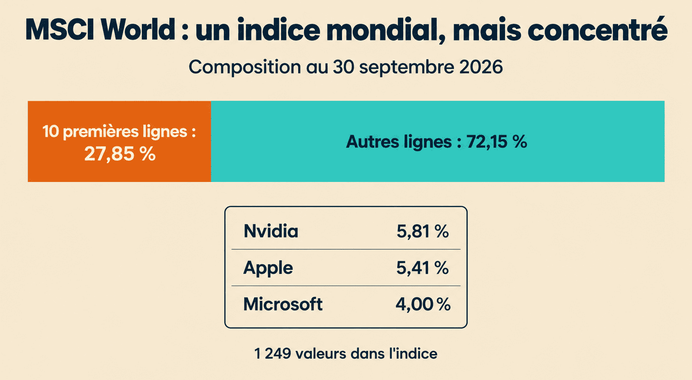
Les indices les plus diffusés sont pondérés par la capitalisation boursière : plus une entreprise vaut cher en Bourse, plus elle pèse dans l’indice. Après plusieurs années de hausse des grandes valeurs technologiques, un fonds indiciel « monde » ou « États-Unis », détenu en direct ou en unité de compte d’assurance-vie, est donc largement exposé à une poignée de sociétés liées à l’IA. Dorval AM souligne que les corrections liées à ce thème touchent ces stratégies indicielles classiques de manière asymétrique, alors que les stratégies équipondérées, où chaque entreprise pèse autant, réagissent davantage au pétrole et aux taux, qui ont tous deux évolué favorablement cette semaine. Le chiffre pourrait laisser croire qu’un indice mondial est diversifié par nature. En réalité, sa diversification géographique masque une concentration sectorielle.
La semaine l’a montré avec précision. Environ trois actions américaines sur quatre ont fait mieux que leur indice sur un mois, une proportion inédite depuis 2004. Le marché ne s’est pas effondré : il a redistribué les capitaux, de l’IA vers l’Europe, les banques, la santé ou l’industrie. Les données de J.P. Morgan AM au 6 novembre vont dans le même sens : sur les indices MSCI qu’elle suit, le style « value », composé de valeurs jugées peu chères au regard de leurs bénéfices, gagne 17,1 % depuis le début de l’année, contre 1,9 % pour le style « croissance », et les petites capitalisations se traitent sous leurs valorisations médianes de long terme. Ce point mérite d’être souligné : un portefeuille composé de façon équilibrée a traversé la semaine sans dommage majeur, et la Bourse de Paris, longtemps pénalisée par son absence de champions de l’IA, en a même profité.
Il faut pourtant se garder de la conclusion inverse. La purge ne fait pas des actions européennes une valeur sûre, ni des valeurs technologiques une classe d’actifs à fuir. Les écarts de performance entre zones et entre styles peuvent se renverser aussi vite qu’ils se sont formés, et les indicateurs de survente de jeudi ont souvent précédé des rebonds. La hausse de la volatilité a aussi fait grimper les coupons proposés sur certains produits structurés, sans que le risque de perte en capital, ni celui lié à l’émetteur, ait changé. Le rendement plus élevé ne fait que rémunérer un risque plus visible. Le bon réflexe n’est pas de réorienter son épargne au gré d’une semaine. Il consiste à vérifier, à froid, la part réelle des grandes valeurs technologiques dans ses fonds, l’équilibre entre actions, placements de taux et actifs réels, et le rôle de chaque support, que l’on peut examiner enveloppe par enveloppe à partir des placements assurantiels détenus.
Les prochaines semaines diront si la correction est terminée. L’inflation américaine d’octobre, publiée ce mardi 10 novembre, servira de premier test pour le scénario de désinflation que les taux longs ont commencé à intégrer. Viendront ensuite le verdict de S&P sur la France le 27 novembre, puis la Fed le 9 décembre et la BCE le 17. Aucune de ces échéances ne justifie un pari. Toutes rappellent que la solidité d’un portefeuille se mesure le jour où le thème dominant décroche.
Rédigé le 09.11.2026 par