La Banque Centrale Européenne (BCE) a récemment annoncé une troisième baisse consécutive de ses taux directeurs, dans un contexte de dégradation économique et d’inflation plus basse que prévu. Avec un taux de dépôt abaissé à 3,25 % et une inflation repassée sous la barre des 2 %, la BCE adopte une politique monétaire plus accommodante. Alors que cette décision est perçue comme une tentative de soutenir l’économie européenne, elle pourrait également avoir des répercussions importantes pour les investisseurs immobiliers et les souscripteurs de SCPI. Mais que signifie concrètement cette baisse des taux pour les acteurs du marché immobilier ?
Cet article peut vous plaire : Nouvel Impôt de Michel Barnier : Serez-vous touché par la contribution exceptionnelle ?
Quelles perspectives pour les emprunteurs immobiliers ?
La baisse des taux directeurs de la BCE laisse entrevoir une éventuelle diminution des taux d’intérêt sur les crédits immobiliers dans les mois à venir. En effet, les établissements financiers ajustent généralement leurs taux en fonction des décisions prises par la BCE. Une baisse des taux d’emprunt pourrait rendre l’accès au crédit plus attractif pour les investisseurs et les particuliers souhaitant acquérir un bien immobilier ou souscrire à des parts de SCPI.
Cependant, il convient de rester prudent. Même si une baisse des taux est probable, elle ne signifie pas automatiquement un retour à des conditions de financement très favorables comme celles observées avant 2022. D’autres facteurs, tels que l’instabilité politique ou la conjoncture économique en France, pourraient contrebalancer cette dynamique. Le déficit public élevé et les réformes budgétaires envisagées pour 2025 pourraient également influencer la manière dont les banques ajusteront leurs offres de crédit.
Construisons ensemble votre stratégie d’investissement
Vers un regain de la demande immobilière ?
Si les taux de crédit immobilier venaient à baisser, cela pourrait stimuler la demande sur le marché immobilier, en particulier dans le segment résidentiel. Après plusieurs mois de ralentissement du marché, en raison des taux d’intérêt élevés et des incertitudes économiques, une diminution des coûts de financement pourrait redonner confiance aux investisseurs et aux primo-accédants.
Toutefois, il est important de souligner que cette prévision reste spéculative. Bien que la baisse des taux puisse encourager certains investisseurs à revenir sur le marché, d’autres éléments, comme la hausse des impôts prévue dans le projet de loi de finances 2025 ou l’évolution des prix de l’énergie, pourraient modérer cet enthousiasme. En outre, la prudence est de mise face à la situation économique morose en France, où la croissance reste fragile et les réformes budgétaires pèsent sur la consommation des ménages.
Recevoir nos guides pour investir et faire les bons choix
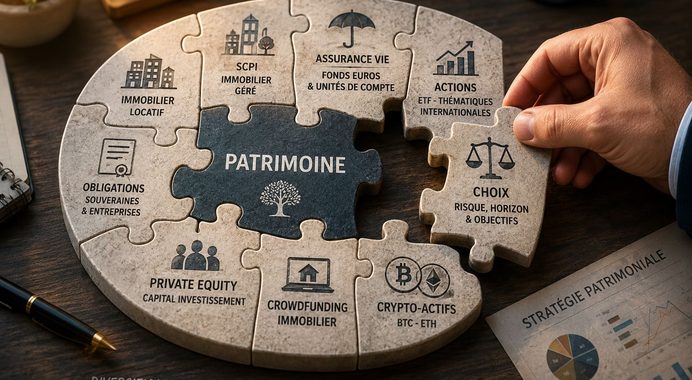
Nos guides thématiques (SCPI, assurance-vie, PER, private equity…) reprennent l'essentiel avant de décider : fiscalité, frais, points de vigilance.
Impact sur les SCPI : à quoi s’attendre ?
Pour les investisseurs dans les Sociétés Civiles de Placement Immobilier (SCPI), la baisse des taux directeurs pourrait influencer le rendement des nouvelles émissions de parts. En effet, les SCPI reposent en partie sur l’acquisition de biens immobiliers financés à crédit. Si les taux de financement diminuent, les SCPI pourraient bénéficier de conditions plus favorables pour leurs acquisitions futures, augmentant ainsi la rentabilité potentielle de ces investissements.
Cependant, la baisse des taux obligataires prévue pourrait également rendre les nouvelles émissions de parts moins attractives à court terme. Lorsque les rendements des obligations baissent, les SCPI, souvent considérées comme une alternative à ces placements, pourraient être perçues comme moins intéressantes par les investisseurs en quête de sécurité et de stabilité.
De plus, la performance des SCPI dépend également du dynamisme du marché immobilier, qui reste incertain. L’instabilité politique en Europe et les tensions économiques à l’échelle mondiale, combinées aux réformes budgétaires en France, pourraient limiter la capacité des SCPI à générer des rendements élevés dans les mois à venir.
Une vigilance nécessaire pour les investisseurs
Face à ces évolutions, il est essentiel pour les investisseurs immobiliers et les souscripteurs de SCPI de rester attentifs à l’évolution des marchés et à l’impact potentiel des politiques monétaires et budgétaires sur leurs placements. Bien que la baisse des taux directeurs puisse offrir de nouvelles opportunités d’investissement, elle ne garantit pas une reprise immédiate du marché immobilier ni une amélioration significative des rendements.
De plus, il ne faut pas oublier que la situation géopolitique et économique reste fragile, avec des risques d’instabilité qui pourraient affecter les marchés financiers et immobiliers. La prudence est donc de mise dans la gestion de votre patrimoine, et il est recommandé de ne pas prendre de décisions hâtives basées uniquement sur les annonces récentes de la BCE.
Quelle stratégie adopter pour vos investissements en 2025 ?
Concrètement, que devez-vous faire après avoir lu cet article ? Nous invitons de notre côté à la diversification et à la prudence.
Les récents ajustements de la politique monétaire de la BCE laissent entrevoir des opportunités potentielles pour les investisseurs immobiliers et les souscripteurs de SCPI, mais ces perspectives doivent être considérées avec précaution. Il est essentiel d’évaluer les impacts à court et long terme de ces décisions dans un contexte économique et politique encore incertain en tenant compte de votre situation et de vos objectifs de vie.
Besoin de conseils ? Weelim vous accompagne pour optimiser votre stratégie d’investissement immobilier ou SCPI. Contactez nos experts dès aujourd’hui pour un bilan patrimonial complet et profitez de nos analyses pour sécuriser vos placements tout en vous adaptant aux évolutions du marché.
Rédigé le 22.10.2024 par