Selon les notaires, 6 200 milliards d’euros pourraient changer de mains en France entre 2025 et 2040. Le Conseil supérieur du notariat a publié cette estimation le 22 septembre, au moment où le projet de budget 2027 prévoit d’alléger temporairement la fiscalité des dons d’argent. La grande transmission est devenue un sujet politique, et le montant concentre l’attention. Pourtant, pour un épargnant, le chiffre le plus important est ailleurs : on hérite de plus en plus tard, souvent à un âge où l’héritage n’aide plus à acheter un logement ni à créer une entreprise. Ce décalage modifie la façon de penser la transmission. La question n’est plus seulement de réduire les droits, mais de décider quand transmettre et à qui, avec des outils comme la donation-partage, le démembrement ou l’assurance-vie.
Entre 6 200 et 9 000 milliards d’euros : un chiffre spectaculaire qui décrit d’abord une démographie
Le chiffre le plus cité depuis deux ans est celui de la Fondation Jean-Jaurès. Dans un rapport publié fin 2024, elle estime que plus de 9 000 milliards d’euros de patrimoine pourraient être transmis en France entre 2025 et 2040. Selon ses projections, le flux annuel de successions et de donations passerait de 464 milliards d’euros en 2025 à 677 milliards en 2040. Les Études économiques du Crédit Agricole, publiées en mars 2026, retiennent un ordre de grandeur proche, autour de 8 500 milliards à l’horizon 2040 dans leur scénario central. Le Conseil supérieur du notariat (CSN) arrive à un montant nettement inférieur : 6 191 milliards d’euros dans son hypothèse médiane, à l’intérieur d’une fourchette de 5 100 à 7 558 milliards, donations et assurance-vie comprises.
Ces écarts ne traduisent pas une querelle de chiffres. Ils montrent qu’aucune statistique ne permet de mesurer exhaustivement ce qui se transmet en France. Les successions, les donations et les capitaux décès de l’assurance-vie obéissent à des circuits déclaratifs différents, et chaque étude repose sur ses propres hypothèses de rendement, d’épargne et de mortalité. Le CSN le reconnaît lui-même. Autrement dit, la grande transmission est un ordre de grandeur, pas une comptabilité.
Il serait trompeur, surtout, d’imaginer une vague soudaine. Additionner quinze années de transmissions donne un total impressionnant, mais un flux étalé sur quinze ans ne se compare pas à un stock. Selon le CSN, à législation constante, le flux annuel de successions augmenterait de moins de 30 % par rapport à la période 2018-2024. C’est une hausse sensible, mais progressive. Le phénomène tient à la démographie : les générations nées après-guerre, qui ont profité de la hausse de l’immobilier et du développement de l’épargne financière, arrivent au grand âge. Selon les données de la Banque de France reprises par le Crédit Agricole, les ménages retraités détenaient 37,4 % du patrimoine des ménages en 2024, alors qu’ils représentaient 31,1 % de la population adulte en 2023.
Ce patrimoine compte déjà beaucoup dans les trajectoires individuelles. La fortune héritée représenterait environ 60 % du patrimoine total en France, contre 35 % au début des années 1970. Selon l’enquête Histoire de vie et Patrimoine de l’Insee publiée en 2026, 41 % des ménages avaient déjà reçu un héritage début 2024. Cela ne signifie pas que tout le monde héritera d’une fortune. Le CSN rappelle que plus de 60 % des successions traitées par les notaires ne donnent lieu à aucun droit, car la plupart des transmissions en ligne directe restent sous l’abattement de 100 000 euros par enfant. La grande transmission est donc massive en agrégé, mais très inégale dans le détail.
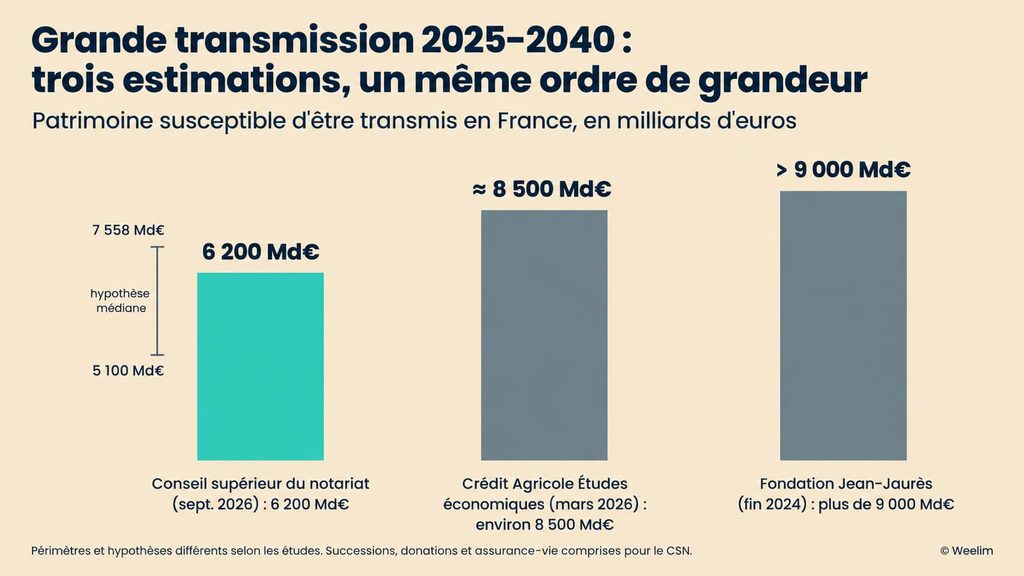
Comparaison en barres des trois estimations de la grande transmission 2025-2040 : CSN (6 200 Md€, fourchette de 5 100 à 7 558 Md€), Crédit Agricole (environ 8 500 Md€), Fondation Jean-Jaurès (plus de 9 000 Md€)
Construisons ensemble votre stratégie d’investissement
Le vrai basculement tient au calendrier : on hérite autour de 50 ans, quand les besoins sont souvent passés
Pour comprendre ce que la grande transmission change concrètement, il faut regarder l’âge des héritiers. Le Conseil d’analyse économique rappelait en 2021 que l’âge moyen auquel on hérite atteint désormais 50 ans environ, contre 30 ans au début du XXᵉ siècle. Selon l’étude de La France Mutualiste et Viavoice publiée en mai 2026, près d’un héritage sur deux intervient aujourd’hui après 55 ans. Le mécanisme est simple : plus l’espérance de vie progresse, plus les parents décèdent tard, et plus leurs enfants sont âgés au moment de la succession.
Les conséquences sont importantes. Un héritage reçu à 30 ans peut financer un premier achat immobilier, soutenir une création d’entreprise ou permettre de fonder une famille dans de meilleures conditions. Reçu à 55 ou 60 ans, il arrive souvent chez un héritier qui a déjà remboursé son crédit, constitué son épargne et préparé sa retraite. Le patrimoine passe ainsi d’une génération de retraités à une génération de quasi-retraités. Il s’ajoute à un patrimoine existant au lieu de répondre à un besoin. Ce constat explique en partie pourquoi les pouvoirs publics, mais aussi les notaires, plaident pour accélérer la circulation des patrimoines.
Les familles, elles, anticipent peu. D’après l’enquête menée par le CSN auprès des notaires, l’âge moyen de la première donation atteint 64 ans et 3 mois. Seules 27,2 % des successions ont été précédées d’au moins une donation. Ce point mérite d’être souligné, car l’abattement de 100 000 euros par parent et par enfant ne se reconstitue qu’au bout de 15 ans. Un parent qui donne pour la première fois à 64 ans a de bonnes chances de ne l’utiliser qu’une fois de son vivant. Un parent qui commence à 50 ans peut raisonnablement espérer l’utiliser deux fois. Le temps est le premier abattement fiscal, et le plus négligé.
L’anticipation a cependant ses limites, et il faut les rappeler. Le CSN souligne que le financement de la dépendance et des soins de fin de vie devrait amputer une partie des patrimoines disponibles. Donner tôt suppose donc d’avoir sécurisé ses propres revenus pour la fin de vie, ce qui relève d’abord de la façon dont on prépare sa retraite. Transmettre ce dont on aura besoin plus tard n’est pas une stratégie : c’est un risque reporté sur ses enfants. Tout l’enjeu consiste donc à transmettre plus tôt sans se démunir, et c’est précisément ce que permettent plusieurs outils du droit français.
Recevoir nos guides pour investir et faire les bons choix
Nos guides thématiques (SCPI, assurance-vie, PER, private equity…) reprennent l'essentiel avant de décider : fiscalité, frais, points de vigilance.
Sauter une génération : la donation transgénérationnelle sort du cercle des initiés
Si l’héritage arrive chez des enfants déjà installés, il devient logique de se demander s’il ne serait pas plus utile aux petits-enfants. C’est l’idée de la donation-partage transgénérationnelle, créée par la réforme des successions de 2006. Elle permet à des grands-parents de partager leurs biens entre leurs enfants et leurs petits-enfants, avec l’accord des enfants concernés. Concrètement, un enfant peut renoncer à tout ou partie de ce qu’il aurait reçu au profit de ses propres enfants. Ce sont alors les petits-enfants qui sont directement allotis.
Sur le plan fiscal, l’opération repose sur l’article 784 B du code général des impôts. Les droits sont calculés selon le lien de parenté entre le grand-parent et le petit-enfant, avec l’abattement personnel de ce dernier, soit 31 865 euros par grand-parent, puis le barème en ligne directe. Le bien transmis n’est pas considéré comme donné par l’enfant qui s’efface. Il n’est donc pas rappelé dans la succession de cet enfant ni dans ses donations ultérieures. Autrement dit, le patrimoine ne paie des droits qu’une fois pour franchir deux générations.
L’intérêt de l’opération dépend toutefois de la situation, et un calcul simple le montre. Prenons un grand-parent qui souhaite qu’une somme de 200 000 euros revienne à terme à l’un de ses petits-enfants. S’il la donne à son enfant, les droits atteignent environ 18 200 euros après l’abattement de 100 000 euros. Si cet enfant la transmet à son tour, quelques décennies plus tard, une seconde taxation d’un montant comparable s’ajoute, soit plus de 36 000 euros au total, sans compter l’inflation des valeurs. Si le grand-parent donne directement au petit-enfant dans le cadre d’une donation-partage transgénérationnelle, les droits s’élèvent à environ 31 800 euros, car l’abattement est plus faible. La donation transgénérationnelle coûte donc plus cher qu’une donation classique, mais moins cher que deux transmissions successives. Elle n’est pertinente que si le patrimoine concerné était de toute façon destiné à descendre jusqu’à la génération suivante.
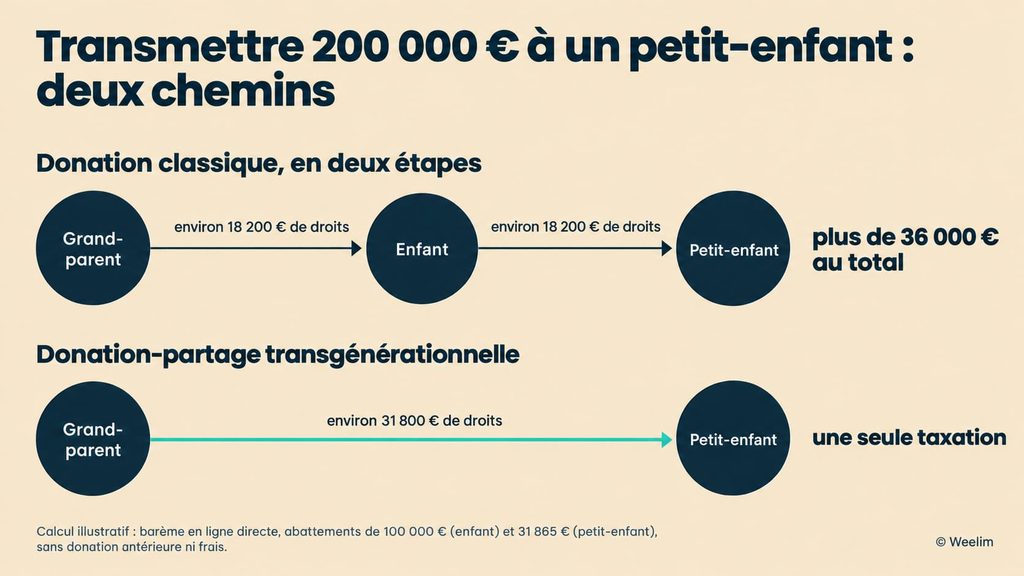
Schéma comparant deux parcours pour 200 000 € : grand-parent → enfant → petit-enfant (environ 18 200 € de droits à chaque étape, plus de 36 000 € au total) et grand-parent → petit-enfant par donation-partage transgénérationnelle (environ 31 800 € en une étape)
Il faut aussi mesurer les contraintes humaines et juridiques. La renonciation de l’enfant est un acte personnel, définitif, qui suppose une vraie adhésion familiale. Elle prive l’enfant d’un capital qui aurait pu lui servir, et il conserve ses propres droits sur le reste de la succession. Le petit-enfant, de son côté, reçoit un bien en pleine propriété dès sa majorité, ce qui n’est pas toujours souhaitable. Les praticiens, enfin, déconseillent d’étendre le mécanisme aux arrière-petits-enfants, en raison des incertitudes sur sa validité. La donation-partage transgénérationnelle n’est pas un produit d’optimisation. C’est une décision familiale à laquelle la fiscalité donne un cadre.
D’autres voies permettent de transmettre aux petits-enfants avec moins de formalisme. Le don familial de sommes d’argent, exonéré jusqu’à 31 865 euros par donateur et par bénéficiaire, est ouvert aux petits-enfants majeurs lorsque le donateur a moins de 80 ans. Il se cumule avec l’abattement de 31 865 euros. Au décès, un enfant peut aussi renoncer à la succession de son parent : ses propres enfants viennent alors à sa place par représentation et se partagent l’abattement de 100 000 euros qui lui revenait. Cette solution reste toutefois tardive, puisqu’elle intervient au décès, alors que l’enjeu est précisément d’avancer le calendrier.
Donner plus tôt sans se démunir : démembrement, assurance-vie et contrat de capitalisation complètent la palette
La principale objection à la donation anticipée tient au dessaisissement : celui qui donne craint de manquer. Le démembrement de propriété répond à cette crainte. Le donateur transmet la nue-propriété d’un bien et conserve l’usufruit, c’est-à-dire le droit de l’utiliser ou d’en percevoir les revenus jusqu’à son décès. À ce moment, l’usufruit s’éteint et l’enfant devient plein propriétaire sans droits supplémentaires. La valeur taxable de la nue-propriété dépend de l’âge de l’usufruitier, selon le barème de l’article 669 du code général des impôts : elle représente 40 % de la valeur du bien jusqu’à 50 ans révolus, 50 % entre 51 et 60 ans, 60 % entre 61 et 70 ans, puis 70 % entre 71 et 80 ans.
Ce barème rend le calendrier décisif. Avec le seul abattement de 100 000 euros, un parent de 55 ans peut transmettre la nue-propriété d’un bien de 200 000 euros sans droits. À 65 ans, ce plafond tombe à environ 166 700 euros, et à 75 ans à 142 900 euros. Combinés au renouvellement de l’abattement tous les quinze ans, ces écarts deviennent considérables. Une première donation de nue-propriété à 50 ans, puis une seconde à 65 ans, permet de transmettre en franchise de droits l’équivalent d’environ 416 700 euros de biens en pleine propriété par parent et par enfant, contre 166 700 euros pour une donation unique à 64 ans. Les règles sont les mêmes ; seul le moment change.
L’assurance-vie constitue l’autre grand levier, et elle se prête naturellement au saut de génération. Les capitaux décès ne font pas partie de la succession. Pour les versements effectués avant 70 ans, chaque bénéficiaire profite d’un abattement de 152 500 euros, quel que soit son lien de parenté avec l’assuré. Désigner un petit-enfant dans la clause bénéficiaire permet donc de lui transmettre directement un capital, sans attendre que celui-ci transite par la génération intermédiaire. La clause peut aussi être démembrée, par exemple avec l’usufruit au conjoint survivant et la nue-propriété aux enfants.
Le contrat de capitalisation joue un rôle plus discret, mais complémentaire. Contrairement à l’assurance-vie, il ne se dénoue pas au décès du souscripteur et peut être transmis par donation, y compris en démembrement. La donation porte alors sur sa valeur au jour de l’acte, et le contrat conserve son antériorité fiscale. Pour un parent qui souhaite donner sans liquider ses placements, un contrat de capitalisation offre une enveloppe transmissible tout en préservant le travail de capitalisation déjà accompli. Chacun de ces outils répond à une contrainte précise. Aucun ne remplace une stratégie d’ensemble.
2026-2027 : une fiscalité qui récompense l’anticipation, mais une méthode qui ne doit rien au calendrier politique
Le contexte fiscal ajoute un élément d’urgence. Jusqu’au 31 décembre 2026, l’article 790 A bis du code général des impôts permet encore de donner jusqu’à 100 000 euros sans droits à un enfant ou à un petit-enfant, à condition que les fonds servent dans les six mois à acheter ou construire un logement neuf destiné à la résidence principale ou à financer une rénovation énergétique. Ce dispositif se cumule avec les abattements classiques. Pour les familles qui ont un projet immobilier en cours, la fenêtre se referme dans deux mois.
Le PLF 2027, déposé le 1er octobre et non encore voté à l’heure où nosu écrivons ces quelques lignes, prend le relais sous une autre forme. Pour les dons de sommes d’argent consentis entre le 1er janvier et le 30 juin 2027, l’exonération du don familial passerait de 31 865 à 50 000 euros, et la part taxable serait soumise à un taux unique de 6 % dans la limite de 100 000 euros, sous conditions d’âge. Concrètement, une donation qui coûterait aujourd’hui environ 18 200 euros de droits au barème n’en coûterait plus que 6 000 euros. Ce texte n’est pas voté. Il peut être amendé, réduit ou supprimé d’ici la fin de l’année, et attendre 2027 pour donner reviendrait à parier sur son adoption.
Cette incertitude dépasse le seul budget. À l’approche de l’élection présidentielle, certains candidats veulent alourdir la fiscalité des héritages et d’autres l’alléger. La CFDT défend une taxation dès le premier euro, tandis que les notaires proposent de diviser par deux les droits sur les donations. Le CSN rappelle par ailleurs qu’une large part du patrimoine transmis échappe déjà aux droits grâce aux donations, au démembrement et à l’assurance-vie. C’est précisément ce que visent les projets de réforme. Il serait donc imprudent de construire une stratégie sur une niche fiscale considérée comme acquise.
Ce qui résiste aux changements de règles, en revanche, c’est la méthode. Elle consiste à dresser l’inventaire du patrimoine, à distinguer ce dont on aura besoin pour sa propre retraite de ce qui peut circuler, à décider à qui ce patrimoine est le plus utile et à quel moment, puis à choisir l’outil adapté. L’enquête du CSN rappelle aussi que les successions se bloquent surtout pour deux raisons : les conflits entre héritiers et le manque de liquidités pour payer les droits. Ni l’une ni l’autre ne se règle chez le notaire le jour du décès. La grande transmission ne se prépare pas au dernier moment, ni seule.
Le montant transmis d’ici 2040 dépendra des marchés, de l’immobilier et de la fiscalité. L’âge auquel il arrivera aux héritiers, lui, dépend largement des décisions prises aujourd’hui par ceux qui transmettent.
Rédigé le 19.10.2026 par