À quelques jours du septième anniversaire du Plan d’épargne retraite (PER), la troisième édition de l’Observatoire des solidarités intergénérationnelles réalisé par l’Ifop pour ASAC-FAPES livre un constat révélateur : seuls 8 % des actifs estiment que le système de retraite actuel suffira à garantir leur futur niveau de vie. Derrière cette défiance se dessine pourtant un paradoxe. Les Français sont nombreux à considérer qu’ils devront compléter leur pension, mais une partie importante d’entre eux reste financièrement dépendante de la retraite par répartition. Plus que jamais, préparer sa retraite consiste donc moins à parier sur l’avenir du système qu’à mesurer le revenu dont on aura réellement besoin et à construire progressivement les ressources capables de le compléter.
Retraite : trois actifs sur quatre pensent déjà devoir épargner en complément
Le chiffre de 8 % est spectaculaire, mais il ne suffit pas à résumer le rapport des Français à leur retraite. L’Observatoire Ifop/ASAC-FAPES dessine en réalité trois attitudes différentes face au système actuel.
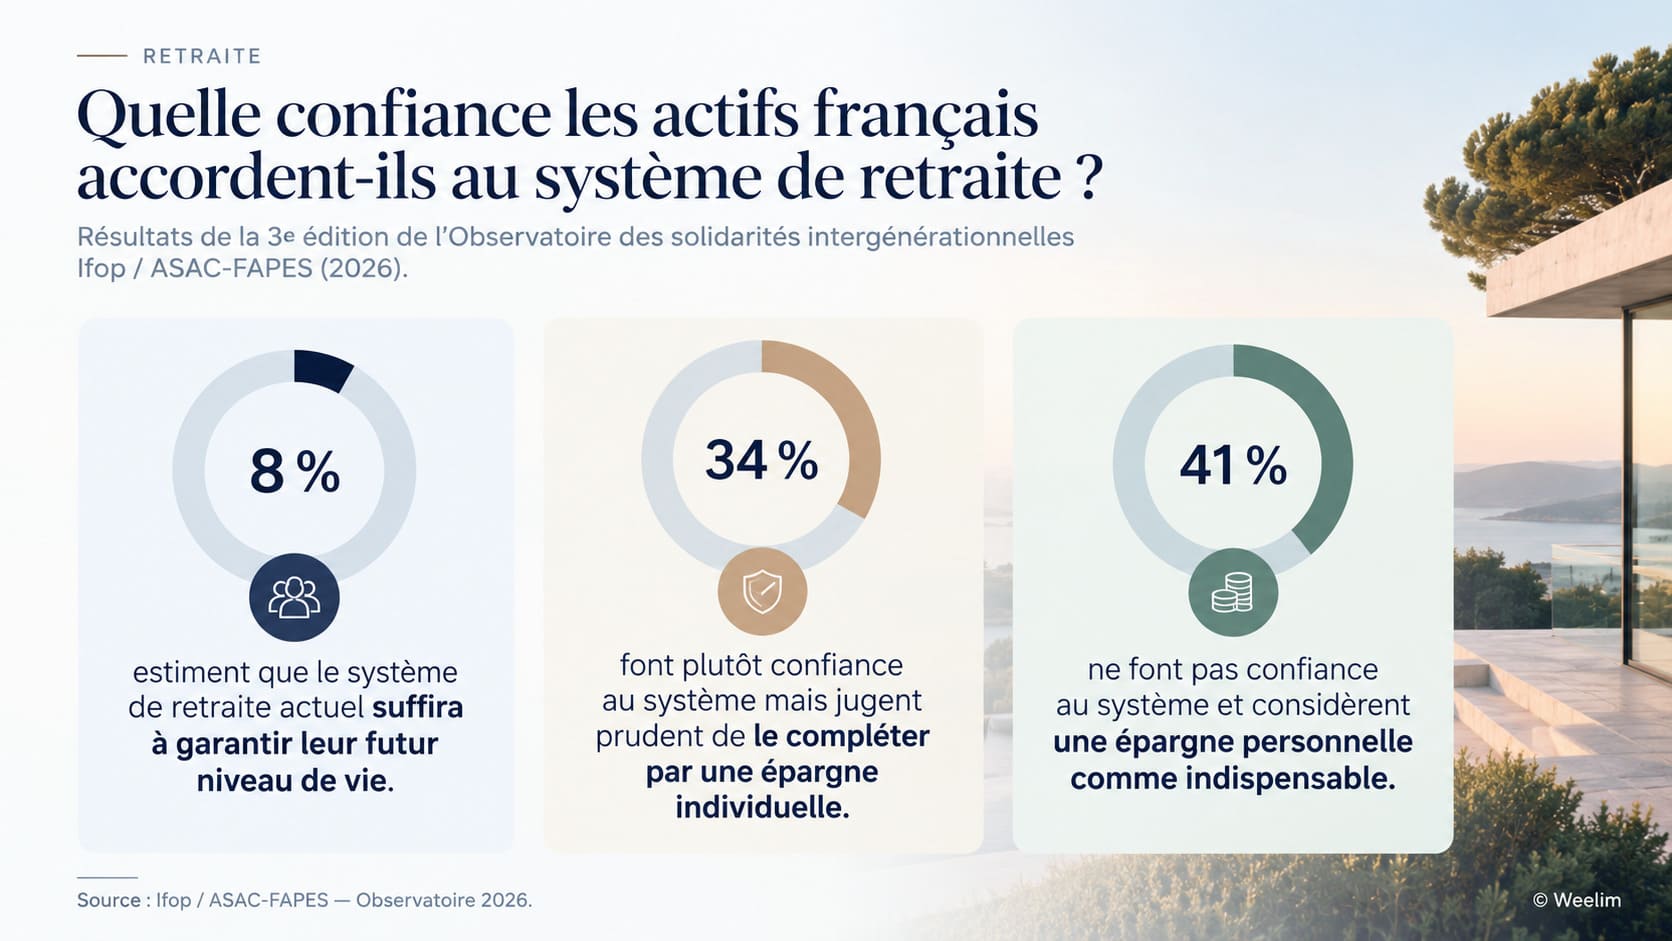
Seuls 8 % des actifs considèrent que le système de retraite suffira à garantir leur futur niveau de vie. À l’inverse, 34 % lui accordent plutôt leur confiance, mais jugent prudent de le compléter par une épargne individuelle. Plus tranchés, 41 % déclarent ne pas lui faire confiance et considèrent qu’une épargne personnelle est indispensable.
Autrement dit, 75 % des actifs ont intégré, à des degrés différents, l’idée qu’une pension de retraite pourrait devoir être complétée par leur propre patrimoine. Ce résultat ne signifie pas que trois actifs sur quatre disposent déjà d’un PER ou d’un capital spécifiquement consacré à leur retraite. Il mesure avant tout une perception : celle d’une responsabilité financière de plus en plus partagée entre le système collectif et l’épargnant lui-même.
Cette nuance est essentielle. Ne pas croire que la pension suffira et disposer effectivement d’un capital permettant de compenser la perte de revenus sont deux réalités très différentes.
Construisons ensemble votre stratégie d’investissement
Les jeunes actifs doutent davantage, mais veulent aussi davantage anticiper
La fracture générationnelle constitue l’un des enseignements les plus intéressants de l’Observatoire. Parmi les 25-34 ans, 48 % déclarent ne pas du tout faire confiance au système actuel, soit sept points de plus que la moyenne des actifs.
Cette défiance ne se traduit pourtant pas uniquement par du pessimisme. Elle semble également modifier la manière dont cette génération envisage sa propre responsabilité patrimoniale. 74 % des 25-34 ans déclarent préférer préparer leur retraite par anticipation plutôt que de la subir. Parmi les moins de 35 ans, 54 % considèrent par ailleurs la préparation de leur vie âgée comme une démarche relevant d’abord de leur responsabilité personnelle.
Ce changement de perception est important. Pendant longtemps, la préparation financière de la retraite pouvait apparaître comme une préoccupation de seconde partie de carrière. Elle tend désormais à devenir un objectif patrimonial beaucoup plus précoce.
Et c’est précisément lorsque l’horizon est encore lointain que l’épargnant dispose de son principal avantage : le temps. Une capacité d’épargne relativement limitée mais régulière pendant plusieurs décennies ne produit pas la même équation qu’un effort beaucoup plus important commencé quelques années avant le départ.
À l’autre extrémité de la vie active, l’inquiétude devient plus concrète. Selon l’Observatoire, 79 % des 50-64 ans se disent préoccupés par la préparation financière et matérielle de leur fin de vie, contre 71 % de l’ensemble de la population. À mesure que l’échéance approche, l’incertitude se transforme en contrainte : le niveau futur de la pension devient plus facile à estimer, mais le nombre d’années restant pour constituer un capital diminue.
Le sujet de la retraite est donc aussi un sujet de temps patrimonial.
Recevoir nos guides pour investir et faire les bons choix
Nos guides thématiques (SCPI, assurance-vie, PER, private equity…) reprennent l'essentiel avant de décider : fiscalité, frais, points de vigilance.
Le paradoxe français : craindre une baisse de niveau de vie tout en restant dépendant de la répartition
Une autre enquête permet de mieux comprendre cette contradiction. Le Baromètre 2026 de l’épargne réalisé par l’Ifop pour Altaprofits montre que 75 % des actifs anticipent une baisse de leur niveau de vie à la retraite. Cette proportion progresse de trois points par rapport à 2025 et de six points par rapport à novembre 2024.
Plus étonnant encore, 70 % des actifs interrogés déclarent ne pas connaître le montant qu’ils percevront au moment de leur retraite.
La combinaison de ces deux chiffres est révélatrice. Une large majorité pense gagner moins demain, mais une proportion tout aussi importante ne sait pas encore précisément combien. Or il est difficile de déterminer un effort d’épargne pertinent lorsque le besoin à financer n’est pas lui-même estimé.
Le même baromètre révèle un second paradoxe. En 2026, 43 % des actifs estiment que leurs revenus à la retraite proviendront entièrement du système par répartition, contre seulement 28 % en 2025. La progression atteint donc quinze points en un an.
Il serait tentant d’y voir un retour de la confiance. Ce serait probablement aller trop vite.
Cette dépendance est particulièrement forte parmi les actifs disposant des capacités d’épargne les plus faibles. Elle atteint 57 % chez les personnes dont le revenu mensuel par personne au sein du foyer est inférieur à 1 080 euros, 55 % chez les ouvriers et 64 % parmi ceux qui épargnent moins d’une fois par an, voire jamais.
Le recours attendu à la retraite par répartition peut donc traduire moins une préférence qu’une contrainte financière. Certains ménages savent qu’une épargne complémentaire serait souhaitable, sans disposer aujourd’hui d’une capacité suffisante pour la constituer.
C’est une distinction importante pour interpréter les sondages sur la retraite. La conviction qu’il faudrait épargner davantage ne crée pas la capacité d’épargne correspondante.
Cette situation explique aussi pourquoi le débat sur la retraite ne peut pas être réduit à une opposition entre répartition et capitalisation. À l’échelle individuelle, l’enjeu est davantage de déterminer quelle part des dépenses futures pourra raisonnablement être couverte par les pensions et quelle part devra provenir du patrimoine constitué pendant la vie active.
Le PER s’est installé dans le paysage, mais ne résume pas la préparation de la retraite
Cette prise de conscience intervient alors que le Plan d’épargne retraite vient de franchir un cap symbolique. Selon la Direction générale du Trésor, les différents PER représentaient 150,4 milliards d’euros d’encours au 31 décembre 2025, en progression de 20 % sur un an et de 46 % en deux ans. Le dispositif compte désormais 12,9 millions de titulaires.
Le PER individuel représente à lui seul 88,5 milliards d’euros d’encours et plus de cinq millions de titulaires. Sept ans après son lancement le 1er octobre 2019 dans le cadre de la loi Pacte, le dispositif est donc devenu une composante significative de l’épargne longue des Français.
Son développement répond assez naturellement aux inquiétudes exprimées dans les enquêtes. Le PER permet d’accumuler progressivement un capital destiné à la retraite et, pour les versements volontaires qui remplissent les conditions requises, de bénéficier d’une déduction du revenu imposable dans les limites prévues par la réglementation. À la retraite, l’épargne peut notamment être récupérée en capital, en rente ou en combinant les deux selon les caractéristiques du plan et l’origine des sommes.
Pour autant, le succès du PER ne doit pas conduire à confondre un produit avec une stratégie de retraite.
Avant de déterminer combien verser sur un Plan d’épargne retraite individuel, il faut notamment considérer le niveau d’imposition pendant la phase d’épargne, l’horizon avant le départ, la disponibilité nécessaire du capital, les autres enveloppes déjà détenues et les revenus qui seront disponibles une fois l’activité professionnelle arrêtée.
La déduction fiscale constitue par exemple un avantage potentiel à l’entrée, mais elle n’est pas un rendement. Elle correspond à un décalage de fiscalité dont l’intérêt dépend notamment de la situation fiscale de l’épargnant à l’entrée et à la sortie. De même, sauf cas de déblocage anticipé prévus par la réglementation et acquisition de la résidence principale dans certaines conditions, l’épargne placée sur un PER a vocation à rester indisponible jusqu’à la retraite.
Pour un ménage qui ne dispose pas encore d’une épargne de précaution suffisante ou qui anticipe des dépenses importantes à moyen terme, consacrer toute son épargne longue au PER peut donc créer une contrainte inutile.
L’assurance-vie peut, à l’inverse, apporter davantage de disponibilité et remplir plusieurs objectifs patrimoniaux simultanément. Un PEA peut avoir sa place dans une stratégie de long terme orientée vers les actions. L’immobilier peut contribuer à la constitution d’un patrimoine susceptible de générer des revenus futurs. Le patrimoine professionnel peut lui aussi représenter une composante importante de la retraite d’un entrepreneur.
La question pertinente n’est donc pas nécessairement « faut-il ouvrir un PER ? », mais plutôt : quelles ressources devront prendre le relais des revenus professionnels à la retraite ?
Commencer tôt change davantage l’équation que chercher le placement parfait
Pour un actif encore éloigné de la retraite, l’un des leviers les plus puissants reste la durée d’investissement.
Prenons un exemple volontairement simplifié. Une personne qui commence à épargner à 35 ans dispose potentiellement de plusieurs décennies pour constituer son capital. Une autre qui débute à 55 ans doit atteindre le même objectif sur une période beaucoup plus courte. À capital final identique, l’effort mensuel nécessaire sera donc très différent.
Le temps permet également d’envisager une allocation adaptée à un horizon long, avec une capacité potentiellement supérieure à absorber les fluctuations des marchés. Cela ne signifie pas qu’un jeune actif doit prendre systématiquement davantage de risques : le niveau de risque reste une décision individuelle. Mais l’horizon de placement constitue l’un des éléments essentiels dans la construction d’une allocation.
À l’approche du départ, la logique évolue. L’enjeu n’est plus uniquement d’accumuler du capital, mais également de réfléchir à sa sécurisation progressive et à la manière dont il sera consommé ou transformé en revenus.
C’est pourquoi le choix des supports d’investissement dans un PER ou une assurance-vie compte autant que le choix de l’enveloppe elle-même. Un PER investi pendant vingt ans n’est pas une stratégie figée : son allocation a vocation à évoluer avec le temps, les objectifs et la capacité à supporter une perte en capital.
Préparer sa retraite commence par mesurer son futur besoin de revenus
Le chiffre probablement le plus problématique du Baromètre Ifop 2026 n’est finalement pas celui de la défiance. C’est peut-être celui de la méconnaissance : 70 % des actifs ne savent pas combien ils percevront à la retraite.
Sans estimation de la pension future, la préparation patrimoniale reste abstraite.
Un actif qui anticipe, par exemple, une forte diminution de ses dépenses après son départ ne se trouve pas dans la même situation qu’un ménage souhaitant maintenir un train de vie proche de celui de sa période d’activité. La présence ou non d’un crédit immobilier, le statut de propriétaire de la résidence principale, les dépenses de santé, les projets de voyage, l’aide éventuelle apportée aux enfants ou encore la situation du conjoint modifient fortement le besoin.
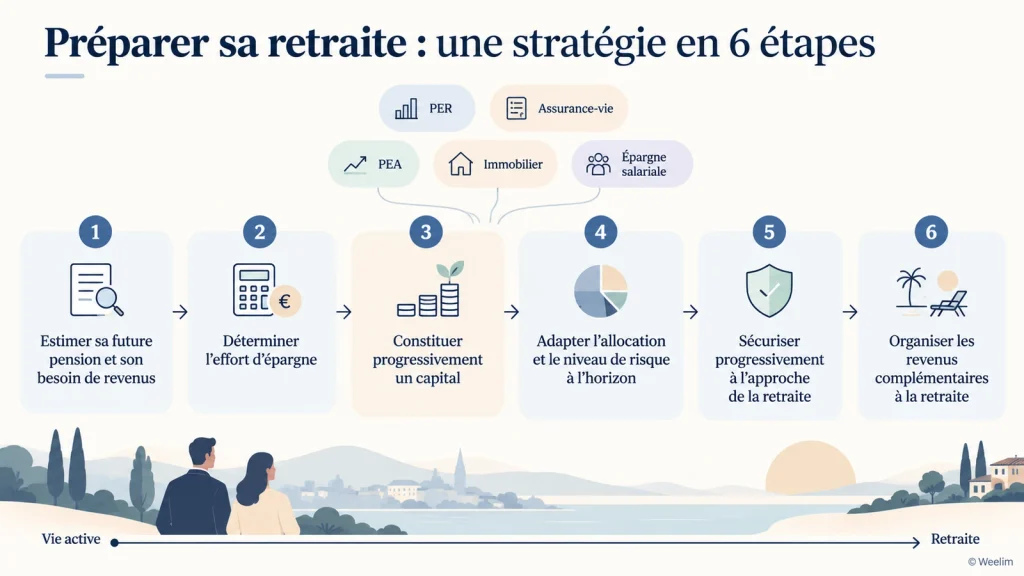
La première étape consiste donc à raisonner en revenus et en dépenses plutôt qu’en produits financiers.
Il faut estimer les pensions attendues, déterminer le niveau de dépenses souhaité, puis mesurer l’écart entre les deux. Cet écart donne une première indication du revenu complémentaire à produire. Il devient ensuite possible d’estimer le capital nécessaire et, en remontant dans le temps, l’effort d’épargne compatible avec cet objectif.
Cette méthode évite un biais fréquent : épargner pour la retraite sans véritable cible. Accumuler 50 000, 100 000 ou 300 000 euros n’a pas de signification patrimoniale absolue. Le même capital peut être largement suffisant pour un ménage et très insuffisant pour un autre.
Il faut également intégrer l’incertitude. L’horizon de retraite peut évoluer, les règles de calcul des pensions peuvent changer, les marchés financiers connaissent des périodes favorables et défavorables, l’inflation modifie le pouvoir d’achat d’un capital et la durée de vie à financer n’est évidemment pas connue à l’avance.
Une stratégie de retraite pertinente n’a donc pas pour fonction de prédire exactement la situation dans vingt ou trente ans. Elle doit plutôt créer suffisamment de marges de manœuvre pour pouvoir s’adapter.
De la défiance à la stratégie patrimoniale : le vrai enjeu des prochaines années
La situation financière du système de retraite contribue nécessairement aux interrogations. Dans son rapport annuel publié en juin 2026, le Conseil d’orientation des retraites a actualisé ses projections en intégrant notamment de nouvelles hypothèses démographiques de l’Insee, dont une fécondité plus faible à long terme. Ces projections restent par nature sensibles aux hypothèses économiques et démographiques retenues.
Elles rappellent surtout une réalité souvent perdue dans le débat public : préparer individuellement sa retraite ne revient pas à prédire l’effondrement du système par répartition.
Les pensions publiques resteront une composante essentielle des revenus de millions de retraités. Constituer parallèlement un patrimoine revient plutôt à réduire sa dépendance à une seule source de revenus et à se donner davantage de choix au moment où les revenus professionnels disparaissent.
C’est précisément ce que révèle, en creux, l’étude Ifop/ASAC-FAPES. Les actifs semblent avoir largement intégré la nécessité d’un complément, mais cette prise de conscience reste très différente selon l’âge et surtout selon les capacités financières.
Pour les plus jeunes, le principal actif disponible est le temps. Pour les actifs en milieu de carrière, l’enjeu consiste davantage à transformer une capacité d’épargne existante en stratégie structurée. À l’approche de la retraite, la priorité se déplace progressivement vers l’estimation précise des pensions, la sécurisation d’une partie du patrimoine et l’organisation des futurs revenus.
Le PER peut jouer un rôle important dans cette construction, mais il n’en constitue qu’un outil. Assurance-vie, immobilier, PEA, épargne salariale, patrimoine professionnel ou liquidités peuvent également participer à l’équation selon les situations.
Le véritable changement révélé par ces enquêtes est peut-être ailleurs : la retraite n’est progressivement plus perçue comme une date à attendre, mais comme un objectif patrimonial à financer.
Rédigé le 07.10.2026 par