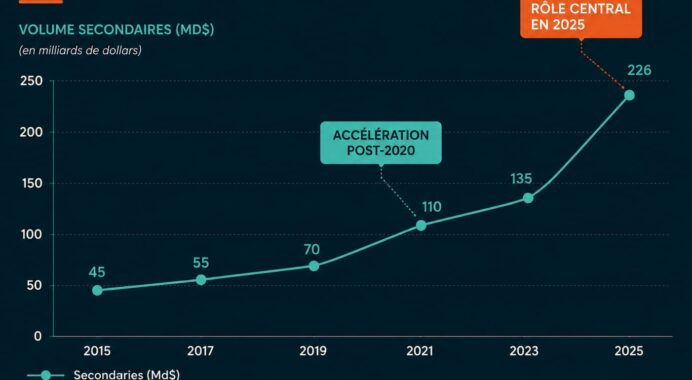
Les 15 et 16 septembre 2026, Remake AM et le groupe MIMCO ont présenté à un jour d’intervalle leur premier fonds immobilier agréé ELTIF 2.0. En juin, Pierre 1er Gestion avait fait de même ; fin septembre, Ardian ouvrait à son tour un ELTIF 2.0 d’infrastructures aux investisseurs privés. Ces lancements rapprochés tiennent à un texte : un décret du 30 avril 2026, qui ferme l’assurance-vie et le PER à une partie des fonds non cotés et laisse ouverte la voie de l’ELTIF 2.0. Pour l’épargnant qui souhaite investir en private equity ou en immobilier non coté au sein de son contrat, l’offre est en train de changer de forme. Le statut européen n’est plus une option pour les sociétés de gestion. C’est devenu un passage obligé.
Trois ELTIF 2.0 immobiliers en un trimestre, la conséquence directe du décret du 30 avril
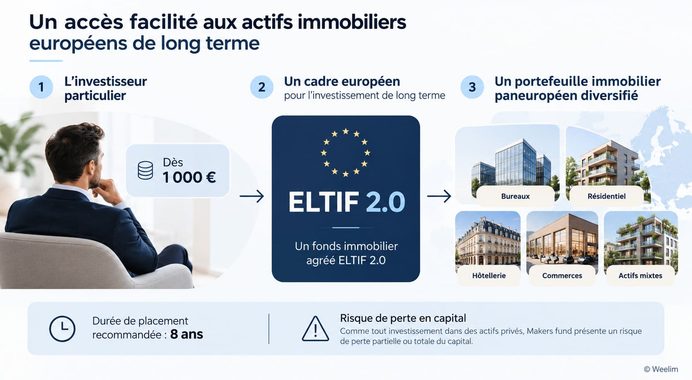
Les trois fonds n’ont pas grand-chose en commun, sinon leur statut. PPG Edesia, agréé en juin, est un fonds evergreen de capitalisation investi dans l’immobilier alimentaire en France : restauration sous enseigne, distribution, entrepôts de stockage. Remake Pulse vise un immobilier principalement européen et diversifié, avec un objectif de 6 % par an net de frais sur dix ans. Makers Fund, une Sicav luxembourgeoise, combine des immeubles stabilisés censés produire des loyers réguliers et des actifs à repositionner, avec une distribution visée de 6 % par an. Aucun de ces objectifs n’est garanti.
Le point commun est ailleurs. PPG Edesia et Remake Pulse sont des fonds professionnels spécialisés, une catégorie de fonds alternatifs français qui pouvait jusqu’ici entrer dans les contrats d’assurance-vie sans agrément européen. Ce n’est plus le cas. Le décret n° 2026-341, publié au Journal officiel le 5 mai et applicable depuis le 6 mai, interdit le référencement de nouveaux « autres FIA » en unités de compte, c’est-à-dire de fonds qui ne relèvent d’aucun cadre réglementaire conçu pour les particuliers.
Autrement dit, une société de gestion qui veut faire entrer un fonds immobilier non coté dans les contrats d’assurance-vie n’a plus que deux voies : la SCPI ou l’OPCI, ou l’agrément ELTIF 2.0. Pour les gérants qui avaient bâti leur offre sur des FPS distribués en unités de compte, le choix était vite fait. La vague immobilière de l’automne est d’abord une conséquence réglementaire, bien plus qu’une conversion soudaine du marché aux vertus du statut européen.
Le calendrier se comprend aussi par le cycle immobilier. Après la forte correction des prix entamée en 2022, un fonds qui investit aujourd’hui achète à des niveaux nettement plus bas qu’il y a quatre ans. C’est un argument réel, que les gérants ne manquent pas de mettre en avant. Il a toutefois une contrepartie : ces fonds tout juste lancés n’ont encore que peu d’actifs en portefeuille, voire aucun.
Intégrez le Private Equity à votre stratégie patrimoniale
Investir dans le non coté c'est investir dans l'économie réelle. Cela vous offre une nouvelle source de diversification et de performance.
Votre diagnostic patrimonial offert --> 1 heure pour savoir si le private equity a sa place dans votre patrimoine, et pour quelle part.
Ce que le décret change pour les contrats d’assurance-vie et les PER
Le décret modifie l’article R. 131-1 du code des assurances, qui dresse la liste des supports admis en unités de compte. Restent éligibles les ELTIF 2.0 ouverts aux particuliers, les FPCI qui respectent les règles des FCPR, les OPCI et les SCPI. Sont en revanche exclus des nouveaux référencements les fonds alternatifs sans cadre harmonisé. Club Patrimoine et France Épargne relèvent que certains fonds professionnels spécialisés et certains fonds de fonds alternatifs restent admis sous conditions, ce qui impose de vérifier chaque support au cas par cas.
Pour l’épargnant qui détient déjà de tels supports, rien ne se passe brutalement. Le texte ne prévoit aucune liquidation forcée des positions existantes. Les sociétés de gestion concernées doivent transmettre leur projet de transformation à l’AMF et aux assureurs avant le 5 mai 2027. Jusqu’au 1er janvier 2029, versements et arbitrages restent possibles à condition que la mise en conformité ait été engagée. Au-delà, un support non conforme ne pourra plus recevoir de nouveaux versements ni d’arbitrages entrants.
Concrètement, de nombreux fonds aujourd’hui logés en assurance-vie vont devoir, dans les deux ans qui viennent, se transformer, demander l’agrément ELTIF ou cesser de collecter. Le segment le plus exposé est celui des sociétés civiles immobilières proposées en unités de compte, dont l’encours atteignait environ 21 milliards d’euros à l’automne 2025, contre près de 30 milliards fin 2022, selon les données d’Échanges Assurances citées par Club Patrimoine. Les SCI relèvent en partie d’un calendrier distinct, issu de décrets de juillet 2024. Elles illustrent néanmoins le mouvement d’ensemble : le non coté reste admis en assurance-vie, mais dans des cadres plus normés.
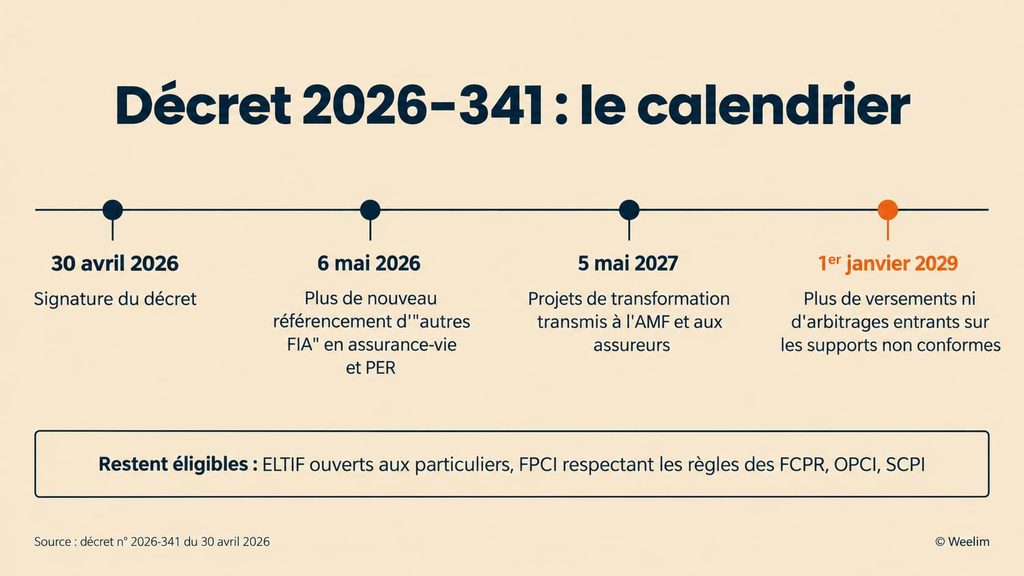
Calendrier du décret 2026-341 : 30 avril 2026 signature, 6 mai 2026 application aux nouveaux référencements, 5 mai 2027 projets de transformation transmis, 1er janvier 2029 fin des versements sur les supports non conformes.
La logique du législateur se comprend. Il s’agit de réserver les contrats grand public à des fonds soumis à des règles de diversification, de liquidité et d’information pensées pour les particuliers. Le décret ne ferme pas l’assurance-vie au non coté. Il la ferme au non coté sans cadre.
Comment investir dans les meilleurs fonds de Private Equity ?
Stratégies, performances, risques, durée d’investissement, frais et modes d’accès : découvrez les fondamentaux du capital-investissement dans notre guide, et comment choisir les meilleurs fonds.
Un marché qui change d’échelle, une étiquette qui ne dit plus grand-chose
Le mouvement s’inscrit dans une croissance déjà rapide. Selon l’agence de notation Scope, 113 ELTIF ont été lancés en Europe en 2025, presque deux fois plus qu’en 2024, pour un encours total d’environ 34 milliards d’euros. Le registre tenu par l’ESMA, l’autorité européenne des marchés, recense désormais 306 ELTIF agréés, dont 87 de droit français et 63 ouverts aux particuliers. Début décembre 2025, l’AMF en dénombrait 70, dont 46 accessibles aux particuliers. En dix mois, la France a donc ajouté près d’une vingtaine d’ELTIF grand public, et le registre ne reflète pas encore les lancements de septembre.
Ce décollage est récent. Le statut ELTIF 2.0, issu d’une réforme européenne applicable depuis janvier 2024, a supprimé le ticket minimum de 10 000 euros et autorisé les fonds ouverts en continu, ce qui l’a rendu enfin praticable pour les particuliers. Le décret français vient y ajouter une contrainte de distribution. Les deux effets se cumulent.
Les fonds agréés récemment en donnent une image assez fidèle. Le tableau ci-dessous reprend les caractéristiques publiées par les sociétés de gestion ou relayées par la presse spécialisée.
| Fonds (société de gestion) | Classe d’actifs | Domicile et agrément | Ce qu’annonce la société de gestion (objectifs non garantis) |
|---|---|---|---|
| PPG Edesia, FPS (Pierre 1er Gestion) | Immobilier | France, juin 2026 | Fonds evergreen de capitalisation, immobilier alimentaire en France (restauration sous enseigne, distribution, stockage). Ticket de 25 000 € pour une personne physique, 50 000 € pour une personne morale |
| Remake Pulse, FPS (Remake AM) | Immobilier | France, septembre 2026 | Objectif de 6 % par an net de frais sur 10 ans, 100 % capitalisant, Europe multi-secteurs. Parts dès 1 €, frais de gestion de 1,92 % TTC. Rachats bloqués deux ans après la création du fonds |
| Makers Fund (MIMCO) | Immobilier | Luxembourg, 2026 | Sicav paneuropéenne dès 1 000 €, sans droit d’entrée. Poches core/core+ et value-added. Distribution visée de 6 % par an et TRI cible de 10 % par an sur 8 ans |
| SCPI NewGen (Aroxys REIM) | Immobilier | France, 2025 | Première SCPI agréée ELTIF. Part à 100 €, bureaux en France et en Europe, capitalisation encore de quelques millions d’euros |
| GFI France Valley Patrimoine (France Valley) | Forêts | France, 2025 | Groupement forestier d’investissement agréé ELTIF |
| Pams Crédit Solutions ELTIF, FPS (Pams, groupe 123 IM) | Dette privée | France, 2026 | Fonds de fonds evergreen. TRI net cible de 7,5 %, distribution cible de 5 % par an versée semestriellement |
| X Fund (Tygrow / Valhyr Capital, distribué par Ramify) | Private equity | France, 2025 | Fonds evergreen dès 1 000 €, référencé chez Apicil et Generali |
| Sienna Impact Solidaire (Sienna Gestion) | Private equity | France, 2025 | Fonds solidaire à impact social |
| Altaroc Horizon 2024 ELTIF (Altaroc) | Private equity | Luxembourg, 2024 | Millésime fermé |
Le premier enseignement saute aux yeux : l’étiquette ELTIF 2.0 recouvre désormais des produits qui n’ont presque rien en commun. Une SCPI à 100 euros la part, un groupement forestier, un fonds solidaire, un fonds de fonds de dette privée et un millésime fermé de capital-investissement portent le même agrément. Les tickets vont de 1 euro à 25 000 euros. L’agrément garantit le respect d’un cadre, pas une homogénéité de risque.
Le second porte sur la lecture des objectifs. Un objectif net de frais, comme celui de Remake Pulse ou de Pams, ne se compare pas à un objectif muet sur ce point. Un taux de distribution, qui mesure les revenus versés, ne se confond pas avec un TRI, qui intègre la valeur finale des actifs. Pour lire correctement ces indicateurs, il est utile de savoir comment se mesure la performance d’un fonds de private equity. Dans un marché où le nombre de fonds augmente plus vite que les historiques de performance, l’agrément ne remplace pas l’analyse.
Notre sélection des meilleurs fonds de Private Equity
Accédez à une sélection des meilleurs fonds et des meilleures stratégies d’investissement dans le non côté : secondaire, LBO, dette privée, infrastructuré etc. En France et à l'internationnal.
Pour les sociétés de gestion un canal à ne pas perdre, pour l’épargnant un accès qui se paie
À qui profite ce mouvement ? Les gains des sociétés de gestion sont les plus visibles. Le premier est défensif : sans agrément, le canal de l’assurance-vie, premier réservoir d’épargne du pays, se fermait pour leurs fonds immobiliers non cotés. Le deuxième est offensif : un seul agrément ELTIF ouvre en principe la commercialisation auprès des particuliers de toute l’Union européenne. Le troisième transforme leur modèle économique. Un fonds evergreen constitue un capital permanent : la société de gestion perçoit des frais récurrents sur un encours qui grossit au fil des souscriptions, sans devoir lever un nouveau fonds tous les cinq ans. Dans un contexte où la collecte auprès des institutionnels est devenue plus difficile, l’épargne des particuliers représente une ressource stable.
L’épargnant n’est pas en reste. Il accède, dans l’assurance-vie ou le PER qu’il détient déjà, à des stratégies longtemps réservées aux tickets de 100 000 euros et plus, avec un cadre plus exigeant que celui d’un fonds alternatif ordinaire. Les assureurs suivent le mouvement : l’ELTIF evergreen Eiffel Private Credit est désormais référencé chez AG2R La Mondiale et CNP, et X Fund chez Apicil et Generali. Mais cet accès a un prix, et il est d’abord arithmétique.
Prenons un exemple purement illustratif : un ELTIF evergreen de private equity logé en assurance-vie, investi à 80 % dans des actifs qui rapporteraient 12 % brut par an et à 20 % dans une poche de liquidités placée à 3 %. Le portefeuille dégage 10,2 % brut. Retranchons environ 2,5 points de frais du fonds et 0,8 point de frais de gestion du contrat : il reste autour de 6,9 %. C’est à peine au-dessus d’une OAT à dix ans qui a frôlé 5 % début octobre 2026, et en deçà des quelque 10 % annuels obtenus sur quinze ans par les petites capitalisations mondiales cotées, selon Morningstar. La surperformance dépend alors entièrement de la qualité du gérant.
S’y ajoute une incertitude propre aux fonds récents. Le souscripteur d’un fonds lancé en septembre, sans portefeuille constitué, n’achète pas un patrimoine. Il achète une équipe, dont l’historique sur la classe d’actifs devient le premier critère d’analyse.
Le partage n’est donc pas symétrique. L’avantage structurel revient aux sociétés de gestion, qui y gagnent un canal de distribution, du capital permanent et des frais récurrents. L’épargnant y gagne l’accès et la commodité de l’enveloppe, mais il paie des frais et achète une liquidité plus fragile qu’elle n’en a l’air. Cela ne fait pas de ces fonds de mauvais produits. Cela en fait des produits à sélectionner sévèrement.
Ce qu’il faudra surveiller dans les prochains mois
Le premier point d’attention concerne la liquidité réelle des nouveaux fonds. Remake Pulse publie une valeur liquidative hebdomadaire, mais ses rachats sont bloqués pendant deux ans après la création du fonds, et la réglementation plafonne ensuite les remboursements à 16,7 % de la poche de liquidités par période de deux mois. Pams Crédit Solutions bloque les rachats jusqu’au 30 juin 2028. Ces règles sont connues dès la souscription, ce qui constitue un progrès. Elles n’en limitent pas moins la capacité de sortie. Le précédent de Greenman Open, ELTIF immobilier allemand qui a suspendu temporairement ses rachats fin 2025, la première suspension d’un ELTIF evergreen, rappelle que la liquidité d’un fonds semi-liquide tient tant que tout le monde ne sort pas en même temps. Logé en assurance-vie, le fonds ne change pas de nature : l’assureur ne garantit pas la liquidité de l’unité de compte.
Le deuxième point tient au référencement. Être ouvert aux particuliers au sens du registre européen ne signifie pas être disponible dans un contrat donné. Les fonds luxembourgeois non notifiés en France, notamment, restent hors de portée de la plupart des épargnants. Les prochains mois diront quels assureurs ouvrent leurs contrats à cette nouvelle génération, et à quel coût, la couche de frais de l’assureur venant s’ajouter à celle du fonds.
Le troisième concerne la transformation du stock. D’ici mai 2027, les sociétés de gestion dont les supports sont visés par le décret devront présenter leurs projets. Certaines demanderont l’agrément ELTIF, d’autres fusionneront ou fermeront leurs fonds à la collecte. L’épargnant qui détient des unités de compte de ce type a intérêt à interroger son conseiller ou son assureur sur le devenir de chacune d’elles avant l’échéance de 2029.
Le flux de lancements, enfin, ne faiblit pas. Ardian a lancé le 29 septembre un ELTIF evergreen d’infrastructures accessible dès 10 000 euros, et d’autres fonds annoncés à l’automne n’apparaissent pas encore au registre européen. L’AMF, qui range la valorisation et la liquidité des actifs privés parmi ses « points d’attention » pour 2026, prévoit une publication pédagogique sur l’empilement des frais. Elle sera utile.
Rédigé le 23.10.2026 par