Les 8 et 9 octobre 2026, en marge du salon Patrimonia, deux sociétés de gestion ont livré au site Club Patrimoine leur lecture du moment. Pour Tikehau Capital, la remontée des taux peut soutenir la performance de la dette privée, dont les prêts sont le plus souvent indexés sur un taux variable. Pour NextStage AM, le capital-développement reste peu sensible au coût de l’argent, parce que les entreprises qu’il accompagne sont peu endettées. Les deux discours ont leur logique. Ils ne décrivent pourtant qu’une moitié de l’équation, celle du prêteur et de l’actionnaire. Pour l’épargnant qui envisage d’investir en private equity ou en dette non cotée cet automne, la vraie question n’est pas de savoir si les taux montent, mais qui, dans la chaîne, en supporte le coût.
La hausse des taux est devenue un argument pour les sociétés de gestion
Le décor a changé en quelques mois. Après une année 2025 de baisses, la Banque centrale européenne a relevé son taux de dépôt le 11 juin 2026, puis de nouveau le 10 septembre, pour le porter à 2,50 %. La raison est connue : l’envolée des prix de l’énergie a fait remonter l’inflation de la zone euro à 3,8 % sur un an en septembre, un chiffre confirmé par Eurostat le 16 octobre, avec une composante énergie en hausse de 18,8 %. Les économistes interrogés par Reuters début octobre s’attendent à un statu quo lors de la réunion du 29 octobre, puis à un nouveau relèvement d’un quart de point en décembre.
Ce resserrement se lit d’abord sur le marché monétaire. L’Euribor 3 mois, le taux auquel les banques se prêtent à trois mois et la référence de la plupart des crédits aux entreprises, s’établissait à 2,642 % le 16 octobre, contre 2,004 % un an plus tôt. Autrement dit, le coût de base de l’argent à court terme a gagné un peu plus de six dixièmes de point en douze mois.
Les taux longs ont suivi un chemin plus brutal, et plus français. Le rendement de l’OAT à 10 ans a touché 4,96 % en séance le 1er octobre, son plus haut niveau depuis 2002, et l’écart avec le Bund allemand a dépassé 133 points de base, un sommet depuis mai 2012, selon Reuters. À la mi-juin, la Banque de France relevait encore une OAT à 3,75 %. Dans un entretien au Financial Times rapporté par Club Patrimoine le 6 octobre, son gouverneur, Emmanuel Moulin, a prévenu que la France risquait d’être « progressivement étranglée par la hausse des taux » faute de redresser ses finances publiques. Projet de budget 2027 discuté au Parlement, présidentielle en ligne de mire : la prime de risque sur la France est redevenue un sujet.
C’est dans ce contexte que s’inscrivent les deux entretiens. Nicolas Van den Hende, directeur de la distribution de Tikehau Capital, y décrit une hausse des taux longs que personne n’anticipait en début d’année et observe que les clients sont tentés d’attendre. Il indique avoir allégé la France dans certains portefeuilles obligataires cotés, en raison de son exposition directe au déficit public. Hubert Mercier, directeur des partenariats de NextStage AM, reconnaît pour sa part une croissance française molle et un climat politique incertain. Ni l’un ni l’autre ne fournit de donnée de marché indépendante. Ce sont des paroles de gérants, sur un salon où ils viennent présenter leurs fonds.
Elles méritent pourtant d’être prises au sérieux, car elles formulent deux idées qui circulent largement chez les distributeurs : la hausse des taux serait une aubaine pour la dette privée, et un non-événement pour le capital-développement. Chacune contient une part de vrai. Aucune ne suffit à juger un placement.
Intégrez le Private Equity à votre stratégie patrimoniale
Investir dans le non coté c'est investir dans l'économie réelle. Cela vous offre une nouvelle source de diversification et de performance.
Votre diagnostic patrimonial offert --> 1 heure pour savoir si le private equity a sa place dans votre patrimoine, et pour quelle part.
En dette privée, le coupon du prêteur est la facture de l’emprunteur
Le raisonnement de Tikehau repose sur une mécanique simple. Un fonds de dette privée prête directement à des entreprises non cotées, souvent des PME et ETI rachetées par des fonds de LBO. Ces prêts sont en général rémunérés à taux variable : un taux de référence, l’Euribor, auquel s’ajoute une marge fixée à la signature. Quand l’Euribor monte, le coupon perçu par le fonds monte avec lui, sans qu’il soit besoin de renégocier quoi que ce soit. C’est ce qui permet au gérant d’affirmer que la hausse des taux peut soutenir la performance.
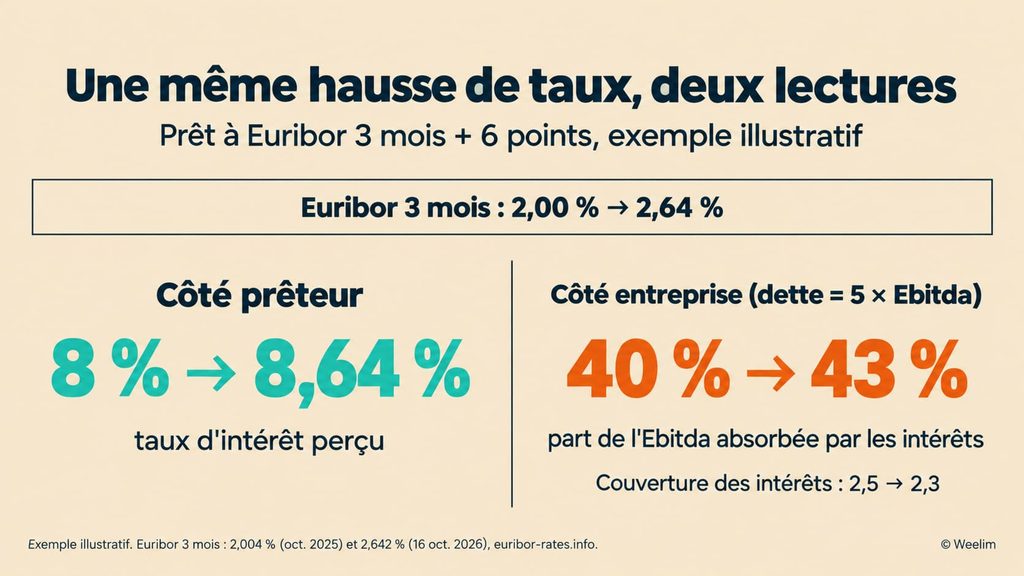
Un exemple illustratif aide à mesurer l’effet. Prenons un prêt rémunéré à l’Euribor 3 mois plus une marge de 6 points, un ordre de grandeur courant pour un financement d’acquisition. Avec un Euribor à 2 %, le taux servi est de 8 %. Avec un Euribor à 2,64 %, il passe à 8,64 %. Pour le prêteur, le revenu progresse d’environ 8 % en un an, sans risque supplémentaire en apparence.
Mais ce surplus ne tombe pas du ciel. Il est payé par l’entreprise. Reprenons l’exemple avec une société endettée à hauteur de cinq fois son Ebitda, l’excédent brut d’exploitation qui mesure ce que l’activité dégage avant amortissements et frais financiers. À 8 %, ses intérêts absorbent 40 % de cet Ebitda. À 8,64 %, ils en absorbent 43 %. La couverture des intérêts, c’est-à-dire le nombre de fois où l’Ebitda couvre la charge d’intérêts, recule de 2,5 à 2,3. Le mouvement paraît modeste. Il intervient pourtant au moment où la croissance ralentit et où l’énergie renchérit les coûts de production, autrement dit quand l’Ebitda lui-même est sous pression. Le coupon du prêteur et la facture de l’emprunteur sont la même ligne, vue de deux côtés.
Les données américaines montrent jusqu’où cette tension peut aller. Selon Fitch, le taux de défaut du crédit privé aux États-Unis a atteint 6,3 % sur douze mois glissants à fin août 2026, un record, et il se maintient au-dessus de 6 % depuis avril. Dans la santé comme dans l’industrie, il atteint 9,9 %, contre respectivement 6,9 % et 5,2 % un an plus tôt. Ces chiffres ne se transposent pas tels quels à l’Europe, où les structures de financement, les garanties et les règles de restructuration diffèrent, et où aucun indicateur public comparable n’est disponible à cette date. Ils rappellent toutefois qu’un cycle de hausse des taux se traduit, avec retard, par davantage de défaillances chez les emprunteurs les plus endettés.
La Banque de France ne dit pas autre chose. Dans son rapport sur la stabilité financière du 24 juin 2026, elle s’inquiète de l’opacité d’un marché difficile à valoriser, de sa concentration croissante entre quelques grands gérants internationaux et de l’exposition des fonds aux éditeurs de logiciels, que la concurrence de l’intelligence artificielle pourrait fragiliser. En présentant le rapport, la sous-gouverneure Agnès Bénassy-Quéré a même évoqué le retour d’« ingrédients » rappelant la crise de 2008, tout en soulignant que les institutions françaises restent peu exposées : de l’ordre de 1 % des actifs pour les assureurs, selon l’ACPR. Il serait excessif d’y voir l’annonce d’une crise. Il serait tout aussi trompeur d’ignorer que le régulateur range désormais le crédit privé parmi les zones à surveiller.
La hausse des taux ne profite à un fonds de dette privée que si ses emprunteurs sont capables de la payer.
Comment investir dans les meilleurs fonds de Private Equity ?
Stratégies, performances, risques, durée d’investissement, frais et modes d’accès : découvrez les fondamentaux du capital-investissement dans notre guide, et comment choisir les meilleurs fonds.
Le rendement monte, la prime d’illiquidité pas forcément
Il existe une seconde raison de tempérer l’enthousiasme, plus discrète et plus décisive pour l’épargnant. Si le coupon de la dette privée monte avec l’Euribor, c’est aussi le cas de tous les placements indexés sur les taux courts : fonds monétaires, comptes à terme, et, plus lentement, fonds en euros. Dans l’exemple précédent, le fonds de dette privée gagne 0,64 point. Un placement monétaire, parfaitement liquide et sans risque de crédit d’entreprise, gagne à peu près autant.
Ce qui rémunère réellement l’épargnant qui accepte d’immobiliser son capital pendant cinq à huit ans, ce n’est donc pas le taux affiché mais l’écart entre ce taux et celui d’un placement liquide : la prime d’illiquidité et de risque de crédit. Or cette prime correspond, pour l’essentiel, à la marge négociée au-dessus de l’Euribor. La hausse des taux ne l’élargit pas mécaniquement. Elle hausse le niveau de tout l’édifice, sans changer l’écart entre les étages.
Ce point mérite d’être souligné, car la marge dépend surtout de la concurrence entre prêteurs. Et celle-ci est vive. Selon l’étude annuelle de France Invest et Deloitte, publiée le 18 mars 2026, les fonds de dette privée français ont levé 14,8 milliards d’euros en 2025, en hausse de 74 %, et déployé 15,9 milliards d’euros dans 379 opérations. La France reste le deuxième marché européen derrière le Royaume-Uni. Beaucoup de capitaux à placer face à un nombre limité de bons dossiers : la situation tend plutôt à contenir les marges qu’à les élargir. L’étude note d’ailleurs la forte progression des refinancements, ces opérations où une entreprise remplace sa dette existante par une nouvelle, souvent à de meilleures conditions pour elle.
La même étude rappelle un détail qui compte pour un particulier : ces levées proviennent quasi exclusivement d’investisseurs institutionnels et de family offices. L’épargnant accède à la classe d’actifs par d’autres portes, ELTIF, unités de compte d’assurance-vie, fonds evergreen dits semi-liquides, qui ajoutent chacune leur couche de frais et souvent une poche de liquidités qui dilue le rendement. Ce que le gérant présente comme le rendement de la stratégie n’est pas ce que l’épargnant perçoit.
Reste le dernier étalon, et non le moindre. Avec une OAT à 10 ans qui a frôlé 5 % début octobre, un épargnant peut aujourd’hui obtenir un rendement d’environ 4,8 % à 5 % sur dix ans en prêtant à l’État français, dans un titre coté et cessible chaque jour, même si sa valeur fluctue d’ici l’échéance. Plus le taux sans risque monte, plus la barre que doit franchir la dette privée, nette de frais, est haute. La hausse des taux ne rend pas la classe d’actifs plus attractive par elle-même. Elle oblige à la comparer plus sévèrement.
Notre sélection des meilleurs fonds de Private Equity
Accédez à une sélection des meilleurs fonds et des meilleures stratégies d’investissement dans le non côté : secondaire, LBO, dette privée, infrastructuré etc. En France et à l'internationnal.
Le capital-développement moins exposé au coût de la dette qu’au coût du temps
Le discours de NextStage AM part d’un autre constat. Le capital-développement consiste à entrer, souvent en minorité, au capital d’entreprises déjà rentables pour financer leur croissance, là où le LBO rachète une société en finançant une large partie du prix par la dette. La différence est rappelée en détail dans le guide des différents types de private equity. Selon Hubert Mercier, les participations de son fonds affichent une dette nette de deux à trois fois l’Ebitda, contre quatre à huit fois dans les LBO classiques, d’où un impact limité de la hausse des taux sur les montages.
L’argument tient sur le plan arithmétique. Dans l’exemple utilisé plus haut, une entreprise endettée à 2,5 fois son Ebitda consacre 21,6 % de celui-ci à ses intérêts avec un taux de 8,64 %, deux fois moins qu’une entreprise sous LBO à 5 fois. Un choc de taux ne la met pas en difficulté. Le faible levier protège bien des frais financiers. Il ne protège pas de tout le reste.
La valeur d’une participation non cotée repose sur les profits futurs de l’entreprise, ramenés à aujourd’hui. Quand les taux longs montent, ces profits futurs valent moins, et les acheteurs paient des multiples plus bas. L’indice Argos, qui suit les rachats de PME européennes non cotées, illustre cette sensibilité : après quatre trimestres de baisse qui l’avaient conduit à son plus bas niveau depuis plus de dix ans, il s’établissait à 8,6 fois l’Ebitda au premier trimestre 2026. Ce relevé précède le choc obligataire de l’automne. Une OAT passée de 3,75 % à près de 5 % entre juin et octobre ne plaide pas pour une remontée rapide des multiples.
L’indice met aussi en lumière un écart utile. Au premier trimestre, les fonds d’investissement payaient en moyenne 10 fois l’Ebitda, les acquéreurs industriels 7,8 fois. Hubert Mercier indique céder plutôt à des industriels qu’à des fonds, et affirme que ses prix de cession dépassent en moyenne de 25 % les valorisations inscrites dans les comptes. Le chiffre, invérifiable en l’état, témoigne d’une approche prudente de la valorisation, encadrée selon lui par un comité, un valorisateur externe et les commissaires aux comptes. Mais il rappelle que la performance finale du capital-développement se joue à la sortie, et que le prix de sortie dépend d’acheteurs dont l’appétit fluctue avec les taux.
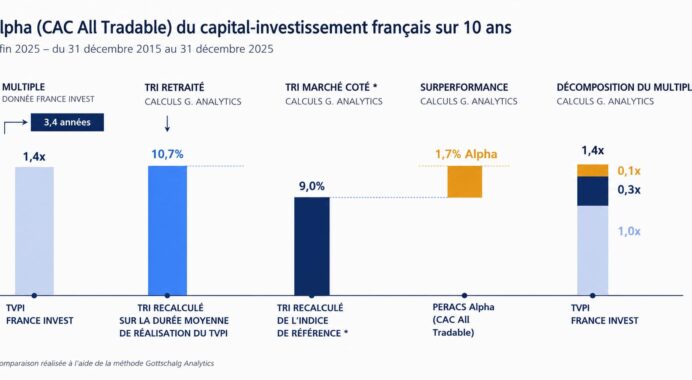
Or la sortie est précisément le point faible du marché. Selon France Invest et Grant Thornton, le capital-investissement français a levé 42,9 milliards d’euros en 2025 et investi 36,4 milliards, mais n’a cédé que 14 milliards d’euros de participations, au prix d’acquisition. Les investissements en capital-développement y sont décrits en ralentissement. Sophie Paturle, présidente de France Invest, jugeait alors les cessions « insuffisantes ». C’était avant la nouvelle hausse des taux. Hubert Mercier le reconnaît lui-même : son calendrier de cessions n’a rien d’un engagement ferme, notamment à l’approche des échéances électorales de 2027.
Il en va de même pour la liquidité promise aux épargnants. Le gérant propose un fonds evergreen logé en assurance-vie, dont une partie de l’actif est conservée en liquidités pour honorer les rachats, et admet qu’en cas de demandes massives un mécanisme de plafonnement des sorties, les « gates », peut s’appliquer. Sa formule résume l’enjeu : « le sous-jacent, ça reste illiquide ». L’enveloppe peut être liquide en temps normal, l’actif ne l’est jamais. Le capital-développement n’est pas exposé au coût de la dette, il est exposé au coût du temps.
Avant de suivre le mouvement, regarder d’où vient le rendement
De ces deux entretiens se dégage une grille de lecture qui vaut au-delà des gérants cités. En dette privée, la première question porte sur la décomposition du rendement visé : quelle part vient de l’Euribor, que l’épargnant obtiendrait aussi sur un placement monétaire, et quelle part vient de la marge, qui rémunère vraiment le risque pris. La seconde porte sur les emprunteurs : niveau d’endettement moyen, couverture des intérêts, secteurs représentés, poids des éditeurs de logiciels, historique de défauts et de récupération sur les fonds précédents. Un gérant sérieux dispose de ces données. Leur absence dans une documentation commerciale est déjà une information.
En capital-développement, les points à examiner sont différents. Le levier modéré est un atout réel face à la hausse des taux, mais la performance dépendra de la croissance des entreprises dans une économie française qui ralentit, et des conditions de sortie dans deux, cinq ou huit ans. L’historique de cessions réalisées, le rapport entre prix de cession et dernières valorisations publiées, la méthode de valorisation et la fréquence des expertises comptent davantage qu’un rendement cible, par définition non garanti.
Dans les deux cas, le véhicule mérite autant d’attention que la stratégie. Un ELTIF, un fonds evergreen en unités de compte ou un fonds fermé n’offrent ni la même liquidité, ni les mêmes frais, ni la même exposition au risque de plafonnement des rachats. L’horizon de détention doit être cohérent avec la durée de vie des actifs sous-jacents, soit souvent dix ans pour le capital-développement, et la somme engagée doit pouvoir rester immobilisée plus longtemps que prévu.
Reste le dosage. Le non coté a sa place comme une poche, parmi d’autres, dans une démarche visant à diversifier son épargne, pas comme une réponse automatique à un environnement de taux. La hausse actuelle modifie les deux plateaux de la balance à la fois : elle augmente le coupon de la dette privée et le rendement des placements sans risque, elle épargne les entreprises peu endettées mais pèse sur les valorisations et retarde les sorties. Juger la classe d’actifs sur un seul de ces effets reviendrait à lire la moitié d’une facture.
La hausse des taux ne crée pas de rendement dans le non coté. Elle le déplace, et c’est à l’épargnant de vérifier vers qui.
Rédigé le 21.10.2026 par