Les SCPI ont collecté 922 millions d’euros nets au troisième trimestre 2026, selon les statistiques publiées le 4 novembre par l’ASPIM et l’IEIF. C’est 14 % de moins qu’au printemps et 17 % de moins qu’un an plus tôt. Le chiffre fait titre, mais il n’est pas le plus instructif du trimestre. Derrière le ralentissement des souscriptions, le marché de la revente des parts se tend de nouveau sur une minoritée de SCPI, certaines voient leurs prix s’ajuster à la baisse et d’autres à la hausse. Preuve, qu’investir en SCPI c’est avant tout investir dans l’immobilier, et qu’il faut donc être très sélectif. Le rendement de la pierre-papier se retrouve en moyenne, pour la première fois depuis longtemps, au niveau de celui de l’État français (OAT 10 ans). Pour l’investisseur qui consulte un classement des SCPI avant de souscrire, ces éléments changent la manière de lire les performances affichées.
Un recul de 17 % qui traduit un essoufflement plutôt qu’une rupture
Commençons par les faits. Au troisième trimestre 2026, la collecte brute des SCPI, c’est-à-dire l’ensemble des souscriptions avant prise en compte des retraits, atteint 1,2 milliard d’euros, en baisse de 12 % sur le trimestre et de 14 % sur un an. La collecte nette, qui retranche les sorties compensées par de nouvelles souscriptions, s’établit à 922 millions d’euros. Sur neuf mois, la collecte brute totalise 3,9 milliards d’euros (−3 %) et la collecte nette 3,1 milliards (−4,2 %). Pour la collecte brute, il s’agit du premier recul cumulé sur neuf mois depuis 2024.
Le recul de 17 % pourrait faire croire à un décrochage. Il faut le replacer dans son contexte. Le troisième trimestre 2025 avait été particulièrement dynamique : la collecte nette avait dépassé 1,1 milliard d’euros, en hausse de 38 % sur un an. L’écart annuel tient donc en partie à une base de comparaison élevée. Une part du repli d’un trimestre à l’autre relève par ailleurs de la saisonnalité : d’après les observations de , la collecte d’été représente en moyenne 88 % de celle du printemps, un ratio dont le trimestre écoulé n’est pas éloigné. Sur neuf mois, l’activité reste proche de celle de 2025, comme le souligne l’ASPIM. Le marché ralentit, il ne cale pas.
La répartition des souscriptions apporte une nuance supplémentaire. Les SCPI diversifiées captent 70,8 % de la collecte brute du trimestre, contre 74 % un an plus tôt. Les SCPI à prépondérance bureaux en attirent 22,1 %, contre 14 % au troisième trimestre 2025. Ce bond surprend dans un trimestre où les bureaux concentrent les difficultés. Il tiendrait en partie à des changements de catégorie de certaines SCPI, ce qui invite à ne pas y voir un retour d’appétit des épargnants pour le bureau. Les autres stratégies restent marginales : logistique (2,4 %), santé et éducation (1,9 %), commerces (1,3 %), résidentiel (1,1 %), hôtellerie et loisirs (0,5 %).
Le reste de l’immobilier non coté confirme le diagnostic. Les OPCI grand public enregistrent une décollecte de 43 millions d’euros, en net reflux par rapport aux 241 millions du troisième trimestre 2025. Les sociétés civiles en unités de compte, logées dans l’assurance-vie, perdent 116 millions d’euros, un rythme proche du trimestre précédent. Au total, les fonds immobiliers non cotés collectent environ 0,8 milliard d’euros nets, un niveau stable sur un an. Autrement dit, l’épargne continue d’aller vers l’immobilier collectif, mais de manière plus sélective.
Construisons votre stratégie d’investissement en SCPI
Pour bien investir en SCPI, beaucoup de variables sont à prendre en compte. Et pourtant, la plupart des investisseurs passent à côté des bons indicateurs.
Votre diagnostic patrimonial offert --> une heure pour savoir si la SCPI a sa place dans votre patrimoine, et laquelle.
La vraie information du trimestre se lit dans les parts en attente
Pour comprendre la liquidité d’une SCPI, il faut regarder les parts en attente. Dans une SCPI à capital variable, un associé qui veut sortir demande le retrait de ses parts. La société de gestion le rembourse grâce aux nouvelles souscriptions ou, à défaut, grâce à un fonds de remboursement si elle en a constitué un. Quand les demandes de retrait dépassent les souscriptions, les parts s’accumulent dans un registre d’attente. Dans une SCPI à capital fixe, les parts s’échangent sur un marché secondaire organisé par confrontation périodique des ordres d’achat et de vente, et ce sont les ordres de vente non exécutés qui restent en carnet. Dans les deux cas, ce stock mesure l’argent que des épargnants voudraient récupérer sans encore y parvenir.
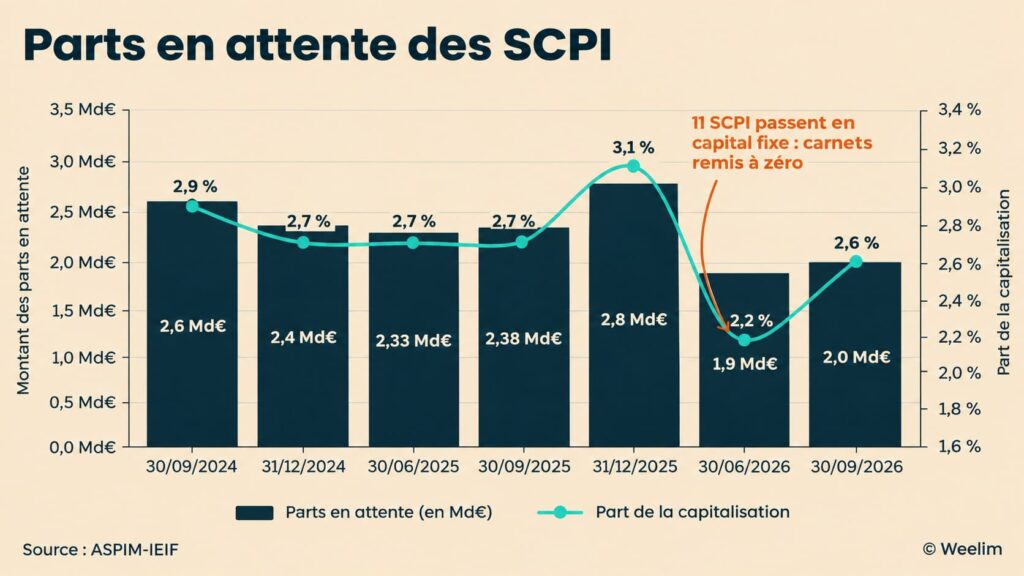
Au 30 septembre 2026, ce stock atteint 2 milliards d’euros, en hausse de 8 % sur le trimestre, soit 152 millions d’euros de plus qu’à fin juin. L’essentiel de la progression, 122 millions, provient des SCPI à capital variable. Les SCPI à capital fixe en ajoutent 30 millions dans leurs carnets d’ordres. Rapportées à la capitalisation, les parts en attente passent de 2,2 % à 2,6 %.
Ce ratio mérite pourtant d’être lu avec précaution. Sa hausse ne vient pas seulement du numérateur. La capitalisation des SCPI a reculé de 7 % sur le trimestre, à 80 milliards d’euros, sous l’effet de la baisse des prix de part. Un même stock rapporté à un marché plus petit pèse mécaniquement davantage. Le chiffre de 2,6 % amplifie donc la dégradation. Le montant en euros, lui, dit l’essentiel : la file d’attente s’allonge de nouveau.
Un stock inférieur à celui de décembre, mais une tendance qui se retend
Un détail pourrait rassurer à tort. À 2 milliards d’euros, le stock reste nettement inférieur aux 2,8 milliards relevés au 31 décembre 2025, qui représentaient alors 3,1 % de la capitalisation. Le marché serait-il plus liquide qu’il y a neuf mois ? En réalité, non. La baisse de 31 % constatée au premier semestre s’explique presque entièrement par une opération technique. Onze SCPI, représentant environ 12 % de la capitalisation du marché, ont suspendu la variabilité de leur capital depuis le début de l’année. Ce basculement remet leurs registres à zéro : les demandes de retrait en souffrance sont annulées et les associés doivent les réinscrire comme ordres de vente sur un marché secondaire. Pour ces seules SCPI, la valeur des parts en attente a ainsi reculé d’environ 1,2 milliard d’euros. L’ASPIM avait elle-même prévenu, en août, que la diminution du stock global ne traduisait pas, à elle seule, une amélioration générale des conditions de liquidité.
Si l’on isole les SCPI restées à capital variable, la tendance est sans ambiguïté. Leurs parts en attente ont augmenté d’environ 330 millions d’euros au premier semestre, puis de 122 millions au troisième trimestre, soit environ 450 millions d’euros depuis janvier. L’amélioration apparente du début d’année relevait d’un changement de comptabilisation. La dégradation du troisième trimestre, elle, est bien réelle.
Le marché des parts n’est pas grippé pour autant. Sur neuf mois, les retraits compensés, les remboursements par fonds de remboursement et les cessions sur le marché secondaire atteignent 725 millions d’euros, soit 19 % de la collecte brute. Les retraits compensés en représentent 85 %, les fonds de remboursement 12 % et le marché secondaire seulement 3 %, environ 22 millions d’euros. Ce dernier chiffre dit beaucoup : pour la majorité des sorties, la liquidité d’une SCPI dépend de l’arrivée de nouveaux souscripteurs. Tant que la collecte se maintient, le système fonctionne. Qu’elle ralentisse, et la file s’allonge. C’est précisément ce que montre le trimestre.
Pour les SCPI passées en capital fixe, la liquidité a un prix
La suspension de la variabilité du capital ne fait pas disparaître le problème, elle le déplace. Une fois la SCPI passée en capital fixe, son prix n’est plus un prix de souscription fixé par la société de gestion à partir des expertises. Il résulte de la rencontre entre acheteurs et vendeurs sur le marché secondaire. Quand les vendeurs sont beaucoup plus nombreux que les acheteurs, le prix s’ajuste à la baisse, parfois brutalement. Le communiqué de l’ASPIM le reconnaît : le prix moyen des SCPI à capital fixe recule de 47 % depuis le début de l’année, et ces prix intègrent une décote d’illiquidité qui va au-delà de la seule correction des valeurs immobilières.
Ce point mérite d’être souligné. Une décote de cette ampleur ne signifie pas que les immeubles ont perdu la moitié de leur valeur. Elle signifie que l’associé pressé de sortir accepte de céder ses parts bien en dessous de la valeur d’expertise, et que l’acheteur se fait rémunérer pour prendre le risque d’illiquidité à sa place. Pour le vendeur, la perte est réelle et définitive. Pour l’acheteur, l’opportunité peut l’être aussi, à condition de bien connaître le patrimoine acquis. Pour le porteur qui n’a pas besoin de vendre, l’essentiel reste la capacité du patrimoine à produire des loyers. Sur un marché déséquilibré, la liquidité ne disparaît pas. Elle se paie.
C’est dans ce contexte qu’il faut relire la synthèse des contrôles SPOT publiée par l’AMF le 29 octobre 2026. Le régulateur y reprochait à certains distributeurs de ne pas avoir expliqué pourquoi une SCPI peu liquide restait adaptée au client une fois le marché retourné. Les chiffres du troisième trimestre montrent que cette exigence n’a rien de théorique.
Tout comprendre avant d’investir en SCPI
Fonctionnement, rendement, fiscalité, frais, risques, choix des SCPI… Retrouvez dans notre guide les informations essentielles pour comprendre ce placement et investir avec méthode.
Avec une OAT proche de 5 %, la prime de risque n’est plus payée
La hausse des taux longs est l’autre clé de lecture du trimestre. Le communiqué de l’ASPIM rappelle que le rendement de l’État français à dix ans avoisine désormais les 5 %, un niveau inédit depuis plus de quinze ans. Il dépassait 4,5 % à la fin de septembre et a franchi le seuil des 5 % en séance le 21 octobre. Commentant ces chiffres, Philippe Depoux, président de l’ASPIM, a résumé la situation d’une formule rapportée par Pierre Papier : avec une OAT à dix ans proche de 5 %, « la prime de risque de l’immobilier s’efface ».
Pour comprendre la portée de ce constat, il faut revenir à ce qu’est une prime de risque. Un investisseur n’accepte l’illiquidité, la variabilité des revenus et le risque de perte en capital d’une SCPI qu’en échange d’un rendement supérieur à celui d’un placement sans risque. Longtemps, cet écart a été confortable : lorsque l’OAT rapportait 1 % ou moins, une SCPI servant 4 % à 4,5 % offrait plus de trois points de supplément. Cet argument a porté la collecte de la pierre-papier pendant une décennie.
Où en est-on aujourd’hui ? Sur les neuf premiers mois de 2026, le taux de distribution des SCPI, pondéré par la capitalisation et rapporté aux prix du 1er janvier, s’établit à 3,52 %, contre 3,50 % un an plus tôt. Ce chiffre porte sur neuf mois et non sur une année pleine. Une simple règle de trois le porterait à environ 4,7 % en rythme annuel, un ordre de grandeur indicatif que l’ASPIM ne publie pas et que les versements du quatrième trimestre peuvent faire varier. Même ainsi, l’écart avec une OAT autour de 5 % est nul, voire négatif. Concrètement, un épargnant peut aujourd’hui obtenir de l’État français un rendement comparable à celui des SCPI, sans frais d’entrée, avec une liquidité quotidienne et sans risque de défaillance locative.
La stabilité apparente du taux de distribution mérite elle aussi un examen. Sur la même période, l’acompte moyen versé par part, pondéré par la capitalisation, recule de 7,9 %. En nombre, 58 % des SCPI ont réduit leur distribution, de 12,5 % en moyenne, souvent parce que des locataires sont partis ou que des loyers ont été renégociés à la baisse, notamment dans les bureaux franciliens. À l’inverse, 42 % ont maintenu ou relevé leur acompte. La moyenne masque donc une dispersion croissante entre des SCPI récentes et diversifiées, dont les revenus progressent, et des véhicules plus anciens dont la distribution se contracte.
Il serait toutefois trompeur d’en conclure que la SCPI n’a plus de raison d’être face à une obligation d’État. La comparaison a ses limites. Le rendement d’une OAT est fixé à l’achat et ne progresse pas ; celui d’une SCPI repose sur des loyers généralement indexés et sur un patrimoine qui peut se revaloriser lorsque le cycle se retourne. Une obligation achetée aujourd’hui peut elle-même perdre de la valeur si les taux montent encore et qu’il faut la revendre avant l’échéance. La fiscalité et le mode de détention, en direct, en assurance-vie ou en démembrement, modifient aussi sensiblement le rendement net perçu. Mais la logique a changé. Les raisons d’investir en SCPI tiennent désormais à la diversification immobilière, à la mutualisation des risques locatifs et à la capacité des loyers à suivre l’inflation, bien plus qu’au seul écart de rendement. Le taux affiché ne suffit plus à justifier l’investissement.
Comment choisir les meilleures SCPI ?
Accédez à une large sélection de SCPI françaises et européennes et découvrez comment construire un portefeuille immobilier diversifié.
Des valorisations qui n’intègrent pas encore toute la hausse des taux
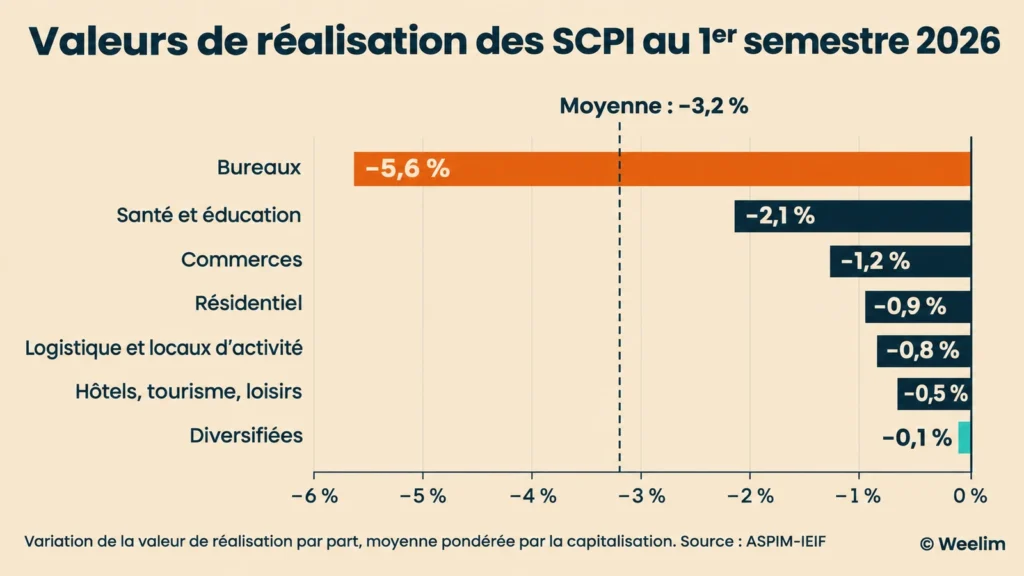
La hausse des taux n’agit pas seulement sur la concurrence entre placements. Elle agit directement sur la valeur des immeubles. Pour estimer un actif, les experts appliquent aux loyers un taux de rendement cohérent avec le coût de l’argent. Quand les taux montent, ce taux se relève et la valeur d’expertise baisse à loyers inchangés. C’est ce qui s’est produit au premier semestre : alors que les valeurs semblaient se stabiliser fin 2025, la valeur de réalisation par part a reculé de 3,2 % en moyenne pondérée, contre 1,2 % un an plus tôt.
Cette moyenne recouvre des réalités très différentes. Les SCPI à prépondérance bureaux supportent la correction la plus forte (−5,6 %), devant la santé et l’éducation (−2,1 %) et les commerces (−1,2 %). Le résidentiel (−0,9 %), la logistique (−0,8 %) et l’hôtellerie (−0,5 %) résistent mieux. Les SCPI diversifiées sont quasi stables (−0,1 %) et plus de la moitié d’entre elles voient même leur valeur progresser. Hors bureaux, la baisse moyenne se limite à 0,7 %. Le rendement global immobilier, qui additionne distribution et variation des valeurs de réalisation, ressort à −0,9 % au premier semestre pour l’ensemble du marché, mais à +2,8 % pour les SCPI diversifiées. Le marché des SCPI n’est pas un bloc. C’est un ensemble de stratégies dont les trajectoires divergent.
Les prix de part suivent, avec retard. Entre le 31 décembre 2025 et le 30 septembre 2026, le prix moyen pondéré recule de 6,4 %, mais cette baisse tient surtout aux décotes du capital fixe. Les SCPI à capital variable n’ont reculé que de 1,8 % en moyenne. Depuis janvier, dix d’entre elles ont relevé leur prix d’environ 2 % et sept l’ont abaissé d’environ 12 %, pour l’essentiel au troisième trimestre. Cinq de ces baisses, toutes sur des SCPI de bureaux, ont permis de ramener le prix de souscription dans le tunnel réglementaire autour de la valeur de reconstitution, qui mesure ce qu’il en coûterait de reconstituer le patrimoine, frais compris. En moyenne, les prix des SCPI à capital variable se situent désormais 1,5 % au-dessus de cette valeur, contre 4 % avant ajustement. La performance globale annuelle, qui combine distribution et évolution du prix des parts, ressort à −2,9 % sur neuf mois.
Reste un point de vigilance que le communiqué formule lui-même. Les valeurs de réalisation ont été arrêtées au 30 juin, alors que la remontée des taux s’est accélérée pendant l’été. Les effets de cette accélération ne sont pas encore pleinement intégrés dans les expertises. Rien ne permet d’affirmer l’ampleur des prochaines révisions. Mais les campagnes d’expertise de fin d’année pourraient conduire de nouvelles SCPI à ajuster leur prix, en particulier celles dont le prix de souscription reste proche du haut du tunnel. La correction n’est peut-être pas terminée.
Souscrire une SCPI fin 2026 impose de lire le marché des parts avant le taux affiché
Que faut-il retenir pour un investisseur ? D’abord, le recul de la collecte n’est pas un signal de sortie. Il traduit un marché qui ralentit au moment où les placements sans risque redeviennent rémunérateurs. Il ne remet en cause ni l’intérêt de l’immobilier collectif dans un patrimoine diversifié, ni la solidité de nombreux véhicules. L’ASPIM recense d’ailleurs dix lancements de SCPI depuis janvier, dont six depuis juin, ainsi que l’arrivée de nouveaux fonds immobiliers au format ELTIF. L’offre se renouvelle, signe que les gérants voient dans le cycle actuel une occasion d’acheter des actifs à des rendements redevenus élevés.
Ensuite, la liquidité devient un critère de sélection à part entière, au même titre que le rendement. Avant de souscrire, l’épargnant gagne à vérifier dans le bulletin trimestriel de la SCPI le volume de parts en attente, leur évolution d’un trimestre à l’autre, l’existence et la dotation d’un fonds de remboursement, ainsi que le rythme de la collecte. Une SCPI dont la file d’attente grossit alors que les souscriptions faiblissent présente un risque concret : celui de rester bloqué plusieurs mois, voire plusieurs années, le jour où l’on voudra récupérer son capital. À l’inverse, un véhicule sans parts en attente, qui collecte régulièrement, offre une sortie plus prévisible, sans jamais la garantir.
Troisième enseignement : la position du prix dans le tunnel compte davantage qu’auparavant. Un prix de souscription nettement supérieur à la valeur de reconstitution expose à un ajustement à la baisse lors des prochaines expertises. Un prix proche de cette valeur, ou récemment abaissé, a déjà absorbé une partie de la correction. La qualité locative du patrimoine, taux d’occupation, durée restante des baux, exposition aux bureaux franciliens, reste enfin le meilleur indicateur de la soutenabilité des revenus. Une sélection de SCPI se construit aujourd’hui sur ces fondamentaux, bien plus que sur le classement des taux de distribution de l’année passée.
Dernier enseignement, peut-être le plus important : l’horizon de placement. Avec des frais d’entrée qui pèsent souvent autour de 10 % du montant investi et un rendement désormais comparable à celui d’une obligation d’État, une SCPI ne se justifie que sur une durée longue, généralement de l’ordre d’une dizaine d’années, et pour une part de l’épargne dont on n’aura pas besoin à court terme. Ceux qui investiront dans ces conditions profiteront peut-être d’un point d’entrée intéressant, si les valeurs se stabilisent et que les taux refluent. Ceux qui ont besoin de liquidité trouveront ailleurs, aujourd’hui, une rémunération équivalente sans attente. Le trimestre ne dit pas qu’il faut fuir la pierre-papier. Il dit qu’il faut la choisir.
Rédigé le 10.11.2026 par