Le chiffre a de quoi faire réfléchir : 11,6 % des locaux commerciaux étaient vacants en France en 2025, contre un peu plus de 9 % trois ans plus tôt. Publiée en septembre 2026 par le conseil en immobilier Savills, une étude consacrée à l’immobilier commercial « à l’épreuve de la transition démographique » croise cette dégradation avec une tendance plus lente mais plus profonde : le vieillissement de la population, qui pourrait porter la part des 75 ans et plus au-delà de 20 % en 2050. Pour l’investisseur exposé aux murs de commerce, notamment via certaines SCPI thématiques, la tentation est grande de conclure à une classe d’actifs en sursis. La lecture détaillée des chiffres conduit pourtant ailleurs : la moyenne masque une fracture entre formats et entre emplacements, et c’est cette fracture, bien plus que l’étiquette « commerce », qui fera la valeur des actifs dans les années à venir. Une lecture qui renvoie directement aux risques propres à l’investissement en SCPI, au premier rang desquels la vacance locative et la baisse de valeur des parts.
La vacance à 11,6 % décrit moins une crise du commerce qu’un tri entre les formats
Le premier réflexe face à un tel chiffre consiste à vérifier qu’il ne s’agit pas d’un accident statistique. Ce n’est pas le cas. Savills s’appuie sur les relevés de Codata et de la fédération Procos, qui mesurent depuis des années la part de cellules commerciales fermées. La série dessine une pente régulière : la vacance tournait autour de 9,7 % en 2023, de 10,6 % en 2024, avant d’atteindre 11,6 % en 2025. Le Conseil national du commerce, dans son rapport sur la vacance commerciale remis au gouvernement en juin 2026, retient le même niveau pour 2025 et le compare aux 9,5 % de 2019. La dégradation est donc réelle, progressive et documentée. Elle ne relève ni de l’effet Covid, désormais lointain, ni d’une mauvaise année isolée.
Mais un taux moyen n’est qu’une moyenne. Décomposé par format, il raconte une tout autre histoire. Les centres commerciaux affichent le taux le plus élevé, à 16,8 %, contre près de 14 % en 2022. Les commerces de pied d’immeuble, ceux des rues de centre-ville, se situent à 11,7 %. Les zones commerciales de périphérie, ces retail parks alignés le long des rocades, ferment la marche avec 8,4 %. Autrement dit, un local sur six est vide dans les galeries marchandes, quand moins d’un sur douze l’est dans les parcs d’activité commerciale. Le rapport est du simple au double entre le format le plus fragile et le plus résistant. Parler de « l’immobilier de commerce » comme d’un bloc homogène n’a, dans ces conditions, plus beaucoup de sens.
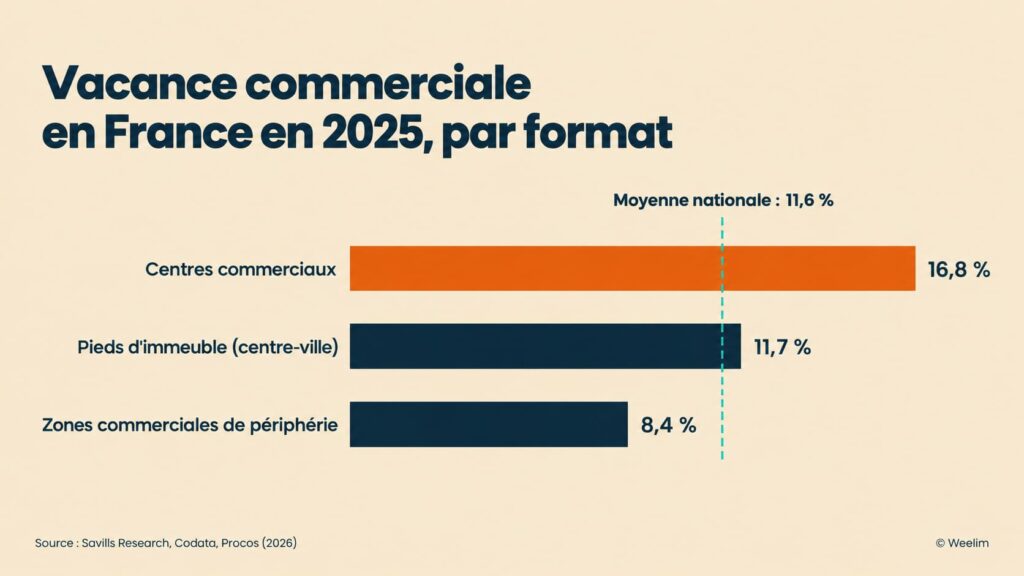
Le cas des centres commerciaux mérite qu’on s’y arrête, car il contient un paradoxe. Selon Savills, c’est le format dont la fréquentation résiste le mieux, alors même que sa vacance est la plus élevée. Le chiffre pourrait laisser croire que le public déserte les galeries. En réalité, les visiteurs continuent de venir, mais les enseignes rationalisent leurs réseaux, réduisent les surfaces et quittent les emplacements secondaires des centres, ceux qui sont mal placés dans le parcours client ou dimensionnés pour des modèles de magasins qui n’existent plus. La vacance y traduit moins un abandon par le consommateur qu’un surdimensionnement hérité des décennies d’expansion. Ce point mérite d’être souligné : un centre commercial dominant dans sa zone et un centre secondaire en perte de vitesse n’ont plus grand-chose en commun, même s’ils portent le même nom de format.
La périphérie, longtemps présentée comme le symbole d’un urbanisme commercial dépassé, tire au contraire son épingle du jeu. Coûts d’occupation plus faibles, accessibilité en voiture, prépondérance de l’alimentaire, du bricolage, de l’ameublement et du discount : ces zones captent une consommation contrainte et utilitaire, moins exposée au commerce en ligne. Le centre-ville, enfin, vit ce que Savills décrit comme un marché à deux vitesses. Les artères prime des grandes métropoles, soutenues par le tourisme et les enseignes qui y voient une vitrine, se renforcent, tandis que les emplacements secondaires et les villes moyennes décrochent. La fréquentation des magasins physiques a reculé de l’ordre de 1,7 % sur l’ensemble des formats en 2025, et c’est le centre-ville qui encaisse la correction la plus marquée.
Construisons votre stratégie d’investissement en SCPI
Pour bien investir en SCPI, beaucoup de variables sont à prendre en compte. Et pourtant, la plupart des investisseurs passent à côté des bons indicateurs.
Votre diagnostic patrimonial offert --> une heure pour savoir si la SCPI a sa place dans votre patrimoine, et laquelle.
Le vieillissement des consommateurs déplace la valeur plus qu’il ne la détruit
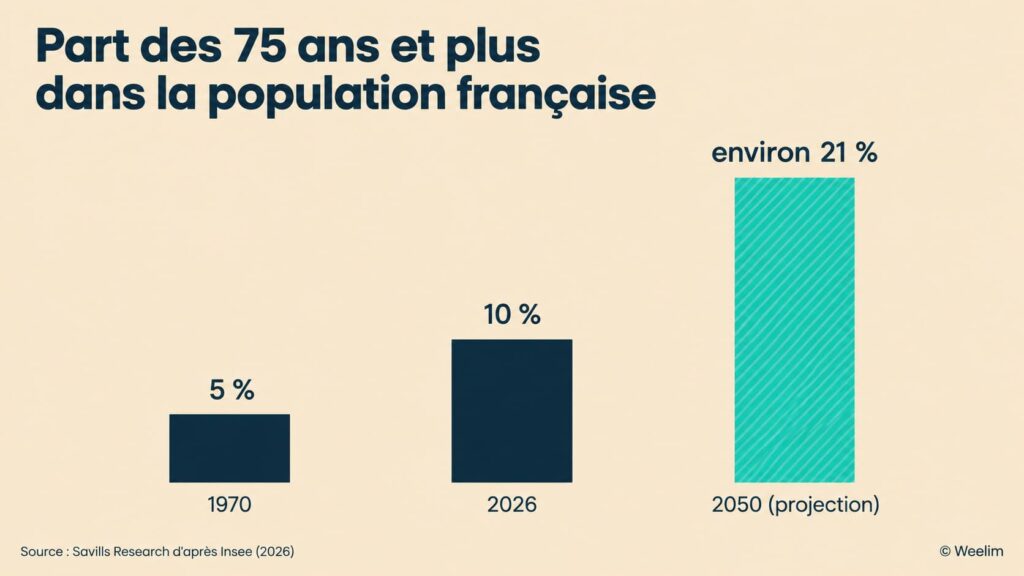
La seconde partie de l’étude Savills est la plus originale. Elle part d’un constat démographique solide, que l’Insee a précisé en juin 2026 dans ses nouvelles projections de population à l’horizon 2070 : le solde naturel français est devenu négatif en 2025, pour la première fois depuis l’après-guerre, et la population sera demain plus âgée et probablement moins nombreuse. En s’appuyant sur les données de l’institut, Savills estime que les 75 ans et plus, qui représentent environ 10 % de la population en 2026, soit 7 millions de personnes, pourraient en représenter autour de 21 % en 2050, soit près de 15 millions. Dans le même temps, la génération X et les millennials, cœur actuel de la consommation, verraient leur poids passer de 39 % à 32 % de la population.
La conclusion apparente est simple : une population qui vieillit consommerait moins, et le commerce physique en pâtirait mécaniquement. Ce raisonnement est trop rapide. D’abord, les seniors ne sont pas les plus modestes. D’après les données de l’Insee reprises par Savills, le revenu disponible des 75 ans et plus a progressé d’environ 20 % entre 2000 et 2023, contre 9 % à 12 % pour les autres tranches d’âge. Ensuite, ils restent massivement attachés au magasin : 26 % d’entre eux n’ont jamais acheté en ligne, quand près des trois quarts des Français le font désormais. Enfin, leur budget est structurellement orienté vers l’alimentation à domicile, qui pèse 46 % de leurs dépenses, contre 22 % pour la génération Z.
Cela ne signifie pas que le vieillissement est une bonne nouvelle pour tous les murs de commerce. Cela signifie qu’il redistribue la demande. Les formats qui servent une consommation de proximité, alimentaire, de santé et de services devraient bénéficier d’une clientèle plus nombreuse, solvable et fidèle au point de vente physique. À l’inverse, les enseignes d’équipement de la personne, très dépendantes d’une clientèle jeune qui arbitre en permanence avec le e-commerce, voient leur base se réduire. La génération Z réalise déjà la moitié de ses achats habituels en ligne, contre 29,5 % pour l’ensemble de la population. Quand elle se déplace en magasin, c’est de plus en plus pour une expérience, un service ou un moment de restauration, qui pèse 14 % de son budget contre 7 % chez les seniors.
Une tension apparaît toutefois, que l’étude n’épuise pas. Les retail parks, aujourd’hui les mieux protégés de la vacance, reposent largement sur l’accès en voiture. Or une population très âgée se déplace moins, et moins loin. À l’horizon de deux décennies, la proximité pourrait donc devenir un critère aussi déterminant que le coût d’occupation, au bénéfice des commerces de quartier bien insérés dans le tissu résidentiel et des zones commerciales proches des centres. Rien ne permet d’affirmer que la périphérie perdra son avantage. Mais il serait trompeur de projeter la hiérarchie actuelle des formats sur 2050 comme si la démographie n’allait pas la bousculer.
Il faut aussi garder la mesure du temps. La démographie agit lentement, sur des horizons qui dépassent la durée de détention conseillée pour une SCPI, généralement de l’ordre de huit à dix ans. Elle ne provoquera pas de choc l’an prochain. Elle n’en pèse pas moins sur la valeur des actifs dès aujourd’hui, car un acquéreur raisonne sur les loyers futurs et sur la capacité d’un local à trouver preneur au terme du bail en cours.
Tout comprendre avant d’investir en SCPI
Fonctionnement, rendement, fiscalité, frais, risques, choix des SCPI… Retrouvez dans notre guide les informations essentielles pour comprendre ce placement et investir avec méthode.
Pour les SCPI de commerces, les chiffres de 2025 nuancent fortement le récit du déclin
Si la vacance commerciale progresse depuis plusieurs années, on pourrait s’attendre à ce que les SCPI investies en murs de commerce soient les grandes perdantes du cycle immobilier récent. Les statistiques publiées le 10 février 2026 par l’Aspim et l’IEIF disent l’inverse. En 2025, les SCPI à prépondérance commerces ont servi un taux de distribution de 4,9 %, en ligne avec la moyenne du marché (4,91 %). Surtout, leur performance globale annuelle, qui additionne les revenus distribués et la variation du prix de part, s’est établie à +4,1 %, quand celle de l’ensemble des SCPI se limitait à +1,46 %, plombée par un recul moyen des prix de part de 3,45 %.
Comment expliquer qu’une catégorie exposée à un marché locatif en dégradation fasse mieux que la moyenne ? Plusieurs éléments jouent, sans qu’aucun ne suffise à lui seul. Les portefeuilles de nombreuses SCPI de commerces sont historiquement orientés vers les commerces de périphérie, l’alimentaire et les pieds d’immeuble de proximité, c’est-à-dire précisément les segments les moins touchés par la vacance. Le commerce a par ailleurs connu sa propre correction de valeur avant la remontée des taux de 2022, ce qui a limité l’ampleur des baisses récentes, là où les bureaux ont subi de plein fouet la combinaison des taux et du télétravail. Les rendements à l’acquisition, plus élevés que dans le bureau prime, ont enfin offert un coussin face au resserrement monétaire.
Le paradoxe tient ailleurs. Malgré ces résultats, les SCPI de commerces n’ont capté qu’environ 2 % de la collecte brute en 2025, loin derrière les SCPI diversifiées. Les épargnants fuient une étiquette au moment même où la catégorie a mieux résisté que les autres. Cette désaffection a des conséquences concrètes : une collecte faible limite la capacité d’une SCPI à financer de nouvelles acquisitions, à arbitrer son patrimoine ou à absorber sereinement les demandes de retrait.
Il faut se garder de transformer ces chiffres en argument d’investissement. Une performance de catégorie est une moyenne pondérée qui masque une forte dispersion entre fonds, et une bonne année ne préjuge pas des suivantes. Les SCPI restent des placements de long terme, sans garantie en capital ni de revenus, dont la liquidité n’est pas assurée. Ce que montrent ces résultats est plus modeste et plus utile : le marché a déjà commencé à intégrer la fracture entre formats, et les patrimoines construits sur les bons segments en ont tiré parti. Pour situer cette catégorie dans l’ensemble de l’offre, le panorama des SCPI et de leurs stratégies permet de comparer les différentes typologies d’actifs.
Comment choisir les meilleures SCPI ?
Accédez à une large sélection de SCPI françaises et européennes et découvrez comment construire un portefeuille immobilier diversifié.
Pour l’épargnant, la nature des murs détenus compte davantage que l’étiquette « commerce »
La conséquence patrimoniale de l’étude Savills tient en une idée : l’étiquette ne dit presque rien du risque. Une SCPI classée « commerces » peut détenir des galeries marchandes secondaires en perte d’attractivité comme des supermarchés de quartier loués à des enseignes alimentaires solides. Une SCPI « diversifiée » peut, à l’inverse, porter une poche de commerce significative sans que l’épargnant en ait conscience. Ce qui compte, c’est la composition réelle du patrimoine.
Concrètement, la lecture d’un bulletin trimestriel ou d’un rapport annuel devrait commencer par la ventilation du patrimoine par format. La part de pieds d’immeuble, de retail parks, de centres commerciaux et de galeries ne présente pas le même profil de risque, comme le montrent les écarts de vacance relevés par Savills. Vient ensuite la nature des locataires. Un portefeuille dominé par l’alimentaire, la santé, les services du quotidien ou le bricolage ne se comporte pas comme un portefeuille exposé à l’habillement et à l’équipement de la personne, segments les plus directement concurrencés par le commerce en ligne et par l’évolution démographique.
La localisation constitue le troisième filtre. Une rue commerçante prime d’une métropole touristique et l’artère principale d’une ville moyenne en déprise ne relèvent pas du même marché, même si les deux sont classées en pied d’immeuble. Les indicateurs de gestion complètent enfin l’analyse : le taux d’occupation financier et surtout son évolution sur plusieurs trimestres, la durée ferme restant à courir sur les baux, la concentration des loyers sur quelques enseignes, ou encore le niveau du taux d’effort des locataires, c’est-à-dire la part de leur chiffre d’affaires consacrée au loyer. Un loyer élevé n’a de valeur que s’il est soutenable pour celui qui le paie. Pour comprendre comment ces paramètres s’articulent, l’analyse de la composition d’une SCPI et de ses moteurs de performance offre une grille utile.
Cette approche vaut au-delà des seules SCPI de commerces. De nombreux fonds diversifiés ont accru ces dernières années leur exposition au commerce, souvent pour profiter de rendements à l’acquisition plus élevés que dans le bureau. La question n’est donc pas de savoir s’il faut, ou non, détenir du commerce, mais lequel, à quel prix et dans quelle proportion du patrimoine. Le risque n’est pas dans le mot. Il est dans l’adresse.
La rareté de l’offre nouvelle protège l’existant, à condition qu’il sache se transformer
Un dernier élément vient compléter le tableau et explique en partie l’optimisme relatif de Savills pour certains formats : l’offre nouvelle s’est effondrée. Les surfaces de vente autorisées en commissions départementales d’aménagement commercial, qui dépassaient 1,4 million de mètres carrés en 2017, sont tombées sous la barre des 500 000 m² ces dernières années, et les extensions représentent désormais la majorité des dossiers. La sobriété foncière voulue par les pouvoirs publics, les difficultés de financement et la prudence des enseignes concourent à ce gel.
Pour les propriétaires d’actifs existants, la rareté est en principe favorable : moins de concurrence nouvelle, c’est davantage de pouvoir de négociation sur les emplacements recherchés. Savills anticipe d’ailleurs que la valeur se concentrera sur les actifs existants les mieux positionnés et les plus adaptés aux générations qui les fréquentent, et que le marché se tournera vers la densification et la restructuration plutôt que vers la construction. Mais cette protection ne joue pas pour tous. Les enseignes réduisent leurs formats : certaines développent désormais des magasins de 200 à 300 m², là où leur modèle classique en occupait plus de 800. Un local trop grand, mal divisible ou difficile à reconvertir peut rester vide malgré la rareté globale de l’offre. Sa remise sur le marché suppose alors des travaux de division ou de transformation, qui pèsent sur le rendement du propriétaire.
Le coût de la vacance pourrait par ailleurs augmenter. Le Conseil national du commerce a proposé en juin 2026 de déclencher la taxe sur les friches commerciales dès dix-huit mois d’inoccupation, contre deux ans aujourd’hui, et de resserrer ses exonérations. Cette taxe, prévue aux articles 1530 et suivants du code général des impôts et due par le propriétaire, s’applique au taux de 10 % de la base la première année, 15 % la deuxième et 20 % au-delà, ces taux pouvant être doublés par les collectivités. Il ne s’agit à ce stade que d’une recommandation, dont la traduction législative reste incertaine. Elle illustre néanmoins une tendance de fond : la vacance coûtera de plus en plus cher à ceux qui la subissent, ce qui renforce l’avantage des gestionnaires capables de relouer vite ou de transformer leurs actifs.
Reste une précaution de lecture. L’étude émane d’un conseil en immobilier dont l’activité consiste à accompagner investisseurs et enseignes, et une partie de ses données est présentée sous forme de graphiques sans commentaire détaillé. Ses grandes tendances sont corroborées par d’autres sources, du Conseil national du commerce aux statistiques de l’Aspim, mais elles décrivent un marché en mouvement, pas une trajectoire écrite d’avance. Ce qu’elles établissent avec certitude, c’est que la valeur des murs de commerce se jouera désormais sur la qualité de l’emplacement, la pertinence du format et la solidité des locataires, bien plus que sur l’appartenance à une catégorie. Le commerce n’est pas condamné. Il est devenu sélectif, et l’épargnant doit l’être aussi.
Rédigé le 02.11.2026 par