Après deux années de correction puis une année 2025 marquée par les premiers signes de stabilisation, le marché des SCPI poursuit sa transformation en 2026. Les chiffres publiés le 5 août par l’ASPIM et l’IEIF montrent une collecte qui résiste, des investissements immobiliers qui accélèrent et des prix de souscription globalement stabilisés. Mais derrière cette amélioration se dessine un marché de plus en plus fragmenté. Certaines SCPI collectent abondamment et profitent des nouvelles conditions du marché immobilier pour constituer leur patrimoine, quand d’autres continuent de faire face à des problèmes de liquidité et à une dégradation de leurs revenus locatifs. Pour comprendre cette nouvelle phase du cycle, il faut donc regarder au-delà du rendement et replacer ces données dans le fonctionnement global d’un investissement en SCPI.
La collecte des SCPI se stabilise à 2,7 milliards d’euros au premier semestre 2026
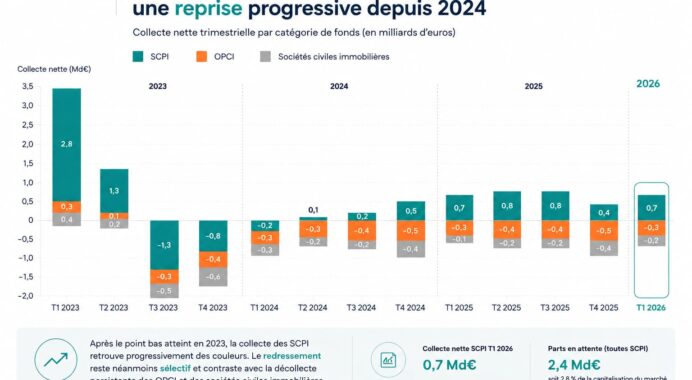
Le premier signal est plutôt favorable. Selon les statistiques publiées par l’ASPIM et l’IEIF, les SCPI ont enregistré 2,7 milliards d’euros de collecte brute au premier semestre 2026, soit une progression de 2,6 % par rapport aux six premiers mois de 2025.
Une fois les retraits pris en compte, la collecte nette atteint 2,2 milliards d’euros, en hausse de 2,5 % sur un an. Le marché maintient donc le mouvement de reprise engagé à partir de la fin de l’année 2024.
Cette évolution mérite toutefois d’être replacée dans une perspective plus longue. Sur douze mois glissants, le rythme de collecte brute ressort autour de 5,6 milliards d’euros. L’ASPIM souligne que ce montant est proche du niveau enregistré en 2018, avant l’accélération spectaculaire des souscriptions entre 2019 et 2022.
Le marché ne revient donc pas aux années de collecte exceptionnelle qui ont précédé la hausse des taux. Il semble plutôt retrouver un rythme plus normalisé.
Le deuxième trimestre apporte d’ailleurs une première nuance. La collecte brute s’établit à 1,3 milliard d’euros, contre 1,4 milliard au premier trimestre. La collecte nette passe quant à elle d’environ 1,2 à 1,1 milliard d’euros. Elle recule ainsi de 7,4 % par rapport au trimestre précédent et de 4,6 % par rapport au deuxième trimestre 2025.
Il serait donc excessif de parler d’une accélération continue. Le marché des SCPI semble davantage entrer dans une phase de stabilisation de la collecte que dans un nouveau cycle d’euphorie.
Cette collecte constitue néanmoins un élément important pour les sociétés de gestion. Elle permet aux SCPI qui en bénéficient de continuer à acheter des immeubles dans un environnement immobilier profondément différent de celui des années 2019 à 2022.
Et c’est probablement là que se trouve l’un des principaux enjeux du marché actuel.
Construisons votre stratégie d’investissement en SCPI
Pour bien investir en SCPI, beaucoup de variables sont à prendre en compte. Et pourtant, la plupart des investisseurs passent à côté des bons indicateurs.
Votre diagnostic patrimonial offert --> une heure pour savoir si la SCPI a sa place dans votre patrimoine, et laquelle.
Derrière la reprise, la collecte se concentre sur une poignée de SCPI
La hausse globale des souscriptions pourrait laisser penser que les investisseurs reviennent progressivement vers l’ensemble du marché. Les chiffres racontent une histoire différente.
Au premier semestre 2026, 70,9 % de la collecte brute est captée par les SCPI classées dans la catégorie diversifiée par l’ASPIM. Les SCPI à prépondérance bureaux représentent 21,5 % des souscriptions, tandis que la logistique et les locaux d’activité, la santé et l’éducation, les commerces, le résidentiel et l’hôtellerie se partagent une fraction beaucoup plus réduite de la collecte.
Cette domination des stratégies diversifiées n’est pas nouvelle. Elle confirme néanmoins un déplacement important des flux d’épargne.
L’analyse détaillée du deuxième trimestre permet d’aller plus loin. Les quatre premières SCPI en termes de collecte nette ont concentré environ 46 % des flux du trimestre. Les dix premières en représentent environ 71 %.
Autrement dit, une dizaine de véhicules concentrent environ sept euros collectés sur dix, alors que le marché compte plus de 200 SCPI.
Cette concentration constitue probablement l’un des phénomènes les plus structurants du cycle actuel.
Une grande partie des SCPI qui attirent aujourd’hui les capitaux sont des véhicules relativement récents, diversifiés ou fortement internationalisés. Elles disposent souvent d’un avantage considérable : elles n’ont pas à gérer un patrimoine constitué lorsque les taux étaient très bas et les prix immobiliers élevés.
Elles peuvent au contraire déployer leurs capitaux après la correction des valeurs immobilières intervenue depuis 2022.
À l’inverse, certaines SCPI historiques doivent simultanément gérer des immeubles acquis dans l’ancien cycle, financer des travaux, maintenir leur taux d’occupation, céder certains actifs et répondre aux demandes de retrait de leurs associés.
Deux SCPI affichant aujourd’hui un taux de distribution comparable peuvent donc se trouver dans des situations patrimoniales très différentes.
Cette nouvelle hiérarchie explique pourquoi un classement fondé uniquement sur le rendement devient particulièrement insuffisant. Le millésime du patrimoine, la capacité de collecte, la situation de liquidité, l’endettement, l’évolution des valeurs d’expertise ou encore la qualité du marché locatif doivent désormais être analysés ensemble.
Tout comprendre avant d’investir en SCPI
Fonctionnement, rendement, fiscalité, frais, risques, choix des SCPI… Retrouvez dans notre guide les informations essentielles pour comprendre ce placement et investir avec méthode.
Rendement des SCPI : une moyenne stable qui masque davantage de baisses de dividendes
À première vue, les revenus distribués résistent.
Rapporté aux prix de référence du 1er janvier 2026, le taux de distribution moyen pondéré par la capitalisation atteint 2,30 % sur les six premiers mois de l’année, pratiquement au même niveau que les 2,29 % enregistrés au premier semestre 2025.
Une extrapolation mécanique de ce chiffre sur douze mois serait toutefois hasardeuse. Les distributions des SCPI ne sont pas nécessairement régulières d’un trimestre à l’autre et certaines sociétés de gestion peuvent ajuster leurs acomptes en cours d’année.
Mais un autre indicateur mérite surtout l’attention.
En nombre, seulement 47 % des SCPI ont maintenu ou augmenté leur acompte semestriel par part. À l’inverse, 53 % ont réduit leur distribution, avec une diminution moyenne de l’ordre de 14 % parmi les véhicules concernés.
La situation s’est donc inversée par rapport au premier semestre 2025. À cette époque, 61 % des SCPI avaient maintenu ou augmenté leur distribution et 39 % l’avaient réduite.
La stabilité de la moyenne du marché masque ainsi une dispersion croissante.
Pour certaines SCPI récentes, la diminution d’un acompte peut simplement correspondre à une normalisation après une période de lancement particulière. Mais pour d’autres, notamment parmi les véhicules exposés aux bureaux franciliens, l’ASPIM évoque des causes beaucoup plus structurelles : départs de locataires, renégociations de loyers à la baisse ou diminution des loyers effectivement encaissés.
C’est une distinction essentielle.
Un dividende élevé ne constitue pas en lui-même la preuve de la bonne santé économique d’une SCPI. Il faut comprendre comment ce revenu est généré, vérifier l’évolution du taux d’occupation, observer les éventuelles franchises accordées aux locataires et s’assurer que le niveau de distribution reste cohérent avec les revenus réellement produits par le patrimoine.
La question du rendement doit donc être replacée dans l’analyse plus large de la performance d’une SCPI de rendement.
Le premier semestre 2026 rappelle ainsi une règle simple : la moyenne du marché devient de moins en moins représentative de l’expérience réelle de chaque associé.
Comment choisir les meilleures SCPI ?
Accédez à une large sélection de SCPI françaises et européennes et découvrez comment construire un portefeuille immobilier diversifié.
Liquidité : pourquoi la baisse de 31 % des parts en attente est trompeuse
C’est probablement le chiffre qui nécessite le plus de précautions.
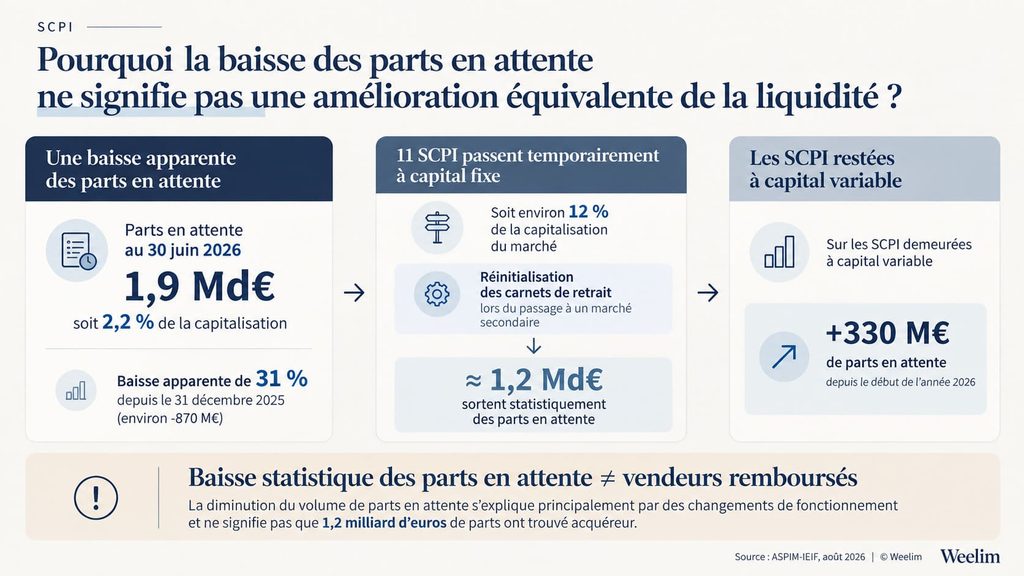
Au 30 juin 2026, la valeur des parts en attente de retrait s’établit à environ 1,9 milliard d’euros, soit 2,2 % de la capitalisation du marché. Le montant a diminué de 31 % depuis le 31 décembre 2025, ce qui représente une baisse d’environ 870 millions d’euros.
Présenté isolément, ce chiffre pourrait laisser penser que la crise de liquidité des SCPI est en voie de résolution rapide.
Ce n’est pas exactement ce qui s’est passé.
Depuis le début de l’année, onze SCPI représentant environ 12 % de la capitalisation du marché ont suspendu temporairement la variabilité de leur capital. Le mécanisme modifie profondément la manière dont les vendeurs peuvent céder leurs parts : les anciens carnets de demandes de retrait sont réinitialisés et les transactions passent désormais par un marché secondaire où acheteurs et vendeurs confrontent leurs ordres.
Pour ces onze SCPI, la valeur des parts enregistrées comme étant en attente a ainsi diminué d’environ 1,2 milliard d’euros.
Mais cette baisse statistique ne signifie pas que 1,2 milliard d’euros de parts ont trouvé acquéreur.
Une partie du problème de liquidité a simplement changé de forme.
Le constat devient encore plus clair lorsque l’on isole les SCPI restées à capital variable. Sur celles-ci, la valeur des parts en attente a au contraire progressé d’environ 330 millions d’euros depuis le début de l’année 2026.
Cette distinction est fondamentale pour un investisseur.
Dans une SCPI à capital variable, un associé souhaitant vendre dépend généralement de l’existence de nouvelles souscriptions permettant de compenser les demandes de retrait. Lorsque les vendeurs deviennent durablement plus nombreux que les acheteurs, une file d’attente peut apparaître.
Sur un marché secondaire fonctionnant par confrontation d’ordres, la transaction peut théoriquement avoir lieu sans nouvelle collecte. Mais le prix devient alors une variable d’ajustement : si peu d’acheteurs sont présents, le vendeur peut devoir accepter une décote importante pour céder ses parts.
La liquidité ne doit donc pas être confondue avec la seule existence d’un mécanisme de revente.
Pour un associé, trois questions différentes doivent être posées : peut-il vendre, dans quel délai et à quel prix ?
Les événements du premier semestre rappellent ainsi pourquoi le risque de liquidité des SCPI doit être analysé avant l’investissement et non seulement au moment où l’épargnant souhaite récupérer son capital.
Sur ce sujet, le premier semestre 2026 marque davantage une transformation du problème qu’une disparition du problème.
Les SCPI recommencent à investir massivement dans un marché immobilier devenu plus favorable
Si les difficultés des anciennes SCPI occupent naturellement une partie de l’attention, un autre mouvement est en train de se produire en parallèle.
Les SCPI recommencent à acheter.
Selon les données de marché publiées au cours de l’été, elles ont réalisé environ 2,36 milliards d’euros d’acquisitions immobilières au premier semestre 2026, contre environ 1,48 milliard au premier semestre 2025. La progression dépasse donc 59 % en un an.
Le mouvement s’est particulièrement accéléré au deuxième trimestre, avec environ 1,46 milliard d’euros d’investissements, après 903 millions au premier trimestre.
Ce chiffre permet de comprendre pourquoi la collecte actuelle peut avoir une valeur particulière pour certaines SCPI.
Les fonds levés aujourd’hui ne sont pas investis dans les conditions immobilières de 2020 ou 2021. La remontée des taux d’intérêt engagée à partir de 2022 a entraîné une correction des prix sur de nombreux segments de l’immobilier tertiaire. Les acheteurs disposant de capitaux peuvent donc négocier des actifs dans des conditions différentes de celles qui prévalaient au sommet du cycle précédent.
Le phénomène est particulièrement visible à l’étranger.
Au deuxième trimestre 2026, 82,8 % des acquisitions des SCPI ont été réalisées hors de France, représentant environ 1,21 milliard d’euros. Cette proportion était déjà de 74,8 % au premier trimestre.
Cette internationalisation ne garantit évidemment pas de meilleures performances futures. Elle traduit toutefois la volonté des sociétés de gestion d’élargir leur univers d’investissement et d’arbitrer entre plusieurs marchés européens.
Le bureau lui-même n’a d’ailleurs pas disparu des acquisitions. Après plusieurs années de défiance, certaines opportunités peuvent redevenir intéressantes lorsque le prix payé intègre suffisamment les nouvelles conditions de marché. Le mot « bureau » ne suffit donc plus à qualifier le niveau de risque d’un investissement : la localisation, le prix d’acquisition, la qualité technique du bâtiment, la durée du bail et la solidité du locataire deviennent déterminants.
C’est précisément ce qui sépare aujourd’hui deux générations de patrimoine.
Une SCPI ancienne peut détenir un immeuble acheté cher avant la remontée des taux et devoir gérer sa revalorisation à la baisse. Une SCPI qui collecte aujourd’hui peut parfois acheter un actif comparable après correction, avec un rendement immobilier initial supérieur.
Le même marché immobilier peut donc pénaliser l’une et créer des opportunités pour l’autre.
Ce que le premier semestre 2026 change pour un investisseur en SCPI
Les chiffres du premier semestre dessinent finalement un marché plus sain sur certains aspects, mais aussi beaucoup plus exigeant en matière de sélection.
Le premier changement concerne la collecte. Son retour montre que les SCPI conservent une place dans l’épargne immobilière des particuliers. Mais cette collecte est extrêmement concentrée. Elle ne constitue donc pas un vote de confiance uniforme envers l’ensemble de la classe d’actifs.
Le deuxième concerne les prix. Après les fortes corrections observées depuis 2023, le prix moyen des SCPI à capital variable est resté globalement stable au premier semestre 2026. Une seule SCPI à capital variable a réduit son prix de souscription tandis que cinq l’ont augmenté. Ce signal suggère que la phase de correction généralisée des prix de souscription s’est nettement atténuée.
Il ne signifie toutefois pas que toutes les pertes de valeur ont disparu.
Sur les SCPI à capital fixe, les prix issus de la confrontation entre acheteurs et vendeurs ont subi des ajustements beaucoup plus importants. Le prix moyen de ce segment, pondéré par la capitalisation, a reculé de 33 % depuis le début de l’année. En intégrant ces véhicules, le prix moyen de l’ensemble du marché diminue de 2,4 % au premier semestre.
Cette divergence est révélatrice. Le prix affiché d’une part et le prix auquel un investisseur peut effectivement la céder ne racontent pas toujours la même histoire.
Le troisième changement concerne la distribution. Le taux moyen reste stable, mais davantage de SCPI diminuent leurs acomptes. Le rendement doit donc être confronté à la qualité des revenus locatifs et à l’état du patrimoine.
Enfin, la forte reprise des acquisitions ouvre une nouvelle phase. Les SCPI disposant de collecte et de peu d’actifs hérités du précédent cycle peuvent acheter dans des conditions potentiellement plus favorables. Les véhicules historiques peuvent eux aussi profiter de ces conditions lorsqu’ils disposent des ressources nécessaires, mais certains doivent parallèlement absorber les conséquences de leurs investissements passés et gérer les demandes de retrait.
Pour l’épargnant, le débat « faut-il investir ou non en SCPI en 2026 ? » devient donc trop simplificateur.
Le premier semestre confirme surtout que les écarts entre véhicules sont devenus considérables. La collecte, la liquidité, le prix d’acquisition des immeubles, le taux d’occupation, la capacité à maintenir les loyers, l’évolution des valeurs d’expertise, l’endettement et la structure du patrimoine comptent désormais autant que le taux de distribution affiché.
Après la correction de 2023-2025, le marché des SCPI ne revient pas à son état antérieur. Il entre dans un nouveau cycle, avec de nouveaux gagnants, mais aussi avec les difficultés de l’ancien cycle encore à absorber.
Rédigé le 05.10.2026 par