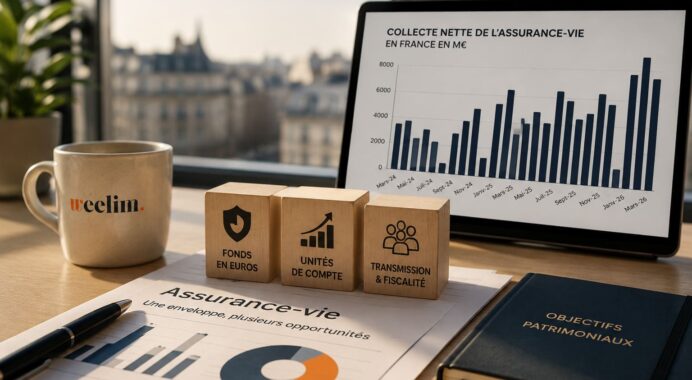
Dans un contexte marqué par la recherche de placements performants et stables, l’assurance vie confirme sa position de pilier de l’épargne des Français. Après plusieurs années de doutes alimentés par la baisse des rendements des fonds en euros, les ménages semblent avoir retrouvé confiance dans ce support long terme. La collecte nette enregistrée au mois de mars 2025 en témoigne de manière éclatante. Elle atteint un sommet inédit depuis 15 ans, traduisant non seulement une hausse significative des versements, mais aussi un recul des prestations versées, signe d’une volonté de rester investi. Avec une collecte nette de 4 milliards d’euros, le marché signe son meilleur mois de mars depuis 2010. À 15,5 milliards d’euros, les cotisations brutes atteignent également un niveau jamais observé pour un mois de mars. Voici notre analyse.
Vous souhaitez investir en assurance-vie en bénéficiant d’une sélection de support à haute valeur ajoutée, découvrez l’assurance-vie de droit luxembourgeois.
Téléchargez aussi notre guide pour investir en assurance-vie, PER et PEA
Un trimestre en forte progression, soutenu par les unités de compte
Sur l’ensemble du premier trimestre 2025, la tendance reste résolument positive. Les cotisations atteignent 49,8 milliards d’euros, en hausse de +4 % par rapport à la même période de 2024. Cette progression s’explique presque exclusivement par l’attrait des unités de compte, qui enregistrent une croissance de 10 %, tandis que les supports en euros restent quasiment stables. La part des unités de compte s’établit désormais à 41 % depuis le début de l’année, traduisant un changement de comportement durable chez les épargnants, mieux informés et plus enclins à prendre une part de risque pour aller chercher de la performance dans un contexte de taux réels encore limités.
Parmis les unités de compte les plus populaires, on retrouve les SCPI, les SCI, les produits structurés et les ETF.
Les prestations, elles, s’établissent à 35,4 milliards d’euros depuis le début de l’année, en repli de 9 % par rapport à 2024. Cette baisse touche aussi bien les contrats en euros que ceux en UC. Ce double mouvement – hausse des cotisations, baisse des rachats – permet à la collecte nette d’atteindre un niveau élevé de 14,4 milliards d’euros sur trois mois, soit 5,6 milliards d’euros de plus qu’à la même période l’an dernier. Une dynamique qui reflète une réallocation de l’épargne vers des placements de long terme, portés notamment par un regain d’intérêt pour les marchés financiers.
Optimisons votre stratégie d'investissement en assurance-vie
PER et eurocroissance : les autres moteurs du rebond
Parallèlement à l’assurance vie traditionnelle, d’autres produits d’épargne longue contribuent à cette dynamique. Le Plan d’Épargne Retraite (PER), dans sa version assurantielle, affiche une collecte brute de 833 millions d’euros en mars 2025, soit une progression de 7 % sur un an. La collecte nette atteint 511 millions d’euros, en hausse de 15 % par rapport à mars 2024. Le nombre de nouveaux assurés continue également d’augmenter, avec près de 78 600 contrats ouverts sur le seul mois de mars. Cette dynamique est renforcée par les transferts en provenance d’anciens contrats retraite, qui ont concerné 19 400 assurés et 345 millions d’euros sur le mois.
À fin mars 2025, les PER assurantiels comptabilisent 7,2 millions d’assurés pour un encours de 97,4 milliards d’euros, dont 44 % sont investis en unités de compte. Cette part croissante traduit une acceptation plus large du risque dans une perspective de long terme, en lien avec les objectifs de diversification et d’optimisation fiscale poursuivis par les épargnants.
Autre segment dynamique : celui des fonds eurocroissance. Ces produits hybrides entre fonds en euros et unités de compte enregistrent 584 millions d’euros de cotisations sur le trimestre, en progression de 9 %. Malgré des prestations en hausse (286 millions d’euros), l’encours progresse et atteint 11,3 milliards d’euros, porté par l’adhésion de 33 000 nouveaux assurés depuis janvier. Ces chiffres traduisent le retour progressif de l’appétence pour des supports plus innovants et potentiellement plus rémunérateurs.
Assurance-vie : ce que vous devez savoir avant de signer ou d'arbitrer
Fiscalité des retraits et de la transmission, supports qui performent, frais, clause bénéficiaire. Notre guide donne les clés pour utiliser l'assurance-vie comme un outil, pas comme un placement par défaut.
Une épargne toujours plus tournée vers le financement de l’économie
L’essor de l’assurance vie ne se mesure pas uniquement à l’aune de ses performances chiffrées. Il témoigne aussi d’un rôle croissant dans le financement de l’économie productive. Selon les dernières données disponibles, 63 % des encours sont investis dans des titres d’entreprises, avec une répartition équilibrée entre actions, obligations et immobilier d’entreprise. Les obligations d’État, quant à elles, représentent 24 % des placements, soulignant le rôle pivot de l’assurance vie dans la stabilité du financement public.
Les transformations de contrats dans le cadre de la loi PACTE confirment également cette orientation. Au premier trimestre 2025, 103 000 contrats ont été modifiés pour intégrer davantage d’unités de compte ou pour améliorer leur performance globale. Le montant total de ces transformations s’élève à 3,3 milliards d’euros, dont 600 millions ont été réinvestis en unités de compte. Ce mouvement reflète la volonté des épargnants de mieux orienter leur capital dans un contexte de rendement modéré sur les supports en euros.
Découvrez les meilleurs placements assurance-vie
Comparez les possibilités d’investissement et découvrez les meilleurs placements assurance-vie
Un regain de confiance salué par les professionnels
Pour les acteurs du marché, cette reprise spectaculaire traduit un retour en force de la confiance. Après plusieurs années de doutes liés à la fiscalité, à la baisse des rendements des fonds euros et à la volatilité des marchés, les épargnants semblent avoir retrouvé leur boussole. Le message est clair : l’assurance vie reste le produit d’épargne de référence des Français. Avec un encours total de 2 025 milliards d’euros à fin mars 2025, en progression de +3,7 % sur un an, elle s’impose comme un pilier incontournable du patrimoine des ménages.
Selon Paul Esmein, directeur général de France Assureurs, « le succès renouvelé de l’assurance vie, pilier de l’épargne des Français, témoigne de sa solidité et de sa capacité à soutenir la croissance de l’économie au niveau national et européen ». Il insiste également sur l’opportunité historique de renforcer les synergies entre épargne et investissement productif, en faveur d’une économie européenne plus compétitive, durable et résiliente.
Ce retour en grâce ne doit cependant pas masquer les défis à venir. Le maintien d’une collecte dynamique suppose de poursuivre l’innovation produit, de renforcer la transparence vis-à-vis des assurés, et de maintenir un environnement fiscal stable et prévisible. Autant d’enjeux qui conditionneront la capacité de l’assurance vie à continuer de jouer son rôle central dans l’économie française dans les années à venir.
Rédigé le 14.05.2025 par