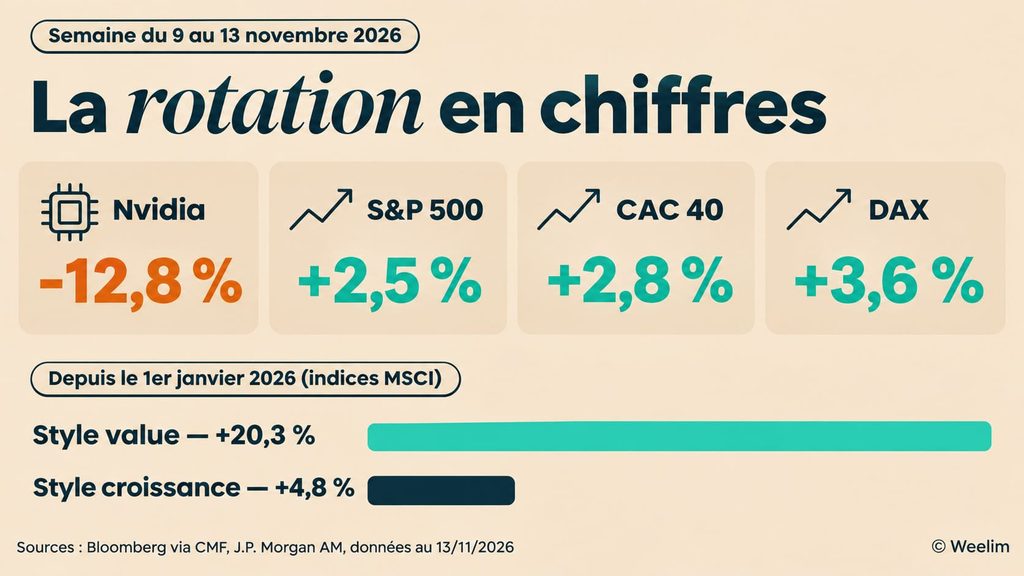
Jensen Huang, fondateur et unique patron de Nvidia depuis plus de trois décennies, a quitté ses fonctions au cœur de la semaine, et l’action a perdu près de 13 % en cinq séances. Pourtant, au soir du vendredi 13 novembre, le S&P 500 gagnait 2,5 %, le CAC 40 2,8 % et le DAX 3,6 %. Le marché a traité l’affaire comme un accident propre à une entreprise. Il a réservé sa vraie nervosité à l’inflation américaine, qui a renvoyé le taux à 10 ans des États-Unis au-dessus de 5 % et fait reculer l’or de près de 5 %. Ce décalage dit beaucoup de la façon dont il faut aujourd’hui lire la diversification de ses placements assurantiels, et du risque qui pèse réellement sur eux.
Le symbole de l’IA est tombé, le marché a tenu
La séquence est sans précédent pour une société de cette taille. Le dimanche 8 novembre, Jensen Huang reconnaît, dans un message adressé aux salariés, une liaison extraconjugale. L’affaire dépasse la vie privée : elle concerne une dirigeante d’une société de centres de données basée à Singapour, client important du groupe, que le renseignement américain soupçonne de travailler pour Pékin. Le même jour, le conseil d’administration ouvre une enquête indépendante. Trois jours plus tard, selon le document réglementaire déposé auprès de la SEC, le gendarme boursier américain, le conseil accepte la démission de Jensen Huang, avec effet immédiat. Colette Kress, directrice financière depuis 2013, assure l’intérim, et le groupe se dote pour la première fois de son histoire d’un président du conseil distinct.
Sur la semaine, l’action Nvidia recule de 12,8 %, à 162,85 dollars, selon les données Bloomberg. C’est sa sixième semaine de baisse d’affilée, et environ 500 milliards de dollars de capitalisation ont disparu. Le chiffre impressionne. Il faut pourtant le comparer à ce qui ne s’est pas produit. Le jour de la démission, le titre a touché -14 % en séance avant de limiter sa baisse à 4,3 %, et le reste du secteur n’a pas suivi.
La démission du fondateur pose une question de gouvernance, de succession et, ici, de relations avec la Chine. Elle ne remet pas en cause la demande de puces pour l’intelligence artificielle. Le fabricant taïwanais TSMC, qui produit l’essentiel des processeurs de Nvidia, a publié pour octobre des ventes en hausse de 60 % sur un an. Le titre se paie désormais moins de 12 fois les bénéfices attendus, son niveau le plus bas depuis 2013. Ce multiple, c’est-à-dire le rapport entre le prix de l’action et le bénéfice par action anticipé, intègre déjà une bonne part des inquiétudes.
Il serait toutefois trompeur d’en conclure que l’affaire est close. L’exposition réelle de Nvidia aux réexportations vers la Chine reste à établir, trois textes de contrôle des exportations ont repris de l’élan au Congrès, et Donald Trump rencontre Xi Jinping au sommet de l’APEC les 18 et 19 novembre. La publication des résultats du groupe, mardi 17 novembre au soir, sera la première sans son fondateur. Le cours aurait-il atteint un point bas ? Pas si sur.
Construisons ensemble votre stratégie d’investissement en Bourse
PEA, Compte titre, ETF, fonds et actions permettent d’investir à long terme sur les marchés financiers. Encore faut-il choisir une allocation adaptée à votre horizon et au niveau de risque que vous êtes prêt(e) à accepter.
Votre diagnostic patrimonial offert --> 1 heure pour savoir comment investir en Bourse et voir quelle place lui donner dans votre patrimoine.
La rotation a remplacé la fuite, et elle en dit long sur les indices
La semaine a confirmé un mouvement engagé depuis plusieurs semaines : les capitaux ne quittent pas les actions, ils changent de secteur. Le lundi 9 novembre, alors que Nvidia décrochait, le S&P 500 signait sa meilleure séance depuis avril avec ses onze secteurs en hausse, et le CAC 40 gagnait 1,16 %, porté par la baisse du pétrole. La Bourse de Paris a ensuite aligné cinq séances de hausse consécutives pour finir à 8 368,91 points. Le Nikkei japonais, durement sanctionné la semaine précédente, a rebondi d’environ 6 %. Seule la Chine continentale a reculé.
Cette rotation se lit encore mieux sur un mois. Selon Amundi, le Nasdaq abandonne 10,2 % et l’indice des semi-conducteurs de Philadelphie 25,3 % sur la période, tandis que le Stoxx Europe 600 progresse de 3,2 % et l’indice mondial des valeurs défensives de 5,2 %. La société de gestion y voit une remise en question de la place prépondérante des valeurs technologiques américaines. Sur l’année, l’écart de styles est spectaculaire : selon les données MSCI compilées par J.P. Morgan Asset Management au 13 novembre, le style « value », composé de sociétés jugées peu chères au regard de leurs bénéfices, gagne 20,3 % depuis le 1er janvier, contre 4,8 % pour le style « croissance ».
Ce point mérite d’être souligné, car il touche directement l’épargnant. Les indices les plus répandus sont pondérés par la capitalisation boursière : plus une entreprise vaut cher, plus elle pèse. Un fonds indiciel américain ou mondial porte donc mécaniquement une part importante de Nvidia et de quelques géants technologiques, et avec elle le risque lié à un seul dirigeant. Selon Morgan Stanley, l’indice S&P 500 équipondéré, où chaque entreprise pèse le même poids, gagnait 15,3 % depuis le début de l’année au 9 novembre, contre 10,3 % pour l’indice classique. Le constat apparent est qu’un indice large est diversifié par construction. En réalité, sa diversification géographique peut masquer une forte concentration sur quelques valeurs, et c’est cette concentration que la semaine a mise à l’épreuve. Une épargne réellement diversifiée se juge sur le poids réel de chaque thème, pas sur le nombre de lignes.
L’Europe, longtemps pénalisée par l’absence de champions de l’IA, profite aujourd’hui de cette faiblesse. Elle n’en profite pas seulement par défaut. Léonard Cohen, de Ginjer AM, souligne que les prévisions de bénéfices des sociétés du CAC 40 pour 2026 et 2027 sont révisées à la hausse depuis mars, sous l’effet de l’énergie, des banques et de l’industrie, ce qui n’était pas arrivé en 2024 et 2025. La hausse de l’indice repose donc en partie sur des résultats, pas seulement sur un report de capitaux. Il faut pourtant garder la mesure : selon J.P. Morgan AM, le CAC 40 ne progresse que de 5,8 % depuis le début de l’année, loin de l’Ibex espagnol ou du FTSE MIB italien, qui gagnent environ 19 %. La Bourse de Paris rattrape elle son retard mais ne fait pas la course en tête.
Investissez en Bourse avec une stratégie de long terme
Découvrez quelle enveloppe fiscale est le mieux pour vous : PER, assurance-vie ou PEA et PEA PME.
Le vrai frein de la semaine est venu de l’inflation américaine
Si un facteur a plafonné le rebond, c’est le prix de l’argent. Mardi 10 novembre, l’inflation américaine d’octobre est ressortie à +0,4 % sur un mois, au-dessus des +0,3 % attendus, et l’inflation sous-jacente, qui exclut l’alimentation et l’énergie, à +0,3 % contre +0,2 % attendu. C’est le troisième mois consécutif à ce rythme. Le même jour, avant la publication, le gouverneur de la Fed Christopher Waller avait prévenu qu’un tel chiffre justifierait d’envisager une hausse de 0,50 point des taux directeurs en décembre, et non de 0,25 point. Le taux à 2 ans américain, le plus sensible aux décisions de la banque centrale, a pris 33 points de base en quatre séances, et le 10 ans a terminé la semaine entre 5,14 % et 5,16 % selon les sources, en hausse d’environ 30 points de base.
La lecture mérite d’être nuancée. Vendredi, les prix à la production ont rassuré, à +0,3 % sur un mois contre +0,4 % attendu, et l’hypothèse d’une hausse de 0,50 point a reflué. Les marchés, selon Bloomberg, anticipent désormais une hausse d’environ 0,25 point lors de la réunion des 8 et 9 décembre. Surtout, J.P. Morgan AM rappelle que la croissance des salaires américains, mesurée notamment par la Fed d’Atlanta et le site d’emploi Indeed, reste modérée, et que le marché du travail n’a rien de commun avec celui de 2022. Rien n’indique, à ce stade, que les hausses de salaires alimentent une spirale prix-salaires. Le gérant en conclut qu’un resserrement de la Fed est probable à court terme, mais qu’il prendrait la forme de signaux de fermeté limités plutôt que d’un nouveau cycle de hausses.
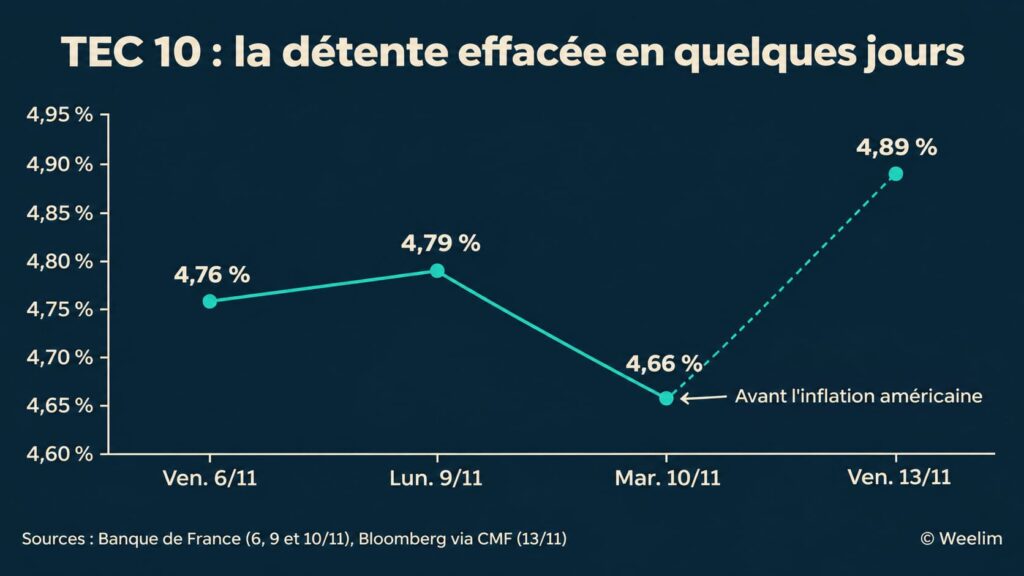
En France, le mouvement s’est fait en deux temps. Le taux de l’échéance constante à 10 ans publié par la Banque de France, le TEC 10, est d’abord descendu à 4,66 % le mardi matin, avant la publication américaine, son plus bas niveau depuis plusieurs semaines. Il est ensuite remonté pour terminer la semaine vers 4,89 %, selon les données Bloomberg, soit une hausse d’environ 13 points de base sur cinq jours. Le Bund allemand a suivi, à 3,38 %. Point rassurant pour la dette française : l’écart de rendement avec l’Allemagne est resté stable, autour de 154 points de base, loin du pic de 178 points atteint en octobre.
L’or et le bitcoin ont reculé
La semaine précédente, l’or avait repris 4 à 5 % et semblait retrouver son statut de valeur refuge. Ce gain a disparu. L’once termine autour de 3 880 dollars, en baisse de 4,6 %, et accuse désormais un repli de 10,3 % depuis le début de l’année selon J.P. Morgan AM. Le scandale Nvidia, les tensions persistantes dans le détroit d’Ormuz et les incertitudes politiques américaines n’ont pas suffi à le soutenir.
La raison tient au mécanisme même de l’or. Le métal ne verse ni coupon ni dividende. Quand les taux réels, c’est-à-dire les taux d’intérêt diminués de l’inflation attendue, remontent, le coût d’opportunité de sa détention augmente : un investisseur renonce à un rendement plus élevé pour conserver un actif qui ne rapporte rien. La hausse du dollar a ajouté sa pression, l’euro repassant de 1,11 à 1,10 dollar sur la semaine. Le constat apparent est que l’or a failli en pleine incertitude. En réalité, il a réagi à la variable qui le gouverne en priorité, et cette variable n’était pas le risque géopolitique.
Le bitcoin a connu une semaine encore plus dure, avec un recul d’environ 10,6 %, autour de 67 000 dollars, sous la barre des 70 000 dollars pour la première fois depuis août. Il n’a joué aucun rôle d’amortisseur. Ces deux replis ne disqualifient pas l’or dans une allocation, où il conserve des soutiens de long terme comme les achats des banques centrales. Ils rappellent qu’aucun actif ne protège contre tous les chocs à la fois. L’or protège contre certaines crises de confiance, pas contre une remontée des taux réels. Un refuge se choisit en fonction du risque que l’on veut couvrir.
Pour l’épargnant, le risque de taux traverse tout le portefeuille
La semaine apporte deux enseignements qui se complètent. Le premier est rassurant : un portefeuille réparti entre plusieurs secteurs, styles et zones géographiques a traversé le départ du dirigeant le plus emblématique de l’IA sans dommage majeur, et il en a même profité. La diversification par thèmes a fonctionné. Le second est plus exigeant. La remontée des taux a pesé en même temps sur les obligations à taux fixe, sur l’or et sur les actions les plus chères, dont la valorisation repose sur des bénéfices lointains.Le niveau des taux est le facteur commun à presque tous les actifs, et il mérite d’être regardé comme un risque à part entière.
Cela ne signifie pas que la hausse des taux ne soit qu’une mauvaise nouvelle. Pour l’assurance-vie, elle a un effet favorable, avec un décalage. Les fonds en euros sont investis principalement en obligations conservées jusqu’à leur échéance, et ils ne subissent pas les variations de cours au jour le jour. Les sommes nouvelles et les obligations arrivées à échéance sont réinvesties aux taux du moment. Or le TEC 10 s’est établi en moyenne autour de 4,9 % en octobre, d’après les indices mensuels de la Banque de France, un niveau inédit depuis plus de quinze ans. Chaque mois passé à ces niveaux améliore peu à peu la capacité des assureurs à servir des rendements. À l’inverse, les unités de compte obligataires, dont la valeur suit les marchés, enregistrent les hausses de taux immédiatement. Le partage entre ces deux familles de supports, détaillé dans le guide Weelim sur les supports à choisir en assurance-vie, détermine donc directement la façon dont un contrat réagit à une semaine comme celle-ci.
Il faut pourtant se garder de la conclusion inverse. La remontée des taux ne justifie pas de tout basculer vers les placements garantis, pas plus que la rotation sectorielle ne justifie de vendre toutes ses valeurs technologiques. Les écarts entre styles peuvent se refermer aussi vite qu’ils se sont ouverts, et la Fed pourrait se contenter d’un geste limité si l’inflation de novembre se calme. Le bon réflexe consiste à vérifier, à froid, trois choses : la part réelle des grandes valeurs technologiques dans ses fonds indiciels, l’échéance moyenne de ses supports obligataires, et le rôle attendu de chaque actif refuge.
Les prochains jours fourniront plusieurs tests. Nvidia publie ses résultats demain, mardi 17 novembre au soir, sa première conférence sans son fondateur. Mercredi 18 viendront l’inflation de la zone euro et du Royaume-Uni et le compte rendu de la dernière réunion de la Fed, tandis que le sommet de l’APEC réunira Donald Trump et Xi Jinping jusqu’au jeudi 19. La Fed tranchera les 8 et 9 décembre, la BCE le 17. Aucune de ces échéances ne justifie un pari. Toutes rappellent que la solidité d’un portefeuille ne se mesure pas seulement à sa résistance au thème dominant, mais à sa sensibilité au prix de l’argent.
Rédigé le 16.11.2026 par