Trois SCPI ont relevé leur prix de souscription en ce début novembre 2026. La part de Transitions Europe passe de 202 à 204 euros, celle de LOG IN de 255 à 259 euros et celle de Cristal Life de 208 à 210 euros. Dans un marché où environ six SCPI sur dix ont encore vu leurs valeurs d’expertise reculer au premier semestre, ces annonces ont des airs de bonne nouvelle. Elles en sont une pour les associés déjà présents. Pour l’épargnant qui s’intéresse au rendement des SCPI avant de souscrire, la lecture est plus nuancée : une hausse de prix de part rapproche le prix de la valeur du patrimoine, mais elle renchérit l’entrée sans rien promettre sur les revenus futurs.
Trois SCPI relèvent leur prix pendant que le marché corrige encore le sien
Les trois décisions sont tombées à quelques jours d’intervalle. Transitions Europe, gérée par Arkéa REIM, a porté son prix de part de 202 à 204 euros au 1er novembre, soit une hausse de 0,99 %. C’est sa deuxième revalorisation en moins d’un an, après celle de décembre 2025 qui l’avait fait passer de 200 à 202 euros. LOG IN, la SCPI de Theoreim consacrée à l’immobilier industriel et logistique européen, relève le sien de 255 à 259 euros à compter du 2 novembre, une hausse de 1,57 %, la deuxième depuis son lancement en 2022. Cristal Life, gérée par Inter Gestion REIM, passe de 208 à 210 euros au 2 novembre (+0,96 %). Pour cette dernière, il s’agit de la quatrième hausse annuelle consécutive : le prix est monté de 200 euros au lancement, en 2021, à 210 euros aujourd’hui, soit 5 % de progression cumulée en cinq ans.
Ces trois annonces s’ajoutent à une petite série. Depuis le début de l’année, d’autres SCPI ont relevé leur prix, parmi lesquelles Wemo One au printemps, Sofidynamic et Edmond de Rothschild Europa en juin, ou Iroko Zen en août. Selon l’ASPIM et l’IEIF, dix SCPI à capital variable avaient augmenté leur prix entre janvier et fin septembre, d’environ 2 % en moyenne.
Le chiffre doit pourtant être lu à côté de son contraire. Sur la même période, sept SCPI à capital variable ont baissé leur prix d’environ 12 % en moyenne, pour l’essentiel au troisième trimestre, et le prix moyen pondéré de l’ensemble des SCPI a reculé de 6,4 %. Au premier semestre, la valeur de réalisation des patrimoines a diminué de 3,2 % en moyenne, avec une correction marquée pour les SCPI de bureaux (−5,6 %). Les hausses de novembre ne signalent donc pas un retournement du marché. Elles montrent un marché qui se sépare en deux.
Le profil des trois SCPI concernées éclaire ce partage. Toutes ont été lancées entre 2021 et 2022 et ont constitué l’essentiel de leur patrimoine après la remontée des taux, c’est-à-dire à des prix déjà corrigés et à des rendements d’acquisition élevés. Aucune n’est exposée de façon dominante aux bureaux franciliens, qui concentrent les difficultés. Deux d’entre elles, Transitions Europe et LOG IN, investissent majoritairement hors de France. Autrement dit, ces revalorisations tiennent davantage à l’âge et à la stratégie de ces véhicules qu’à une embellie générale de l’immobilier. Elles disent quelque chose de ces SCPI, pas du marché.
Construisons votre stratégie d’investissement en SCPI
Pour bien investir en SCPI, beaucoup de variables sont à prendre en compte. Et pourtant, la plupart des investisseurs passent à côté des bons indicateurs.
Votre diagnostic patrimonial offert --> une heure pour savoir si la SCPI a sa place dans votre patrimoine, et laquelle.
Une hausse de prix de part ne mesure pas une performance, elle referme un écart
La valeur de reconstitution, le vrai repère du prix
Pour comprendre une hausse de prix de part, il faut savoir comment ce prix est fixé. Dans une SCPI à capital variable, le prix de souscription n’est pas le résultat d’un marché où se rencontrent acheteurs et vendeurs. Il est décidé par la société de gestion, sur la base d’un indicateur précis : la valeur de reconstitution. Celle-ci correspond à ce qu’il en coûterait de reconstituer le patrimoine de la SCPI à l’identique. Elle part de la valeur de réalisation, c’est-à-dire de la valeur d’expertise des immeubles augmentée des autres actifs et diminuée des dettes, puis y ajoute les frais d’acquisition et la commission de souscription.
Le cadre est fixé par l’article L. 214-94 du Code monétaire et financier : tout écart supérieur à 10 % entre le prix de souscription et la valeur de reconstitution doit être justifié par la société de gestion et notifié à l’Autorité des marchés financiers. En pratique, les gérants maintiennent leur prix à l’intérieur de ce couloir, que la profession appelle le tunnel. Quand les expertises baissent et que le prix se retrouve trop au-dessus, ils le réduisent. Quand le prix se retrouve nettement en dessous, ils peuvent le relever.
Ce point mérite d’être souligné. Une revalorisation ne crée aucune valeur par elle-même. Les immeubles ne valent pas davantage le 2 novembre que le 31 octobre. La hausse reconnaît dans le prix une valeur déjà présente dans le patrimoine, et que la société de gestion avait choisi, jusque-là, de ne pas répercuter. C’est pourquoi l’écart entre les deux valeurs dit beaucoup plus que la hausse elle-même.
Trois hausses, trois écarts qui se resserrent
Appliquée aux trois SCPI, cette grille de lecture fait apparaître des situations plus contrastées que ne le laissent penser des hausses voisines d’environ 1 %.
Chez Transitions Europe, la valeur de reconstitution atteint 208,43 euros par part au 30 septembre 2026. Avant la hausse, le prix de 202 euros se situait donc environ 3,1 % en dessous. À 204 euros, l’écart retombe à 2,1 %. Arkéa REIM justifie sa décision par une progression de 2 % des valeurs d’expertise depuis janvier, en précisant que la hausse du prix reste inférieure à cette progression. La valeur de reconstitution par part n’a, elle, progressé que de 0,7 % en un an, contre 207,02 euros au 30 septembre 2025. Cet écart entre l’évolution des expertises et celle de la valeur par part peut tenir, notamment, au poids des frais d’acquisition et de la trésorerie dans une SCPI qui collecte et investit à un rythme soutenu. Il rappelle que la valeur d’expertise des immeubles et la valeur d’une part ne sont pas la même chose.
Chez LOG IN, la valeur de reconstitution s’établit à 268,12 euros au 30 septembre 2026. L’écart avec l’ancien prix de 255 euros approchait 4,9 % ; il est ramené à 3,4 %. Mais ce chiffre a peu bougé : il était de 268,05 euros fin juin et de 266,50 euros un an plus tôt, soit une progression d’environ 0,6 % en douze mois. La hausse de 1,57 % ne traduit donc pas une appréciation récente du patrimoine. Elle referme un écart creusé progressivement depuis le lancement. C’est d’ailleurs la logique que Theoreim mettait en avant lors de sa première revalorisation, en novembre 2025, en évoquant la réduction de l’écart avec la valeur de reconstitution.
Le cas de Cristal Life est le plus singulier. Sa valeur de reconstitution s’élève à 224,29 euros au 30 juin 2026, dernière donnée publiée. Avant la hausse, le prix de 208 euros se situait environ 7,3 % en dessous ; après, l’écart demeure de 6,4 %, le plus large des trois. Mais cette valeur de reconstitution a reculé d’environ 1,1 % au premier semestre, depuis les 226,69 euros publiés à fin 2025. Le prix monte alors que la valeur de référence a légèrement baissé. Il n’y a là aucune contradiction : la marge accumulée les années précédentes était suffisante pour absorber à la fois ce repli et une hausse modeste. Mais l’exemple montre qu’une revalorisation peut intervenir indépendamment de l’évolution récente des expertises. Elle consomme une réserve, elle ne prouve pas une progression.
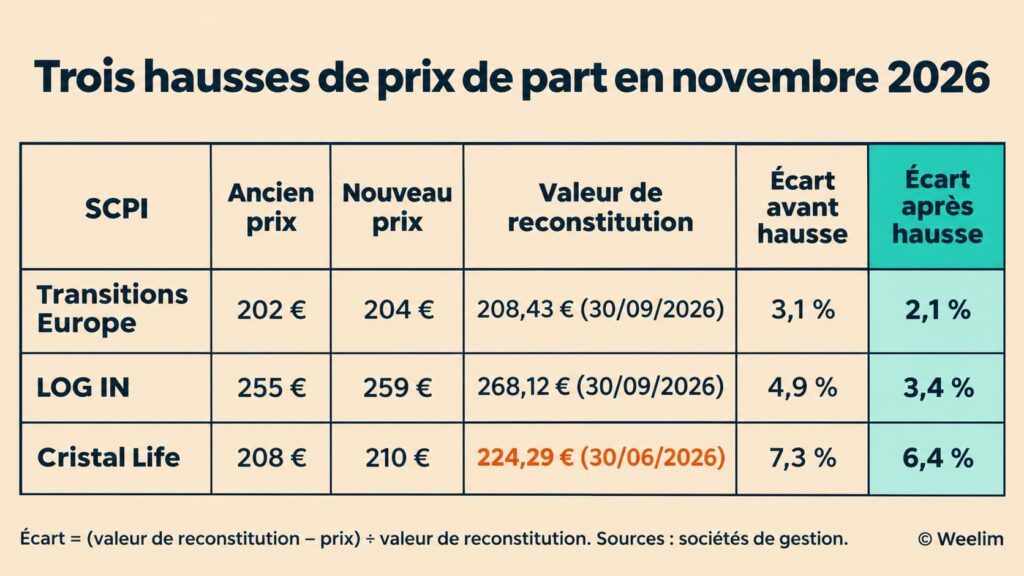
Il serait donc trompeur d’en conclure que la SCPI dont le prix monte le plus est celle dont le patrimoine se valorise le mieux. L’ampleur d’une hausse dépend d’abord de la marge dont disposait la société de gestion, et de l’usage qu’elle choisit d’en faire. La hausse est une décision de gestion. Elle se lit comme telle.
Tout comprendre avant d’investir en SCPI
Fonctionnement, rendement, fiscalité, frais, risques, choix des SCPI… Retrouvez dans notre guide les informations essentielles pour comprendre ce placement et investir avec méthode.
Pour les associés déjà en place, la revalorisation protège avant tout de la dilution
L’intérêt principal d’une hausse de prix de part se situe du côté des associés existants. Il tient à un mécanisme rarement expliqué : la dilution. Dans une SCPI à capital variable, chaque nouveau souscripteur entre au prix fixé par la société de gestion. Si ce prix est nettement inférieur à la valeur de reconstitution, le nouvel associé acquiert une quote-part d’un patrimoine qui vaut davantage que ce qu’il paie. La différence est supportée par les associés déjà présents, dont la part de patrimoine se trouve partagée avec des entrants qui ont payé moins que sa valeur.
Ce transfert reste discret tant que la collecte est faible. Il devient significatif lorsque les souscriptions affluent, ce qui est précisément le cas de ces trois SCPI. Transitions Europe a collecté 116 millions d’euros nets au seul troisième trimestre 2026 et revendique 415 millions d’euros depuis janvier. Cristal Life a recueilli près de 80 millions d’euros au premier semestre, portant sa capitalisation de 348 à 424,5 millions d’euros en six mois. Concrètement, plus une SCPI collecte avec un prix décoté, plus la valeur qui glisse des anciens vers les nouveaux associés est importante. Relever le prix réduit ce glissement.
La revalorisation profite aussi aux associés qui souhaitent sortir. La valeur de retrait, c’est-à-dire le montant remboursé à l’associé qui vend ses parts, est calculée à partir du prix de souscription diminué de la commission de souscription. Chez Transitions Europe, elle passe ainsi de 181,80 à 183,60 euros. Le vendeur récupère davantage, sans que rien n’ait changé dans le patrimoine depuis la veille.
Enfin, la hausse améliore l’indicateur que les sociétés de gestion mettent volontiers en avant : la performance globale annuelle, qui additionne le taux de distribution de l’année et la variation du prix de part. Une revalorisation de 1 % ajoute environ un point à la performance de l’exercice. L’information est exacte, mais elle doit être relativisée : ce point supplémentaire n’est réalisé que pour l’associé qui sort, et il reste dépendant d’un prix que la société de gestion pourrait, un jour, devoir abaisser si les expertises se retournaient. C’est un gain constaté, pas un gain encaissé.
Comment choisir les meilleures SCPI ?
Accédez à une large sélection de SCPI françaises et européennes et découvrez comment construire un portefeuille immobilier diversifié.
Pour le nouvel entrant, le même loyer coûte désormais plus cher
Le point de vue de l’épargnant qui souscrit après la hausse est différent. Il achète la même quote-part de patrimoine, qui produit les mêmes loyers, pour un prix plus élevé. À dividende inchangé, son rendement est donc mécaniquement plus faible.
L’exemple de Transitions Europe permet de le mesurer. Arkéa REIM communique un objectif de distribution de 14,14 euros par part pour 2026, non garanti. Rapporté à l’ancien prix de 202 euros, ce montant correspond à un rendement de 7,0 %. Rapporté au nouveau prix de 204 euros, il ne représente plus que 6,93 %. L’écart paraît faible sur une hausse de 1 %. Il s’accumule pourtant au fil des revalorisations : une SCPI qui relève son prix de 1 % par an sans augmenter son dividende voit son rendement à l’entrée s’éroder d’environ 0,07 point chaque année.
Une subtilité de calcul brouille encore la lecture. Le taux de distribution officiel d’une année rapporte les dividendes versés au prix de souscription au 1er janvier de cette année. La hausse intervenue en novembre 2026 n’affecte donc pas le taux de distribution 2026 publié au début de l’année prochaine, qui restera calculé sur l’ancien prix. Son effet n’apparaîtra que dans le taux de distribution 2027, calculé sur le nouveau prix. Autrement dit, l’épargnant qui souscrit aujourd’hui ne doit pas se fier au rendement de 2026 pour estimer le sien : il paie déjà le prix de 2027. Pour maintenir le même taux, la société de gestion devra augmenter le dividende par part dans la même proportion que le prix, ce qui suppose des loyers en hausse, une vacance maîtrisée et des acquisitions performantes. Rien de tout cela n’est acquis.
Ce mécanisme prend un relief particulier dans le contexte actuel. Le rendement de l’État français à dix ans a franchi 5 % en octobre, un niveau inédit depuis plus de quinze ans, alors que le taux de distribution moyen des SCPI sur neuf mois, ramené en rythme annuel, avoisine 4,7 %. Les trois SCPI concernées distribuent nettement plus que cette moyenne, avec des objectifs annoncés entre 6 et 7 % pour 2026, sans garantie. Mais chaque hausse de prix réduit un peu l’écart qui rémunère l’investisseur pour l’illiquidité, les frais d’entrée et le risque de perte en capital. Le surplus de rendement se paie à l’entrée.
Faut-il, dès lors, se précipiter avant une hausse annoncée ? L’idée circule souvent sous la forme d’un argument commercial. Elle mérite d’être relativisée. L’avantage d’avoir souscrit à 202 plutôt qu’à 204 euros se chiffre en euros, pas en points de rendement. Il reste modeste au regard du délai de jouissance, cette période de plusieurs mois pendant laquelle les parts nouvellement souscrites ne perçoivent pas encore de dividendes, et qui s’applique quel que soit le moment de la souscription. Il pèse surtout très peu face aux frais de souscription, qui représentent souvent autour de 10 % du montant investi dans ces SCPI et que seul un horizon long permet d’amortir. Le moment de la souscription compte beaucoup moins que la qualité du véhicule et la durée de détention.
Ce qu’une revalorisation ne dit pas sur la qualité d’une SCPI
Une hausse de prix de part confirme une seule chose : à la date de l’expertise, la valeur de reconstitution du patrimoine dépassait suffisamment le prix pour la permettre. Elle ne renseigne ni sur la solidité des locataires, ni sur la capacité de la SCPI à maintenir sa distribution, ni sur la liquidité des parts. Pour juger un véhicule, ces éléments se lisent ailleurs, dans le bulletin trimestriel et le rapport annuel.
Le taux d’occupation financier, qui rapporte les loyers facturés aux loyers qui seraient perçus si tout le patrimoine était loué, reste le premier indicateur de la qualité locative. Il atteignait 97,9 % chez Transitions Europe au 30 septembre 2026, en léger repli par rapport aux 99 % de fin juin. Il s’établissait à 95,9 % chez Cristal Life au 30 juin 2026 et à 100 % chez LOG IN fin 2025, selon les données publiées par leurs sociétés de gestion. Ces niveaux sont élevés, mais un taux d’occupation se lit dans la durée et au regard de la durée restante des baux, pas sur un seul trimestre.
La dynamique de collecte est l’autre variable à surveiller, dans les deux sens. Elle permet aux SCPI à capital variable de financer leurs acquisitions et d’assurer la sortie des associés vendeurs, puisque l’essentiel des retraits est compensé par de nouvelles souscriptions. Aucune part n’était en attente de retrait chez Transitions Europe à fin septembre. Mais une collecte abondante pose aussi la question de son emploi : une trésorerie importante qui tarde à être investie ne produit pas de loyers. Transitions Europe disposait de 219 millions d’euros de trésorerie au 30 septembre, pour une capitalisation proche de 1,5 milliard d’euros, et avait commencé à recourir à l’endettement (3 %). Ces chiffres ne sont pas des alertes. Ils rappellent que la croissance rapide d’une SCPI se gère, et qu’elle se vérifie trimestre après trimestre.
Reste l’incertitude la plus importante, celle des prochaines expertises. Les valeurs de réalisation publiées à la mi-année n’intègrent pas encore pleinement la remontée des taux longs de l’été, comme l’ASPIM l’a elle-même relevé. Les campagnes d’expertise de fin d’année pourraient modifier les valeurs de reconstitution, à la hausse pour certaines stratégies, à la baisse pour d’autres. Les trois SCPI qui viennent de relever leur prix conservent un écart positif avec leur valeur de reconstitution, de 2,1 % à 6,4 %, alors que les SCPI à capital variable affichent en moyenne un prix supérieur de 1,5 % à cette valeur, selon l’ASPIM. Cette marge les place dans une position plus confortable que la moyenne. Elle ne constitue pas une garantie : un prix de part peut baisser, comme l’ont montré les sept SCPI qui ont réduit le leur depuis janvier.
Pour l’investisseur, la leçon dépasse ces trois véhicules. Une revalorisation est une information à intégrer dans l’analyse, au même titre que le taux d’occupation, l’exposition sectorielle et géographique ou la position du prix dans le tunnel, que permet de comparer un classement des SCPI actualisé. Elle ne remplace aucun de ces critères. Une SCPI dont le prix monte n’est pas nécessairement meilleure qu’une SCPI dont le prix reste stable avec un large écart sous sa valeur de reconstitution, ni qu’une autre qui vient d’assainir son prix après une baisse d’expertise. La construction d’une allocation en SCPI repose sur la diversification des stratégies, des sociétés de gestion et des zones géographiques, et sur un horizon de placement d’une dizaine d’années au moins. Le prix de part raconte le passé du patrimoine. Les loyers, eux, décideront de son avenir.
Rédigé le 13.11.2026 par