Le 29 octobre 2026, l’Autorité des marchés financiers a publié la synthèse de ses contrôles SPOT consacrés à la manière dont quatre établissements ont informé et conseillé leurs clients sur les SCPI entre 2022 et le début de 2026. Le constat est sévère : des recommandations maintenues sans justification individualisée, des gammes révisées trop tard, des garde-fous de concentration absents. Il ne vise pourtant pas la pierre-papier en tant que telle, dont les risques propres, de la baisse des loyers à la liquidité étaient connus et documentés. Il vise la qualité du devoir de conseil. Une nuance à preendre en compte.
Un contrôle ciblé qui documente trois années de conseil en temps de crise
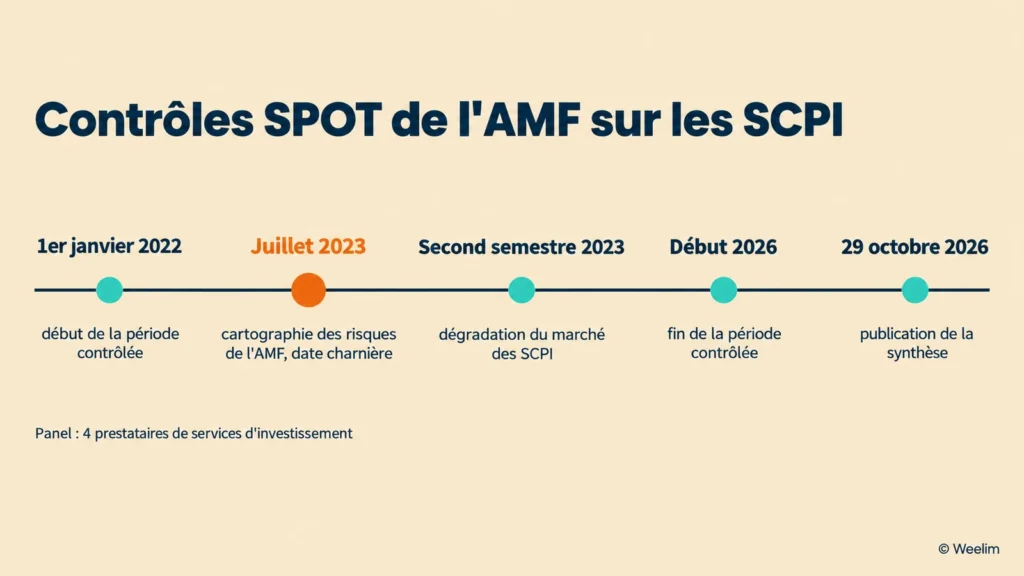
Pour comprendre la portée du document, il faut d’abord en mesurer le format. Un contrôle SPOT n’est ni une enquête de la commission des sanctions ni un audit de la place entière. Il s’agit d’une campagne courte et thématique, menée en parallèle chez plusieurs acteurs sur un même sujet, dont l’AMF tire ensuite des bonnes et mauvaises pratiques à destination de l’ensemble de la profession. Ici, le panel compte quatre prestataires de services d’investissement de tailles et de profils différents, que le régulateur ne nomme pas et dont il précise lui-même qu’ils ne sauraient représenter l’ensemble des établissements. Autrement dit, la synthèse ne permet pas d’affirmer que la majorité des distributeurs ont mal conseillé leurs clients. Elle permet en revanche de savoir précisément ce que le régulateur considère comme un manquement.
Le périmètre examiné couvre toute la chaîne de commercialisation : la composition de l’offre de SCPI, la stratégie de distribution, la documentation précontractuelle et commerciale, la sensibilisation des conseillers, l’information des clients pendant la vie du produit, le contenu des rapports d’adéquation et le rôle de la fonction conformité. D’après le détail de la synthèse, les contrôleurs ont notamment passé au crible les dix dernières souscriptions conseillées de chaque établissement, soit une quarantaine de dossiers au total. L’échantillon est étroit. Mais il est concret, et c’est ce qui rend le document utile.
La publication ne surgit pas de nulle part. Le 12 octobre 2026, le pôle commun AMF-ACPR avait déjà publié une synthèse d’une soixantaine de contrôles de commercialisation menés entre 2020 et 2024, qui pointait des marchés cibles trop peu différenciés, un recueil d’informations client trop déclaratif, des conflits d’intérêts mal cartographiés et une présentation des frais parfois incomplète. Ce document rappelait que la SCPI est un produit complexe et annonçait la synthèse consacrée à sa distribution. La séquence est cohérente : le régulateur durcit le ton sur le conseil aux particuliers, et la SCPI en devient le cas d’école.
Juillet 2023, la date qui sert de révélateur
Le choix de la date charnière n’est pas anodin. Dans sa cartographie des marchés et des risques de juillet 2023, l’AMF avait souligné les risques associés aux placements immobiliers, en particulier aux SCPI de commerces. Dès le second semestre de la même année, le marché a connu la dégradation que l’on sait : baisses de prix de parts ou de valeurs de retrait sur plusieurs véhicules, détérioration d’indicateurs immobiliers, allongement des délais de retrait et, pour certaines SCPI, difficultés à honorer les demandes de sortie des associés.
En retenant cette date, l’AMF compare deux mondes. Avant juillet 2023, les risques de liquidité et de valorisation étaient théoriques : écrits dans les documents réglementaires, rarement vécus par les épargnants. Après, ils se sont matérialisés. La question posée aux établissements était donc simple : avez-vous changé votre manière de conseiller quand le risque est devenu réel ?
La réponse est nuancée mais peu flatteuse. Les quatre établissements ont, dans l’ensemble, identifié la dégradation du marché. Ils en ont tiré des conséquences très variables. Surtout, l’AMF relève que des non-conformités existaient déjà avant juillet 2023 et que, faute d’adaptation des dispositifs, elles ont perduré une fois les risques concrétisés. Le régulateur juge ces constats d’autant plus préoccupants. On le comprend : une faiblesse tolérable par temps calme devient une faute quand la tempête arrive.
Construisons votre stratégie d’investissement en SCPI
Pour bien investir en SCPI, beaucoup de variables sont à prendre en compte. Et pourtant, la plupart des investisseurs passent à côté des bons indicateurs.
Votre diagnostic patrimonial offert --> une heure pour savoir si la SCPI a sa place dans votre patrimoine, et laquelle.
Le reproche central fait à ces distributeurs : un conseil qui ne disait pas pourquoi
Le cœur de la synthèse tient en une observation. Dans les rapports d’adéquation examinés, l’AMF n’a pas trouvé d’explication sur les raisons pour lesquelles une exposition à une SCPI peu liquide, et le cas échéant dévalorisée, restait une opportunité adaptée à la situation du client au moment du conseil. La motivation était souvent standardisée, sans prise en compte de l’évolution des caractéristiques du produit ni des difficultés propres à chaque véhicule.
Pour mesurer ce que cela signifie, il faut rappeler ce qu’est un rapport d’adéquation. Depuis MIF 2, tout conseil en investissement doit donner lieu à un document qui explique en quoi la recommandation correspond aux objectifs, à la situation financière, à l’horizon et à la tolérance au risque du client. Ce n’est pas une formalité administrative. C’est la trace écrite du raisonnement du conseiller. Un rapport qui pourrait être copié à l’identique d’un client à l’autre ne démontre rien, sinon qu’aucun raisonnement individualisé n’a eu lieu.
Le détail de la synthèse, tel qu’il a été rapporté, va plus loin. Le questionnaire de connaissance et d’expérience n’aurait été modifié dans aucun des établissements après le retournement du marché, et n’aurait été jugé suffisant que dans un seul. Dans l’un d’eux, des clients sans expérience des SCPI, ou qui n’avaient pas été interrogés sur ce point, ont malgré tout reçu une recommandation. Dans un autre, des limites internes de concentration ont été dépassées sur de nombreuses souscriptions alors que les rapports concluaient à l’adéquation du conseil. Enfin, dans deux établissements, une part significative des dossiers examinés impliquait un financement à crédit dont les risques spécifiques n’apparaissaient pas dans les rapports.
Ce dernier point mérite d’être souligné. Une SCPI financée à crédit superpose deux engagements de nature différente : une mensualité fixe et certaine d’un côté, des revenus et une valeur de revente variables de l’autre. Lorsque le prix de part baisse et que la sortie devient lente, l’emprunteur se retrouve à rembourser un actif qu’il ne peut ni céder rapidement ni céder sans perte. Ce montage peut avoir du sens dans une stratégie patrimoniale réfléchie. Il ne peut pas être conseillé sans que ses risques soient expliqués noir sur blanc.
Parmi les autres mauvaises pratiques listées par l’AMF figurent l’absence de critères formalisés déclenchant une révision de la gamme, ce qui conduit à retirer trop tard des SCPI fragilisées ; l’impossibilité de prouver que les supports commerciaux ont bien été remis au client, ou d’identifier la version disponible au jour de la souscription ; l’absence de garde-fous limitant l’exposition aux SCPI au regard de l’épargne financière globale du client ; et une fonction conformité qui n’a pas renforcé sa vigilance alors que le risque de mauvaise commercialisation s’aggravait. Pris ensemble, ces constats décrivent un même travers. Le produit avait changé. Le discours, non.
Tout comprendre avant d’investir en SCPI
Fonctionnement, rendement, fiscalité, frais, risques, choix des SCPI… Retrouvez dans notre guide les informations essentielles pour comprendre ce placement et investir avec méthode.
Certains distributeurs ciblés, pas le produit SCPI en lui-même
Le titre de l’actualité pourrait laisser croire que le régulateur met en cause la SCPI comme placement. En réalité, la synthèse ne remet en question ni le principe de la pierre-papier, ni la mutualisation locative qu’elle offre, ni sa place dans un patrimoine diversifié. Elle porte sur ce que les établissements ont dit, écrit et vérifié au moment de recommander le produit, puis pendant sa détention.
La meilleure preuve se trouve dans les bonnes pratiques que l’AMF met elle-même en avant. La première consiste à déréférencer certaines SCPI de la gamme commercialisée en fonction de la seule évolution de leurs caractéristiques, indépendamment du montant des encours que les clients y détiennent. La précision est révélatrice : le régulateur sait qu’un distributeur peut être tenté de conserver un produit en gamme parce que ses clients y sont massivement investis. Le bon réflexe est l’inverse. On juge le produit, pas le volume.
La deuxième bonne pratique consiste à ne distribuer les SCPI que dans le cadre d’un conseil en investissement, en écartant la simple réception-transmission d’ordres. Autrement dit, le régulateur considère qu’un produit complexe et peu liquide gagne à être accompagné d’une analyse de la situation du client plutôt que vendu sur simple demande. La troisième porte sur la formation des conseillers, à travers des outils pédagogiques expliquant concrètement ce que signifie une tension de liquidité pour un associé et les points à aborder lors du conseil. La quatrième, enfin, concerne l’information des clients déjà investis, par des communications régulières ou exceptionnelles sur les évolutions significatives des SCPI détenues, y compris lorsque l’établissement ne perçoit pas de rémunération au titre d’un suivi dans la durée.
Il serait donc trompeur de lire cette synthèse comme un signal de défiance à l’égard de la classe d’actifs. Elle dessine au contraire ce que devrait être une distribution sérieuse d’un produit immobilier illiquide : sélective, motivée, suivie. La SCPI n’est pas le problème. La manière de la proposer peut l’être.
Une lecture patrimoniale s’impose toutefois. Si la qualité du conseil est en cause, c’est aussi parce que le produit a longtemps été présenté, dans une partie du marché, comme un placement quasi obligataire, régulier et sans aspérité. Les années 2023 et 2024 ont rappelé qu’une SCPI reste un actif immobilier, exposé au cycle, dont la liquidité n’est jamais garantie. Le mécanisme de sortie diffère selon qu’il s’agit d’une SCPI à capital variable, où le retrait dépend des souscriptions nouvelles ou d’un fonds de remboursement, ou à capital fixe, où il passe par le marché secondaire et sa confrontation périodique des ordres. Dans les deux cas, un conseil honnête commence par dire combien de temps l’argent risque d’être immobilisé.
Comment choisir les meilleures SCPI ?
Accédez à une large sélection de SCPI françaises et européennes et découvrez comment construire un portefeuille immobilier diversifié.
Ce que l’épargnant peut tirer d’une synthèse écrite pour les professionnels
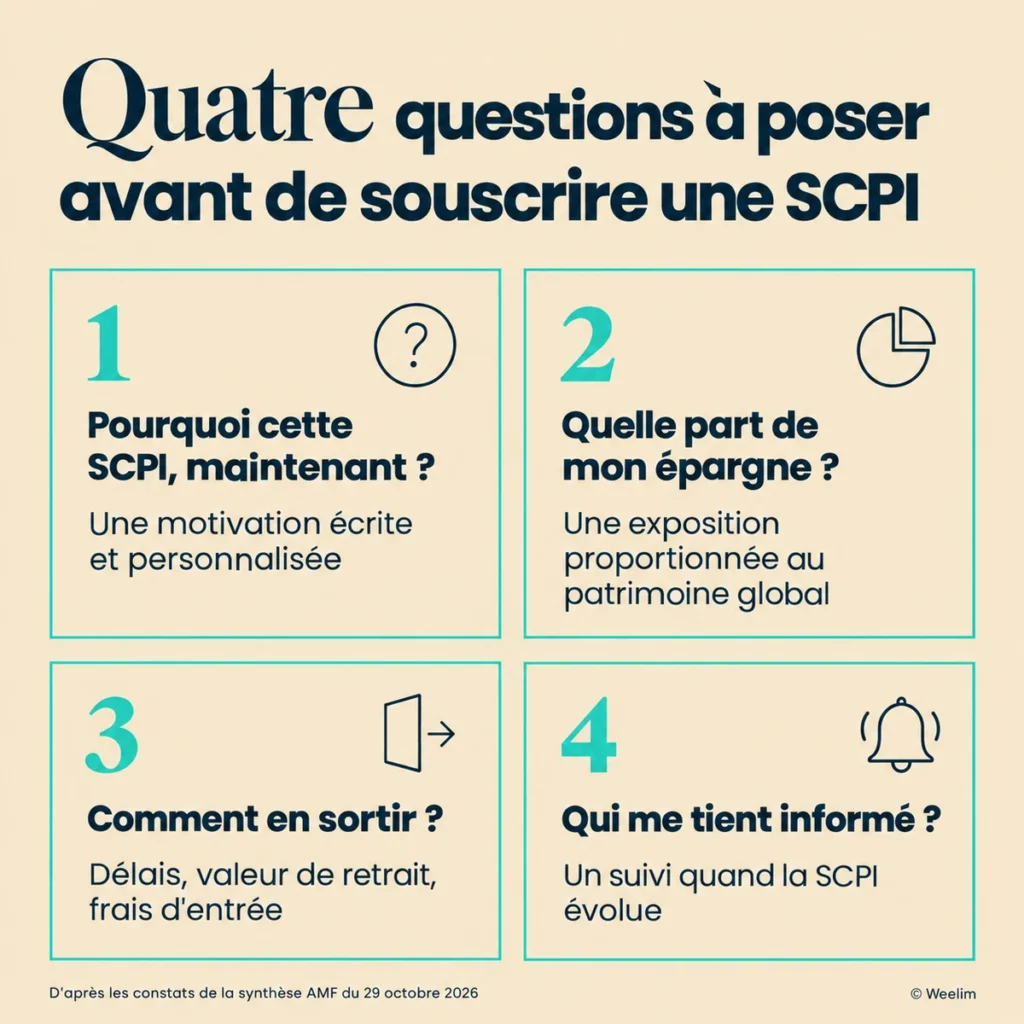
Le document s’adresse d’abord aux établissements, invités à confronter leurs procédures aux constats. Il intéresse pourtant tout autant l’épargnant, à qui il fournit une grille de lecture de la qualité du conseil reçu. Concrètement, chaque mauvaise pratique relevée par l’AMF peut se retourner en question à poser.
La première porte sur la motivation. Un épargnant à qui l’on recommande une SCPI est fondé à demander pourquoi celle-ci, pourquoi maintenant et pourquoi dans cette proportion de son patrimoine. La réponse doit apparaître dans le rapport d’adéquation, rédigée pour lui, et non sous la forme d’un paragraphe générique sur les vertus de l’immobilier. Si la SCPI proposée a connu une baisse de prix ou un allongement des délais de retrait, le document doit expliquer en quoi l’investissement reste pertinent malgré ces éléments.
La deuxième porte sur la concentration. L’AMF reproche l’absence de garde-fous limitant la part des SCPI dans l’épargne financière globale. Un conseiller rigoureux connaît cette part et la justifie. Placer en SCPI une fraction importante d’une épargne qui pourrait être nécessaire à moyen terme revient à transformer un risque de liquidité théorique en contrainte bien réelle. La question à poser est simple : si j’avais besoin de cette somme dans trois ans, que se passerait-il ?
La troisième porte sur la sortie. Avant de souscrire, l’épargnant devrait savoir comment il pourra céder ses parts, à quel prix de référence et dans quel délai approximatif selon la situation de la SCPI. La notion de valeur de retrait, c’est-à-dire le prix de souscription diminué des frais d’entrée, permet de mesurer d’emblée l’écart à combler avant de retrouver son capital. Avec des frais de souscription qui représentent souvent plusieurs points de pourcentage, une SCPI se juge sur un horizon long, et ce point doit être dit clairement.
La quatrième porte sur le suivi. L’AMF valorise l’information des clients déjà investis lorsque la situation d’une SCPI évolue significativement. L’épargnant peut légitimement demander à son conseiller comment il est tenu informé d’une baisse de valeur, de la création d’un fonds de remboursement ou d’un blocage des retraits, et à quelle fréquence sa situation est réexaminée. Sur ce point, la synthèse AMF-ACPR d’octobre rappelait que, lorsqu’un établissement s’engage à un conseil dans la durée, la déclaration d’adéquation périodique doit tenir compte de la dégradation éventuelle du produit, en citant explicitement les SCPI.
Reste le cas de ceux qui détiennent déjà des parts souscrites avant 2023 et aujourd’hui dévalorisées. La synthèse n’est ni une sanction ni la preuve d’une faute dans un dossier particulier : les établissements contrôlés ne sont pas nommés et chaque situation dépend de ce qui a été dit, écrit et signé. Elle offre en revanche un cadre pour relire son propre dossier, en particulier le rapport d’adéquation et les documents remis à la souscription. Avant toute décision de vente, souvent la moins opportune lorsque les prix sont au plus bas, le plus utile reste de faire réexaminer la situation à l’aune de son horizon et de ses besoins réels. Vendre dans l’urgence revient parfois à cristalliser la perte que l’on cherchait à éviter.
Transparence, adéquation, pédagogie : les standards qui font la différence
À travers cette synthèse, le régulateur ne demande rien de révolutionnaire. Il demande que le conseil soit fidèle à sa définition. Transparence sur le produit, ses frais et ses conditions de sortie. Adéquation réelle entre la recommandation et la situation de chaque client, démontrée par écrit et révisée quand le produit change. Pédagogie, enfin, pour que l’épargnant comprenne ce qu’il achète avant de l’acheter, et non au moment où il cherche à sortir.
Weelim, qui conseille elle-même des SCPI au sein d’allocations patrimoniales, a fait de ces trois exigences le socle de sa démarche, sans attendre une synthèse de contrôle pour les formuler. Concrètement, cela se traduit par une sélection resserrée de véhicules, examinés sur leurs fondamentaux immobiliers plutôt que sur leur seul taux de distribution affiché ; par une exposition aux SCPI dimensionnée au regard de l’ensemble du patrimoine et de l’horizon de chaque client ; par des recommandations motivées au cas par cas, frais d’entrée et contraintes de liquidité compris ; et par un suivi qui ne s’arrête pas à la signature, puisque les évolutions significatives d’un véhicule détenu justifient d’en reparler avec le client. Ce n’est pas une garantie de performance, aucun conseiller sérieux n’en promet sur un actif immobilier. C’est une méthode.
La synthèse du 29 octobre aura sans doute des effets au-delà des quatre établissements contrôlés. Les distributeurs vont réviser leurs questionnaires, formaliser leurs critères de sortie de gamme, enrichir leurs rapports d’adéquation. L’épargnant y gagnera en clarté. Il aurait tort, pourtant, de s’en remettre entièrement au régulateur : la meilleure protection reste un investisseur qui pose les bonnes questions, et un conseiller qui accepte d’y répondre par écrit. La pierre-papier n’a pas changé de nature. Ce qui change, c’est le niveau d’exigence que l’on est en droit d’attendre de ceux qui la conseillent.
Rédigé le 07.11.2026 par