Bricks veut devenir une banque. La plateforme montpelliéraine a confirmé le 5 octobre 2026 son projet de rachat d’Izola Bank, un établissement maltais, et ouvre à partir du 9 octobre une levée de fonds à sa communauté, accessible dès 10 euros. L’opération reste suspendue au feu vert des superviseurs bancaires. Elle propose surtout aux habitués du crowdfunding immobilier un placement d’une autre nature : il ne s’agit plus de prêter à un projet, mais d’entrer au capital d’un groupe qui change de métier.
Une plateforme de financement participatif signe le rachat d’une banque maltaise
L’accord a été signé le 14 septembre 2026 et rendu public le lendemain par un avis d’Izola Bank à la Bourse de Malte. Il prévoit qu’Azure Financial Limited, une société maltaise détenue à 100 % par Groupe Bricks, acquière la totalité du capital de la banque. Le prix n’a pas été communiqué. Bricks a attendu le 5 octobre pour présenter le projet à ses utilisateurs. L’acheteur est connu des épargnants : agréée par l’AMF depuis le 30 juin 2023 comme prestataire de services de financement participatif, la plateforme fondée par Cédric O’Neill revendique plus de 755 000 membres et plus de 440 millions d’euros de projets financés. Son métier consiste à placer auprès de particuliers des obligations qui financent des opérations immobilières, selon le fonctionnement habituel du crowdfunding immobilier.
Pour financer ce virage, le groupe sollicite ses propres membres. Une société créée pour l’occasion, Communauté Bricks 2, doit émettre jusqu’à 30 millions d’euros d’actions à 10 euros pièce, dont un volet de 11 999 990 euros réservé aux souscriptions inférieures à 100 000 euros. Les fonds seront réinvestis en totalité au capital de Groupe Bricks, sur la base d’une valorisation de 290 millions d’euros. Le changement est de taille pour ceux qui connaissaient jusqu’ici les risques du crowdfunding immobilier, retards de remboursement et défauts d’opérateurs en tête. Il ne s’agit plus de percevoir un intérêt pendant douze à trente-six mois, mais de détenir des titres non cotés, sans échéance ni rendement promis.
Izola Bank n’a rien d’une néobanque. Fondée à Malte en 1994 par le groupe familial belge Van Marcke, un grossiste en sanitaire et chauffage qui voulait une banque pour ses propres besoins commerciaux, elle vit de trois activités : l’épargne, le financement d’entreprises et l’affacturage. Ses comptes 2025, certifiés sans réserve par BDO Malta, décrivent un petit établissement dont le bilan s’est contracté d’un cinquième en un an : 399,7 millions d’euros de total de bilan fin 2025 contre 503,8 millions fin 2024, 338,1 millions de dépôts de la clientèle, 136,7 millions de crédits, 31,5 millions de fonds propres. Après une perte de près de 3 millions d’euros en 2024, la banque a dégagé 0,6 million de bénéfice net en 2025, soit moins de 2 % de ses fonds propres. Son ratio de fonds propres de catégorie 1 atteignait 15,54 %, pour un minimum exigé de 12,80 %. Autrement dit, Bricks n’achète pas une machine à profits. Elle achète une licence, un bilan et trente ans de pratique réglementaire.
Rien n’est acquis pour autant. Azure doit d’abord apporter 2,8 millions d’euros à la banque en souscrivant des actions nouvelles, soit environ 8,5 % du capital après cet apport selon le document d’information de la levée. La prise de contrôle elle-même dépend des autorisations de la MFSA, le superviseur maltais, et de la Banque centrale européenne ; la presse spécialisée évoque un délai de douze mois au plus. Une fois l’opération bouclée, Van Marcke prendrait une participation minoritaire dans Azure, et l’ancien ministre Renaud Dutreil, conseiller chez Lazard, rejoindrait le conseil de la banque. « Notre ambition est de construire la banque de l’immobilier de demain », résume Cédric O’Neill.
Sélectionnez les meilleurs dossiers
Rendement annoncé, durée, solidité du porteur de projet, niveau de précommercialisation et garanties : tous les projets de crowdfunding immobilier ne présentent pas le même profil de risque.
Votre diagnostic patrimonial offert --> 1 heure pour savoir si le crowdfunding immobilier a sa place dans votre allocation, et comment.
Prêter à un projet et tenir une banque, deux métiers que la réglementation sépare
Pour comprendre ce que Bricks cherche à Malte, il faut revenir à ce qu’elle est aujourd’hui. Un prestataire de services de financement participatif, au sens du règlement européen de 2020, est un intermédiaire. Il sélectionne des opérations, les présente à des investisseurs et organise la souscription. Il ne prête pas son propre argent et ne reçoit pas de dépôts. Chaque épargnant choisit le projet qu’il finance et en porte seul le risque : si le promoteur ou le marchand de biens rembourse en retard, ou ne rembourse pas, c’est son capital qui est en jeu, pas celui de la plateforme. Celle-ci se rémunère par des commissions. Le cadre impose en contrepartie des obligations d’information : une fiche d’informations clés par projet, un test de connaissances, une simulation de la capacité à supporter des pertes, un délai de réflexion de quatre jours pour les investisseurs non avertis et un plafond de 5 millions d’euros levés par porteur de projet sur douze mois.
Ces règles encadrent l’information, elles ne garantissent rien. L’AMF l’a rappelé le 2 octobre en publiant la synthèse de contrôles menés auprès de cinq plateformes sur la période 2023-2025 : tests mal formulés ou incomplets, avertissements absents ou non conformes, fiches lacunaires sur le porteur de projet et sur les risques de défaut ou de retard. Le régulateur ne cite aucun nom et son rappel s’adresse à tout le secteur, quelle que soit la forme de crowdfunding pratiquée, prêt, obligations ou entrée au capital.
Une banque fait l’inverse. Elle collecte des dépôts, qu’elle doit pouvoir restituer, et accorde des crédits pour son propre compte. Le risque de non-remboursement ne pèse plus sur l’épargnant mais sur le bilan de l’établissement, et c’est pour cette raison que les superviseurs lui imposent des fonds propres minimaux, des réserves de liquidité et un contrôle permanent. Le déposant, lui, ne choisit pas les prêts que finance son argent. Il bénéficie en échange de la garantie des dépôts, harmonisée en Europe à 100 000 euros par déposant et par établissement, et assurée par le fonds du pays où la banque a son siège. Pour Izola Bank, c’est le dispositif maltais.
La licence bancaire pourrait laisser croire que tout ce que proposera Bricks deviendra plus sûr. Il n’en est rien. La garantie couvre les sommes déposées sur un compte ou un livret de la banque. Elle ne couvre ni les obligations souscrites sur la plateforme pour financer une opération, ni les actions d’une société du groupe. Trois positions coexisteraient donc sous la même marque : le déposant, protégé jusqu’au plafond ; le prêteur, créancier d’un projet précis ; l’actionnaire, servi en dernier si les choses tournent mal. Les confondre serait l’erreur la plus coûteuse.
Pour Bricks, l’intérêt est ailleurs. Une banque peut financer des crédits immobiliers avec des dépôts, une ressource en principe plus abondante et moins chère que des collectes montées projet par projet. Le groupe passerait alors du rôle d’intermédiaire, payé à la commission, à celui de prêteur, qui gagne une marge d’intérêt et supporte les pertes. La page de la levée promet d’« épargner, investir, financer » dans une même application, en précisant que ces services sont « envisagés, non encore disponibles ». Ce point mérite d’être souligné : dans une banque, les fonds propres forment le premier coussin qui absorbe les défauts des emprunteurs. C’est précisément cette couche que les souscripteurs sont invités à financer.
Réussir ses investissements en crowdfunding immobilier
Découvrez comment analyser une opération, évaluer ses risques et comprendre les principaux indicateurs avant d’investir.
Le souscripteur n’achète ni un projet immobilier ni la banque, mais les actions d’une holding
Le document d’information synthétique (DIS) daté du 30 septembre décrit un montage à étages. L’épargnant souscrit des actions ordinaires de Communauté Bricks 2, dite CB2, une société anonyme au capital de 37 000 euros immatriculée à Montpellier. CB2 investit la totalité des fonds dans Groupe Bricks, la holding de tête. Groupe Bricks détient Azure Financial, la société maltaise qui doit acquérir Izola Bank. Le souscripteur ne reçoit donc aucun titre de Groupe Bricks, encore moins de la banque. Si les 30 millions d’euros sont réunis, CB2 détiendra 9,375 % de Groupe Bricks ; au minimum requis de 22,5 millions, environ 7,2 %.
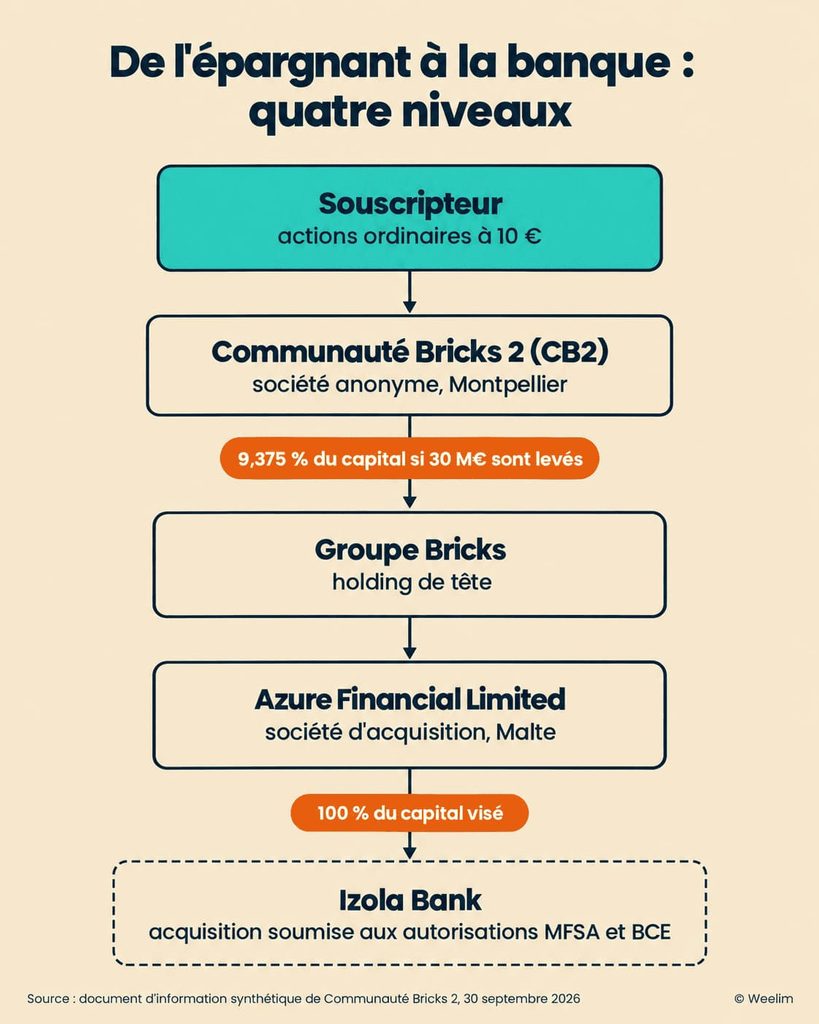
Dans CB2, chaque action donne une voix et les nouveaux venus détiendraient la quasi-totalité du capital. Mais CB2 n’est elle-même qu’un actionnaire minoritaire du groupe : le document précise qu’elle n’obtient ni siège au conseil, ni droit de veto, ni garantie de conserver son pourcentage. Son conseil d’administration compte trois membres et il est présidé par Cédric O’Neill, qui représente aussi Summit, la société présidente de Groupe Bricks. Les deux fondateurs de CB2, Groupe Bricks et Summit, ne participent pas à l’émission. Le DIS range d’ailleurs la gouvernance et les conflits d’intérêts parmi ses facteurs de risque. Concrètement, le souscripteur vote dans une société dont le seul actif est une participation minoritaire, et que préside le dirigeant du groupe dans lequel elle investit.
Bricks prend soin de l’écrire : l’offre « n’est pas une offre de financement participatif » et l’agrément de la plateforme « ne vaut pas approbation de cette opération ». Elle ne fait pas non plus l’objet d’un prospectus approuvé par l’AMF. Le plafond du volet ouvert à tous, 11 999 990 euros, s’arrête dix euros sous le seuil de 12 millions en deçà duquel le droit européen dispense de prospectus depuis juin 2026 ; un document d’information, que le régulateur ne vise pas, suffit. Les tickets de 100 000 euros et plus relèvent d’une offre distincte, de 18 millions d’euros. Un détail compte : l’émission ne sera réalisée que si 22,5 millions d’euros sont réunis sur l’ensemble. Le volet grand public ne peut donc pas y suffire, il faudra au moins 10,5 millions venus de gros tickets. À défaut, l’opération est abandonnée et les fonds sont restitués, le calendrier laissant la souscription ouverte jusqu’au 30 septembre 2027 au plus tard.
Le procédé n’est pas nouveau chez Bricks. En 2022, la plateforme avait déjà levé 13 millions d’euros, dont 8 millions auprès de particuliers et le reste auprès d’investisseurs comme Tony Parker, en faisant de plus de 8 700 membres des actionnaires. Elle venait alors d’abandonner son modèle initial de contrats de royalties, sur lequel l’AMF avait émis des réserves. La communauté a suivi une première fois. La différence tient à l’objet : en 2022, on achetait une part d’une plateforme en croissance ; en 2026, une part d’un projet bancaire qui attend ses autorisations.
Découvrez les projets sélectionnés par Weelim
Weelim sélectionne pour vous les meilleurs dossiers de Crowdfunding immobilier parmi plus de 10 plateformes partenaires.
Une valorisation de 290 millions d’euros adossée à des prévisions et à des multiples de néobanques
Le prix d’entrée repose sur un chiffre : 290 millions d’euros, valeur attribuée à Groupe Bricks avant la levée par le cabinet Beaulieu & Co dans un rapport du 29 septembre 2026. C’est la moyenne de deux méthodes qui ne disent pas la même chose. La première, par comparaison avec d’autres sociétés, aboutit à 337,5 millions. La seconde, par actualisation des flux de trésorerie futurs, à 241,1 millions. Près de 100 millions d’euros séparent les deux, et l’évaluateur a retenu le milieu.
La méthode des comparables applique un multiple de 45 à un résultat net « normalisé » de 7,5 millions d’euros, lui-même tiré de l’objectif de résultat d’exploitation fixé par la direction pour 2026, soit 10 millions. Les sociétés de référence sont Monzo, Qonto et Revolut, des néobanques installées. Or le rapport précise que la valorisation n’intègre pas l’acquisition d’Izola Bank et ne présume pas de sa réalisation. Autrement dit, des multiples de banques en ligne sont appliqués aux bénéfices attendus d’un groupe qui n’est pas encore une banque.
La seconde méthode dépend d’un plan d’affaires ambitieux : un chiffre d’affaires qui passerait de 25 millions d’euros en 2026 à 131 millions en 2033, avec une marge d’exploitation de 40 % à 45 %. Près des deux tiers de la valeur ainsi calculée (62,7 %) proviennent de la valeur terminale, celle des années postérieures à 2033. La sensibilité est à l’avenant : un résultat d’exploitation inférieur de 20 % aux prévisions ramènerait la valorisation moyenne à 230 millions d’euros.
En face, les chiffres constatés sont rares. Le document ne présente pas de comptes consolidés du groupe. Seule donnée réelle publiée, la filiale Bricks SAS, qui exploite la plateforme, a réalisé en 2025 un chiffre d’affaires de 5,64 millions d’euros pour une perte nette de 1,97 million, selon des comptes non audités. Le groupe compte d’autres filiales, et CFNEWS lui prête un excédent brut d’exploitation de 5,5 millions d’euros en 2025. Faute de situation consolidée arrêtée, l’évaluateur a fixé par convention la dette nette à zéro. Il indique aussi que son travail n’est ni un audit, ni une attestation d’équité, ni une recommandation d’investissement.
Les données d’activité appellent la même prudence. Bricks affiche plus de 390 projets accompagnés, dont 74 intégralement remboursés. Moins d’un sur cinq est donc allé à son terme. Ce n’est pas un signe de difficulté, puisque beaucoup d’opérations sont récentes ou longues. Mais l’essentiel de l’historique de remboursement reste à écrire, et la plateforme rappelle elle-même que le volume financé n’est pas un chiffre d’affaires.
Rapportés à ces repères, 290 millions d’euros représentent 29 fois le résultat d’exploitation visé pour 2026 et près de 12 fois le chiffre d’affaires attendu la même année. Cela ne signifie pas que le prix soit infondé. Cela signifie qu’il rémunère par avance l’exécution d’un plan sur huit ans, alors même que le volet bancaire n’y est pas chiffré. Bricks le reconnaît dans sa communication : cette évaluation « ne garantit ni la valeur future ni le prix de revente » des actions.
Autorisations, dilution, liquidité : trois inconnues à mesurer avant de signer
La première inconnue est réglementaire. Tout acquéreur d’une banque de la zone euro doit obtenir l’accord de la BCE, qui statue après avis du superviseur national. L’examen porte sur cinq points : la réputation de l’acquéreur, la compétence des futurs dirigeants, sa solidité financière, la capacité de la banque à continuer de respecter ses exigences prudentielles et l’origine des fonds. Le délai est en général de 60 jours ouvrables une fois le dossier complet, prolongeable de 30. Pour une plateforme qui n’a jamais géré de bilan bancaire, l’exercice est exigeant, et le DIS admet que les autorisations peuvent être retardées, assorties de conditions ou refusées.
Que se passerait-il en cas de refus ? Le document ne décrit pas de remboursement des souscripteurs dans cette hypothèse : leur argent resterait investi dans Groupe Bricks, qui s’est porté garant des obligations de paiement d’Azure envers le vendeur. Les 2,8 millions d’euros apportés à la banque avant la décision des autorités ne sont pas davantage assurés de revenir, les titres ainsi souscrits pouvant être transférés au vendeur si l’échec était imputable à l’acheteur. Le prix d’acquisition n’est pas publié, pas plus que la répartition des fonds levés entre le rachat, le renforcement du capital de la banque et les besoins du groupe. Bricks envisage en outre d’acquérir Orbex, une société chypriote, sous réserve de l’accord du régulateur local.
La deuxième tient à la dilution. Le groupe a déjà autorisé des bons de souscription (BSA et BSPCE) qui pourraient créer jusqu’à 21 millions d’actions, soit environ 14 % du capital après la levée. Au niveau de CB2, chaque souscripteur signe un engagement par lequel il renonce d’avance à son droit préférentiel de souscription sur les prochaines émissions, dans la limite d’une enveloppe globale de 50 millions d’euros, première levée comprise, valable jusqu’en novembre 2028. Et une banque qui grandit consomme des fonds propres : plus elle prête, plus elle doit en détenir. D’autres appels de fonds sont donc plausibles, sans que le document en garantisse le succès.
La troisième est la liquidité, et c’est sans doute la plus concrète. Une obligation de crowdfunding a une échéance, même quand elle glisse. Une action CB2 n’en a pas. Il n’existe aucun marché organisé, aucun engagement de rachat, aucune clause de sortie conjointe au profit des actionnaires de CB2, et aucun dividende n’est promis. Bricks étudie un service de revente dans son application, « sans date garantie ». Sortir supposera donc de trouver soi-même un acheteur, ou d’attendre une cession du groupe ou une introduction en Bourse dont rien n’indique l’horizon.
Reste la fiscalité, que la documentation évoque avec prudence : réduction d’impôt pour souscription au capital de PME, PEA-PME, remploi dans le cadre d’un apport-cession. Dans les trois cas, l’éligibilité est « à examiner » et aucun avantage n’est garanti. Un avantage fiscal incertain ne compense pas un capital immobilisé.
Pour un épargnant, la bonne grille de lecture n’est donc pas celle d’un projet immobilier de plus sur la plateforme. C’est celle d’un investissement en capital dans une société non cotée, en pleine transformation, dont l’issue dépend de deux régulateurs et d’un plan d’affaires. Un engagement de ce type ne se conçoit que pour une part marginale d’un patrimoine, sur de l’argent dont on n’aura pas besoin avant de longues années, et sans le confondre avec la poche de crowdfunding immobilier, dont il ne partage ni la durée ni la nature du risque. Les 5 millions d’euros d’intentions déjà enregistrées, sans valeur d’engagement, suggèrent que la communauté suit. Prêter à un chantier ou miser sur une banque en devenir : la marque est la même, le placement ne l’est pas.
Rédigé le 13.10.2026 par