Le 11 octobre 2024, l’agence de notation Fitch Ratings a maintenu la note de crédit de la France à « AA-« , tout en abaissant sa perspective de stable à négative. Ce changement résulte de la dégradation des comptes publics, avec un déficit public qui dépasse les 6 % du produit intérieur brut (PIB) pour l’année en cours. Alors que le gouvernement français met en place des mesures drastiques pour redresser les finances, cette décision de Fitch soulève des questions sur l’avenir économique du pays et ses conséquences pour les investisseurs, les propriétaires immobiliers et la gestion patrimoniale.
Pourquoi Fitch a-t-elle abaissé la perspective de la France ?
L’abaissement de la perspective de la France à négative est principalement dû à la détérioration de ses finances publiques. En avril 2023, Fitch avait déjà abaissé la note de la France, en partie à cause de l’instabilité sociale et politique qui avait compliqué la mise en place de réformes structurelles, notamment sur les dépenses publiques. Aujourd’hui, le contexte budgétaire reste préoccupant, avec un déficit public supérieur aux prévisions, poussant Fitch à émettre une perspective négative.
Le gouvernement français a réagi en dévoilant un projet de budget pour 2025 comprenant des économies de 41,3 milliards d’euros et 19,3 milliards d’euros de recettes supplémentaires, principalement via une hausse des impôts. Ces mesures visent à rétablir l’équilibre budgétaire, mais elles pourraient freiner la croissance économique et impacter directement les ménages et les investisseurs.
Construisons ensemble votre stratégie d’investissement
Quelles sont les répercussions économiques d’une perspective négative ?
L’abaissement de la perspective de la France à négative pourrait entraîner une hausse des taux d’intérêt sur la dette publique si la situation ne s’améliore pas rapidement. Une telle hausse se traduirait par un coût plus élevé pour financer la dette du pays, ce qui pourrait limiter les marges de manœuvre budgétaires de l’État et peser sur l’économie.
Un environnement économique marqué par des taux d’intérêt plus élevés aurait un impact direct sur les entreprises et les particuliers. Les entreprises verraient leurs conditions de financement se durcir, rendant les investissements moins attractifs, tandis que les ménages, notamment ceux souhaitant accéder à la propriété, pourraient être confrontés à des conditions d’emprunt plus strictes et plus coûteuses.
Recevoir nos guides pour investir et faire les bons choix
Nos guides thématiques (SCPI, assurance-vie, PER, private equity…) reprennent l'essentiel avant de décider : fiscalité, frais, points de vigilance.
L’impact sur le marché immobilier
Pour les propriétaires immobiliers, l’augmentation des taux d’intérêt pourrait également rendre les crédits immobiliers plus onéreux, réduisant la capacité d’emprunt des ménages. Le marché immobilier, qui a déjà montré des signes de ralentissement ces derniers mois, pourrait être encore plus impacté si l’accès au crédit se complique.
Par ailleurs, le projet de budget 2025 comprend une hausse des impôts pour compenser le déficit public, ce qui pourrait toucher les propriétaires immobiliers, en particulier ceux ayant investi dans des biens locatifs. La fiscalité sur les revenus locatifs pourrait s’alourdir, affectant ainsi la rentabilité des investissements. Il devient donc crucial pour les propriétaires d’anticiper ces changements en ajustant leur stratégie patrimoniale.
Quelles conséquences pour les investisseurs ?
Le maintien de la note de crédit à « AA- » par Fitch indique que la France reste un pays relativement sûr pour les investisseurs, mais l’abaissement de la perspective à négative souligne un risque accru. Les investisseurs, qu’ils soient dans l’immobilier ou les marchés financiers, doivent prendre en compte cette incertitude.
Les marchés obligataires pourraient subir des fluctuations en raison des perspectives de hausse des taux d’intérêt, et les actifs immobiliers, traditionnellement perçus comme des refuges, pourraient voir leur rentabilité diminuer. Dans ce contexte, il est important de diversifier son portefeuille pour atténuer les risques.
Les investisseurs doivent également surveiller l’évolution de la fiscalité. Le gouvernement prévoit des augmentations d’impôts qui pourraient affecter non seulement les revenus immobiliers, mais aussi les autres types de placements, rendant la gestion du patrimoine plus complexe.
Quelles stratégies adopter pour les propriétaires et investisseurs ?
Face à cette nouvelle donne économique, il est essentiel pour les investisseurs et les propriétaires de réévaluer leur stratégie patrimoniale et d’anticiper les conséquences des réformes fiscales à venir. Voici quelques axes à privilégier :
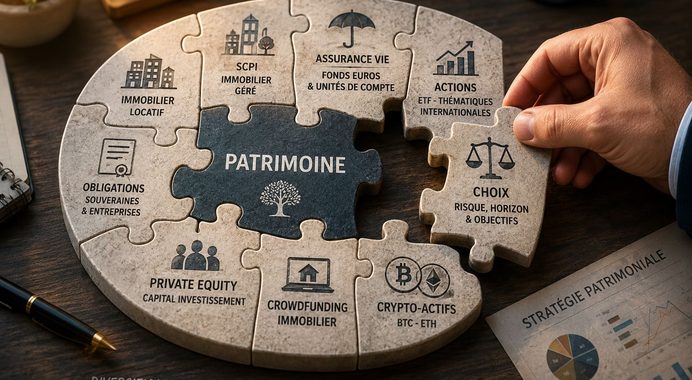
- Diversification du patrimoine : En période d’incertitude économique, il est essentiel de diversifier ses investissements pour réduire les risques. Cela inclut une répartition équilibrée entre les actifs immobiliers, financiers et les placements à long terme tels que les assurances-vie ou les fonds en euros.
- Optimisation fiscale : Avec la hausse des impôts prévue par le budget 2025, il est plus que jamais nécessaire de revoir sa stratégie fiscale. Les dispositifs comme les investissements dans la rénovation énergétique, soutenus par des aides telles que MaPrimeRénov’, peuvent offrir des avantages fiscaux intéressants tout en contribuant à la valorisation des biens immobiliers.
- Stratégies d’investissement immobilier : Dans un contexte où les taux d’intérêt augmentent et où la fiscalité se durcit, les investisseurs immobiliers devront faire preuve de prudence. Il est recommandé d’envisager des placements sur des marchés moins volatils ou d’opter pour des régimes fiscaux avantageux. Les SCPI (Sociétés Civiles de Placement Immobilier) peuvent également être une solution pour diversifier son portefeuille sans être directement confronté aux fluctuations des taux.
- Anticiper les besoins de financement : Si vous avez des projets d’investissement, il peut être pertinent de les avancer avant que les conditions de financement ne se durcissent davantage. Les propriétaires souhaitant vendre ou rénover leur bien doivent également se préparer à ces nouvelles règles fiscales.
Comment Weelim peut vous accompagner ?
La révision de la perspective de la France à négative par Fitch est un signal d’alarme pour les investisseurs et les propriétaires. Il est désormais crucial d’anticiper ces changements et d’adapter sa stratégie patrimoniale en conséquence. Chez Weelim, nous vous accompagnons dans cette démarche, en vous proposant des conseils sur mesure adaptés à votre situation et à vos objectifs d’investissement.
Nos experts en gestion de patrimoine sont à votre disposition pour vous aider à optimiser votre portefeuille, à anticiper les réformes fiscales et à sécuriser vos placements. Que vous soyez propriétaire, investisseur ou que vous cherchiez à diversifier votre patrimoine, contactez-nous gratuitement dès aujourd’hui pour un bilan patrimonial complet et des solutions d’investissement adaptées à vos besoins.
Pour aller plus loin vous pouvez consulter cette vidéo :
Rédigé le 16.10.2024 par