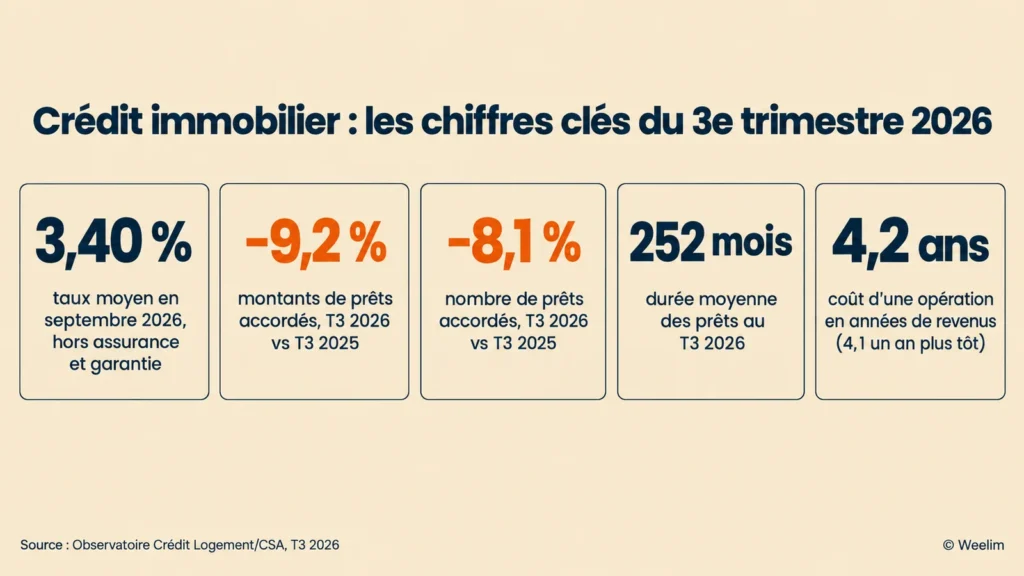
L’Observatoire Crédit Logement/CSA a publié le 15 octobre ses chiffres du troisième trimestre 2026. Le taux moyen des crédits immobiliers atteint 3,40 % en septembre, hors assurance et coût de la garantie, contre 3,31 % en août. La progression de 9 points de base en un mois tranche avec le rythme d’environ 3 points par mois observé pendant l’été. Mais le chiffre le plus instructif est ailleurs : sur le trimestre, les montants de prêts accordés reculent de 9,2 % sur un an. Le marché du crédit se contracte alors qu’il n’avait pas fini de se reconstruire. Pour l’investisseur qui finance un projet immobilier, en direct ou en souscrivant des parts de SCPI à crédit, la question n’est plus seulement de savoir à quel taux il peut emprunter. Elle est de savoir si l’effet de levier conserve un sens lorsque le coût de la dette se rapproche du rendement de l’actif financé.
Le recul des volumes en dit plus long que le taux de 3,40 %
Un taux moyen de 3,40 % pourrait laisser croire que le crédit reste largement accessible. Le niveau n’a rien d’extrême au regard de l’histoire longue, et il demeure très inférieur aux pics de la fin des années 2000. En réalité, un taux moyen ne décrit que les prêts qui ont été signés. Il ne dit rien de ceux qui ne l’ont pas été, ni du nombre de projets abandonnés en amont. Pour mesurer l’état réel du marché, il faut regarder la production.
Or la production recule nettement. Selon l’Observatoire, le nombre de prêts accordés baisse de 8,1 % au troisième trimestre par rapport à la même période de 2025, et les montants de 9,2 %. Le décalage entre les deux chiffres indique que le montant moyen emprunté diminue lui aussi légèrement. Plus significatif encore, la baisse ne se limite plus à un trimestre médiocre : en rythme annuel glissant, la production recule de 3,4 %, ce qui conduit Crédit Logement à parler d’une phase de contraction du marché. Autrement dit, la reprise amorcée en 2024 et 2025 ne s’est pas simplement essoufflée, elle s’est inversée.
La dégradation n’est pas homogène. Le neuf décroche : d’après les chiffres de l’Observatoire repris par Meilleurtaux, la production y recule de 12,3 % sur un an, malgré le soutien du prêt à taux zéro. L’ancien résiste mieux, porté par les secundo-accédants, ces ménages qui revendent un premier bien pour en acheter un second et disposent donc d’un apport issu de la vente. Mais ce relais perd lui aussi de sa vigueur. Ce point mérite d’être souligné : un marché qui ne tient que grâce aux acheteurs déjà propriétaires est un marché qui se referme progressivement sur lui-même.
Les statistiques de la Banque de France, établies sur un périmètre différent puisqu’elles couvrent l’ensemble des établissements bancaires, confirment la tendance. En août, la production de crédits à l’habitat hors renégociations s’établit à 12,2 milliards d’euros en données corrigées des variations saisonnières, pour un taux moyen de 3,32 %, en hausse de 24 points de base depuis le début de l’année. Surtout, l’encours des crédits à l’habitat ne progresse plus que de 0,2 % sur un an. Concrètement, les nouveaux prêts compensent à peine les remboursements : le stock de crédit immobilier des ménages français a cessé de croître. Le taux fait les titres. Le volume fait le cycle.
Construisons ensemble votre stratégie d’investissement
L’allongement des durées préserve les mensualités, pas le pouvoir d’achat
Pour absorber la hausse des taux, les banques ont actionné le seul levier dont elles disposent encore : la durée. La durée moyenne des prêts atteint 252 mois au troisième trimestre, soit 21 ans, et dépasse 22 ans aussi bien dans le neuf (264 mois) que dans l’ancien (265 mois). Près d’un prêt d’acquisition sur deux est désormais accordé sur 25 ans ou plus. Selon la lecture de Meilleurtaux, cette proportion atteint 49,8 %, contre 46,5 % en 2025.
Pour comprendre ce mouvement, il faut rappeler le cadre fixé par le Haut Conseil de stabilité financière : un taux d’effort plafonné à 35 % des revenus, assurance comprise, et une durée limitée à 25 ans, portée à 27 ans dans certains cas avec différé. Lorsque le taux monte, la mensualité augmente à capital constant. Pour rester sous le plafond de 35 %, la banque allonge la durée jusqu’à la limite autorisée. L’emprunteur conserve une mensualité supportable, mais paie davantage d’intérêts sur la durée totale du prêt. L’allongement ne neutralise pas la hausse. Il la dilue dans le temps.
Ce glissement vers les durées longues a aussi un effet mécanique sur la moyenne. Les prêts sur 20 ou 25 ans portent des taux plus élevés que les prêts sur 15 ans. Lorsque leur part augmente, le taux moyen monte, même à barèmes inchangés. L’Observatoire l’indique d’ailleurs : la hausse de 15 points de base entre juin et septembre tient en partie à ce déplacement des emprunteurs vers des durées plus longues. Cela ne signifie pas que la hausse soit artificielle. Par durée, elle reste réelle : +9 points de base sur 15 ans, +17 sur 20 ans et +15 sur 25 ans entre juin et septembre. Cela signifie que le chiffre de 3,40 % combine deux phénomènes distincts, le renchérissement du crédit et la dégradation du profil des emprunteurs.
Car c’est bien la solvabilité qui s’érode. Le coût d’une opération immobilière représente désormais 4,2 années de revenus, contre 4,1 un an plus tôt. Le coût des opérations a progressé de 2,5 % sur les neuf premiers mois de l’année, après 4,2 % en 2025, tandis que les revenus des emprunteurs augmentent moins vite. C’est la deuxième année consécutive de recul du pouvoir d’achat immobilier. L’apport personnel, qui avait permis à de nombreux ménages de compenser la remontée des taux, progresse encore mais semble avoir atteint un plafond pour une partie d’entre eux. Les plus exposés sont connus : primo-accédants aux revenus modestes et ménages disposant de peu d’épargne.
Il serait trompeur, dans ce contexte, de lire la stabilité relative du taux moyen comme un signe de résilience. Lorsque l’accès au crédit se resserre, les dossiers qui aboutissent sont, en moyenne, plus solides : revenus plus élevés, apport plus important, profil plus rassurant pour la banque. La moyenne des taux accordés s’en trouve mécaniquement améliorée. Un marché peut afficher des conditions moyennes acceptables tout en se fermant à une partie de ses acheteurs.
Recevoir nos guides pour investir et faire les bons choix
Nos guides thématiques (SCPI, assurance-vie, PER, private equity…) reprennent l'essentiel avant de décider : fiscalité, frais, points de vigilance.
Les chiffres de septembre sont déjà dépassés par la remontée de l’OAT au-delà de 5 %
Les données de l’Observatoire photographient un marché arrêté à fin septembre. Depuis, l’environnement de taux a sensiblement changé. Le 10 septembre, la Banque centrale européenne a relevé ses trois taux directeurs de 25 points de base, portant le taux de dépôt à 2,50 %. Il s’agissait de la deuxième hausse de l’année après celle de juin. La décision répondait à une inflation de la zone euro remontée à 3,3 % en août, son plus haut niveau depuis trois ans, sous l’effet de la flambée des prix de l’énergie. Selon un sondage Reuters publié le 8 octobre, les économistes anticipent une pause lors de la réunion du 29 octobre, puis une nouvelle hausse en décembre.
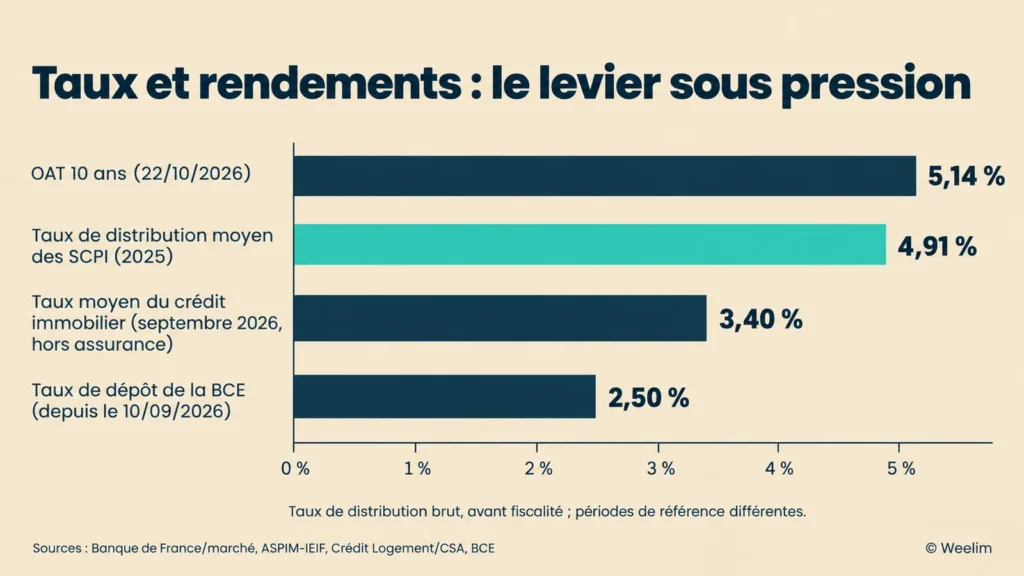
Le mouvement le plus significatif est toutefois venu du marché obligataire. Le rendement de l’OAT à 10 ans a franchi le seuil de 5 % le 21 octobre, une première depuis juillet 2002, avant de grimper à 5,14 % le lendemain. Les investisseurs y expriment leurs doutes sur la capacité de la France à redresser ses finances publiques. Or l’OAT sert de référence aux banques pour construire leurs barèmes. Avec un taux moyen de crédit immobilier autour de 3,40 % et une OAT au-dessus de 5 %, la situation est inhabituelle : les banques prêtent aux ménages nettement en dessous du taux auquel emprunte l’État.
Il convient de nuancer ce raccourci. Les banques ne se refinancent pas au taux de l’OAT : elles mobilisent les dépôts de leurs clients, émettent des obligations sécurisées et se couvrent sur les marchés de swaps. L’OAT n’est pas leur coût de financement, mais un indicateur de référence. Reste que la prime de risque exigée sur la dette française rejaillit en partie sur le coût de financement des banques françaises, et qu’un écart durablement inversé comprime leurs marges sur le crédit immobilier. Un tel écart ne peut pas se maintenir longtemps sans ajustement des barèmes.
Les perspectives vont dans ce sens. L’Observatoire Crédit Logement/CSA, dont les analyses ont été relayées par L’AGEFI, évoque des taux se dirigeant vers 4 %. Cité par l’AFP, un économiste d’Allianz Trade anticipe des taux au-delà de 4 % d’ici le premier trimestre 2027. Ce ne sont que des projections, tributaires de la trajectoire de l’inflation, des décisions de la BCE et de l’évolution de la prime de risque française. Elles indiquent néanmoins une direction.
Un autre mécanisme mérite d’être surveillé : le taux d’usure. Ce plafond légal, au-delà duquel un prêt ne peut être accordé, est calculé à partir des taux moyens observés au trimestre précédent, majorés d’un tiers. Lorsque les taux montent rapidement, il s’ajuste avec retard. Des dossiers qui supportent un coût global élevé, notamment en raison d’une assurance emprunteur coûteuse, peuvent alors se heurter à ce plafond. L’histoire récente l’a montré en 2022 et 2023, lorsque l’usure avait provoqué des refus en série avant que son calcul ne soit mensualisé à titre temporaire. Le taux de septembre risque ainsi de faire figure de point bas plutôt que de sommet.
Pour l’investisseur, le levier se juge désormais à l’aune du rendement de l’actif
Pendant une décennie, la question du financement d’un investissement immobilier se posait à peine. Avec des taux proches de 1 % au début des années 2020, presque n’importe quel actif générant un revenu produisait un effet de levier positif : le rendement de l’investissement dépassait largement le coût de la dette, et l’écart revenait à l’investisseur. Ce principe n’a pas changé. Ce sont ses conditions qui se sont resserrées. Le levier crée de la valeur lorsque le rendement net de l’actif excède le coût complet de la dette, intérêts, assurance et frais compris. Il en détruit dans le cas inverse.
Le cas des SCPI illustre bien ce basculement. Selon l’ASPIM et l’IEIF, le taux de distribution moyen des SCPI s’est établi à 4,91 % en 2025, en hausse de 0,19 point sur un an. Face à un crédit à 3,40 % hors assurance, et souvent un peu plus cher pour financer des parts de SCPI que pour acheter une résidence principale, l’écart brut se réduit à un point environ, parfois moins. La comparaison est d’ailleurs flatteuse, car le taux de distribution s’entend avant impôt. Les revenus distribués sont imposés dans la catégorie des revenus fonciers, au barème de l’impôt sur le revenu et aux prélèvements sociaux. La déductibilité des intérêts d’emprunt limite cette imposition, et c’est l’un des arguments centraux de l’investissement à crédit. Mais elle allège l’impôt sans créer de rendement. Autrement dit, lorsque l’écart entre distribution et coût du crédit devient étroit, l’enrichissement repose moins sur le différentiel de rendement que sur l’effort d’épargne mensuel et sur la valeur des parts au terme du prêt.
C’est précisément sur ce second point que la remontée des taux longs ajoute une couche de vigilance. Avec une OAT à 5,14 %, le rendement moyen des SCPI se situe désormais en dessous de celui de la dette de l’État français. La prime de risque de l’immobilier, c’est-à-dire le supplément de rendement attendu pour détenir un actif moins liquide et plus risqué qu’une obligation souveraine, a disparu en moyenne. C’est ce même mécanisme qui avait conduit, en 2023 et 2024, à la révision à la baisse des valeurs d’expertise et des prix de part de nombreuses SCPI. En 2025, le prix de part moyen pondéré a encore reculé de 3,45 %. Rien n’indique qu’un nouvel épisode de baisse soit inévitable, d’autant que les SCPI récentes ont souvent acquis leurs immeubles à des niveaux de rendement plus élevés. Mais un investisseur qui finance des parts sur 15 ou 20 ans doit intégrer le risque de baisse de la valeur des parts dans son raisonnement, et non le seul flux de revenus.
Cela ne signifie pas que l’investissement immobilier à crédit soit devenu inintéressant. Plusieurs éléments jouent en sa faveur. Un emprunt à taux fixe contracté dans un environnement d’inflation élevée voit son coût réel diminuer à mesure que les loyers sont indexés, à condition que cette inflation se maintienne et que les revenus de l’actif la suivent effectivement. Le ralentissement de la hausse des prix et la contraction de la demande peuvent aussi ouvrir des marges de négociation aux acquéreurs disposant d’un apport et de revenus stables, moins nombreux face aux vendeurs. Le crédit conserve enfin une fonction patrimoniale qui dépasse le seul calcul de rendement : il permet de constituer un patrimoine sans mobiliser immédiatement son épargne, et de préparer une transmission ou une retraite par un effort étalé dans le temps.
La conséquence pratique est ailleurs : la sélection de l’actif devient déterminante. Lorsque le coût de la dette était quasi nul, une SCPI médiocre ou un bien locatif mal situé pouvait être compensé par le levier. À 3,40 % et probablement davantage dans les mois qui viennent, ce n’est plus le cas. Le niveau de distribution doit être apprécié dans la durée, et pas seulement sur une année exceptionnelle. La politique d’endettement de la SCPI elle-même, la qualité des locataires et la cohérence entre prix de souscription et valeur de reconstitution deviennent des critères de premier ordre. Il en va de même de la durée du financement, qui doit rester compatible avec l’horizon de détention nécessaire pour amortir les frais d’entrée.
La remontée générale des taux modifie enfin l’arbitrage entre investir à crédit et investir comptant. Lorsque le fonds en euros, les obligations ou les supports monétaires offrent à nouveau des rendements significatifs, conserver une partie de son épargne liquide plutôt que de l’immobiliser en apport ou de rembourser un prêt par anticipation redevient une option défendable. La question n’est plus de savoir s’il faut s’endetter, mais dans quelle proportion, et pour quel actif. Elle s’inscrit dans une réflexion plus large sur la manière de diversifier son épargne entre classes d’actifs dont les rendements relatifs viennent de se déplacer. Le levier reste un outil. Il a cessé d’être un réflexe.
Un marché qui sélectionne davantage qu’il ne se ferme
L’observatoire du troisième trimestre ne décrit pas un marché du crédit fermé. Les banques continuent de prêter, les durées longues restent disponibles et les emprunteurs solides obtiennent encore des conditions proches de la moyenne. Ce qu’il décrit, c’est un marché qui trie davantage ses emprunteurs, qui maintient les mensualités au prix d’un allongement des durées et dont les volumes reculent avant même d’avoir retrouvé leur niveau d’avant la remontée des taux de 2022.
Plusieurs rendez-vous permettront de vérifier si la tendance s’accélère. La réunion de la BCE du 29 octobre, puis celle de décembre, diront si la politique monétaire continue de se durcir face à l’inflation énergétique. Les barèmes que les banques adresseront aux courtiers dans les prochaines semaines montreront si la remontée de l’OAT au-delà de 5 % se répercute déjà sur les conditions de crédit. La prochaine publication mensuelle de l’Observatoire Crédit Logement/CSA, attendue à la mi-novembre, permettra de mesurer l’ampleur de cet ajustement.
Pour l’emprunteur comme pour l’investisseur, l’enjeu dépasse la recherche du meilleur taux. Il s’agit de vérifier que chaque projet financé à crédit tient debout dans un scénario où le coût de la dette continue de monter, et où la valeur des actifs immobiliers n’est plus soutenue par la baisse des taux. Le crédit reste accessible. Il n’est simplement plus bon marché.
Rédigé le 29.10.2026 par