Le Conseil supérieur du notariat a dévoilé le lundi 16 décembre 2024, un bilan contrasté pour le marché immobilier français. Avec une baisse continue des transactions et une stabilisation timide des prix, l’année 2024 illustre les défis persistants du secteur. Voici les enseignements principaux à retenir.
Une chute significative des transactions
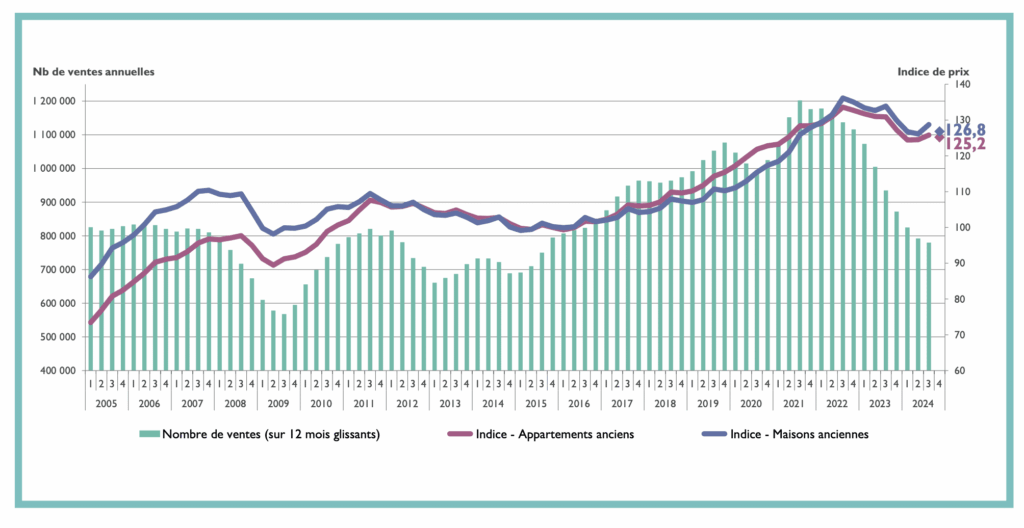
Le volume des transactions de logements anciens en France métropolitaine a drastiquement diminué, avec seulement 780 000 transactions réalisées à fin septembre 2024. Ce chiffre marque une baisse de 17 % par rapport à 2023, où 935 000 transactions avaient été enregistrées. En comparaison, le pic des 1,2 million de transactions annuelles atteint en 2021 semble désormais loin. Selon les projections, le marché devrait se stabiliser autour de 750 000 transactions pour l’ensemble de l’année 2024, ramenant les niveaux d’activité au niveau de 2015.
Cette baisse s’explique en grande partie par la crise du logement amorcée à l’été 2022. Les hausses successives des taux d’intérêt ont accentué les difficultés des ménages à accéder au crédit, réduisant ainsi leur capacité à se positionner sur le marché. Toutefois, une embellie temporaire au printemps a montré que les Français restent attachés à la pierre, perçue comme une valeur refuge.
Construisons ensemble votre stratégie d’investissement
Des prix en légère diminution et une stabilisation progressive
Les prix des logements anciens, qu’il s’agisse d’appartements ou de maisons, ont baissé en moyenne de 3,9 % sur un an au troisième trimestre 2024. Cependant, les derniers mois de l’année laissent entrevoir une stabilisation. Les projections à fin janvier 2025 indiquent des baisses moins marquées, avec -1,2 % à l’échelle nationale, -0,4 % en province et -2,5 % en Île-de-France.
Ces ajustements reflètent un marché en phase de rééquilibrage après des années de hausse rapide. Les prix des maisons anciennes, par exemple, reviennent à des niveaux comparables à ceux observés en 2020 pour l’Île-de-France et 2022 pour la province. Cette stabilisation pourrait permettre un retour progressif de certains acheteurs en 2025.
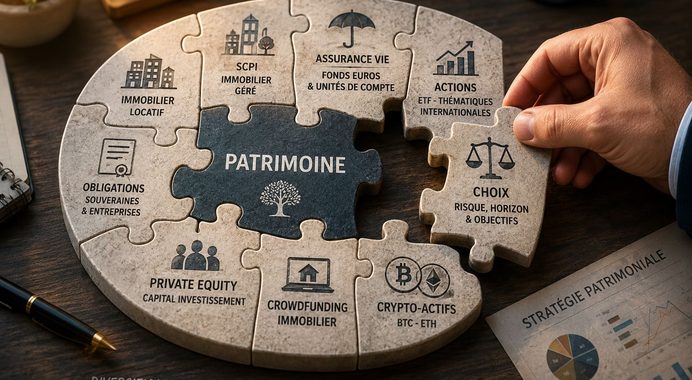
Dans ce contexte, la diversification du patrimoine immobilier apparaît comme une stratégie clé pour les investisseurs souhaitant répartir les risques. Plutôt que de concentrer leur exposition sur un marché local ou un type d’actif précis, les investisseurs peuvent bénéficier de solutions comme les SCPI (Sociétés Civiles de Placement Immobilier). Les SCPI, grâce à leur structure mutualisée, permettent d’accéder à un portefeuille d’actifs diversifié, réparti sur plusieurs secteurs (bureaux, santé, logistique) et zones géographiques (France et Europe). Cette diversification réduit le risque locatif ou de vacance concentré sur un seul bien, tout en offrant des rendements attractifs et réguliers.
Recevoir nos guides pour investir et faire les bons choix
Nos guides thématiques (SCPI, assurance-vie, PER, private equity…) reprennent l'essentiel avant de décider : fiscalité, frais, points de vigilance.
Le pouvoir d’achat immobilier en amélioration
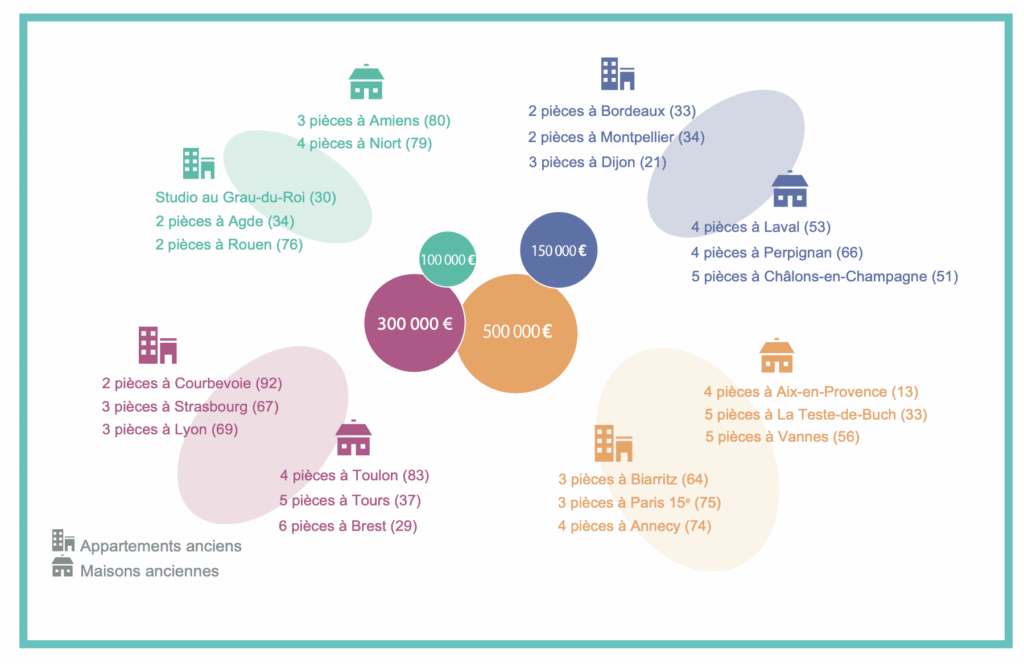
L’un des rares signaux positifs de 2024 est l’amélioration du pouvoir d’achat immobilier. Grâce à une combinaison de baisses de prix et de conditions de crédit légèrement plus favorables, la surface finançable moyenne a augmenté. À fin septembre 2024, un ménage pouvait acquérir 55 m² d’un appartement ancien, soit 1 m² de plus qu’en 2023, et 92 m² pour une maison ancienne, en hausse de 3 m² sur un an. Cette tendance marque la fin d’une période de contraction du pouvoir d’achat immobilier débutée en 2021.
Un marché des terrains à bâtir en difficulté
Le segment des terrains à bâtir n’échappe pas à la crise. En un peu plus d’un an, le nombre de transactions a été presque divisé par deux, passant de 75 000 au deuxième trimestre 2023 à 43 000 au troisième trimestre 2024. La suppression progressive de certaines aides, comme le prêt à taux zéro pour les maisons individuelles, a contribué à cette chute spectaculaire.
Les enjeux pour 2025 : reprise ou stagnation ?
Le marché immobilier français semble avoir atteint un point d’équilibre fragile à la fin de 2024. Si la stabilisation des prix et l’amélioration du pouvoir d’achat immobilier sont des signes encourageants, plusieurs incertitudes demeurent. Les tensions politiques, notamment liées à la dissolution de l’Assemblée nationale, pourraient freiner une reprise plus franche. Par ailleurs, les promesses de mesures de soutien au logement restent en suspens.
Pour 2025, les acteurs du secteur espèrent un desserrement durable des conditions de crédit et une confiance retrouvée des ménages. Néanmoins, la vigilance reste de mise, car le marché pourrait être affecté par de nouvelles turbulences économiques ou politiques.
En conclusion, le bilan 2024 livré par les notaires met en lumière un marché immobilier en pleine transition. Si la baisse des transactions et des prix témoigne des défis persistants, la stabilisation progressive observée en fin d’année ouvre une lueur d’espoir pour l’avenir.
Rédigé le 31.12.2024 par