Après une période de décollecte nette en 2023, le marché des SCPI redémarre en 2024. Ce redémarrage de la collecte, bien que modeste, était très attendu (pour ne pas dire espéré) dans un contexte immobilier incertain. L’analyse des chiffres du premier semestre montre des tendances contrastées, avec des SCPI qui continuent de séduire les investisseurs et d’autres qui peinent à maintenir leur attractivité. Nous ne cessons de le répéter depuis début 2023, mais pour investir en SCPI en 2024, il n’a jamais été aussi important que d’être sélectif pour faire les bons choix. Et surtout, de diversifier vos investissements.
Une reprise de la collecte, des chiffres contrastés
Le premier semestre 2024 a enregistré une collecte brute de 2,3 milliards d’euros pour les SCPI, avec une contribution notable du deuxième trimestre à hauteur de 1,2 milliard d’euros. Cette reprise est en partie attribuable à une réduction des retraits, qui ont fortement diminué, passant de 1,3 milliard d’euros au quatrième trimestre 2023 à seulement 412 millions d’euros au deuxième trimestre 2024. Cette baisse des rachats, combinée à une légère augmentation des souscriptions, a permis de ramener la collecte nette à 1,67 milliard d’euros sur les six premiers mois de l’année.
Parmi les SCPI, certaines ont particulièrement tiré leur épingle du jeu. La société de gestion de SCPI Corum L’épargne, avec ses produits comme Corum Origin et Corum XL, se positionne en tête de la collecte, enregistrant respectivement 143 et 69 millions d’euros. Arkea Reim suit avec 177 millions d’euros, portée par le succès de la SCPI Transitions Europe. IROKO se distingue également avec 162 millions d’euros de collecte pour la SCPI Iroko Zen qui vient d’ailleurs tout récemment d’augmenter son prix de souscription de 1%, passant de 200 € par part à 202€. Ces SCPI démontrent une capacité à attirer les investisseurs grâce à des stratégies diversifiées et une communication efficace sur leurs performances.
Ce sont donc les sociétés de gestion Corum L’Epargne, Arkea Reim, Iorko, Atland Voisin qui dominent le classement, consolidant leur position sur le marché. Remake AM, avec sa SCPI Remake Live, et Alderan, spécialisée dans la logistique, complètent ce top 5, illustrant une diversification des offres qui séduit de plus en plus d’investisseurs.
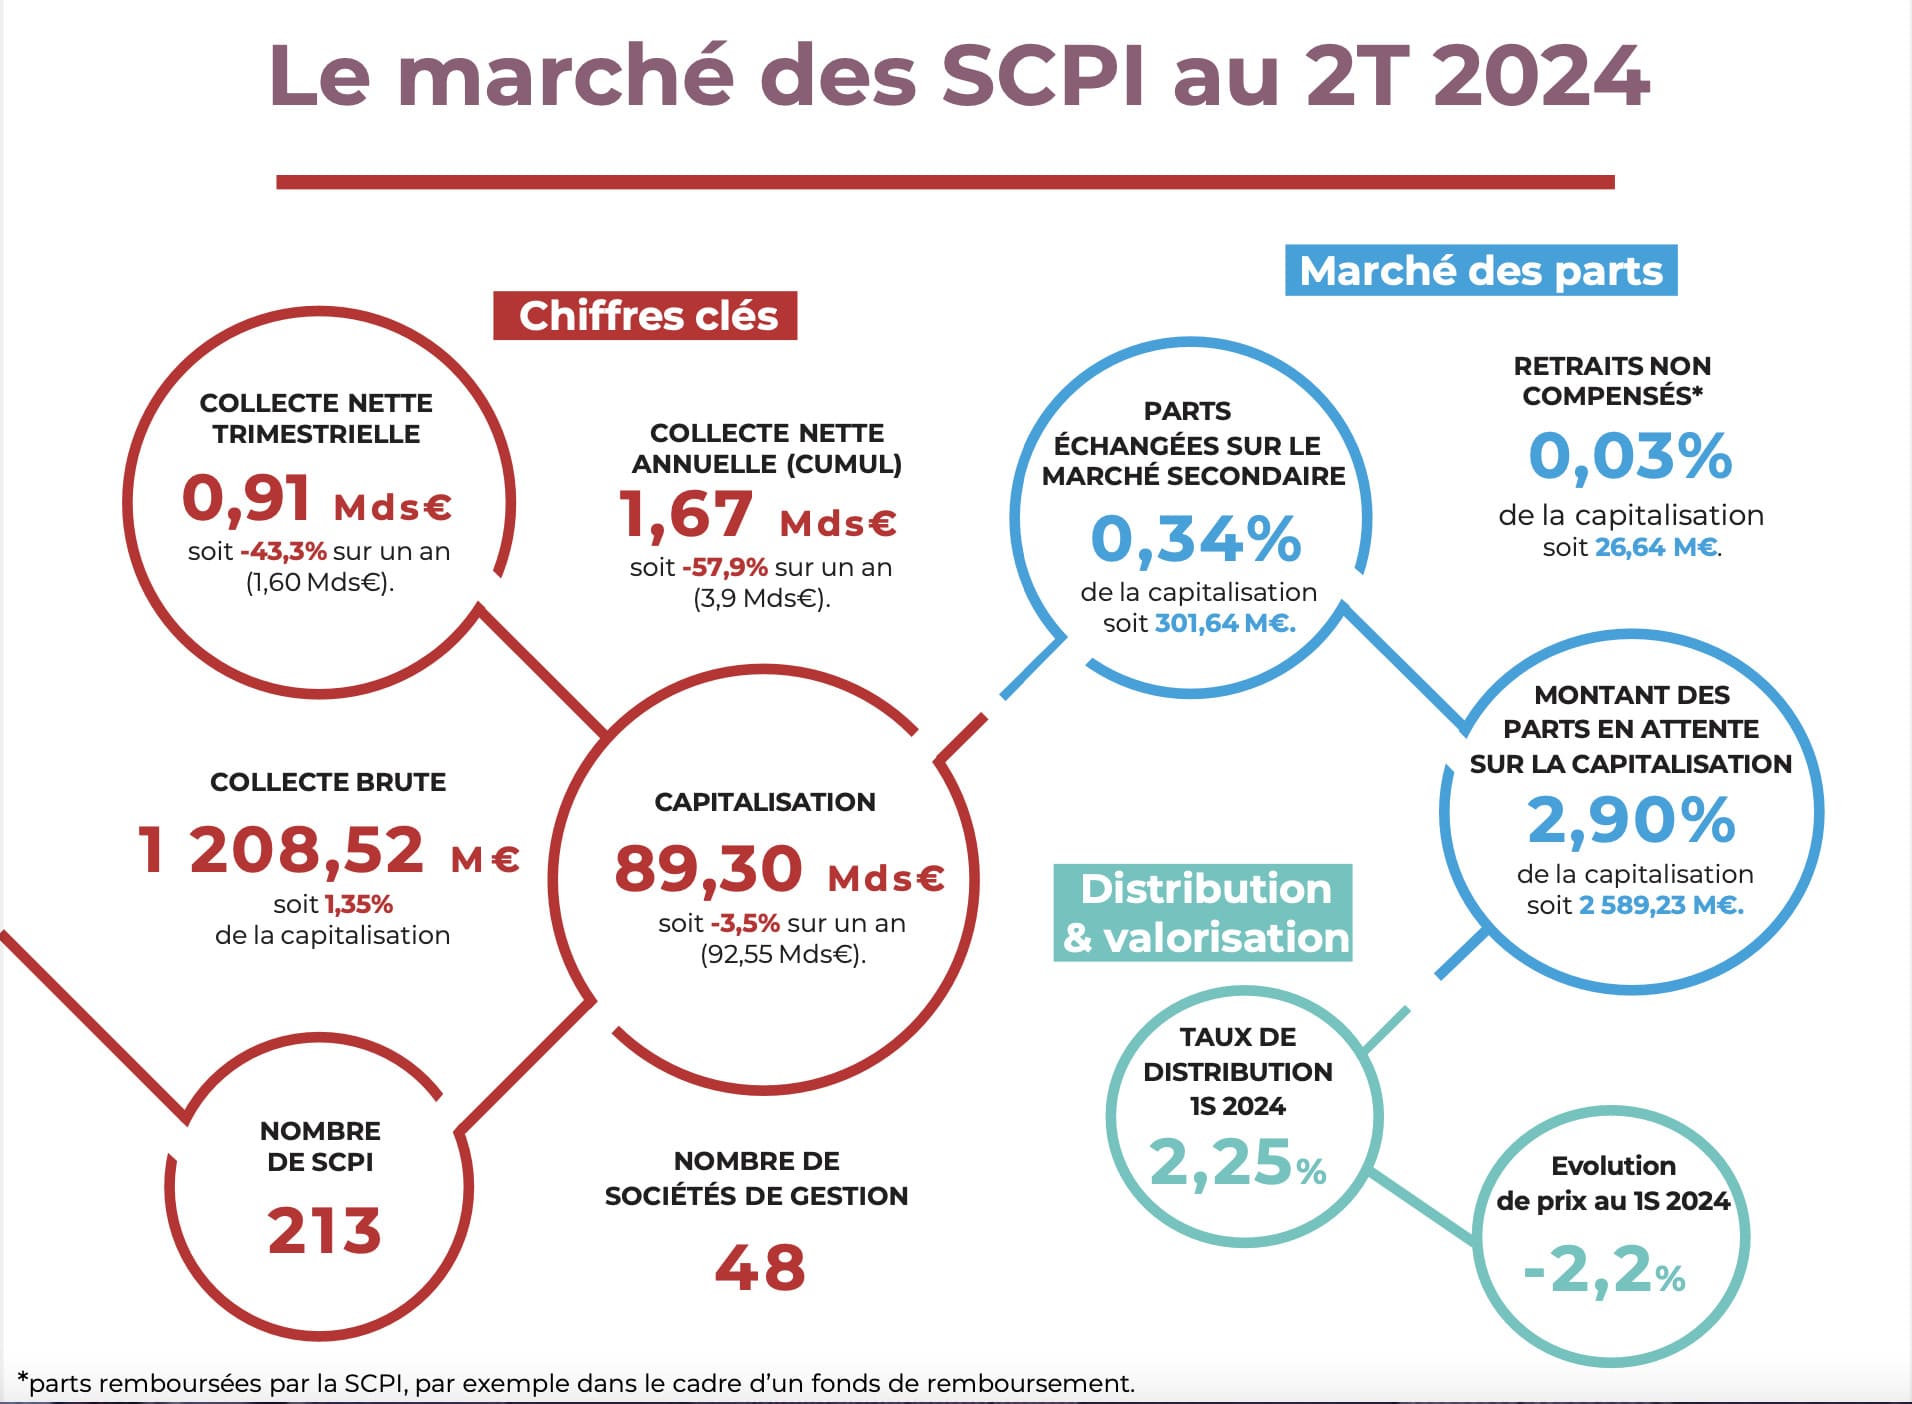
Bilan marché SCPI T2 2024 (Source : Aspim)
Construisons ensemble votre stratégie d’investissement
Le creusement des écarts : des SCPI performantes et d’autres beaucoup moins
Malgré ces performances encourageantes, le marché des SCPI montre des signes de polarisation. Alors que certaines SCPI continuent de collecter des fonds de manière importante, d’autres font face à des difficultés croissantes. En effet, le stock des parts en attente de retrait a atteint 2,6 milliards d’euros au 30 juin 2024, contre 2,1 milliards fin 2023. Ce phénomène est particulièrement marqué chez certaines SCPI, dont les parts en attente de retrait représentent une proportion notable de leur capitalisation (plus de 10 % pour certaines).
Les SCPI telles que Novapierre Résidentiel (Paref Gestion), LF Grand Paris Patrimoine (La Française), et Pierrevenus (Aestiam) affichent des taux de parts en attente de retrait particulièrement élevés, atteignant respectivement 19,86 %, 13,06 % et 12,56 % de leur capitalisation. Ces chiffres illustrent un manque de liquidité sur le marché secondaire, qui peut être le reflet d’une perte de confiance des investisseurs ou d’une inadéquation entre l’offre et la demande sur ces segments spécifiques du marché.
Cette dichotomie entre les SCPI en plein essort, et celles qui peine à séduire de nouveaux investisseurs, s’explique en partie par la nature des actifs sous-jacents et les stratégies de gestion mises en place. Les SCPI orientées vers des secteurs en croissance, comme la logistique, la santé ou les SCPI plus agiles et diversifiées, continuent d’attirer les investisseurs. En revanche, celles fortement exposées à des secteurs plus traditionnels ou confrontées à des défis de valorisation immobilière peinent à susciter le même engouement.
Recevoir nos guides pour investir et faire les bons choix
Nos guides thématiques (SCPI, assurance-vie, PER, private equity…) reprennent l'essentiel avant de décider : fiscalité, frais, points de vigilance.
Analyse et perspectives pour cette fin d’année 2024
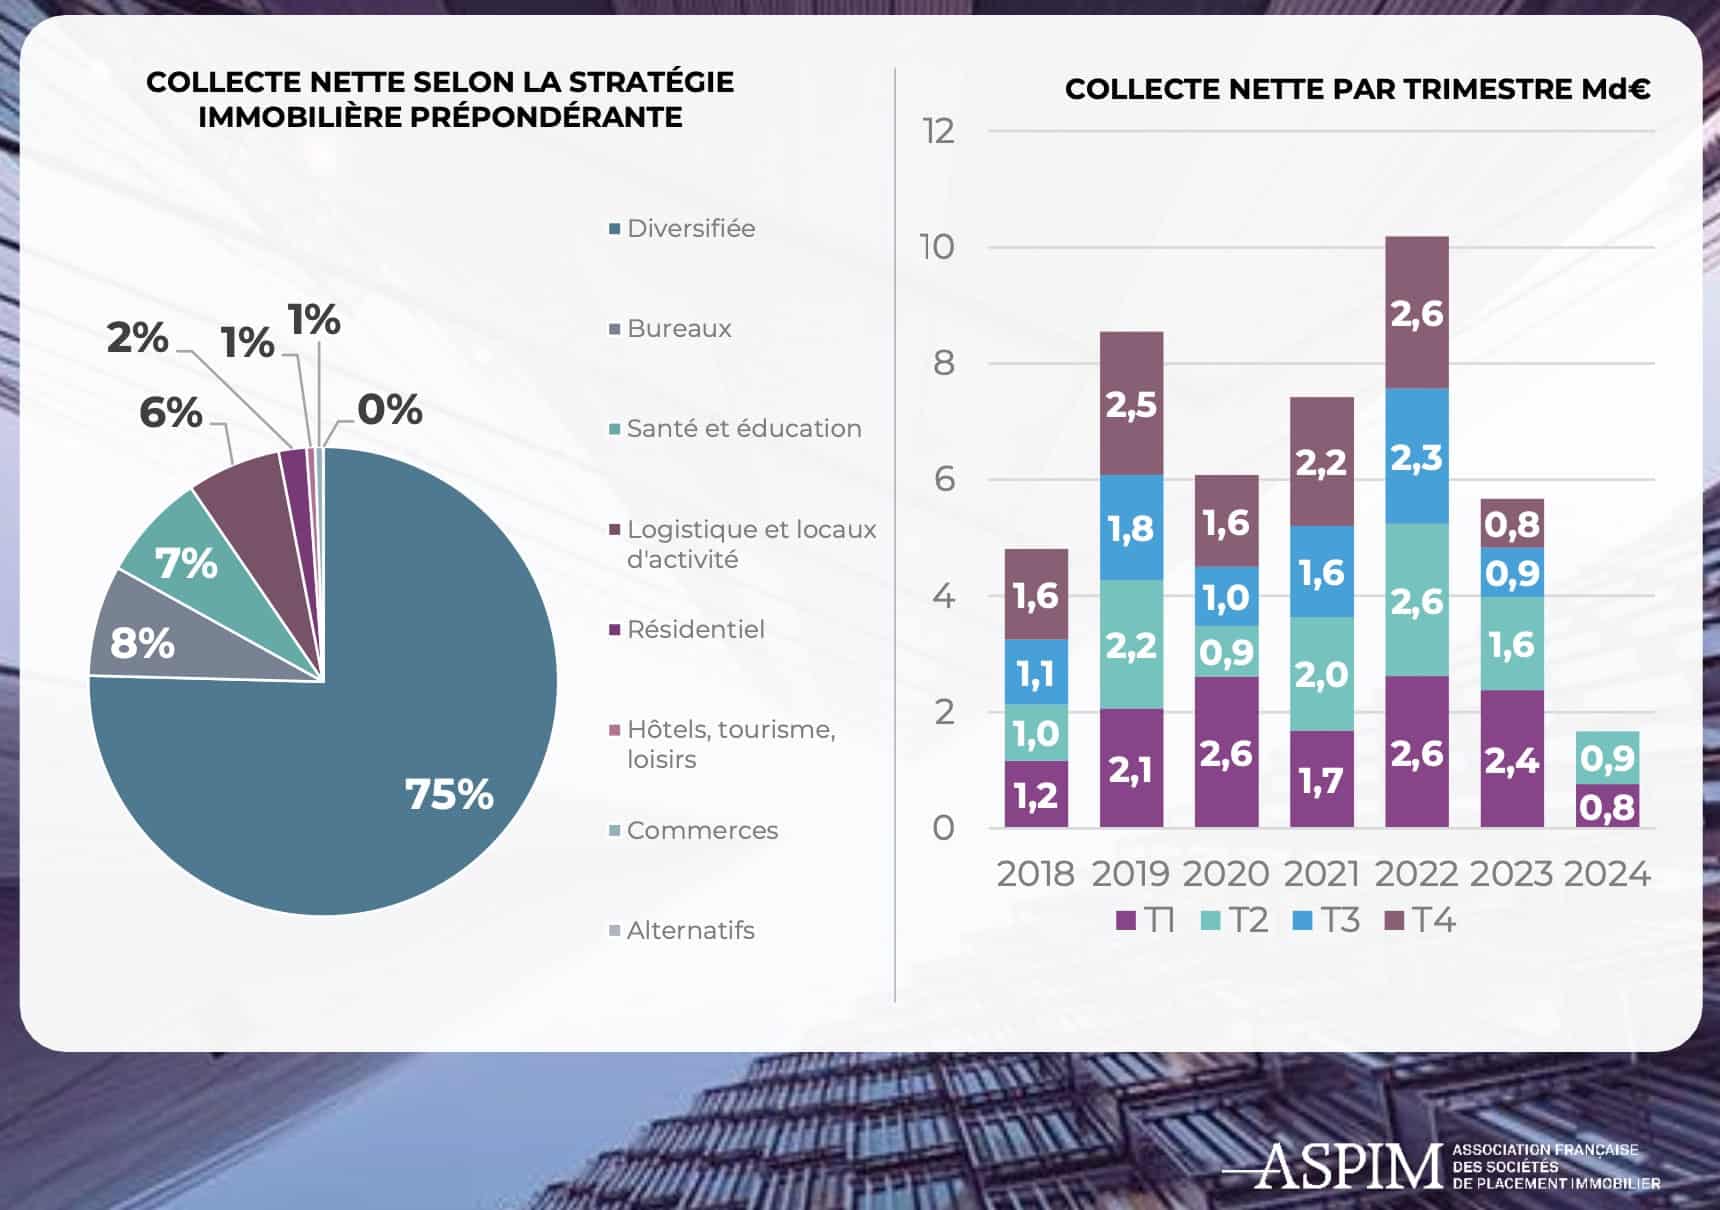
Le marché des SCPI au premier semestre 2024 offre un tableau contrasté, marqué par une reprise globale de la collecte nette mais aussi par des tensions sur la liquidité pour certaines SCPI. La polarisation observée sur le marché, avec des SCPI performantes d’un côté et des contraintes de liquidité croissantes pour d’autres, souligne l’importance pour les investisseurs de bien choisir leurs placements.
Notons toutefois que les acomptes de distribution pour le compte du premier semestre 2024 indiquent des niveaux de distribution proches de ceux de 2023. Ainsi, 37 % des SCPI du marché ont distribué au premier semestre 2024 le même montant qu’au premier semestre 2023, 36 % ont augmenté l’acompte d’une année sur l’autre, alors que seulement moins de 30 % des SCPI (27 %) l’ont diminué.
Concernant l’évolution des prix de part de SCPI, 19 % des SCPI du marché ont diminué leur prix de souscription au premier semestre 2024, tandis que 3 % des SCPI l’ont réhaussé et 78 % l’ont gardé inchangé. Au global, le prix de part moyen pondéré de la capitalisation a diminué de -2,16 % entre le 1er janvier et le 30 juin 2024. Les niveaux de valorisation actuels devront être confirmés à l’issue des campagnes de réévaluation à mi-année.
À court terme, les perspectives pour les SCPI restent mitigées. D’un côté, la stabilisation des taux d’intérêt pourrait favoriser une reprise des investissements immobiliers. De l’autre, les incertitudes économiques et les ajustements des valorisations des actifs immobiliers continueront de peser sur la performance globale du secteur. Les sociétés de gestion devront donc redoubler d’efforts pour adapter leurs stratégies et répondre aux attentes des investisseurs, en particulier en matière de transparence et de gestion des risques.
En conclusion, si le premier semestre 2024 marque un nouvel élan pour la collecte des SCPI, il met également en lumière les défis persistants sur le marché, notamment en termes de liquidité et de segmentation des performances. Les investisseurs, en quête de rendement et de sécurité, devront naviguer avec prudence dans ce contexte en constante évolution.
Rédigé le 01.08.2024 par