L’assurance-vie est l’un des piliers de la gestion patrimoniale en France, mais saviez-vous qu’il existe différents types d’assurance-vie offrant des avantages spécifiques selon vos besoins ? Parmi eux, l’assurance-vie de droit luxembourgeois se distingue par son cadre sécuritaire unique, sa flexibilité internationale et ses nombreuses opportunités d’investissement. Conçu pour répondre aux attentes des investisseurs avertis et des épargnants cherchant à diversifier leur patrimoine, ce type de contrat offre des garanties supérieures, comme le triangle de sécurité, et un univers d’investissement élargi. Ce guide vous accompagne pour comprendre en détail le fonctionnement de cette solution patrimoniale premium, ses atouts fiscaux et ses particularités par rapport aux contrats français traditionnels.
L’essentiel à savoir sur l’assurance-vie de droit luxembourgeois
Qu’est-ce que l’assurance-vie de droit luxembourgeois ?
L’assurance-vie de droit luxembourgeois est un produit d’épargne et de gestion patrimoniale qui se distingue par sa souplesse, sa sécurité renforcée et ses avantages fiscaux. Conçue pour répondre aux besoins des investisseurs internationaux, elle s’adresse aussi bien aux résidents français qu’aux expatriés. Ce type de contrat permet d’investir dans un large éventail de classes d’actifs tout en bénéficiant d’une protection juridique unique.
Le triangle de sécurité
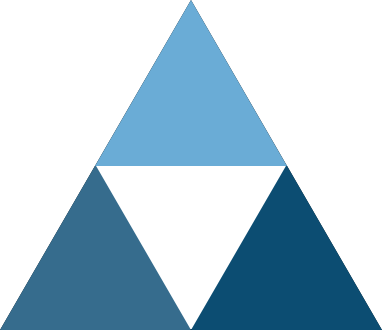
L’un des piliers fondamentaux de l’assurance-vie luxembourgeoise est le triangle de sécurité. Ce mécanisme garantit une séparation stricte entre les actifs des souscripteurs, ceux de la compagnie d’assurance et ceux de la banque dépositaire indépendante. Cela signifie que les actifs des assurés ne figurent pas dans le bilan de l’assureur, les protégeant ainsi contre une éventuelle faillite de l’établissement. Ce cadre juridique unique, supervisé par le Commissariat aux Assurances (CAA), offre une sécurité maximale aux investisseurs.
Le superprivilège
En complément du triangle de sécurité, le superprivilège renforce la protection des souscripteurs. En cas de défaillance de la compagnie d’assurance, les assurés sont prioritaires sur les créanciers pour le remboursement des montants investis. Ce mécanisme place les souscripteurs en tête des bénéficiaires lors d’une procédure de liquidation, une garantie inégalée dans l’industrie financière.
La transparence fiscale au Luxembourg
Le Duché de Luxembourg est reconnu pour sa transparence fiscale. Cela signifie qu’un contrat d’assurance vie luxembourgeois prend la fiscalité du pays de résidence fiscale de l’assuré. En d’autres termes ce sont les dispositifs fiscaux du pays de résidence fiscale du souscripteur qui s’appliquent.
Un contrat d’assurance-vie non-soumis à la loi Sapin 2
Contrairement aux contrats d’assurance-vie français, les contrats luxembourgeois ne sont pas soumis à la loi Sapin 2, qui autorise le gel temporaire des rachats en cas de crise économique majeure. Cette indépendance constitue un avantage significatif, notamment pour les investisseurs recherchant une disponibilité immédiate de leurs fonds en toutes circonstances.
Le fonctionnement du contrat d’assurance-vie de droit luxembourgeois
Souscription : Comment et auprès de qui souscrire ?
La souscription d’un contrat d’assurance-vie luxembourgeois débute par une évaluation des besoins patrimoniaux de l’investisseur. Ce processus permet de définir les objectifs d’investissement, le profil de risque et l’horizon temporel. Le souscripteur signe ensuite un contrat avec une compagnie d’assurance luxembourgeoise, dans lequel il sélectionne les supports d’investissement parmi un large univers d’actifs. Il peut aussi choisir des modes de gestion plus haut de gamme comme la gestion à travers un FIC, un FID ou un FAS. Nous développerons ces aspects du contrat d’assurance-vie luxembourgeois plus loin dans ce guide.
Le montant minimum pour investir dans un contrat d’assurance-vie de droit luxembourgeois varie en fonction des compagnies d’assurance et des caractéristiques du contrat. Généralement, les contrats luxembourgeois sont conçus pour une clientèle patrimoniale et requièrent des montants d’investissement initiaux plus élevés que les contrats français classiques. Voici les seuils habituels :
- Pour les contrats standards :
Le minimum d’investissement est généralement de 100 000 €, comme pour des contrats tels que le Wealth France de OneLife ou les solutions proposées par Lombard International Assurance. Ce seuil permet d’accéder à une gestion diversifiée et aux avantages du cadre luxembourgeois. - Pour les contrats premium ou personnalisés (FID, FAS) :
Pour des solutions plus spécifiques, comme les Fonds Internes Dédiés (FID) ou les Fonds d’Assurance Spécialisés (FAS), les montants minimums peuvent être bien plus élevés, souvent à partir de 250 000 € à 500 000 €, voire davantage. Ces contrats sont destinés à des investisseurs disposant de patrimoines conséquents et recherchant une personnalisation totale. - Pour les solutions accessibles :
Certaines compagnies proposent des contrats accessibles dès 50 000 €, notamment pour les souscripteurs souhaitant bénéficier des garanties luxembourgeoises sans opter pour des solutions complexes.
Ces seuils d’entrée élevés s’expliquent par la sophistication des contrats, l’accès à un univers d’investissement diversifié, et des modes de gestion haut de gamme.
L’intérêt d’être accompagné par un CGP
Un CGP (Conseiller en Gestion de Patrimoine) évalue votre situation financière, sélectionne la compagnie la plus adaptée et structure votre stratégie d’investissement. Ce conseil personnalisé est d’autant plus précieux compte tenu de la complexité et de la diversité des options offertes par les contrats luxembourgeois.
Les compagnies d’assurance-vie les plus recommandées
Voici quelques compagnies renommées dans le domaine des contrats d’assurance-vie luxembourgeois : OneLife, Wealins, Bâloise, Lombard International, Generali Luxembourg, Cardif Lux vie, Allianz Luxembourg.
Fiscalité en cas de retrait
Pour un résident fiscal français
En cas de rachat, la fiscalité applicable est celle des résidents français. Les plus-values sont soumises au prélèvement forfaitaire unique (PFU) de 30 % (incluant 12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux). Après 8 ans, un abattement annuel de 4 600 € (9 200 € pour un couple) peut être appliqué.
Pour un non-résident fiscal français
Les non-résidents bénéficient de la neutralité fiscale luxembourgeoise. Les revenus générés par le contrat ne sont pas taxés au Luxembourg et ne le sont que dans le pays de résidence fiscale du souscripteur, selon ses propres règles.
Fiscalité en cas de décès
Pour un résident fiscal français
En cas de décès, les bénéficiaires du contrat sont soumis à la fiscalité successorale française. Cependant, les primes versées avant 70 ans bénéficient d’un abattement de 152 500 € par bénéficiaire, puis sont taxées à 20 % jusqu’à 700 000 €, et 31,25 % au-delà.
Pour un non-résident fiscal français
Pour les non-résidents, la fiscalité successorale dépend de la convention fiscale entre la France et le pays de résidence. Dans certains cas, aucune imposition n’est due si le bénéficiaire et le souscripteur sont tous deux résidents d’un pays tiers.
Les modes de gestion disponibles dans un contrat de droit Luxembourgeois
Le Fonds Interne Collectif (FIC)
Le FIC regroupe plusieurs investisseurs partageant des objectifs similaires. Bien qu’il offre une mutualisation des frais, il reste moins personnalisé que d’autres options.
Fonds Interne Dédié (FID)
Le FID est spécifiquement conçu pour un seul investisseur. Il permet une personnalisation totale de la stratégie d’investissement, incluant des actifs traditionnels et alternatifs.
Fonds d’Assurance Spécialisé (FAS)
Réservé aux investisseurs avertis, le FAS permet une grande liberté dans la sélection d’actifs, souvent avec un haut niveau de sophistication.
La Gestion libre
Les souscripteurs peuvent également opter pour une gestion libre, prenant directement en charge leurs allocations tout en bénéficiant de conseils d’experts.
Quelles différences avec les contrats français
Les contrats d’assurance-vie de droit luxembourgeois se distinguent des contrats français par plusieurs points majeurs :
– Flexibilité et portabilité internationale : Ils s’adaptent aux changements de résidence fiscale des souscripteurs, ce qui les rend particulièrement attractifs pour les expatriés.
– Sécurité renforcée : Grâce au triangle de sécurité et au superprivilège, les actifs sont mieux protégés.
– Neutralité fiscale : Tant que les fonds restent investis, aucune fiscalité n’est appliquée, contrairement aux contrats français soumis à certaines limitations.
– Large univers d’investissement : Les contrats luxembourgeois permettent d’investir dans une gamme d’actifs beaucoup plus diversifiée, incluant des actifs alternatifs et internationaux.
Une alternative au cadre français : souplesse réglementaire et protection renforcée
L’un des aspects les plus différenciants du contrat d’assurance-vie luxembourgeoise réside dans sa relation avec la régulation française. En effet, contrairement à un contrat souscrit en France, une assurance-vie luxembourgeoise n’est pas soumise à certaines dispositions de la loi Sapin 2.
Cette loi, votée en France en 2016, permet à l’ACPR (Autorité de Contrôle Prudentiel et de Résolution) de suspendre temporairement les rachats sur les contrats d’assurances en cas de crise systémique menaçant la stabilité financière. Une mesure exceptionnelle, mais qui remet en question la disponibilité immédiate de l’épargne pour les détenteurs de contrats français.
Au Luxembourg, cette situation n’existe pas. La supervision exercée par le Commissariat aux Assurances repose sur un cadre totalement distinct. Les assureurs luxembourgeois ne peuvent pas bloquer les rachats à la demande du régulateur local, sauf en cas de force majeure. C’est une sécurité supplémentaire pour les investisseurs, qui conservent un accès plus direct à leur épargne, même en période de tensions économiques. Ce point est particulièrement important si vous attendez d’un contrat d’assurance-vie qu’il joue un rôle de liquidité potentielle au sein de votre stratégie patrimoniale.
Au-delà de cette question de disponibilité des fonds, la réglementation luxembourgeoise se distingue également par un degré de transparence et de protection des actifs nettement supérieur. Le triangle de sécurité, élément central de l’architecture juridique luxembourgeoise, impose une stricte séparation entre les actifs des assureurs, ceux des clients, et ceux des partenaires bancaires. Ce cloisonnement des patrimoines permet de garantir que les fonds des assurés ne puissent jamais être mobilisés pour régler les dettes d’un assureur ou être saisis en cas de défaut.
C’est aussi cette architecture qui permet de renforcer la protection du souscripteur. La loi luxembourgeoise accorde ce qu’on appelle un superprivilège au détenteur du contrat, le plaçant en première position des créanciers lors d’un éventuel règlement judiciaire. Une telle hiérarchie n’existe pas avec un contrat d’assurance-vie française, où les assurés sont considérés comme des créanciers chirographaires, donc parmi les derniers servis.
Enfin, l’univers de gestion accessible à travers les contrats luxembourgeois est largement plus ouvert. Les souscripteurs peuvent accéder à des supports non éligibles dans les contrats français, comme certains fonds de private equity, des actifs alternatifs ou des stratégies multi-devises. Cette liberté d’allocation contribue à renforcer la qualité du contrat en tant qu’outil de gestion de patrimoine à long terme, tout en répondant aux attentes de personnalisation de plus en plus fortes chez les épargnants fortunés.
En somme, l’assurance-vie luxembourgeoise ne se contente pas d’être un simple produit d’épargne international. Elle s’inscrit comme une réponse haut de gamme à la fois aux contraintes réglementaires propres à la France, et aux nouvelles exigences des investisseurs en matière de protection, de souplesse et d’accès à des supports sophistiqués. C’est une enveloppe patrimoniale conçue pour durer, s’adapter et protéger.
Une enveloppe d’exception pour les investisseurs exigeants
L’assurance-vie de droit luxembourgeois s’impose comme une solution patrimoniale à part entière. En combinant protection renforcée, liberté d’investissement et souplesse internationale, elle offre aux épargnants un niveau de sécurité et de personnalisation difficile à atteindre dans le cadre d’un contrat classique. Grâce à la réglementation propre au Luxembourg et au rôle central joué par le triangle de sécurité, les actifs des souscripteurs sont placés hors du bilan de l’assureur, avec des garanties supérieures à celles des dispositifs nationaux.
Ce type de contrat s’adresse en priorité aux investisseurs qui souhaitent structurer leur patrimoine avec une vision de long terme, sans compromis sur la disponibilité des fonds ou sur la qualité des supports financiers. Que ce soit à travers un FIC, un FID ou un FAS, vous avez la possibilité d’accéder à des gestions sur mesure, encadrées par des assureurs spécialisés et reconnus pour leur expertise.
Chez Weelim, nous vous accompagnons dans la sélection du bon assureur, dans la mise en place d’une stratégie d’allocation cohérente avec vos objectifs, et dans l’optimisation fiscale et successorale de votre contrat. Contactez-nous dès aujourd’hui pour bénéficier d’un accompagnement sur mesure.
A lire aussi :