Que vont devenir nos retraites ? La question que tout le monde se pose depuis 30 ans. Difficile à dire. Mais ce qui est sur, c’est que les perspectives sont plutôt à faveur d’une baisse progressive des niveaux des pensions versés aux néo retraités. Les Français l’ont bien compris. Et ils sont de plus en plus à s’attaquer au problème de plus en plus tôt en privilégiant des placements de long terme pour sécuriser leur avenir et préparer leur retraite. L’assurance-vie et le Plan d’Épargne Retraite (PER) confirment leur statut de piliers de l’épargne retraite, selon l’enquête 2025 d’AG2R LA MONDIALE, Amphitéa et le Cercle de l’Épargne.
Une épargne de protection dans un monde instable
Entre tensions géopolitiques, inflation persistante et perte de confiance dans les systèmes sociaux, les ménages français recherchent aujourd’hui une épargne capable de les prémunir contre les aléas futurs. L’enquête 2025 « Les Français, l’épargne et la retraite » confirme ce virage vers une épargne de protection, pensée pour construire des filets de sécurité et renforcer l’autonomie individuelle face à la fragilité des solidarités collectives.
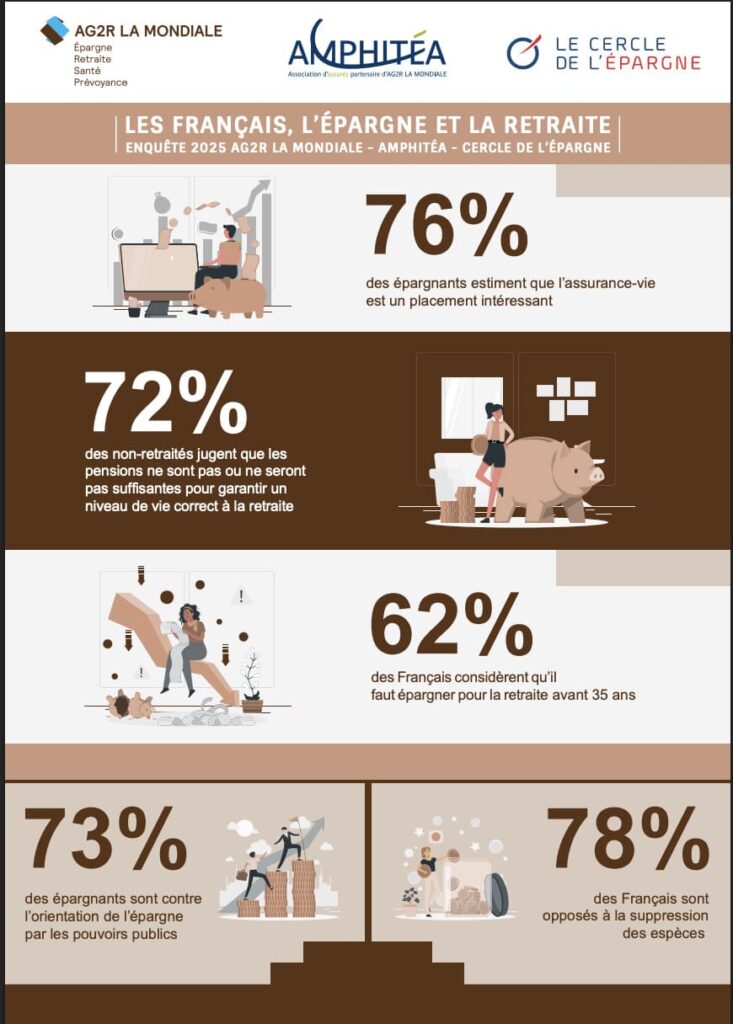
Le mot d’ordre est clair : priorité aux placements de long terme. Dans cette optique, l’assurance-vie et le PER sont plébiscités par 76 % des épargnants, qui les jugent particulièrement adaptés à la préparation de la retraite. Ces produits devancent l’investissement locatif (69 %) et le Livret A (52 %, en recul de 8 points sur un an).
Optimisons votre stratégie d'investissement en assurance-vie
L’assurance-vie, toujours numéro un
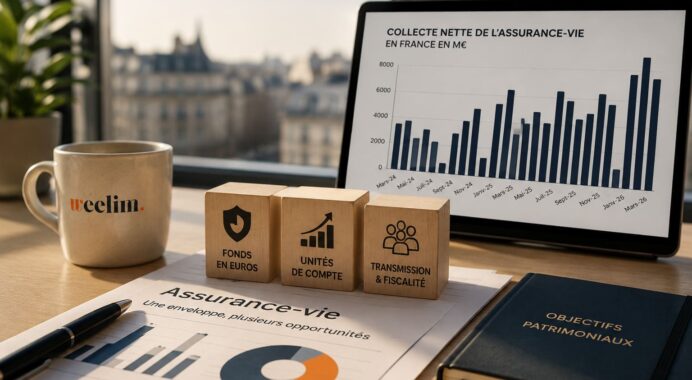
L’assurance-vie reste le placement préféré des Français en 2025. Elle bénéficie d’un large consensus, en particulier auprès des plus de 35 ans, qui y voient un outil de capitalisation souple, fiscalement attractif et performant sur le long terme. À l’inverse, le Livret A, frappé par la baisse de sa rémunération, séduit davantage les jeunes, tout en reculant nettement en popularité.
Le PER tire également son épingle du jeu : 65 % de ses souscripteurs se déclarent satisfaits de sa rentabilité. Cette satisfaction est encore plus marquée chez les épargnants aisés, davantage investis dans les produits à horizon long. Le lien entre durée de placement et performance perçue est manifeste : 58 % des détenteurs de fonds en euros et 62 % des titulaires d’unités de compte se disent satisfaits du rendement de leur épargne.
Une préoccupation massive pour la retraite
Selon l’enquête, la retraite est la première préoccupation sociale des Français (60 %), devant la santé (45 %) et la dépendance (37 %). Dès 35 ans, elle devient la principale inquiétude, et ne fait que s’intensifier avec l’âge.
72 % des actifs estiment que leur pension ne leur permettra pas de vivre correctement, un sentiment qui grimpe à 79 % parmi les foyers modestes. Face cela, une majorité cherche à prendre les devants : 54 % des Français déclarent épargner spécifiquement pour leur retraite, un chiffre qui atteint 64 % chez les hauts revenus.
Assurance-vie : ce que vous devez savoir avant de signer ou d'arbitrer
Fiscalité des retraits et de la transmission, supports qui performent, frais, clause bénéficiaire. Notre guide donne les clés pour utiliser l'assurance-vie comme un outil, pas comme un placement par défaut.
Une épargne à enclencher avant 35 ans
62 % des Français estiment qu’il faut commencer à épargner pour la retraite avant 35 ans, et parmi les 18-34 ans, près de la moitié (48 %) pense même qu’il faudrait s’y mettre avant 30 ans. Ce réflexe anticipateur traduit la crainte croissante de la défaillance du système de retraite par répartition.
Ce réalisme générationnel pousse les jeunes à s’orienter davantage vers des produits financiers risqués mais potentiellement rémunérateurs : 51 % des 18-24 ans trouvent les actions intéressantes, et 36 % sont attirés par les cryptoactifs, contre 41 % et 21 % en moyenne nationale.
Découvrez les meilleurs placements assurance-vie
Comparez les possibilités d’investissement et découvrez les meilleurs placements assurance-vie
Liberté de choix : les Français rejettent une épargne dirigée
L’un des enseignements majeurs de cette enquête est le refus massif d’une orientation de l’épargne par l’État. 73 % des épargnants ne veulent pas que les pouvoirs publics décident de l’allocation de leur épargne. Ce rejet atteint 92 % chez ceux qui ne détiennent aucun produit d’épargne, ce qui souligne une crainte de dépossession plutôt qu’un manque d’intérêt.
De même, 65 % s’opposent à l’idée de financer des priorités nationales comme la défense par l’épargne privée, ce qui suggère une méfiance envers une trop grande ingérence politique dans les choix financiers des individus.
Enfin, 78 % des Français rejettent la suppression des espèces, y voyant un symbole fort de liberté individuelle et de contrôle de leurs ressources.
Un regard sceptique sur la protection sociale
Un autre chiffre interpelle : 60 % des Français estiment cotiser plus qu’ils ne recevront en prestations sociales. Ce sentiment d’inéquité est particulièrement marqué chez les 50-74 ans (73 %), une tranche d’âge cruciale dans le débat sur la réforme des retraites.
Pour assurer la pérennité du système, les Français privilégient la lutte contre la fraude (80 %) plutôt qu’une hausse des cotisations (24 %) ou un allongement de la durée de travail (33 %). Le message est sans ambiguïté : il faudra trouver des solutions sans alourdir la facture pour les contribuables.
Une génération plus lucide et mieux informée
Le rapport met en lumière une maturité croissante de la population face aux enjeux d’épargne. Attachés à leur autonomie, conscients des limites du système collectif, les Français veulent anticiper, choisir et sécuriser leur avenir selon leurs propres critères.
Les jeunes générations, bien qu’attirées par la technologie et les actifs numériques, ne négligent pas les fondamentaux. Elles expriment un souci accru de se constituer une épargne retraite tôt, en conjuguant rentabilité et résilience. Cette évolution culturelle est le fruit d’une prise de conscience alimentée par les débats récurrents sur la réforme des retraites.
Rédigé le 07.07.2025 par