En assurance-vie, la performance sourit aux audacieux. C’est ce que nous révèle une étude récente de Good Value for Money (GVFM), plateforme spécialisée dans l’analyse des produits d’assurance et d’épargne. Même si choisir un profil prudent en assurance-vie, c’est faire le pari de plus de sécurité, il se trouve que l’expérience nous apprend aujourd’hui grâce à cette étude que ce n’est pas forcément la meilleure alternative pour battre l’inflation. En tout cas pas sur la période allant de 2018 à 2024. Cette étude récente de Good Value for Money (GVFM), dresse un constat sans appel : les gestions profilées prudentes ont été, en moyenne, moins performantes que l’inflation. Un résultat d’autant plus surprenant que certains profils dits « modérés », plus risqués, font encore moins bien. À l’heure où la préservation du pouvoir d’achat devient un enjeu central du patrimoine des ménages, ces conclusions invitent à repenser les arbitrages classiques entre risque et rendement dans les stratégies d’assurance-vie.
Une promesse de sécurité remise en cause de manière empirique
Depuis plusieurs années, les profils dits « prudentes » en assurance-vie sont présentés comme des solutions fiables, à faible risque, idéales pour les épargnants qui souhaitent dynamiser leur épargne mais sans prendre non plus trop de risque. En restant prudent en sommes. Leur objectif affiché : protéger le capital investi tout en dégageant une meilleure rentabilité que les fonds en euros ou leur Livret A par exemple. Mais cette promesse est aujourd’hui mise à mal. Une étude réalisée par Good Value for Money (GVFM) révèle que ces stratégies, sur la période 2018-2024, n’ont pas seulement péniblement atteint leur objectif de rendement : elles ont, en moyenne, été battues par l’inflation.
Alors que l’inflation moyenne sur cette période s’est établie à 2,46 % par an, la gestion profilée prudente n’a rapporté que 2,20 % net annuellement. Une perte de pouvoir d’achat pour les épargnants. Encore plus saisissant : les profils modérés, censés offrir un rendement légèrement supérieur à ceux prudents, affichent une performance encore inférieure, à seulement 1,86 %. Une anomalie du point de vue de la théorie financière.
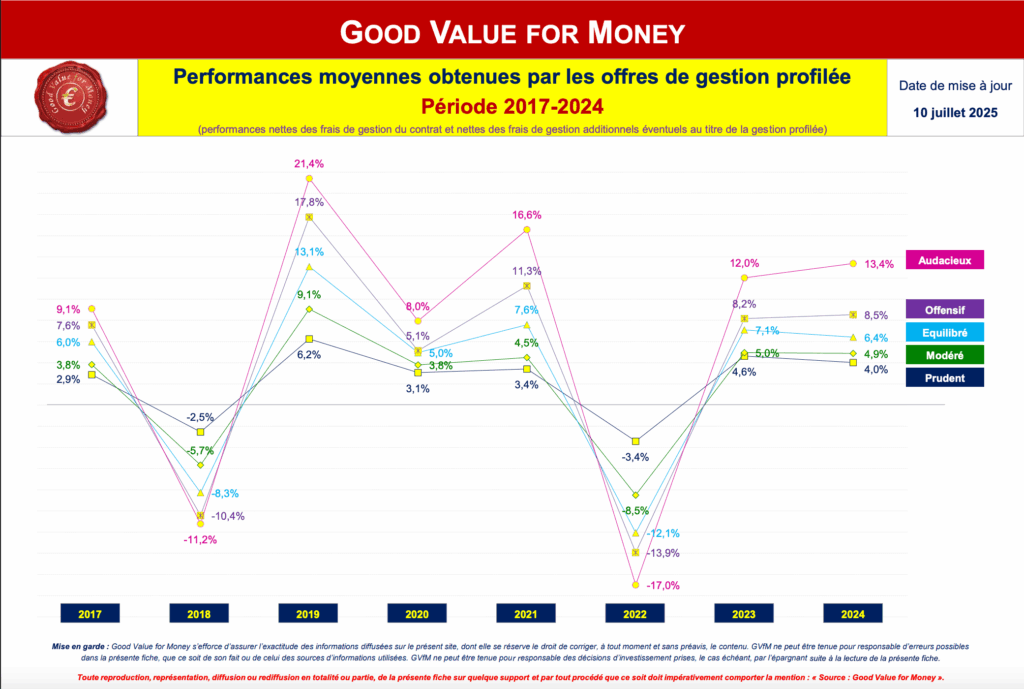
Période 2017-2024 (Source : Good Value For Money)
Optimisons votre stratégie d'investissement en assurance-vie
Des performances en décalage avec le niveau de risque assumé
La gestion profilée prudente, selon la définition de GVFM, n’expose qu’à hauteur de 0 à 20 % aux unités de compte (UC), dont la part en actions est limitée à 10 %. Le risque maximal toléré y est de ±5 % par an. Sur le papier, une stratégie de conservation du capital, avec un rendement modéré mais plutôt fiable. Pourtant, même avec ces garde-fous, les performances n’ont pas permis de compenser l’inflation.
La contre-performance est encore plus paradoxale pour les profils modérés, qui prennent davantage de risques : jusqu’à 35 % d’UC dans la gestion, et une amplitude de performance de ±10 % par an. On pourrait s’attendre à une rémunération proportionnelle à ce niveau de risque. Il n’en est rien. Leur rendement moyen est de seulement 1,86 %, bien en-deçà de l’inflation. En d’autres termes, ces profils modérés ont à la fois dégradé la sécurité du capital et réduit la rentabilité attendue.
Comment expliquer une telle situation ? Une partie de la réponse se trouve du côté des frais. C’est la raison pour laquelle il est important de comparer les produits pour choisir les meilleures assurance-vie.
Assurance-vie : ce que vous devez savoir avant de signer ou d'arbitrer
Fiscalité des retraits et de la transmission, supports qui performent, frais, clause bénéficiaire. Notre guide donne les clés pour utiliser l'assurance-vie comme un outil, pas comme un placement par défaut.
L’effet érosif des frais sur les performances réelles
Le détail des frais prélevés sur les contrats d’assurance-vie permet de mieux comprendre cette déconnexion entre le risque pris et la performance obtenue. Contrairement aux fonds en euros, dont les frais se situent généralement entre 0,4 % et 0,7 %, les unités de compte en gestion profilée peuvent être grevées de frais allant jusqu’à 2,2 % par an, voire plus selon les contrats.
La moyenne observée est alarmante :
- Frais de gestion du contrat : 0,82 %
- Frais supplémentaires en cas de gestion sous mandat : 0,3 % à 1 %
- Frais des unités de compte : entre 1,87 % et 2,23 %
Ces prélèvements, récurrents, amputent chaque année une partie significative de la performance brute. Ainsi, même si les marchés financiers ont été haussiers sur certaines périodes, ces gains ont été largement gommés par les coûts de gestion.
En comparaison, un placement sur un fonds en euros, bien que conservateur, affiche une performance moyenne de 1,76 %, quasiment identique au rendement des profils prudents, sans les risques associés aux UC. Une réalité qui remet en question la pertinence même de certaines gestions profilées.
Découvrez les meilleurs placements assurance-vie
Comparez les possibilités d’investissement et découvrez les meilleurs placements assurance-vie
Les profils audacieux et offensifs : seuls à battre l’inflation
Selon Good Value for Money, seuls les profils offensifs et audacieux ont permis de battre l’inflation sur la période 2018-2024. Les gestions offensives affichent une performance moyenne de 3,79 % par an, quand les gestions audacieuses culminent à 6,16 % nets annuels. Un écart significatif, qui met en évidence un constat clair : seule une prise de risque réelle semble payante à moyen-long terme.
Mais cette approche n’est pas sans conséquence. Ces profils exposent les épargnants à des UC à hauteur de 70 à 100 %, et à des fluctuations annuelles pouvant aller jusqu’à ±50 % de la valeur du contrat. Le niveau de risque (SRRI) est évalué à 6 sur 7 pour ces stratégies. Il s’agit donc d’une option qui ne convient pas à tous les objectifs patrimoniaux, notamment les projets à court terme ou les profils très averses au risque.
Ainsi, le dilemme reste entier pour l’épargnant : faut-il se résigner à voir son capital érodé par l’inflation avec un profil prudent, ou accepter une forte volatilité pour espérer conserver voire accroître son pouvoir d’achat ?
Une stratégie patrimoniale à repenser
Les conclusions du rapport GVFM invitent à une réflexion plus large sur la place de la gestion profilée dans une assurance-vie, un contrat de capitalisation ou un PERin (Plan Epargne Retraite Individuel). Nombre d’épargnants ont choisi ces profils pour leur accessibilité, leur promesse de simplicité et leur compatibilité avec des objectifs de préservation du capital. Pourtant, les résultats montrent que la promesse n’est pas toujours tenue.
Il semble aujourd’hui indispensable d’ajuster son allocation d’actifs en fonction d’un horizon de placement réellement défini, tout en intégrant le coût des frais comme un facteur clé de performance.
En parallèle, d’autres solutions peuvent être envisagées pour ceux souhaitant battre l’inflation sans s’exposer aux risques extrêmes des profils audacieux. Les SCPI, les fonds structurés à capital protégé, ou encore certains ETF réplicatifs à faibles frais peuvent constituer des pistes pertinentes, sous réserve d’une analyse personnalisée et d’un accompagnement adapté.
Enfin, le rôle du conseil en gestion de patrimoine s’avère plus que jamais nécessaire pour orienter les investisseurs vers des choix rationnels et alignés avec leur profil de risque réel.
Rédigé le 30.07.2025 par