Les foyers dont le revenu dépasse 250 000 euros pour une personne seule, ou 500 000 euros pour un couple, ont jusqu’au 15 décembre 2026 pour déclarer et verser un acompte au titre de la contribution différentielle sur les hauts revenus (CDHR). Conçue l’an dernier comme une mesure d’un an, cette imposition minimale de 20 % a été reconduite par la loi de finances pour 2026, avec un calcul resserré. Le public concerné est étroit, mais l’enjeu est réel : pour un patrimoine qui vit surtout de revenus du capital, la CDHR peut neutraliser une partie des leviers habituels pour réduire son impôt sur le revenu. Et parce que l’acompte se calcule sur une estimation des revenus de l’année, les décisions prises d’ici au 31 décembre ont un coût fiscal immédiat.
Une contribution « temporaire » reconduite, et une échéance qui tombe avant même la fin de l’année
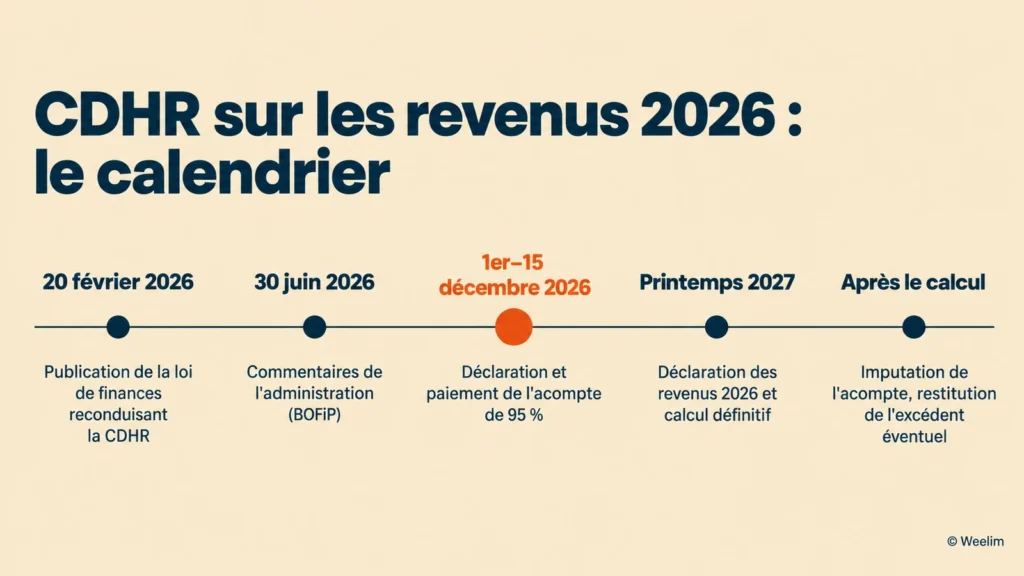
La CDHR est née de l’article 10 de la loi de finances pour 2025, qui l’a inscrite à l’article 224 du Code général des impôts. Elle devait ne s’appliquer qu’aux revenus de 2025. L’article 2 de la loi de finances pour 2026, publiée au Journal officiel le 20 février 2026, l’a prolongée jusqu’à l’imposition des revenus de l’année au cours de laquelle le déficit du budget général repassera sous 3 % du PIB. Autrement dit, la date de sortie n’est plus fixée par le calendrier, mais par une trajectoire budgétaire. Au vu de la situation des finances publiques, ce seuil n’est pas en vue à court terme, et le projet de loi de finances pour 2027, actuellement en discussion, prévoit d’ailleurs de reconduire la contribution sans en modifier les règles.
Les foyers qui avaient considéré la CDHR comme un accident de parcours en 2025 doivent désormais la traiter comme un paramètre durable de leur fiscalité, au même titre que la contribution exceptionnelle sur les hauts revenus (CEHR), elle aussi présentée comme provisoire lors de sa création en 2012 et toujours en vigueur.
La spécificité de la CDHR tient surtout à son mode de recouvrement. Contrairement à l’impôt sur le revenu, elle n’entre pas dans le prélèvement à la source. Le contribuable doit lui-même estimer sa contribution et verser un acompte égal à 95 % de ce montant entre le 1er et le 15 décembre de l’année d’imposition, selon les commentaires administratifs publiés au BOFiP le 30 juin 2026. Pour les revenus de 2026, la fenêtre s’ouvre donc le 1er décembre et se referme le 15 décembre 2026. La déclaration et le paiement s’effectuent en ligne, depuis l’espace particulier sur impots.gouv.fr, rubrique « Prélèvement à la source », où l’administration met à disposition un simulateur.
Le point délicat est le suivant : l’estimation doit intégrer les revenus perçus au 1er décembre, mais aussi ceux attendus jusqu’au 31 décembre. Un dividende voté tardivement, une cession programmée pour la fin de l’année ou un rachat décidé après le 15 décembre doivent donc être anticipés dans le calcul. Le montant définitif sera établi l’année suivante, à partir de la déclaration d’ensemble des revenus du printemps 2027 ; l’acompte viendra alors s’imputer sur la contribution due, et un éventuel excédent sera restitué.
Un plancher de 20 % qui, en pratique, s’établit souvent en dessous
Pour comprendre la portée réelle de la CDHR, il faut partir de sa formule, qui est plus fine que le slogan d’un « impôt minimal de 20 % ». La contribution compare deux grandeurs. D’un côté, 20 % d’un revenu de référence, construit à partir du revenu fiscal de référence du foyer et retraité de plusieurs éléments prévus par la loi. De l’autre, l’impôt effectivement supporté : l’impôt sur le revenu, la CEHR et certains prélèvements libératoires. Si le second montant est inférieur au premier, la CDHR comble l’écart.
Deux correctifs viennent toutefois abaisser la cible. Le premier est une majoration forfaitaire ajoutée à l’impôt supporté : 12 500 euros pour un couple soumis à imposition commune et 1 500 euros par personne à charge. Le second est une décote, qui s’applique lorsque le revenu de référence ne dépasse pas 330 000 euros pour une personne seule ou 660 000 euros pour un couple. Elle sert à lisser l’entrée dans le dispositif et éviter qu’un euro de revenu supplémentaire au-dessus du seuil ne déclenche brutalement une contribution importante. Entre 250 000 et 330 000 euros pour un célibataire, l’imposition minimale monte donc progressivement en puissance.
L’exemple chiffré publié par l’administration dans le BOFiP éclaire ce que cela change. Il porte sur un couple dont le revenu de référence atteint 740 000 euros. Vingt pour cent de ce revenu représentent 148 000 euros. Le foyer acquitte 94 601 euros d’impôt sur le revenu et 8 325 euros de CEHR, soit environ 13,9 % de son revenu de référence. Les majorations familiales s’élèvent à 14 000 euros, ce qui correspond à un couple avec une personne à charge. La CDHR due s’établit à 31 074 euros.
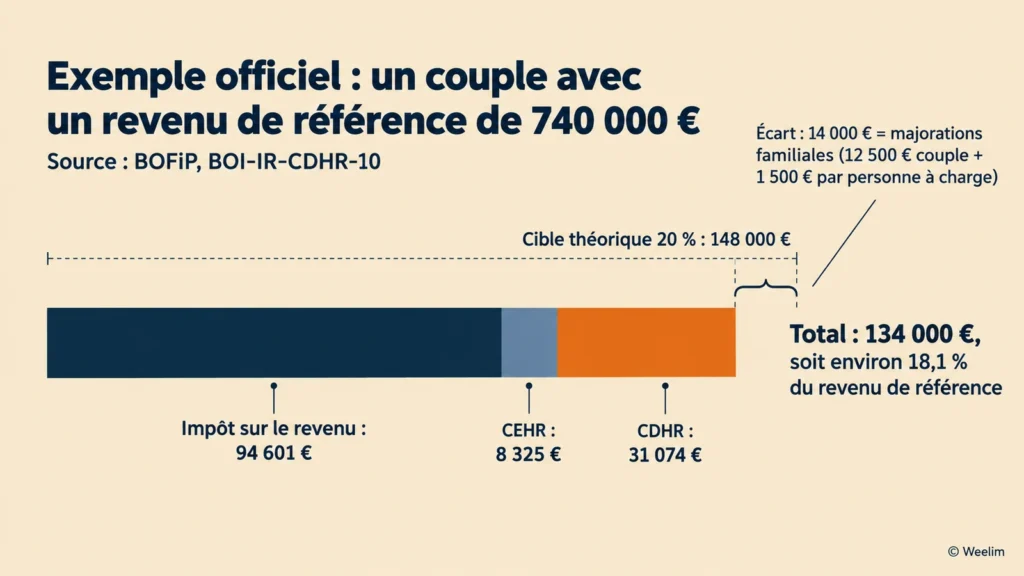
La lecture de ce chiffre est instructive. La contribution est significative, puisqu’elle augmente de près d’un tiers la charge fiscale du foyer au titre de l’impôt sur le revenu et de la CEHR. Mais, une fois la CDHR acquittée, le taux d’imposition global atteint environ 18,1 %, et non 20 %. L’écart correspond précisément aux 14 000 euros de majorations. Autrement dit, le « plancher de 20 % » est un plancher théorique, que les situations familiales viennent mécaniquement abaisser.
Cela ne signifie pas que la contribution soit indolore. Cela signifie que sa logique n’est pas celle d’un taux uniforme, mais d’un rattrapage ciblé, dont l’ampleur dépend de la composition des revenus bien davantage que de leur niveau.
Ce ne sont pas les plus hauts salaires que la CDHR rattrape, mais les revenus faiblement imposés
Le dispositif pourrait laisser croire que tous les très hauts revenus sont concernés. En réalité, un foyer dont les ressources proviennent essentiellement de salaires ou de bénéfices professionnels imposés au barème progressif dépasse généralement déjà ce seuil : au-delà de 500 000 euros de revenus, la tranche marginale de 45 % et la CEHR portent mécaniquement le taux moyen au-dessus de 20 %. La CDHR ne lui coûte rien, ou très peu.
Le profil réellement exposé est différent. C’est celui du foyer dont une large part des revenus bénéficie d’une imposition proportionnelle réduite. Le premier cas est celui des revenus du capital soumis au prélèvement forfaitaire unique (PFU). Sa composante d’impôt sur le revenu est fixée à 12,8 %, très en deçà des 20 % visés, et les prélèvements sociaux, qui représentent pourtant la plus grande part de la flat tax, ne sont pas retenus dans le calcul de la CDHR. Pour illustrer, un couple sans enfant percevant 1 million d’euros de dividendes au PFU, sans autre revenu, supporterait environ 128 000 euros d’impôt sur le revenu et 15 000 euros de CEHR. Après la majoration de 12 500 euros, l’écart avec la cible de 200 000 euros ferait ressortir une CDHR de l’ordre de 44 500 euros. Ce calcul reste volontairement simplifié et ne tient compte d’aucun autre revenu, charge ou dispositif ; il donne néanmoins l’ordre de grandeur de l’effet de rattrapage.
Le deuxième cas concerne les plus-values de cession, notamment de titres de société. Une cession réalisée dans l’année peut faire franchir le seuil à un foyer qui ne l’atteint jamais en temps normal, avec une imposition majoritairement forfaitaire. C’est précisément l’hypothèse évoquée dans la tribune publiée fin octobre sur Boursorama : un rachat important sur un contrat d’assurance-vie ou une plus-value mobilière destinée à financer un achat immobilier peuvent suffire à rendre un foyer redevable.
Le troisième cas tient aux dispositifs de réduction d’impôt. Le calcul de la CDHR ne réintègre qu’une liste limitée de réductions et de crédits d’impôt. Pour les autres, l’avantage obtenu sur l’impôt sur le revenu fait baisser l’impôt pris en compte, et donc augmenter d’autant la contribution différentielle. Concrètement, pour un foyer déjà redevable de la CDHR, une partie de la réduction d’impôt est reprise d’une main ce qu’elle donne de l’autre.
Le même raisonnement s’applique à l’épargne retraite. Les versements déductibles sur un plan d’épargne retraite réduisent le revenu imposable, mais ils sont réintégrés dans le revenu fiscal de référence. Pour un foyer soumis à la CDHR, la déduction fait baisser l’impôt sur le revenu sans réduire la base de 20 % : l’économie d’impôt peut alors être absorbée, en tout ou partie, par la contribution différentielle. Il serait toutefois trompeur d’en conclure que le PER perd tout intérêt pour ces contribuables. Tout dépend de la position exacte du foyer par rapport au plancher, de l’horizon de sortie et du fait que la CDHR, par construction, ne s’applique qu’aux années où le foyer se trouve au-dessus des seuils.
La CDHR ne sanctionne donc pas le niveau des revenus, mais la faiblesse relative de leur imposition. C’est toute la différence entre un impôt sur les riches et un impôt sur l’optimisation.
La loi de finances pour 2026 a resserré les mailles du calcul
La reconduction de la CDHR ne s’est pas faite à l’identique. Plusieurs ajustements techniques, commentés par l’administration le 30 juin 2026, modifient le calcul applicable aux revenus de 2026, et la plupart vont dans le sens d’une contribution plus élevée.
Le changement le plus significatif concerne les revenus exceptionnels, c’est-à-dire ceux qui ne sont pas susceptibles d’être perçus chaque année et qui dépassent la moyenne des revenus nets imposés au cours des trois années précédentes. Comme en 2025, ces revenus ne sont retenus que pour un quart de leur montant dans le revenu de référence. Mais la loi de finances pour 2026 a ajouté un symétrique : la CEHR afférente à ces revenus n’est plus déduite qu’à hauteur d’un quart, et non plus en totalité. En 2025, la déduction intégrale de la CEHR pouvait réduire fortement la contribution, voire l’annuler dans certains cas. Ce n’est plus le cas pour les revenus perçus en 2026. Une cession d’entreprise ou une indemnité de départ, qui bénéficiaient d’un traitement favorable en 2025, pèsent donc davantage cette année.
Le BOFiP retient une conception large de la notion de revenu exceptionnel « par sa nature », en tenant compte notamment de l’absence d’opérations similaires au cours des autres années. Cette appréciation n’est pas anodine : la qualification d’un revenu comme exceptionnel ou récurrent conditionne directement le montant de l’acompte à verser en décembre. Elle doit être documentée avec rigueur, car c’est l’administration qui en aura le dernier mot.
D’autres ajustements jouent dans des sens divers. La réduction d’impôt au titre des dons aux organismes d’intérêt général est désormais réintégrée, pour éviter de décourager la générosité des contribuables concernés. À l’inverse, le dispositif transitoire qui préservait en 2025 l’avantage de certains investissements défiscalisants n’a pas été reconduit, de sorte que la CDHR peut neutraliser une partie de ces réductions d’impôt. Le texte a également prévu une mesure transitoire pour les prélèvements libératoires sur les produits de contrats d’assurance-vie et de capitalisation : ceux réalisés entre le 1er janvier 2026 et la publication de la loi, le 20 février 2026, sont exclus du calcul. Les opérations postérieures à cette date entrent, elles, pleinement dans l’assiette.
Enfin, la loi a précisé deux situations jusqu’ici mal couvertes. En cas de changement de situation familiale au cours de l’année (mariage, Pacs, divorce, décès), les modalités d’appréciation sont alignées sur celles de la CEHR. En cas de départ de France ou d’installation en France, la CDHR s’applique désormais aux revenus correspondant à la période de résidence fiscale française, selon des règles spécifiques à chaque cas.
D’ici au 15 décembre, l’enjeu est moins fiscal que calendaire
La première conséquence pratique tient à l’estimation elle-même. L’administration prévoit une majoration de 20 % en cas de défaut ou de retard de paiement de l’acompte, ou lorsque l’acompte versé est inférieur de plus de 20 % au montant de 95 % de la contribution réellement due. L’exemple donné par le BOFiP est parlant : pour une contribution finale de 10 000 euros, l’acompte attendu est de 9 500 euros ; un contribuable qui n’a versé que 5 000 euros supporte une majoration de 900 euros, calculée sur l’insuffisance de 4 500 euros. La tolérance de 20 % laisse une marge d’erreur, mais elle ne couvre pas une opération importante oubliée dans le calcul. Les observateurs relèvent que l’administration s’est montrée compréhensive pour la première campagne en cas de bonne foi ; rien ne garantit que cette souplesse sera maintenue.
Concrètement, cela impose un travail que beaucoup de foyers n’ont pas l’habitude de mener avant la fin de l’année : reconstituer le revenu de référence de l’année en cours, revenu par revenu. Les dividendes perçus, les plus-values réalisées, les rachats effectués et les revenus exceptionnels doivent être recensés, et chaque opération envisagée d’ici au 31 décembre doit être intégrée à l’estimation avant le 15.
La seconde conséquence est plus patrimoniale. La CDHR est un impôt annuel, assis sur des revenus effectivement réalisés. Ce qui est perçu en 2026 entre dans l’assiette ; ce qui reste capitalisé n’y entre pas. Un revenu distribué par une société, un dividende encaissé, un gain constaté lors d’un rachat ou d’une cession comptent dans le calcul. Les revenus qui continuent à fructifier à l’intérieur d’une enveloppe de capitalisation, qu’il s’agisse d’un contrat d’assurance-vie, d’un contrat de capitalisation ou d’une société soumise à l’impôt sur les sociétés, ne génèrent pas de revenu de référence tant qu’ils ne sont pas sortis.
Pour un foyer proche ou au-dessus des seuils, la question n’est donc pas seulement de savoir combien il perçoit, mais quand et sous quelle forme. Reporter une distribution, étaler des rachats sur plusieurs exercices, choisir le millésime d’une cession, privilégier la capitalisation sur la distribution : autant de décisions qui relèvent habituellement de la gestion courante et qui prennent, avec la CDHR, une dimension fiscale directe. Le recours à un financement plutôt qu’à un rachat pour couvrir un besoin de liquidités ponctuel entre dans la même réflexion, avec ses propres coûts et ses propres risques.
Mais il serait trompeur d’en conclure que différer suffit à échapper à la contribution. Un revenu reporté reste un revenu à percevoir. S’il est réalisé une année où le foyer franchit de nouveau les seuils, la CDHR s’appliquera alors. Le bénéfice du report dépend de la capacité à lisser durablement ses revenus sous les seuils, ou à franchir le cap d’une éventuelle suppression de la contribution, dont la date dépend d’une trajectoire budgétaire que nul ne maîtrise. Il dépend aussi des autres paramètres fiscaux, qui peuvent évoluer d’une loi de finances à l’autre. Un arbitrage purement dicté par la CDHR, sans considération pour les objectifs patrimoniaux, la liquidité ou le risque, serait une erreur de méthode.
C’est pourquoi la période qui s’ouvre jusqu’au 15 décembre relève moins de l’optimisation que du diagnostic. Le simulateur de l’administration permet de chiffrer la contribution, mais pas de juger de l’opportunité des décisions qui la font varier. Cette appréciation relève d’une analyse de la situation globale du foyer, menée avec son conseiller ou son avocat fiscaliste, d’autant que chaque situation familiale et chaque composition de revenus produit un résultat différent.
Rédigé le 05.11.2026 par