Les chiffres avaient circulé à la fin de l’été, presque sans bruit. Le 21 octobre, un article publiée par L’Agefi les a replacés au centre du débat, avec une question qui fâche : la gestion pilotée du PER en donne-t-elle assez pour ce qu’elle coûte ? Selon Good Value for Money, qui a passé au crible 240 gestions profilées, ce mode de gestion a servi en 2025 un rendement net moyen de 4,21 % pour les profils prudents et de 6,56 % pour les profils offensifs. Une hiérarchie sans surprise en apparence. Mais derrière ces moyennes se cachent des contrats qui portent le même nom sans investir de la même façon, une durée de placement souvent mal exploitée et des frais que personne n’additionne vraiment. Pour les détenteurs d’un plan d’épargne retraite, la leçon dépasse le palmarès : un nom de profil n’est pas une allocation, et c’est l’allocation qu’il faut juger.
De 4,21 % à 6,56 % : une hiérarchie logique, des écarts qui le sont beaucoup moins
Le sujet concerne beaucoup de monde. Fin 2025, les PER totalisaient 150,4 milliards d’euros d’encours pour 12,9 millions de titulaires, selon la Direction générale du Trésor. Et une large part de cette épargne est investie sans que son détenteur ait jamais choisi ses supports. Depuis la loi Pacte, la gestion pilotée par horizon est en effet le mode par défaut du PER : sauf choix contraire et exprès de l’épargnant, les versements sont affectés selon une grille qui réduit progressivement le risque à mesure que la retraite approche. Autrement dit, pour des millions d’épargnants, le profil de gestion n’est pas une décision. C’est un paramètre hérité de l’ouverture du contrat.
L’étude de Good Value for Money distingue quatre profils. Le prudent affiche 4,21 % en 2025, contre 4,36 % un an plus tôt. L’équilibré, qui correspond à l’allocation par défaut, reste stable à 5,39 %. Le dynamique recule légèrement, à 5,93 % contre 6,03 %. L’offensif, intégré pour la première fois au périmètre, atteint 6,56 %. Environ 2,35 points séparent donc les deux extrêmes, et chaque cran de risque supplémentaire rapporte, en moyenne, entre un demi-point et un peu plus d’un point. Pour mettre ces chiffres en perspective, le fonds en euros moyen de l’assurance-vie a été revalorisé à 2,65 % en 2025 selon l’ACPR, et les unités de compte ont dégagé une performance nette moyenne de 4,7 %. Les périmètres ne sont pas identiques, mais l’ordre de grandeur est parlant : même le profil le plus prudent a fait mieux que le fonds en euros.
Ce tableau rassurant a pourtant un revers. À l’intérieur d’un même profil, les écarts sont bien plus larges qu’entre les profils eux-mêmes. Certaines gestions équilibrées ou dynamiques dépassent 20 % nets sur certaines échéances quand d’autres plafonnent sous 1 %, et quelques-unes terminent l’année dans le rouge. Le chiffre moyen pourrait laisser croire que choisir son profil suffit à piloter son rendement. En réalité, sur une même année, le choix du gestionnaire peut peser davantage que celui du profil.
Il faut enfin lire cette étude pour ce qu’elle est. Elle porte sur une seule année, la méthode de calcul des moyennes n’est pas rendue publique et le document complet n’est pas accessible librement. Elle ne permet donc pas de classer les contrats, encore moins d’anticiper leurs performances futures. Elle met en revanche en lumière une hétérogénéité que les libellés commerciaux masquent. Une moyenne renseigne sur une tendance, pas sur un contrat.
La réglementation fixe des planchers, pas des allocations
Pour comprendre pourquoi deux profils « équilibrés » peuvent se comporter si différemment, il faut revenir au texte qui les définit. L’arrêté du 7 août 2019, pris en application de la loi Pacte, crée trois grilles : prudent horizon retraite, équilibré horizon retraite et dynamique horizon retraite. Chacune est définie par une part minimale d’actifs à faible risque — fonds en euros et certains supports obligataires notamment — selon le temps restant avant la retraite. Le profil prudent doit en détenir au moins 30 % à plus de dix ans de l’échéance, 60 % entre dix et cinq ans, 80 % entre cinq et deux ans, puis 90 % les deux dernières années. Le profil équilibré n’a aucune contrainte au-delà de dix ans, puis doit respecter des seuils de 20 %, 50 % et 70 %. Le profil dynamique n’est contraint qu’à partir de cinq ans de l’échéance, avec 30 % puis 50 %.
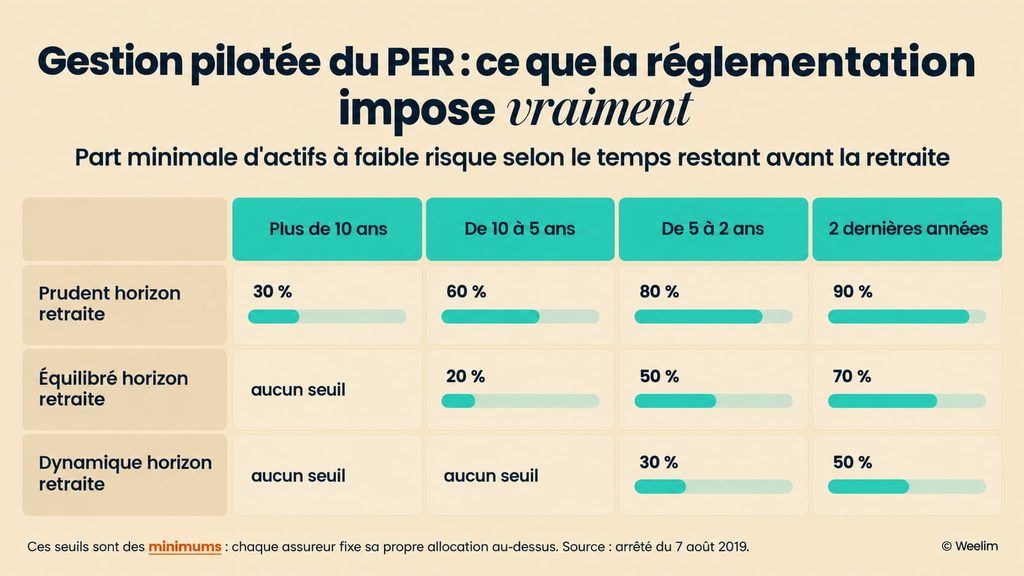
Ce point mérite d’être souligné : ces seuils sont des minimums, pas des cibles. À vingt-cinq ans de la retraite, deux gestions « équilibré horizon retraite » peuvent légalement détenir l’une 0 % et l’autre 60 % d’actifs peu risqués. L’une peut commencer à désensibiliser dès quinze ans de l’échéance, l’autre attendre le seuil des dix ans. Les répartitions indicatives relevées par l’étude — environ 20 % d’unités de compte pour un profil prudent, 40 à 50 % pour un équilibré, autour de 70 % d’actifs risqués pour un dynamique — décrivent une pratique moyenne, pas une règle. Quant au profil offensif, il ne correspond à aucune des trois grilles de l’arrêté : sa construction dépend entièrement du gestionnaire qui le propose.
La loi Industrie verte a ajouté une couche d’hétérogénéité. Depuis 2024, les grilles de gestion pilotée doivent intégrer une part minimale d’actifs non cotés, sous forme d’ELTIF ou de fonds de capital-investissement notamment, dont le niveau varie selon le profil et l’horizon. Ces poches restent modestes, mais leur liquidité, leurs frais et leur valorisation diffèrent sensiblement de ceux des fonds cotés. Deux contrats peuvent ainsi respecter la même obligation avec des supports qui n’ont presque rien en commun.
Concrètement, l’information utile ne se trouve pas dans le nom du profil mais dans la grille d’allocation détaillée, souvent annexée aux conditions générales ou à la notice du contrat, qui indique la composition prévue à chaque horizon. Le fonctionnement du PER individuel prévoit ce mécanisme de sécurisation progressive ; il ne dit rien de la manière dont chaque assureur l’applique. C’est précisément là que se joue la différence.
Le mot « prudent » n’a pas le même sens dans un PER
L’ambiguïté va plus loin qu’une simple question de calibrage. Dans la gestion collective comme dans la gestion sous mandat, la doctrine de l’AMF réserve en principe le qualificatif « prudent » aux portefeuilles exposés à 30 % au plus d’actifs risqués. Le PER bénéficie d’une exception explicite : la dénomination complète « prudent horizon retraite » autorise une exposition pouvant aller jusqu’à 70 % d’actifs risqués à plus de dix ans de la retraite, et elle ne peut être employée qu’en entier.
Cela ne signifie pas que le profil prudent du PER soit trompeur. Cela signifie que le même mot recouvre deux réalités, et qu’un épargnant habitué à la gestion sous mandat de son assurance-vie peut se tromper sur le risque qu’il porte, dans un sens comme dans l’autre. Un prudent de PER peut être plus exposé qu’il ne le croit à long terme, puis nettement plus défensif que nécessaire à l’approche de l’échéance. Le vocabulaire rassure ; il ne mesure rien.
Un placement de trente ans trop souvent géré comme un placement de dix
La critique la plus sévère relayée en octobre porte sur la durée. Le PER est l’un des rares placements dont l’horizon se compte souvent en décennies, et c’est justement ce qui justifie d’y porter du risque. Or la gestion pilotée exploiterait insuffisamment cette durée. Les rendements par échéance publiés par Good Value for Money permettent d’en mesurer l’enjeu. À trente ans de la retraite, le profil prudent affiche en moyenne 4,99 %, l’équilibré 6,31 %, le dynamique 6,70 % et l’offensif 7,41 %.
Pour comprendre ce que représentent 2,4 points d’écart annuel, un calcul purement arithmétique suffit. Placés pendant trente ans à 4,99 % par an, 10 000 euros deviendraient environ 43 100 euros. À 6,31 %, environ 62 700 euros. À 7,41 %, environ 85 400 euros, soit près du double du profil prudent. Il ne s’agit pas d’une projection : les rendements ne sont jamais constants, ceux d’une seule année encore moins, et la désensibilisation réduit mécaniquement le rendement à mesure que l’échéance approche. Mais l’ordre de grandeur montre que le choix du profil à l’ouverture, souvent fait en quelques secondes, engage une part considérable du capital final.
Le détail des échéances réserve d’ailleurs une curiosité. Le profil offensif rapporte davantage à vingt ans de la retraite (7,29 %) qu’à vingt-cinq ans (7,22 %), ce qui contredit la logique d’une réduction régulière du risque. L’anomalie est légère, mais elle confirme que les grilles ne s’appliquent pas de façon uniforme d’un gestionnaire à l’autre.
Il serait trompeur d’en conclure que chacun devrait opter pour le profil le plus offensif. Une allocation fortement investie en actions peut perdre un quart de sa valeur en quelques mois, et l’épargnant qui arbitre vers la sécurité au plus bas du marché détruit précisément l’avantage qu’il recherchait. Le bon profil est celui qui reste cohérent avec la capacité réelle à supporter des pertes temporaires, avec le reste du patrimoine et avec la stratégie de préparation de la retraite dans son ensemble. Un épargnant qui détient déjà un patrimoine sécurisé important, en fonds en euros ou en immobilier, peut raisonnablement assumer davantage de risque sur son PER qu’un épargnant dont ce plan constitue l’essentiel de la réserve. Le meilleur profil théorique ne vaut rien s’il n’est pas tenu.
Les dernières années avant la retraite, là où la sécurisation coûte le plus cher
À cinq ans de l’échéance, le paysage change. Les rendements moyens reculent à 3,03 % pour le profil prudent, 3,78 % pour l’équilibré, 4,50 % pour le dynamique et 4,97 % pour l’offensif. C’est la conséquence attendue des seuils réglementaires, qui imposent alors au moins 80 %, 50 % ou 30 % d’actifs peu risqués selon le profil. Mais le chiffre du profil prudent interpelle : à cinq ans de la retraite, il ne dépasse le fonds en euros moyen de 2025 que d’environ 0,4 point, alors que l’épargnant continue de supporter les frais d’une gestion déléguée.
Good Value for Money va plus loin. Selon le cabinet, les trois à cinq dernières années avant la retraite apportent souvent peu de valeur ajoutée, au point de constituer une perte de chance pour l’épargnant, et il suggère de quitter la gestion profilée lorsqu’il reste moins de trois ans avant la date de départ prévue. La recommandation a le mérite de poser la question. Elle ne doit pas pour autant être appliquée mécaniquement.
La sécurisation remplit en effet une fonction réelle : elle protège contre le risque de séquence, c’est-à-dire le risque de subir une forte baisse des marchés juste avant de récupérer son capital, sans temps pour s’en remettre. Une chute de 30 % un an avant la liquidation ne se rattrape pas. Cela ne signifie pas que la désensibilisation est inutile. Cela signifie qu’elle doit être calibrée sur la façon dont l’épargne sera réellement utilisée.
Car la grille réglementaire repose sur une hypothèse implicite : une sortie unique, à une date précise. Or le PER permet une sortie en capital, en rente ou de façon mixte, et le capital peut être débloqué de manière fractionnée. Un épargnant qui prévoit de puiser dans son plan sur dix ou quinze ans après son départ dispose encore, pour une partie de son épargne, d’un horizon long. Sécuriser la totalité à la date de départ revient alors à appliquer une prudence calibrée pour un usage qui n’est pas le sien. Un second écueil, plus prosaïque, est fréquent : la date de départ renseignée à l’ouverture du contrat, qui pilote toute la désensibilisation, n’est pas toujours mise à jour. Une carrière prolongée de deux ou trois ans, et c’est toute la grille qui se met à sécuriser trop tôt. La mécanique est automatique ; ses paramètres, eux, ne le sont pas.
Frais, horizon, date de départ : juger l’allocation avant les versements de fin d’année
Reste la question des frais, au cœur de la relecture d’octobre. Les rendements de l’étude sont nets, les frais y sont donc déjà intégrés. Mais leur structure mérite d’être regardée pour une raison simple : la performance est incertaine, les frais ne le sont jamais. Ils s’empilent à plusieurs niveaux, entre frais sur versements, frais de gestion annuels du contrat, frais courants des supports, éventuel surcoût du mandat de gestion pilotée et poches de non coté souvent plus coûteuses. Les fonds maison ou les supports intégrant eux-mêmes une gestion peuvent encore alourdir l’ensemble. Sur un horizon de trente ans, l’effet est loin d’être marginal : à titre d’illustration, 10 000 euros placés à 6 % par an deviennent environ 57 400 euros, contre 43 200 euros à 5 %. Un point de frais supplémentaire par an ampute ainsi le capital final d’environ un quart.
Les outils pour y voir clair existent pourtant. Depuis le 1er juin 2022, en application d’un accord de place conclu sous l’égide du Comité consultatif du secteur financier, les assureurs publient pour chaque contrat de PER et d’assurance-vie un tableau standardisé des principaux frais, qui mentionne notamment les frais courants de la gestion pilotée selon le profil. La démarche dite de Value for Money, portée par l’ACPR, pousse par ailleurs les assureurs à confronter le coût de chaque unité de compte au service rendu et aux résultats obtenus. La concurrence des acteurs en ligne accentue la pression sur la transparence tarifaire. Encore faut-il aller lire ces documents, ce que peu d’épargnants font.
Le calendrier rend l’exercice opportun. Les versements sur le PER se concentrent traditionnellement en fin d’année, pour profiter de la déduction fiscale. La question posée est presque toujours celle du montant à verser, rarement celle de l’endroit où l’argent va être investi. Avant le prochain versement, trois vérifications suffisent pourtant à juger une allocation par défaut. La première consiste à comparer la grille réelle du profil, à l’horizon qui est le sien, avec le risque que l’on pense porter. La deuxième porte sur l’addition des frais, contrat et supports compris. La troisième, souvent oubliée, consiste à vérifier la date de départ enregistrée par l’assureur.
Si l’écart est trop grand, plusieurs leviers existent. Changer de profil au sein du même contrat est généralement possible, dans les conditions prévues par celui-ci. Opter pour la gestion libre permet de choisir soi-même ses supports, mais la sécurisation n’y est plus automatique : il revient alors à l’épargnant d’organiser lui-même la réduction du risque à l’approche de l’échéance. Enfin, le transfert du PER vers un autre contrat reste ouvert, avec des frais plafonnés à 1 % des droits acquis pendant les cinq premières années et nuls au-delà.
Aucune de ces limites ne remet en cause l’intérêt de la gestion pilotée pour l’épargnant qui souhaite déléguer. Le principe d’une réduction progressive du risque reste sain, et l’automatisme protège contre les erreurs de comportement qui coûtent souvent plus cher que les frais. Mais son intérêt dépend d’une allocation adaptée à l’horizon réel, de frais maîtrisés et d’une sécurisation cohérente avec la façon dont le capital sera consommé. Les rendements 2025 ne disent pas quel profil choisir. Ils rappellent que l’allocation par défaut doit, elle aussi, être choisie. Déléguer la gestion ne dispense pas de juger la délégation.
Rédigé le 27.10.2026 par