La tension sur la dette française a fait passer l’OAT 10 ans au-dessus de 5 % le 21 octobre dernier, et les fonds obligataires en récoltent les effets. Alienor Capital annonce début novembre 6,56 % de rendement actuariel brut sur son fonds daté InvestCore 2031, Amiral Gestion revendique 6,25 % sur Sextant Regatta 2031, Keren Finance plus de 6,5 % sur Keren 2032, Carmignac et Sycomore AM autour de 5 % à 5,3 % sur leurs millésimes plus prudents. Pour la première fois depuis longtemps, l’obligataire redevient un candidat crédible à la diversification des placements assurantiels. Encore faut-il lire correctement ces chiffres. Un rendement affiché aujourd’hui n’est pas la performance perçue dans cinq ans. Toute la question est de savoir ce qui sépare l’un de l’autre.
La hausse des taux redonne à l’obligataire une vraie place dans les allocations assurantielles
Pour comprendre ce qui se joue, il faut revenir sur l’automne. Sous l’effet d’une défiance croissante envers la trajectoire budgétaire française, le rendement de l’OAT 10 ans a dépassé 5 % en séance le 21 octobre 2026, une première depuis 2002. Le spread OAT-Bund, cet écart entre le taux français et le taux allemand qui mesure la prime de risque exigée sur la France, a atteint des niveaux inédits depuis la crise des dettes souveraines. Une détente est intervenue début novembre, après les élections de mi-mandat américaines : le 5 novembre, l’Agence France Trésor a placé son emprunt à dix ans à un taux moyen de 4,74 %, contre 4,93 % un mois plus tôt. L’écart avec l’Allemagne restait toutefois proche de 148 points de base.
Ce mouvement dépasse largement les emprunts d’État. Les obligations d’entreprises se négocient sur la base des taux souverains, auxquels s’ajoute une prime de crédit rémunérant le risque de l’émetteur. Quand la base monte, tout l’édifice monte avec elle. La hausse des taux fait baisser le prix des obligations existantes, et cette baisse de prix se traduit, pour un nouvel acheteur, par un rendement plus élevé. Les porteurs en place l’ont ressenti : Alienor Capital indique que ses valeurs liquidatives ont reculé de 1,5 % à 2 % au cours des deux semaines précédant le 23 octobre, avant de se reprendre. Lancé en juin 2025 avec un rendement cible de 4,91 % brut, InvestCore 2031 affiche aujourd’hui 6,56 %. Le fonds n’a pas changé de nature. C’est le prix de son portefeuille qui a changé.
Pour l’épargnant qui investit via une assurance-vie, un contrat de capitalisation ou un PER, cette nouvelle donne modifie l’équation de l’allocation. Pendant une décennie de taux bas, le choix se résumait souvent à une alternative entre le fonds en euros, garanti mais faiblement rémunéré, et les unités de compte actions, plus rémunératrices mais volatiles. Le fonds en euros a servi en moyenne 2,6 % en 2025 selon l’ACPR. Les fonds obligataires, qui offraient à peine davantage, n’avaient guère de raison d’exister entre les deux. Ce n’est plus le cas. Avec des rendements embarqués de 5 % à 6,5 % bruts sur des portefeuilles d’obligations d’entreprises, l’obligataire retrouve une fonction intermédiaire : un moteur de rendement plus visible que les actions, sans la garantie du fonds en euros, mais avec un horizon et un risque mesurables. Autrement dit, il redevient une brique d’allocation à part entière.
Optimisons votre stratégie d'investissement en assurance-vie
Le rendement actuariel brut n’est pas la performance que l’investisseur touchera
Ce que mesure le chiffre mis en avant par les sociétés de gestion
Le chiffre qui accompagne aujourd’hui la plupart des communications est le rendement actuariel, ou rendement à l’échéance. Il correspond au rendement annuel moyen qu’obtiendrait un investisseur achetant aujourd’hui toutes les obligations du portefeuille à leur prix de marché et les conservant jusqu’à leur remboursement, en supposant qu’aucun émetteur ne fasse défaut et que les coupons soient réinvestis au même taux. C’est un indicateur rigoureux. C’est aussi une photographie, datée, calculée avant frais et sous une hypothèse optimiste.
Le vocabulaire ajoute à la confusion. « Rendement embarqué », « rendement à maturité », « rendement au pire », qui tient compte des remboursements anticipés possibles, « rendement potentiel » ou « objectif de rendement » ne recouvrent pas toujours la même réalité. Certains chiffres sont bruts de frais de gestion, d’autres nets des frais du fonds. Montpensier Arbevel présente par exemple le rendement à maturité de Meilleurtaux Global Horizon 2032, soit 5,04 % au 28 août 2026, net des frais de gestion du support, quand la plupart de ses concurrents communiquent en brut. À risque comparable, ce 5,04 % net peut valoir mieux qu’un 6 % brut. Comparer deux fonds sans vérifier la convention de calcul n’a aucun sens.
Ce que disent l’objectif de gestion et les frais
Le document qui engage la société de gestion n’est pas la plaquette, mais le prospectus et le document d’informations clés. L’AMF rappelle dans sa doctrine que l’objectif chiffré d’un fonds de portage doit être cohérent avec ses frais et tenir compte de la situation financière des émetteurs, c’est-à-dire de probabilités de défaut et d’hypothèses de recouvrement. C’est pourquoi l’objectif de gestion inscrit dans la documentation réglementaire est presque toujours sensiblement inférieur au rendement affiché.
L’exemple de Sycomore AM est éclairant. Lors du lancement de Sycoyield 2026, en juillet 2022, la société de gestion affichait un rendement à maturité de 5,5 % brut de frais, tout en visant officiellement une performance annualisée nette de frais supérieure à 2,50 %. Les deux chiffres étaient exacts. Ils ne mesuraient simplement pas la même chose. Le premier décrivait le portefeuille, le second intégrait frais et coût du risque pour décrire ce que le porteur pouvait raisonnablement espérer. Le même écart se retrouve dans les prospectus d’Alienor Capital, dont les fonds datés visent une performance nette supérieure à celle d’une OAT de même échéance, objectif bien plus modeste que le rendement brut mis en avant.
Concrètement, le passage du brut au net se fait en trois étapes. Il faut d’abord retirer les frais de gestion du fonds, souvent compris entre 0,9 % et 1,5 % par an pour les parts accessibles aux particuliers : 1,14 % pour Carmignac Credit 2031, 1,15 % pour InvestCore 2031, 1,40 % pour Tikehau 2031 selon les données recensées par FranceTransactions. Il faut ensuite retirer les frais de gestion du contrat d’assurance sur les unités de compte, généralement de 0,5 % à 1 %. Un portefeuille affichant 6 % brut ressort ainsi autour de 4 % à 4,5 % avant défaut. Reste enfin le coût du risque de crédit. À titre d’illustration, 2 % de défauts par an avec un recouvrement de 40 %, ordre de grandeur souvent retenu pour la dette senior non garantie, retireraient environ 1,2 point de rendement annuel. Les gérants rappellent que les défauts constatés sur le haut rendement européen restent aujourd’hui inférieurs à 2 %. L’argument est recevable, mais il décrit le passé récent, pas les cinq prochaines années. Un rendement brut de 6 % n’est pas une performance de 6 %. C’est une enveloppe dont il faut retrancher le prix du risque et celui de la gestion.
Assurance-vie : ce que vous devez savoir avant de signer ou d'arbitrer
Fiscalité des retraits et de la transmission, supports qui performent, frais, clause bénéficiaire. Notre guide donne les clés pour utiliser l'assurance-vie comme un outil, pas comme un placement par défaut.
Sur cinq ans, la valeur d’un fonds obligataire obéit à une mécanique qu’il faut comprendre avant d’investir
Pour évaluer ce qu’un fonds obligataire peut rapporter à cinq ans, il faut comprendre comment se valorise une obligation. Son prix évolue en sens inverse des taux, dans une proportion mesurée par sa sensibilité : une sensibilité de 4 signifie qu’une hausse d’un point des taux fait baisser le prix d’environ 4 %, et inversement. Mais ce mouvement de prix n’est qu’une des deux composantes de la performance. L’autre est le portage, c’est-à-dire l’accumulation des coupons et le rapprochement progressif du prix vers sa valeur de remboursement. Sur un horizon court, l’effet prix domine. Sur un horizon long, le portage reprend la main.
Le fonds daté : une trajectoire qui converge vers le pair
Un fonds obligataire daté achète des obligations dont l’échéance est proche de sa propre date de fin et les conserve jusqu’au remboursement. À mesure que le temps passe, sa sensibilité diminue mécaniquement et sa valeur liquidative tend vers la valeur de remboursement des titres : c’est le phénomène dit de retour au pair. Pour l’investisseur qui entre aujourd’hui et reste jusqu’à l’échéance, les variations de taux intermédiaires s’effacent en grande partie. La performance finale dépend alors surtout de trois paramètres : le rendement à l’entrée, les frais et les défauts effectivement subis.
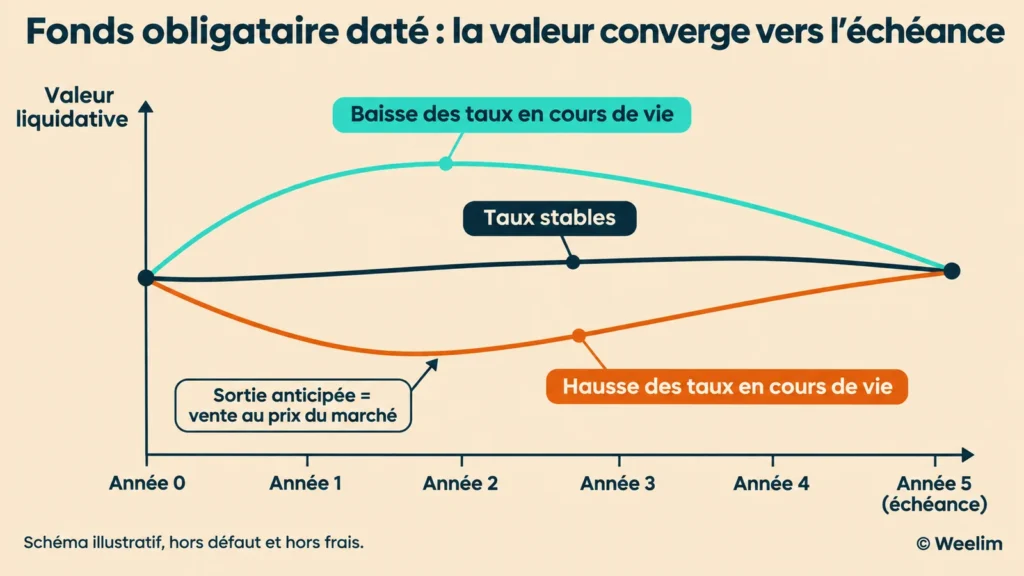
C’est cette mécanique qui explique l’intérêt du moment, mais aussi sa limite. Un millésime 2031 souscrit aujourd’hui fige un point d’entrée plus favorable qu’il y a dix-huit mois. En revanche, une sortie avant l’échéance se fait au prix du marché du jour. À titre d’illustration, un portefeuille rapportant 6 % brut, revendu au bout de deux ans après une nouvelle hausse d’un point des taux, avec une sensibilité résiduelle d’environ 2,6, ne délivrerait plus qu’environ 4,6 % par an avant frais sur la période. Crédit Mutuel AM, qui gère La Française Rendement Global 2031, assume d’ailleurs de compléter le rendement affiché par des simulations de valeur liquidative année par année, intégrant le coût du risque tiré des matrices historiques de migration de notation et le coût du réinvestissement à l’approche de l’échéance. Le gérant y voit un correctif au raccourci consistant à multiplier le rendement du jour par le nombre d’années restantes. Le rendement embarqué ne se matérialise que pour celui qui tient jusqu’au bout.
Arriver à l’échéance pose enfin la question du réinvestissement. Le fonds est liquidé, fusionné ou réorienté, et les capitaux doivent trouver un nouveau support aux conditions de 2031, que personne ne connaît. Carmignac a ainsi fusionné en février 2025 son fonds Credit 2025, arrivé à terme, avec son millésime Credit 2031. L’AMF encadre ces situations et exige qu’une modification de la stratégie de portage avant l’échéance reste exceptionnelle et justifiée dans l’intérêt des porteurs.
Le fonds ouvert : quand l’horizon de détention neutralise les variations de taux
Un fonds obligataire ouvert, sans échéance, fonctionne différemment. Son gérant ajuste en permanence la composition et la sensibilité du portefeuille, et le rendement affiché, comme les 6,72 % d’InvestCore Bond Opportunities, décrit une situation à un instant donné, pas un résultat à venir. Il existe pourtant un repère utile : lorsque l’horizon de détention dépasse la sensibilité du fonds, une hausse des taux, d’abord pénalisante, finit par être compensée par le réinvestissement à des rendements plus élevés.
Les ordres de grandeur sont parlants. Pour un portefeuille rapportant 6 % brut avec une sensibilité de 4, conservé cinq ans, une hausse immédiate d’un point des taux ferait perdre environ 4 % la première année, mais le réinvestissement à 7 % porterait le rendement annuel moyen sur cinq ans autour de 6,1 %. Une baisse d’un point produirait l’effet inverse : un gain immédiat, puis un rendement annualisé ramené vers 5,8 %. Cela ne signifie pas que les taux n’ont pas d’importance. Cela signifie qu’à horizon de cinq ans, le niveau de rendement à l’entrée et la qualité du crédit pèsent davantage que le sens des taux. Ce calcul théorique ne tient pas compte des défauts ni des écartements de spreads, qui restent le vrai risque d’une stratégie de crédit.
Découvrez les meilleurs placements assurance-vie
Comparez les possibilités d’investissement et découvrez les meilleurs placements assurance-vie
Carmignac, Sycomore, Tikehau, Amiral Gestion, Crédit Mutuel AM : le rendement embarqué n’est qu’un critère parmi d’autres
La remontée des taux a remis sous les projecteurs toute une génération de fonds datés à échéance 2030 à 2032. Les rendements embarqués communiqués par les sociétés de gestion entre la mi-août et octobre 2026, recensés par FranceTransactions, s’étagent globalement entre 5 % et un peu plus de 7 %. Ces données, ponctuelles, non garanties et calculées selon des conventions différentes, ont pu évoluer avec le mouvement de fin octobre. Elles montrent surtout que des chiffres proches peuvent recouvrir des profils de risque très éloignés.
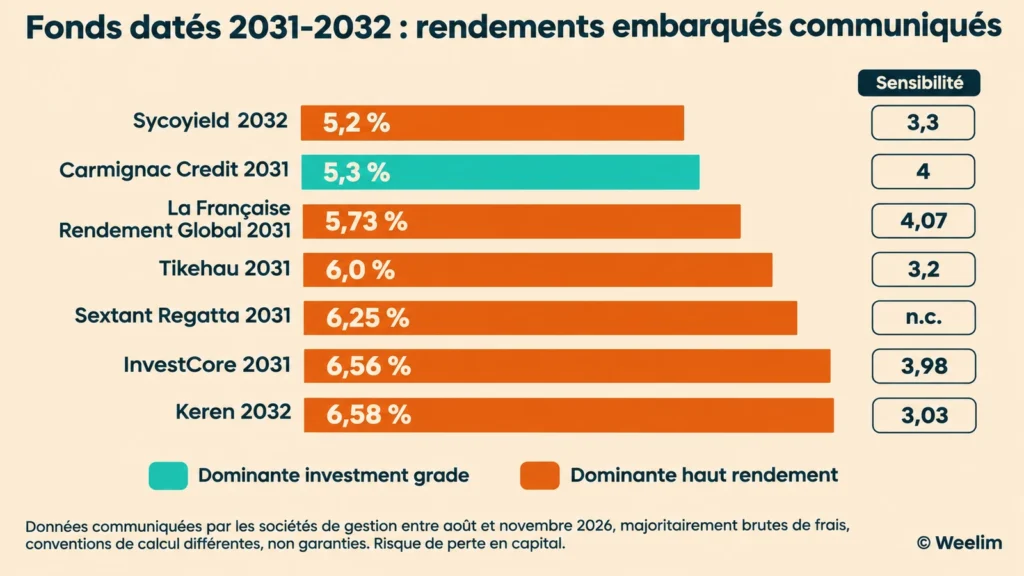
Sur la partie la plus prudente du spectre, Carmignac Credit 2031, fort de plus d’un milliard d’euros d’encours et classé à dominante investment grade, affichait un rendement embarqué de 5,3 % pour une sensibilité proche de 4. Meilleurtaux Global Horizon 2032, géré par Montpensier Arbevel, présentait 5,04 % net de frais de gestion. Un cran au-dessus en risque, Sycoyield 2032 de Sycomore AM, filiale de Generali Investments, investit majoritairement dans des obligations notées BB, le haut du segment haut rendement, pour un rendement embarqué de 5,2 % et une sensibilité de 3,3. La Française Rendement Global 2031, de Crédit Mutuel AM, ressortait à 5,73 % pour une sensibilité supérieure à 4, la plus élevée de cet échantillon.
Les stratégies plus offensives affichent logiquement davantage. Tikehau 2031, orienté haut rendement, ressortait autour de 6 % pour une sensibilité de 3,2 ; Sextant Regatta 2031, d’Amiral Gestion, revendiquait fin septembre 6,25 % brut ; InvestCore 2031, d’Alienor Capital, 6,56 % brut début novembre avec une notation moyenne BB+ ; Keren 2032 6,58 % pour une sensibilité d’environ 3 ; IVO 2032, d’IVO Capital Partners, 7,2 % brut en part couverte en euros, pour un profil nettement plus risqué. Ces écarts ne disent rien de la qualité intrinsèque des équipes. Ils mesurent avant tout le risque de crédit accepté, la zone géographique, la part de dettes subordonnées et le coût de couverture du change.
C’est pourquoi le rendement embarqué ne peut suffire à choisir. La notation moyenne et la proportion d’investment grade renseignent sur la probabilité de défaut. La sensibilité mesure l’exposition aux taux en cas de sortie anticipée. Le nombre d’émetteurs et la concentration sectorielle disent si un accident isolé peut peser lourd. Les frais, y compris d’éventuels droits d’entrée, amputent directement la performance. La date de fin de souscription compte également : tant que le portefeuille se constitue, le rendement affiché peut encore varier. L’historique des millésimes précédents d’un même gérant, enfin, renseigne sur sa discipline de sélection. Carmignac indiquait par exemple début 2025 que son fonds Credit 2029 avait délivré un rendement annualisé de 11,1 % depuis son lancement, au-delà de son objectif, preuve que le point d’entrée compte autant que le gérant. Deux fonds à 6 % peuvent porter des risques sans commune mesure.
Assurance-vie, contrat de capitalisation, PER : comment loger une poche obligataire dans son allocation
Les fonds obligataires datés ne sont pas éligibles au PEA, réservé pour l’essentiel aux actions européennes. Ils sont proposés comme unités de compte dans les contrats d’assurance, et leur intérêt dépend autant du fonds que du contrat qui l’accueille, à commencer par la question du référencement. La liste des supports est propre à chaque contrat, et un fonds disponible chez un assureur ne l’est pas nécessairement chez un autre.
L’assurance-vie en est le cadre naturel. Carmignac Credit 2031 y est référencé notamment chez Generali, Spirica, Suravenir, Swiss Life et Cardif ; InvestCore 2031 chez AXA, Cardif, Swiss Life, CNP Assurances, Generali ou Selencia, mais aussi auprès d’assureurs luxembourgeois comme AXA Lux et CNP Lux ; Keren 2032 auprès d’une douzaine de compagnies, dont Wealins. L’enveloppe présente un avantage décisif pour une stratégie de portage : coupons réinvestis et arbitrages ne sont pas imposés tant que les capitaux restent dans le contrat, et l’arrivée à échéance d’un fonds permet d’arbitrer vers un autre support sans frottement fiscal. Dans une allocation, la poche obligataire peut ainsi jouer un rôle intermédiaire entre le fonds en euros et les unités de compte actions, avec la possibilité d’échelonner plusieurs échéances, 2029, 2031 et 2032 par exemple, pour lisser le risque de réinvestissement.
Le contrat de capitalisation obéit à la même fiscalité des rachats, mais ne se dénoue pas au décès et peut être transmis, notamment par donation, avec son antériorité. Il est aussi l’enveloppe des personnes morales, holdings ou sociétés à l’impôt sur les sociétés, qui cherchent à placer une trésorerie excédentaire à moyen terme. Les fonds datés y sont présents, sans automaticité. Meilleurtaux Horizon 2031 est par exemple accessible à la fois dans l’assurance-vie, le contrat de capitalisation et le PER distribués par Meilleurtaux et assurés par Suravenir, en gestion libre uniquement. La MACSF propose de même ses supports à échéance conçus avec Edmond de Rothschild dans son assurance-vie, son PER et son contrat de capitalisation. Seule l’annexe financière du contrat fait foi.
Le PER demande une articulation plus fine. Les fonds datés y sont de plus en plus présents en gestion libre, et la déductibilité des versements peut renforcer l’intérêt économique de l’opération pour un épargnant fortement imposé. Mais l’échéance du fonds doit être cohérente avec celle de la retraite. Un millésime 2031 logé dans le PER d’un épargnant qui partira en 2040 posera la question du réinvestissement dans cinq ans ; à l’inverse, un départ prévu avant l’échéance exposerait à une sortie au prix du marché. Les modalités d’arbitrage à l’échéance, souvent vers un support monétaire ou le fonds en euros selon les contrats, méritent d’être connues dès la souscription. Le guide consacré aux supports à privilégier en assurance-vie et dans un PER détaille ces arbitrages entre fonds en euros et unités de compte.
Reste la question du calendrier. Les niveaux actuels constituent un meilleur point d’entrée qu’il y a dix-huit mois, et la détente observée début novembre rappelle qu’ils ne sont pas acquis. Aucun indicateur ne permet en revanche de savoir si les taux ont atteint leur point haut, ni si les primes de crédit resteront aussi serrées. La remontée des taux rend l’obligataire de nouveau pertinent dans une allocation diversifiée. Elle ne dispense ni de lire l’objectif de gestion, ni de choisir un horizon que l’on est capable de tenir. Le taux attire souvent l’œil mais n’oublions pas ici que c‘est l’horizon qui fait le rendement.
Rédigé le 14.11.2026 par