Jamais depuis quinze ans l’assurance vie n’avait connu un tel dynamisme. Selon les derniers chiffres communiqués par France Assureurs, la collecte nette du premier semestre 2025 s’élève à 26,6 milliards d’euros, un niveau inégalé depuis 2010. Portée par une hausse significative des cotisations en juin (+18 % sur un an) et par un regain d’intérêt pour les plans d’épargne retraite (PER) assurantiels, cette performance confirme l’appétit des épargnants pour les placements de long terme, malgré un contexte économique incertain. L’encours global atteint désormais 2 052 milliards d’euros, consolidant la place de l’assurance vie comme produit d’épargne préféré des Français.
Une dynamique impressionnante au premier semestre 2025
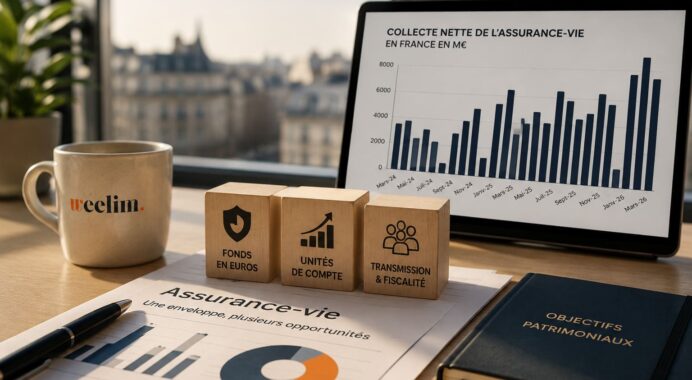
Avec 97,8 milliards d’euros de cotisations collectées sur six mois, en hausse de 5 % par rapport à la même période de 2024, l’assurance vie affiche une vigueur exceptionnelle. Le mois de juin a marqué un tournant, avec 17,1 milliards d’euros de cotisations, soit une progression de 18 % en glissement annuel. Les deux compartiments sont concernés : les supports en euros progressent de +16 %, et les unités de compte (UC) bondissent de +21 %. Cette dynamique se traduit par une collecte nette de 5 milliards d’euros en juin, soit le double de celle enregistrée en juin 2024.
Plus globalement, la collecte nette du premier semestre atteint 26,6 milliards d’euros, contre 15,7 milliards un an plus tôt. Un tel niveau n’avait pas été observé depuis 2010, période où l’assurance vie connaissait déjà un cycle d’expansion soutenu. Pour Paul Esmein, directeur général de France Assureurs, cette performance « confirme la solidité structurelle de l’assurance vie et son rôle central dans le financement de l’économie productive et de l’État ».
Optimisons votre stratégie d'investissement en assurance-vie
L’essor marqué des unités de compte et la stabilité des fonds euros
L’analyse par support révèle deux tendances complémentaires. D’une part, les fonds en euros, placements sécurisés par excellence, continuent d’attirer une large base d’épargnants, avec une collecte nette positive de 0,3 milliard d’euros en juin. Cette résilience s’explique par la hausse des taux obligataires, qui redonne de l’attrait au rendement des portefeuilles obligataires détenus par les assureurs.
D’autre part, les unités de compte (UC) comme les produits structurés, les SCPI, les ETF ou les fonds de private equity connaissent un succès grandissant : +4,7 milliards d’euros de collecte nette en juin, soit plus de 90 % de la collecte totale. Les épargnants se tournent de plus en plus vers ces supports diversifiés (actions, immobilier, fonds thématiques) pour chercher un surcroît de performance. La part des UC dans les cotisations s’établit ainsi à 41 % en juin, un niveau historiquement élevé, confirmant une tendance déjà visible en 2024 (38 % sur l’année entière). Cette montée en puissance illustre la capacité des Français à arbitrer leur épargne vers des placements plus dynamiques, malgré une aversion au risque traditionnellement élevée.
Assurance-vie : ce que vous devez savoir avant de signer ou d'arbitrer
Fiscalité des retraits et de la transmission, supports qui performent, frais, clause bénéficiaire. Notre guide donne les clés pour utiliser l'assurance-vie comme un outil, pas comme un placement par défaut.
Le PER assurantiel en plein essor
Parallèlement à l’assurance vie, le plan d’épargne retraite (PER) assurantiel confirme son rôle de moteur de la collecte. En juin 2025, les cotisations atteignent 1,039 milliard d’euros, en hausse de 24 % sur un an, pour près de 77 400 nouveaux assurés. La collecte nette du mois grimpe à 699 millions d’euros, en progression de 26 % par rapport à juin 2024.
Sur l’ensemble du premier semestre, le PER assurantiel enregistre 9,1 milliards d’euros de cotisations (transferts compris), en hausse de 30 % sur un an, pour une collecte nette de 3,8 milliards d’euros. Ce dynamisme est alimenté par la montée en puissance des transferts d’anciens contrats d’épargne retraite : en juin, 12 400 assurés ont transféré un total de 378 millions d’euros vers un PER. À fin juin 2025, le PER assurantiel représente 7,4 millions d’assurés et un encours de 101,3 milliards d’euros. Ces chiffres confirment que le PER, introduit par la loi Pacte de 2019, est en train de s’imposer comme un produit incontournable de préparation à la retraite.
Découvrez les meilleurs placements assurance-vie
Comparez les possibilités d’investissement et découvrez les meilleurs placements assurance-vie
L’assurance vie, pilier du financement de l’économie et de l’État
Au-delà des chiffres, l’assurance vie demeure un acteur structurant du financement de l’économie réelle. À fin 2024, 63 % des encours étaient investis en titres d’entreprises : 23 % en actions, 35 % en obligations et 5 % en immobilier d’entreprises. Ce rôle de « réservoir de capitaux » contribue au financement des sociétés cotées et non cotées, de l’immobilier professionnel et des projets de long terme. Les obligations souveraines représentent 24 % des encours, ce qui en fait également un pilier du financement de la dette publique.
En franchissant le seuil symbolique des 2 000 milliards d’euros d’encours, l’assurance vie consolide sa position de premier produit d’épargne des Français, loin devant le Livret A ou les comptes à terme. Elle illustre aussi la confiance des ménages dans un placement à la fois liquide, sécurisé et porteur de perspectives de rendement, notamment via les unités de compte.
Conclusion : un nouvel âge d’or pour l’assurance vie ?
L’assurance vie démontre encore une fois son rôle de pilier dans la gestion de patrimoine et sa capacité à attirer les capitaux des ménages. C’est un outil d’investissement très puissant, portée par une flexibilité et liquidité importante.
Le record de collecte nette depuis 2010 est à la fois un symbole et une tendance de fond : les Français continuent de privilégier l’assurance vie, non seulement pour sa souplesse et sa fiscalité attractive, mais aussi pour son rôle central dans la préparation de la retraite et la transmission du patrimoine. Si cette dynamique se poursuit, 2025 pourrait bien rester comme l’année d’un nouvel âge d’or pour l’assurance vie.
Rédigé le 20.08.2025 par